Definição e primeiras propriedades do movimento browniano
Depois da linguagem geral de processos e martingalas, chegamos ao exemplo contínuo mais importante: o movimento browniano. Suas trajetórias são contínuas, mas oscilam em todas as escalas. Construiremos o processo a partir de variáveis gaussianas independentes e estudaremos essa regularidade.
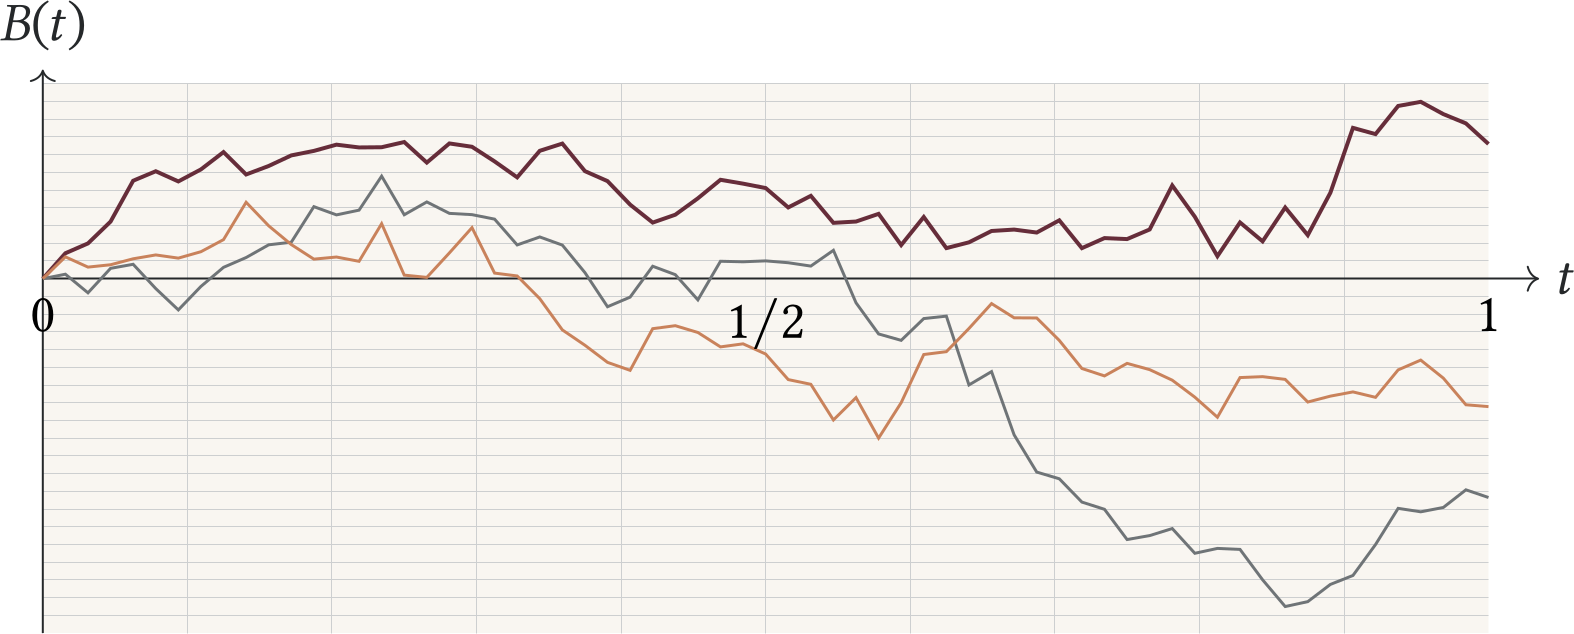
Ao longo do capítulo, \((\Omega ,\mathcal F,\P )\) denota um espaço de probabilidade. Escrevemos \(\mathcal N(\mu ,\sigma ^2)\) para a distribuição normal de média \(\mu \) e variância \(\sigma ^2\). A Figura 19.1 antecipa o objeto que construiremos: três realizações da mesma lei, contínuas e visivelmente irregulares.
19.1 A construção de Paul Lévy
19.1.1 Definição e primeiras consequências
\(B(0)=x\) quase certamente;
seus incrementos são independentes: sempre que \(0\leq t_0\lt t_1\lt \cdots \lt t_n\), as variáveis
\[ B(t_1)-B(t_0),\ldots ,B(t_n)-B(t_{n-1}) \]são independentes;
para \(0\leq s\lt t\),
\[ B(t)-B(s)\sim \mathcal N(0,t-s); \]quase certamente, a aplicação \(t\mapsto B(t)\) é contínua.
As três primeiras condições descrevem o processo em qualquer coleção finita de tempos. A quarta fala da trajetória inteira e não pode ser descartada. O exemplo seguinte isola essa diferença.
Usaremos repetidamente os fatos sobre vetores gaussianos estabelecidos na Seção 12.2: a lei é determinada pela média e pela matriz de covariâncias, e coordenadas gaussianas não correlacionadas são independentes.
Um processo gaussiano centrado \(X=(X(t))_{t\geq 0}\) é um movimento browniano padrão, desde que tenha trajetórias contínuas e
Para \(0\leq t_0\lt t_1\lt \cdots \lt t_n\), o vetor dos incrementos é gaussiano e centrado. Se \(i\lt j\), então
Pelo Corolário 12.23, os incrementos são independentes. A mesma identidade dá
Por fim, \(\operatorname {Var}(X(0))=0\), de modo que \(X(0)=0\) quase certamente. A continuidade completa as quatro condições da definição.
Reciprocamente, todo movimento browniano padrão é um processo gaussiano centrado com essa covariância. De fato, qualquer vetor de valores \((B(t_1),\ldots ,B(t_n))\) é uma transformação linear do vetor de incrementos gaussianos independentes. Além disso, para \(s\leq t\),
pois \(B(t)-B(s)\) é independente de \(B(s)\). Assim, entre processos contínuos, a função de covariância \(s\wedge t\) caracteriza completamente a lei browniana.
O Exercício 19.2 apresenta uma construção alternativa. Nele, a extensão de Kolmogorov produz primeiro as distribuições finito-dimensionais gaussianas com covariância \(s\wedge t\); uma estimativa diádica fornece depois uma modificação contínua. A construção de Lévy que seguiremos aqui é mais explícita e deixa visível a geometria das escalas.
19.1.2 Construção nos pontos diádicos
Não é imediato que as quatro exigências da definição sejam compatíveis. A continuidade impõe simultaneamente condições a uma família não enumerável de variáveis aleatórias. A construção de Lévy resolve o problema de maneira concreta: acrescenta-se uma escala diádica por vez e controla-se o erro que ela produz.
Para \(n\geq 0\), seja
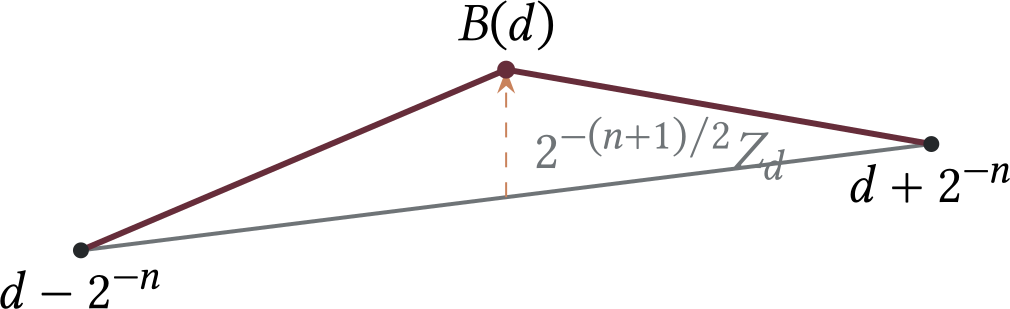
Considere uma família \((Z_d)_{d\in D\setminus \{ 0\} }\) de variáveis aleatórias independentes, todas com distribuição \(\mathcal N(0,1)\). Começamos com \(B(0)=0\) e \(B(1)=Z_1\). Suponha que os valores de \(B\) já tenham sido definidos em \(D_{n-1}\). Para cada ponto novo \(d\in D_n\setminus D_{n-1}\), defina
A primeira parcela é o valor dado pela interpolação linear dos dois extremos. A segunda é uma perturbação gaussiana independente, exatamente na escala necessária.
A afirmação vale em \(D_0\). Suponha que valha em \(D_{n-1}\) e considere um intervalo \([a,b]\) dessa malha, de comprimento \(2^{-(n-1)}\), com ponto médio \(d\). Ponha
Pela hipótese de indução, \(Y\sim \mathcal N(0,2^{-(n-1)})\); além disso, \(Y\) e \(Z\) são independentes. A definição (19.1) fornece
Cada uma dessas variáveis é centrada e tem variância
Sua covariância é
As variáveis \(Y/2\) e \(\sigma Z\) são independentes e têm a mesma distribuição normal. Pela Proposição 12.11, após uma mudança de escala, sua soma e sua diferença são independentes. Em intervalos-pais distintos, usamos incrementos antigos independentes e variáveis \(Z_d\) distintas. Portanto, todos os incrementos da nova malha são independentes, concluindo a indução.
A figura representa uma única etapa da construção. O novo valor é a interpolação dos extremos acrescida de uma flutuação independente.
19.1.3 Da malha diádica à trajetória contínua
Escrevamos a construção como uma série de funções contínuas. Seja \(F_0(t)=tZ_1\). Para \(n\geq 1\), defina \(F_n\) nos pontos de \(D_n\) por
e estenda \(F_n\) linearmente entre pontos consecutivos de \(D_n\). Essas são funções-tenda aleatórias. Por indução em \(n\), a própria definição nos dá
Construiremos primeiro o processo em \([0,1]\). Fixe \(c\gt \sqrt{2\log 2}\). Para uma normal padrão \(Z\) e \(u\gt 0\), usaremos a estimativa
Como há no máximo \(2^n+1\) pontos em \(D_n\), segue que
Pelo lema de Borel–Cantelli, quase certamente existe um índice aleatório \(N\) tal que, para \(n\geq N\) e \(d\in D_n\setminus D_{n-1}\), \(|Z_d|\lt c\sqrt{n}\). Consequentemente,
A série numérica no lado direito é convergente. O teste de Weierstrass mostra que, quase certamente, a série
converge uniformemente em \([0,1]\). Seu limite é contínuo e, por (19.2), coincide com os valores já construídos em \(D\).
Resta verificar as distribuições dos incrementos. Dados \(0\leq t_0\lt \cdots \lt t_r\leq 1\), escolha, para cada \(m\), pontos diádicos \(t_{0,m}\leq \cdots \leq t_{r,m}\) que convergem para os tempos correspondentes. A continuidade implica
Pelo Lema 19.4, para cada \(m\) o vetor à direita é gaussiano centrado, com matriz de covariâncias diagonal. As variâncias convergem para \(t_i-t_{i-1}\). Pela convergência das funções características, o vetor limite é gaussiano com coordenadas independentes e
Temos, portanto, um movimento browniano em \([0,1]\).
Para estender a construção, tome cópias independentes \(B^{(0)},B^{(1)},\ldots \) desse processo. Se \(k=\lfloor t\rfloor \), defina
com a soma vazia interpretada como zero. As peças se encontram nos extremos, por isso \(W\) é contínuo. Os incrementos que atravessam números inteiros se decompõem em somas de incrementos gaussianos independentes; logo têm a lei e a independência requeridas. Assim, \(W\) é um movimento browniano padrão em \([0,\infty )\).
19.1.4 Invariâncias elementares
A escala \(\sqrt t\) já está inscrita na variância dos incrementos. A proposição seguinte diz que ampliar o espaço por \(a\) exige ampliar o tempo por \(a^2\).
A continuidade e a independência dos incrementos são preservadas pela mudança de escala. Para \(0\leq s\lt t\),
Outra simetria troca o comportamento próximo de zero pelo comportamento em tempos grandes.
O processo \(X\) é gaussiano e centrado. Para \(0\lt s\leq t\),
Assim, suas distribuições finito-dimensionais coincidem com as do movimento browniano. Suas trajetórias são contínuas em \((0,\infty )\). Falta apenas o ponto zero.
Restrito aos racionais positivos, \(X\) tem a mesma lei que um movimento browniano restrito aos racionais. Como esse último converge a zero ao longo dos racionais quando \(t\downarrow 0\), o mesmo ocorre com \(X\), quase certamente. A continuidade de \(X\) em \((0,\infty )\) transforma esse limite racional no limite completo. Portanto, \(X(t)\to 0=X(0)\) quando \(t\downarrow 0\) e a caracterização gaussiana conclui a prova.
Pela inversão temporal, \(X(u)=uB(1/u)\) é um movimento browniano contínuo em zero. Fazendo \(u=1/t\),
19.2 Propriedades de continuidade
A definição garante continuidade, mas ainda não diz quão rapidamente uma trajetória pode oscilar. Em \([0,1]\), considere
Uma função \(\varphi (h)\downarrow 0\) que domina \(\omega _B(h)\) para \(h\) pequeno é chamada de módulo de continuidade. A construção por escalas fornece um módulo determinístico, válido para quase toda trajetória.
Retomemos a série \(B=\sum _{n\geq 0}F_n\) da construção de Lévy. Como \(F_n\) é linear em cada intervalo de comprimento \(2^{-n}\) e se anula nos extremos de cada tenda,
nos pontos em que a derivada existe. Pela estimativa (19.3), quase certamente existe \(N\) tal que, para \(n\geq N\),
após aumentar \(c\) por uma constante absoluta.
Fixe \(t,t+h\in [0,1]\) e escolha \(\ell \) de modo que \(2^{-(\ell +1)}\lt h\leq 2^{-\ell }\). Separando as escalas mais largas e mais finas do que \(h\), obtemos
A contribuição dos níveis \(n\lt N\) é \(O_\omega (h)\). Nas duas somas restantes, o maior termo está na escala \(\ell \); comparações com séries geométricas dão
Como \(2^{-\ell }\) é comparável a \(h\) e \(\ell \) é comparável a \(\log (1/h)\), o último membro é no máximo \(C_1\sqrt{h\log (1/h)}\). Por fim, \(O_\omega (h)=o(\sqrt{h\log (1/h)})\). A constante final pode ser escolhida deterministicamente; apenas o limiar a partir do qual a estimativa vale depende da trajetória.
19.2.1 ↯A escala exata do módulo
A ordem obtida é correta. O próximo resultado mostra que não se pode remover o fator logarítmico nem substituir sua constante por uma arbitrariamente pequena.
Podemos supor \(c\gt 0\). Para inteiros \(n\geq 1\) e \(0\leq k\lt \lfloor e^n\rfloor \), considere
Para \(n\) fixo, esses eventos são independentes. Se \(Z\) é normal padrão,
Uma estimativa inferior usual para a cauda gaussiana fornece
com uma constante \(C\gt 0\). Como \(c^2/2\lt 1\), \(e^np_n\to \infty \). Logo
Fixe \(\varepsilon \gt 0\). O evento em que nenhum incremento com \(0\lt h\lt \varepsilon \) ultrapassa a barreira do enunciado está contido, para todo \(n\) suficientemente grande, no evento exibido acima. Sua probabilidade é, portanto, zero. Intersectando os eventos de probabilidade um correspondentes a \(\varepsilon =1/m\), \(m\geq 1\), obtemos incrementos desse tamanho em escalas arbitrariamente pequenas.
O valor exato da constante é um dos resultados clássicos de Lévy. Incluímos a prova porque ela também ensina uma técnica recorrente: controlar primeiro uma família esparsa de intervalos e depois aproximar todos os demais.
Para a estimativa superior, precisaremos de duas observações. Fixe \(m\geq 1\) e ponha
Denote por \(\Lambda _n(m)\) a família dos intervalos contidos em \([0,1]\) da forma
A família \(\Lambda _n(m)\) tem no máximo \(C_m2^n\) intervalos, e o comprimento \(q\) de cada um deles pertence a \([2^{-n},2^{-n+1})\). Pela estimativa superior da cauda normal,
A probabilidade de alguma violação em \(\Lambda _n(m)\) é, portanto, no máximo
Como \(c\gt \sqrt2\), essa expressão é somável em \(n\). Borel–Cantelli conclui a prova.
Escolha \(m\) tão grande que \(m^{-1}+2^{1/m}-1\lt \eta \). Ponha \(\ell =t-s\) e escolha \(n\) com \(2^{-n}\leq \ell \lt 2^{-n+1}\). Existe \(a\in A_m\) tal que
Os números \((k-1+b)q\), com \(k\in \mathbb N\) e \(b\in A_m\), formam uma malha de passo \(q/m\). Tome \(s_0\) como o maior desses números que não excede \(s\) e ponha \(t_0=s_0+q\). Então \([s_0,t_0]\) pertence à família indicada, está contido em \([0,1]\) e satisfaz \(t_0\leq t\). Além disso,
e
O Teorema 19.11, com \(c\uparrow \sqrt2\), dá
Provemos a desigualdade oposta. Fixe \(c\gt \sqrt2\) e escolha \(c_0\in (\sqrt2,c)\). Tome \(\eta \gt 0\) pequeno e depois \(m\) como no Lema 19.14. Para um intervalo pequeno \([s,t]\subset [0,1]\), escolha a aproximação \([s_0,t_0]\). Pela desigualdade triangular,
O termo central é controlado pelo Lema 19.13, com constante \(c_0\). Os dois termos das extremidades são controlados pelo Teorema 19.10. Se \(\ell =t-s\) e \(\delta \leq \eta \ell \), então
Além disso, \((t_0-s_0)/\ell \to 1\) uniformemente quando \(\eta \downarrow 0\). Primeiro escolhendo \(\eta \) suficientemente pequeno e depois \(\ell \) suficientemente pequeno, obtemos
Como \(c\gt \sqrt2\) era arbitrário, o limsup normalizado por
é no máximo um.
Para \(h\) pequeno,
O Teorema 19.10 fornece, portanto, o controle Hölder uniforme em \([0,1]\). Aplicando-o aos processos transladados \(B(k+t)-B(k)\), \(0\leq t\leq 1\), obtemos o mesmo controle em cada bloco \([k,k+1]\). Se dois tempos próximos estiverem em blocos consecutivos, inserimos o inteiro comum entre eles e usamos a desigualdade triangular; a constante é no máximo a soma das constantes dos dois blocos. Assim, o controle vale em todo compacto. A interseção sobre \(k\in \mathbb N\) ainda tem probabilidade um.
O expoente crítico é \(1/2\). A trajetória é Hölder para todo expoente menor do que ele e, como veremos a seguir, não pode ser localmente Hölder com expoente maior do que \(1/2\) em ponto algum. No próprio expoente crítico há tempos excepcionais, mas eles são raros; sua análise exige ferramentas mais finas.
19.3 Não diferenciabilidade
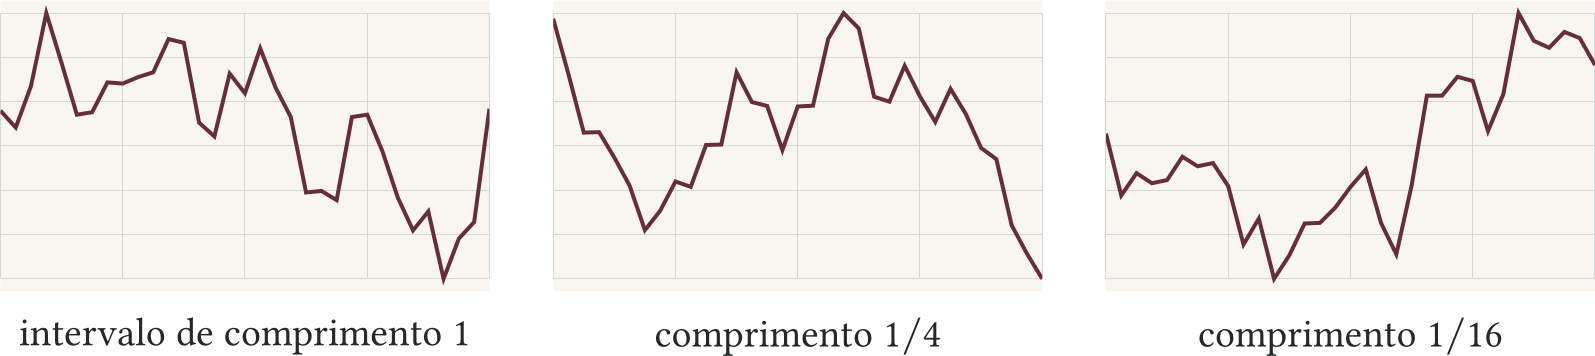
A continuidade browniana não deve ser confundida com suavidade. Um primeiro sinal da irregularidade é simples: nenhuma trajetória típica permanece monótona durante um intervalo, por menor que ele seja. A Figura 19.3 sugere o fenômeno que as provas tornarão preciso: ampliar a curva revela novas oscilações, não uma tangente.
Quase certamente, não existe intervalo não degenerado no qual a trajetória browniana seja monótona.
Fixe \(a\lt b\) e divida \([a,b]\) em \(n\) subintervalos de mesmo comprimento. Se a trajetória for crescente em \([a,b]\), os \(n\) incrementos da partição serão não negativos; se for decrescente, serão não positivos. Como esses incrementos são independentes, simétricos e não se anulam,
Fazendo \(n\to \infty \), essa probabilidade é zero. Agora tome a união sobre os intervalos com extremos racionais. Todo intervalo não degenerado contém um subintervalo racional não degenerado, e monotonicidade passa a subintervalos.
Para estudar derivadas, usaremos a inversão temporal. Precisamos antes de uma forma elementar de oscilação em tempos grandes.
Fixe \(c\gt 0\) e ponha
Pela desigualdade de Fatou e pela invariância de escala,
Escreva \(X_j=B(j)-B(j-1)\). A sequência \((X_j)\) é i.i.d., e uma permutação finita altera as somas parciais apenas em um número finito de índices. Logo \(A_c\) é permutável. Pelo Teorema 8.32, \(\P (A_c)=1\). Intersectando esses eventos para \(c\in \mathbb N\), obtemos a primeira igualdade. A segunda segue aplicando o mesmo argumento a \(-B\).
Para uma função \(f\), definimos as derivadas superiores e inferiores à direita no sentido de Dini por
Comecemos em \(t=0\). Pelo Teorema 19.8, \(X(h)=hB(1/h)\) é um movimento browniano. Ao longo de \(h=1/n\),
A Proposição 19.18 afirma que \(B(n)/\sqrt n\) é ilimitado tanto acima quanto abaixo; em particular, o limsup dos quocientes exibidos é \(+\infty \) e o liminf é \(-\infty \). O resultado vale, portanto, no zero para o movimento browniano \(X\). Como todo movimento browniano padrão tem a mesma lei no espaço de trajetórias contínuas, a mesma afirmação vale no zero para \(B\).
Para \(t\gt 0\), o processo
é novamente um movimento browniano padrão. Os quocientes diferenciais de \(X\) em zero são exatamente os quocientes à direita de \(B\) em \(t\).
O teorema anterior afirma que, para cada \(t\) fixado, a probabilidade de diferenciabilidade em \(t\) é zero. Isso ainda não prova que, com probabilidade um, não há nenhum tempo de diferenciabilidade: a união não enumerável dos conjuntos excepcionais pode ter probabilidade positiva.
Ainda assim, Fubini já fornece uma conclusão intermediária. Em qualquer intervalo \([0,T]\), se \(D(B)\) é o conjunto dos tempos em que a trajetória é diferenciável, então
Logo \(D(B)\) tem medida de Lebesgue zero quase certamente. O próximo teorema elimina também os possíveis tempos excepcionais.
Quase certamente, a trajetória do movimento browniano não é diferenciável em ponto algum. Mais precisamente, quase certamente, para todo \(t\geq 0\),
possivelmente ambas as alternativas.
O enunciado pertence ao percurso principal: ele fecha a passagem da irregularidade em um tempo fixo para a irregularidade simultânea de toda a trajetória. A demonstração completa abaixo é um aprofundamento multiescala.
↯Demonstração de Paley–Wiener–Zygmund
Basta trabalhar em \([0,1]\) e depois tomar uma interseção enumerável de eventos de probabilidade um. Suponha que exista \(t_0\in [0,1]\) para o qual
Pela continuidade e pela limitação da trajetória em \([0,2]\), existe um inteiro \(M\geq 1\) tal que
Fixe \(n\) e seja \(k\) o índice da célula diádica de ordem \(n\) que contém \(t_0\):
Para \(j=1,2,3\), a desigualdade triangular e (19.4) dão
Denote por \(\Omega _{n,k}\) o evento em que essas três desigualdades ocorrem. Os três incrementos são independentes e cada um tem a distribuição de \(2^{-n/2}Z\), com \(Z\) normal padrão. Como a densidade normal é limitada,
Há no máximo \(2^n+1\) escolhas relevantes de \(k\). Logo
e essa série é convergente. Pelo lema de Borel–Cantelli, quase certamente apenas um número finito desses eventos ocorre. Isso contradiz a existência de \(t_0\) satisfazendo (19.4), pois sua célula produziria um evento \(\Omega _{n,k}\) para todo \(n\) suficientemente grande.
Tomando a união enumerável sobre \(M\), concluímos que não existe \(t_0\) com as duas derivadas de Dini finitas. Se \(D^+B(t)\) não for \(+\infty \) e \(D_+B(t)\) não for \(-\infty \), ambas serão finitas, caso já excluído. Isso prova a afirmação mais forte e, em particular, a não diferenciabilidade em todos os pontos.
Na prova do Teorema 19.21, substitua a hipótese linear por
Escolha um inteiro \(r\) tal que \(r(\alpha -1/2)\gt 1\) e examine os \(r\) incrementos diádicos imediatamente à direita da célula que contém \(t_0\). Cada um fica limitado por \(C_{r}M2^{-\alpha n}\). Depois de o normalizarmos por seu desvio padrão \(2^{-n/2}\), a estimativa de pequena bola para a normal dá
A união sobre as \(O(2^n)\) células é limitada por \(C_{M,r}2^{-n(r(\alpha -1/2)-1)}\), uma série convergente. Borel–Cantelli e a união enumerável sobre \(M\) concluem a prova.
19.3.1 Variação quadrática e variação total
A ausência de derivada tem uma assinatura ainda mais concreta. A variação total da trajetória é infinita, mas a soma dos quadrados de seus incrementos converge para o tempo transcorrido.
A transformação \((X,Z)\mapsto (X,-Z)\) preserva a lei conjunta e mantém \(X^2+Z^2\) inalterado. Assim, para toda função mensurável limitada \(g\),
de onde \(\mathbf{E}[XZ\mid X^2+Z^2]=0\). Basta agora expandir \((X+Z)^2\).
O lema anterior condiciona apenas na soma quadrática produzida por uma divisão. Para a variação quadrática, precisaremos saber que a mesma simetria continua válida depois de observar todas as subdivisões posteriores.
Se o novo ponto \(s\) divide \([u,v]\in \pi _{j-1}\), escreva
Os demais termos não mudam, e portanto
Resta provar que \(\mathbf{E}(XZ\mid \mathcal G_j)=0\).
Para \(N\geq j\), ponha \(\mathcal H_{j,N}=\sigma \langle Q_j,\ldots ,Q_N\rangle \). Considere o vetor dos incrementos brownianos determinados pela partição \(\pi _N\). Trocar o sinal de todos os incrementos contidos em \([u,s]\) preserva a lei conjunta desse vetor, pois suas coordenadas são gaussianas centradas e independentes. A transformação troca \(X\) por \(-X\), mantém \(Z\) e preserva cada soma quadrática \(Q_j,\ldots ,Q_N\): como todas essas partições contêm \(s\), nenhum de seus intervalos cruza o ponto onde os sinais foram trocados. Mais precisamente, cada incremento de uma dessas partições contido em \([u,s]\) muda apenas de sinal, enquanto os demais permanecem inalterados; portanto, todos os quadrados que formam \(Q_j,\ldots ,Q_N\) são preservados. Assim, para toda função mensurável limitada \(h\),
e \(\mathbf{E}(XZ\mid \mathcal H_{j,N})=0\).
As \(\sigma \)-álgebras \(\mathcal H_{j,N}\) são crescentes e \(\sigma \bigl(\bigcup _{N\geq j}\mathcal H_{j,N}\bigr)=\mathcal G_j\). A convergência das esperanças condicionais em \(L^1\) fornece, portanto, \(\mathbf{E}(XZ\mid \mathcal G_j)=0\). A identidade desejada segue da expansão de \(Q_{j-1}\).
Acrescentar partições intermediárias não altera o problema. Podemos, pois, supor que cada passo insere um único ponto. Defina
A sequência \((\mathcal G_n)\) é decrescente. Pelo Lema 19.25,
Portanto, \((Q_n,\mathcal G_n)\) é um martingala reversa. De fato, iterando a identidade anterior e usando a propriedade da torre, para \(m\lt n\) obtemos
Além disso, \(\mathbf{E}Q_n=T\) para todo \(n\), de modo que a família é limitada em \(L^1\). Recordemos por que o teorema de convergência se aplica: para cada \(N\), a sequência finita \(Q_N,Q_{N-1},\ldots ,Q_0\), com as \(\sigma \)-álgebras na ordem inversa, é uma martingala usual. Aplicando a desigualdade de cruzamentos a ela e a seu oposto, obtemos, uniformemente em \(N\), cotas para os cruzamentos ascendentes e descendentes de qualquer intervalo racional pela sequência \(Q_0,\ldots ,Q_N\). Essas cotas dependem apenas de \(\sup _n\mathbf{E}|Q_n|=T\) e, portanto, não crescem com o horizonte \(N\). Fazendo \(N\to \infty \), o mesmo argumento usado na prova do Teorema de Convergência de Doob mostra que \((Q_n)\) possui limite quase certamente.
Se os comprimentos dos intervalos de \(\pi _n\) são \(\Delta t_1,\ldots ,\Delta t_{k(n)}\), então os incrementos são independentes e
Logo \(Q_n\to T\) em \(\L ^2\). O limite quase certo do martingala reversa só pode ser \(T\).
Fixe agora \(0\lt \alpha \lt 1/2\). Pelo Corolário 19.16, quase certamente existe uma constante aleatória \(C_T\) tal que, para \(n\) grande,
Consequentemente,
Como \(Q_n\to T\gt 0\) e \(|\pi _n|^\alpha \to 0\), as somas de variações ao longo de \(\pi _n\) tendem a infinito. Portanto, \(V_B(T)=\infty \).
Finalmente, aplique o argumento, com uma sequência fixa de partições, a cada intervalo \([a,b]\) com extremos racionais. Há apenas uma quantidade enumerável desses intervalos, de modo que, quase certamente, todos eles têm variação infinita simultaneamente. Todo intervalo não degenerado contém um subintervalo racional não degenerado; logo a variação total é infinita em todo intervalo não degenerado.
As trajetórias brownianas são contínuas, não diferenciáveis e têm variação quadrática igual ao tempo.
Seja \(B\) um movimento browniano padrão. Prove que \(\mathbf{E}[B(s)B(t)]=s\wedge t\) para \(s,t\geq 0\). Para \(0\leq t_1\lt \cdots \lt t_n\), determine a matriz de covariâncias do vetor \((B(t_1),\ldots ,B(t_n))\). Use essa matriz e a gaussianidade para recuperar a independência dos incrementos em intervalos disjuntos.
Ver solução
Este exercício fornece uma segunda construção do movimento browniano. A extensão de Kolmogorov produzirá primeiro um processo com as distribuições finito-dimensionais corretas; a continuidade será obtida depois, por uma estimativa diádica.
Para cada conjunto finito
considere a matriz
Mostre que \(\Sigma _T\) é não negativa definida. Uma forma de fazê-lo é verificar que, para \(a_1,\ldots ,a_n\in \mathbb {R}\),
\[ \sum _{i,j=1}^n a_i a_j(t_i\wedge t_j) = \int _0^\infty \left(\sum _{i=1}^n a_i\mathbb {1}_{[0,t_i]}(u)\right)^2\, \d u. \]Seja \(\mu _T\) a lei gaussiana centrada em \(\mathbb {R}^n\) com matriz de covariâncias \(\Sigma _T\). Mostre que a família \((\mu _T)\) é consistente sob projeções: se \(S\subset T\), a marginal de \(\mu _T\) nas coordenadas de \(S\) é \(\mu _S\).
Aplique o Teorema de Extensão de Kolmogorov da Seção 8.9 para obter uma probabilidade em
\[ \mathbb {R}^{[0,\infty )} \]cujas marginais finito-dimensionais são as medidas \(\mu _T\). Denote por
\[ X_t(\omega )=\omega (t) \]o processo coordenado. Prove que \(X_0=0\) quase certamente e que, para \(0\leq s\lt t\),
\[ X_t-X_s\sim \mathcal N(0,t-s). \]Mostre também que incrementos correspondentes a intervalos disjuntos são independentes.
Calcule o quarto momento dos incrementos e prove que
\[ \mathbf{E}|X_t-X_s|^4=3|t-s|^2. \]Fixe \(m\in \mathbb {N}\) e, para \(n\geq 0\), ponha
\[ D_n^{(m)} = \left\{ \frac{k}{2^n}:0\leq k\leq m2^n\right\} . \]Defina
\[ M_n^{(m)} = \max _{1\leq k\leq m2^n} \left| X_{k2^{-n}}-X_{(k-1)2^{-n}} \right|. \]Mostre que, para todo \(0\lt \alpha \lt 1/4\),
\[ \sum _{n=1}^\infty \P \! \left(M_n^{(m)}\gt 2^{-\alpha n}\right)\lt \infty . \]Conclua, por Borel–Cantelli, que
\[ M_n^{(m)}\leq 2^{-\alpha n} \]para todo \(n\) suficientemente grande, quase certamente.
Seja \(L_n^{(m)}\) a interpolação linear dos valores \(X_{k2^{-n}}\) na malha \(D_n^{(m)}\). Prove que
\[ \| L_{n+1}^{(m)}-L_n^{(m)}\| _\infty \leq M_{n+1}^{(m)}. \]Conclua que \((L_n^{(m)})\) converge uniformemente, quase certamente, para uma função contínua \(B^{(m)}\) em \([0,m]\).
Mostre que, para cada \(t\in [0,m]\),
\[ L_n^{(m)}(t)\longrightarrow X_t \qquad \text{em }L^2. \]Deduz-se que \(B^{(m)}(t)=X_t\) quase certamente. Explique por que as versões \(B^{(m)}\) podem ser escolhidas compatíveis nos intervalos sobrepostos e, assim, definem um processo contínuo \(B=(B_t)_{t\geq 0}\) que é modificação de \(X\). Conclua que \(B\) é um movimento browniano padrão.
Ver solução
Para o primeiro item, a identidade sugerida mostra diretamente que \(a^\mathsf T\Sigma _Ta\geq 0\). Portanto existe uma lei gaussiana centrada com essa matriz de covariâncias. Se \(S\subset T\), a projeção de um vetor gaussiano continua sendo gaussiana, com a submatriz de covariâncias correspondente; logo sua lei é \(\mu _S\). A família é, portanto, consistente.
A extensão de Kolmogorov produz o processo coordenado \(X\). Como \(\operatorname {Var}(X_0)=0\), temos \(X_0=0\) quase certamente. Além disso,
para \(s\lt t\). O vetor de incrementos é gaussiano. Incrementos sobre intervalos disjuntos têm covariância zero, calculada a partir de \(\operatorname {Cov}(X_s,X_t)=s\wedge t\); portanto são independentes. Assim,
Se \(Z\sim \mathcal N(0,\sigma ^2)\), então \(\mathbf{E}Z^4=3\sigma ^4\). Logo
Por Markov e pela união,
A série converge quando \(\alpha \lt 1/4\), e Borel–Cantelli fornece a cota eventual para \(M_n^{(m)}\).
As interpolações \(L_n^{(m)}\) e \(L_{n+1}^{(m)}\) coincidem nos pontos da malha \(D_n^{(m)}\). Em cada intervalo dessa malha, a diferença é linear em cada metade e seu maior módulo é atingido no ponto médio. Nesse ponto,
Portanto
Como \(\sum _n2^{-\alpha n}\lt \infty \), as interpolações formam, quase certamente, uma sequência uniformemente de Cauchy e convergem para uma função contínua \(B^{(m)}\).
Fixe agora \(t\in [0,m]\). Se \(a_n\leq t\leq b_n\) são os extremos do intervalo diádico de nível \(n\) que contém \(t\), então \(L_n^{(m)}(t)\) é uma combinação convexa de \(X_{a_n}\) e \(X_{b_n}\). Pela desigualdade triangular em \(L^2\),
a menos de uma constante inessencial no primeiro nível. Logo \(L_n^{(m)}(t)\to X_t\) em \(L^2\), portanto em probabilidade. Por outro lado, \(L_n^{(m)}(t)\to B^{(m)}(t)\) quase certamente; a unicidade do limite em probabilidade dá
Para \(m\lt r\), as versões \(B^{(m)}\) e \(B^{(r)}\) coincidem quase certamente em todo ponto racional de \([0,m]\). Intersectando esses eventos de probabilidade um e usando a continuidade, elas coincidem em todo \([0,m]\). Assim podem ser coladas numa modificação contínua \(B\) de \(X\) em \([0,\infty )\). Como uma modificação possui as mesmas distribuições finito-dimensionais, \(B\) tem incrementos gaussianos independentes,
e trajetórias contínuas. Portanto \(B\) é um movimento browniano padrão.
Na construção de Lévy, considere um intervalo diádico \([a,b]\) de comprimento \(2^{-(n-1)}\) e seu ponto médio \(d\). Supondo conhecidos \(B(a)\) e \(B(b)\) e tomando \(Z_d\sim N(0,1)\) independente desses valores, mostre que a escolha
é exatamente a distribuição condicional do valor browniano no ponto médio. Calcule a média e a variância condicionais.
Ver solução
Com a notação das funções-tenda \(F_n\) da construção de Lévy, prove que, para todo \(c\gt \sqrt{2\log 2}\),
para todo \(n\) suficientemente grande, quase certamente. Conclua que \(\sum _nF_n\) converge uniformemente em \([0,1]\).
Ver solução
Seja \(B\) um movimento browniano padrão e fixe \(a\gt 0\).
Verifique diretamente, pelas distribuições finito-dimensionais, que
\[ \widetilde B(t)=a^{-1}B(a^2t) \]é novamente um movimento browniano padrão.
Para \(t\gt 0\), defina \(\widehat B(t)=tB(1/t)\) e \(\widehat B(0)=0\). Calcule sua covariância e explique por que a continuidade em \(0\) é o único ponto adicional a ser verificado na inversão temporal.
Ver solução
\(\widetilde B\) é gaussiano centrado, contínuo, e
Logo tem as leis finito-dimensionais brownianas. Para \(0\lt s\leq t\),
O processo é gaussiano centrado e é contínuo em \((0,\infty )\); resta apenas \(tB(1/t)\to 0\) em \(t\downarrow 0\), equivalente a \(B(u)/u\to 0\) quando \(u\to \infty \).
Pela lei forte aplicada aos incrementos independentes \(B(k)-B(k-1)\sim N(0,1)\),
Para controlar os tempos entre inteiros, ponha
Pela estacionariedade dos incrementos, pelo princípio de reflexão e pela cauda gaussiana, para cada \(\varepsilon \gt 0\) existem constantes \(C,c\gt 0\) tais que
A série converge; Borel–Cantelli implica \(M_n/n\to 0\) q.c. Se \(u\in [n,n+1]\), então
Logo \(B(u)/u\to 0\) q.c., e portanto \(tB(1/t)\to 0\) quando \(t\downarrow 0\).
Ponte browniana. Para \(0\leq t\leq 1\), defina
Mostre que \(\beta \) é um processo gaussiano centrado e calcule
\[ \operatorname {Cov}(\beta (s),\beta (t)). \]Prove que \(\beta (0)=\beta (1)=0\) e explique por que \(\beta \) não é um movimento browniano.
Mostre que \(\beta \) e \(B(1)\) são independentes.
Ver solução
Fixe \(0\lt \alpha \lt 1/2\). Use o módulo de continuidade de Lévy para provar que, em todo intervalo compacto, uma trajetória browniana é Hölder-contínua de ordem \(\alpha \) quase certamente. Mostre também por que o mesmo argumento falha no expoente crítico \(\alpha =1/2\).
Ver solução
Fixe \(T\gt 0\). Para a partição uniforme
defina
Calcule \(\mathbf{E}[Q_n]\) e \(\operatorname {Var}(Q_n)\) e conclua que \(Q_n\to T\) em \(L^2\). Compare essa conclusão com o teorema quase certo para partições encaixadas.
Ver solução
Prove que toda função contínua de variação total finita possui variação quadrática nula ao longo de qualquer sequência de partições cuja malha tende a zero. Use esse fato e a variação quadrática browniana para obter novamente que as trajetórias de \(B\) têm variação total infinita em todo intervalo não degenerado.
Ver solução
Para cada tempo determinístico \(t\), o teorema de não diferenciabilidade em tempo fixo fornece
Explique por que não se pode concluir a não diferenciabilidade simultânea em todos os tempos tomando simplesmente uma união não enumerável de eventos nulos. Identifique o argumento adicional do teorema de Paley–Wiener–Zygmund que supera essa dificuldade.
Ver solução
Mostre que \(A=\int _0^1B_s\, ds\) é gaussiana centrada e calcule sua variância.
Para \(Z=\{ t\in [0,1]:B_t=0\} \), prove que \(\lambda (Z)=0\) quase certamente.
Ver solução
Mostre que \(\mathbf{E}Z_N(t)=0\) e
\[ \operatorname {Cov}(Z_N(s),Z_N(t))=s\wedge t-st. \]Fixe \(0\le t_1\lt \cdots \lt t_k\le 1\) e escreva o vetor \((Z_N(t_1),\ldots ,Z_N(t_k))\) como soma normalizada de vetores i.i.d. centrados.
Use o TLC multidimensional para obter convergência para um vetor gaussiano com a covariância acima.
Se \(B^\circ (t)=B_t-tB_1\), verifique que
\[ \operatorname {Cov}(B^\circ (s),B^\circ (t))=s\wedge t-st \]e conclua a convergência finito-dimensional para a ponte browniana.
Ver solução
A média é imediata. Para \(s\le t\),
Somando as \(N\) contribuições independentes e dividindo por \(N\), obtemos \(\operatorname {Cov}(Z_N(s),Z_N(t))=s\wedge t-st\).
Para tempos fixos,
Os vetores somados são i.i.d., centrados e limitados. O TLC multidimensional dá um limite gaussiano centrado com a matriz de covariância calculada. Por fim,
logo esse vetor limite coincide com as marginais finito-dimensionais da ponte browniana.