Processos estocásticos
Até aqui estudamos variáveis aleatórias isoladas. Um processo estocástico organiza uma família inteira delas, indexada por tempo, posição ou outra escala. Isso introduz uma nova dimensão: além das leis em instantes fixados, passamos a estudar também trajetórias e informação acumulada.
Ao longo do capítulo, \((\Omega ,\mathcal{F},\P )\) é um espaço de probabilidade e \((S,\mathcal S)\) é um espaço mensurável.
15.1 Coordenadas e trajetórias
Na maior parte das aplicações, \(T=\mathbb N_0\) ou \(T=[0,\infty )\) e o índice é interpretado como tempo. Nada na definição exige essa interpretação: um campo aleatório pode ser indexado pelos pontos de \(\mathbb {R}^d\), e uma imagem aleatória, pelas coordenadas de seus pixels.
A expressão \(X_t(\omega )\) reúne duas leituras complementares. Para \(t\) fixo, \(X_t\) é uma variável aleatória. Para \(\omega \) fixo, a função
é chamada trajetória ou caminho amostral. Um gráfico produzido por simulação representa uma trajetória, não o processo inteiro.
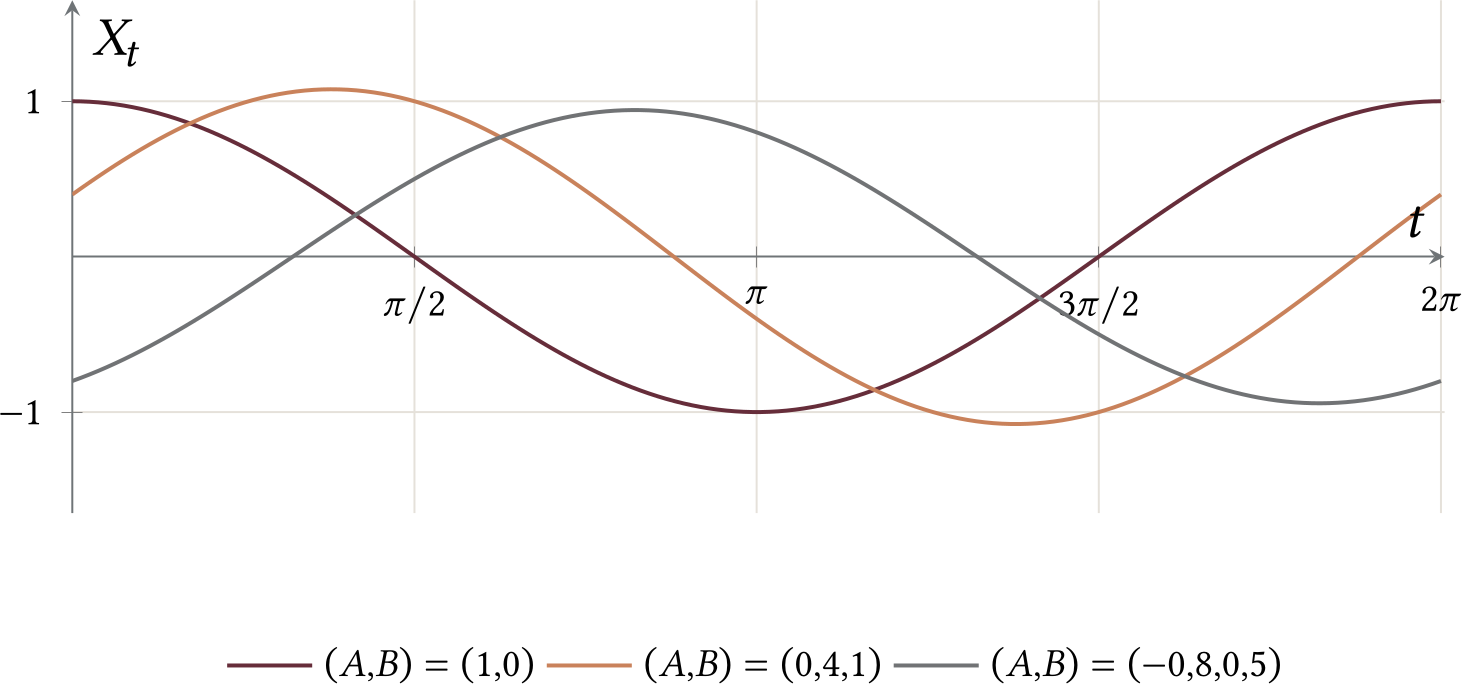
15.2 Leis finito-dimensionais
Escolhidos \(t_1,\ldots ,t_k\in T\), o vetor
tem uma distribuição em \((S^k,\mathcal S^{\otimes k})\). Essas distribuições, quando variam os instantes e a dimensão, formam as leis finito-dimensionais do processo.
Elas contêm mais informação do que as leis marginais de cada coordenada. Se \(Z\) tem distribuição de Bernoulli de parâmetro \(1/2\), o processo \(X_n=Z\) e uma sequência \((Y_n)\) de variáveis de Bernoulli independentes têm a mesma distribuição em cada instante. Entretanto,
As leis bidimensionais já distinguem os dois processos.
A passagem de trajetórias para leis finito-dimensionais pode ser visualizada diretamente no processo
Para dois tempos \(s\) e \(t\) fixados, cada trajetória produz um ponto \((X_s,X_t)\) no plano. Ao variar a realização, esses pontos formam uma amostra da lei bidimensional do processo nesses dois tempos.
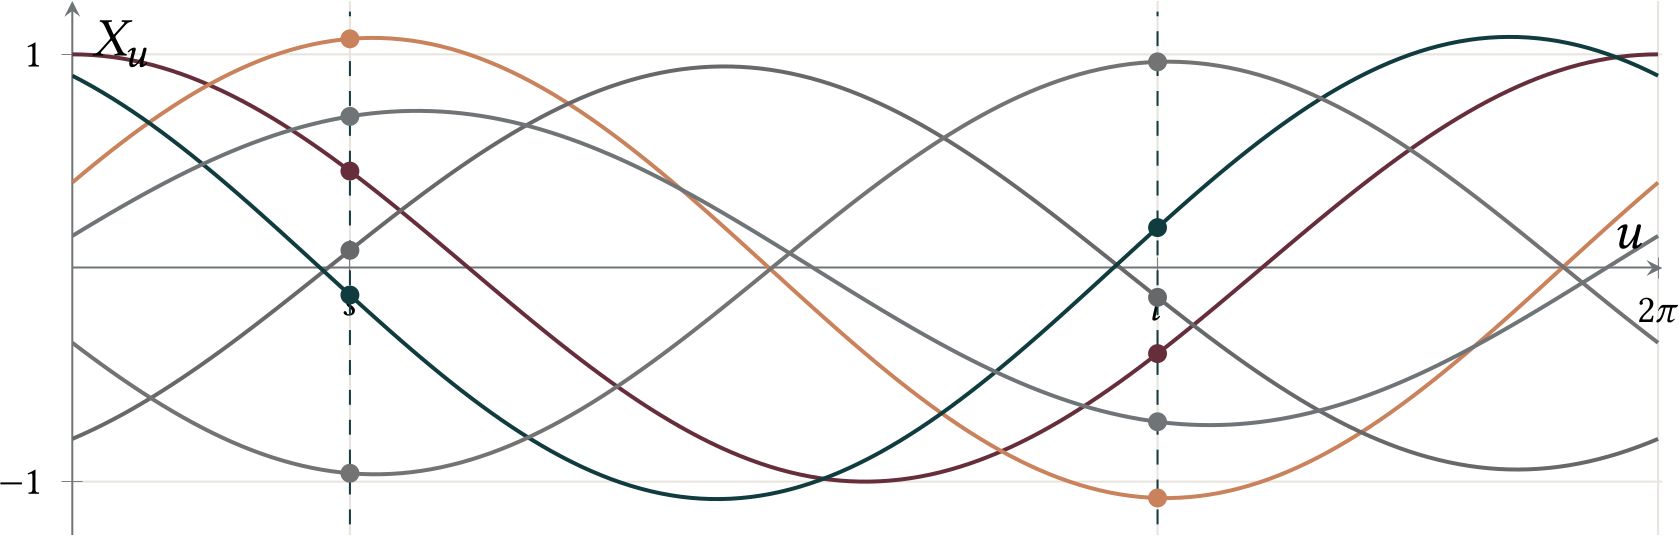
(a) Seis trajetórias observadas nos tempos \(s\) e \(t\).
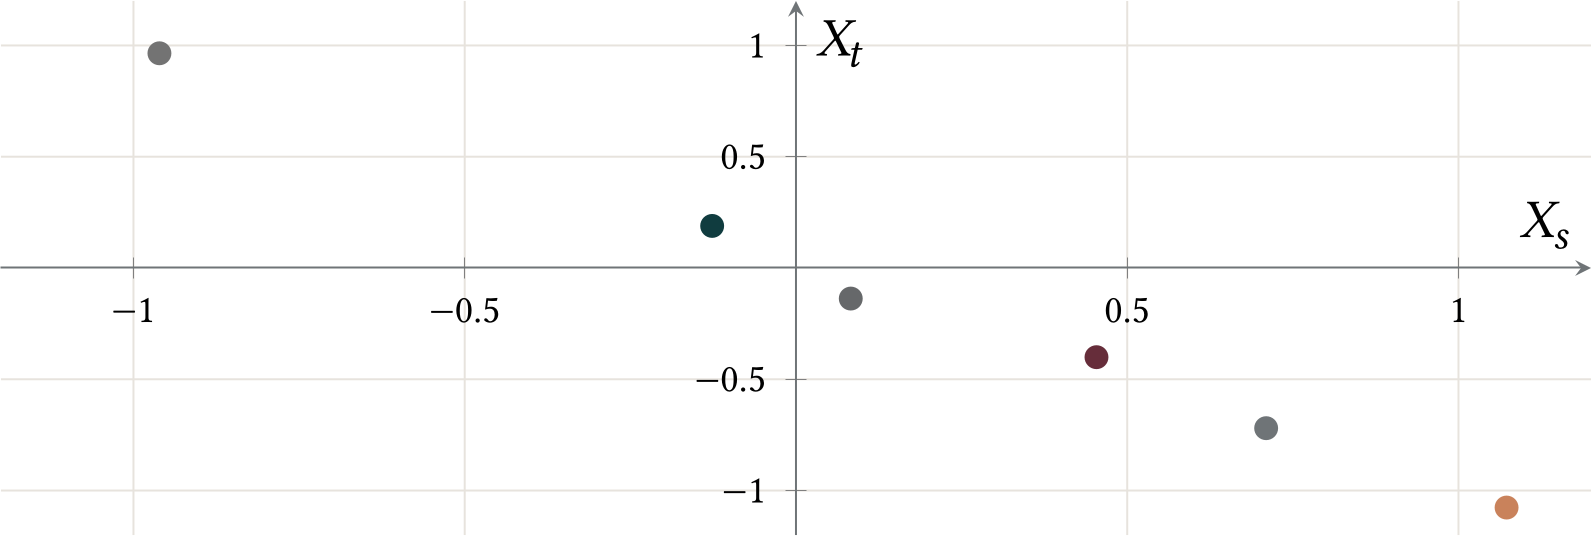
(b) Os pares correspondentes \((X_s,X_t)\).
As leis finito-dimensionais não podem ser escolhidas arbitrariamente. Remover coordenadas deve produzir a marginal correspondente, e permutar os tempos deve apenas permutar as coordenadas. Essas condições são chamadas de consistência projetiva. Reciprocamente, sob as hipóteses topológicas da Seção 8.9, o Teorema de Extensão de Kolmogorov constrói uma probabilidade no espaço produto \(S^T\) a partir de uma família consistente. Assim, especificar as leis finito-dimensionais é uma maneira de construir um processo.
As probabilidades coincidem nos cilindros que dependem de um número finito de coordenadas. Esses cilindros formam um \(\pi \)-sistema que gera a \(\sigma \)-álgebra produto. A unicidade de medidas conclui.
Quando \(S=\mathbb {R}\) e os segundos momentos existem, a função média e a função de covariância são
Em geral, essas duas funções não determinam todas as leis finito-dimensionais. Há, porém, uma classe importante em que isso ocorre.
Pela Proposição 12.22, para um processo gaussiano, \(m\) e \(K\) determinam todas as leis finito-dimensionais. A função \(K\) deve ser simétrica e não negativa definida:
para quaisquer \(a_1,\ldots ,a_k\in \mathbb {R}\) e \(t_1,\ldots ,t_k\in T\).
A estacionariedade é, portanto, uma propriedade das leis finito-dimensionais: deslocar simultaneamente os instantes de observação não altera a lei conjunta.
15.2.1 Do TLC às leis finito-dimensionais do movimento browniano
As leis finito-dimensionais permitem ver um processo surgir a partir de um teorema que, à primeira vista, fala apenas de somas de variáveis aleatórias. Sejam \(X_1,X_2,\ldots \) i.i.d., com
Com
o passeio reescalado é
O Teorema do Limite Central já determina o comportamento conjunto de \(W_n\) em qualquer coleção finita de tempos.
Para \(j=1,\ldots ,k\), os incrementos por blocos
são independentes para cada \(n\), pois dependem de blocos disjuntos das variáveis \(X_i\).
Se
então \(m_{n,j}/n\to t_j-t_{j-1}\) e
Pelo Teorema do Limite Central, Teorema 12.24,
Como os incrementos são independentes para cada \(n\), suas funções características fatoram. Para \(u=(u_1,\ldots ,u_k)\in \mathbb {R}^k\),
O limite é a função característica de um vetor \(Y=(Y_1,\ldots ,Y_k)\) de gaussianas independentes, com \(Y_j\sim N(0,t_j-t_{j-1})\). Pelo Teorema 12.19,
Se \(A:\mathbb {R}^k\to \mathbb {R}^k\) é a aplicação triangular
então
Para todo \(a\in \mathbb {R}^k\),
Pelo Corolário 12.20, \(A Y_n\xrightarrow dA Y\). Escrevendo
obtemos o vetor limite desejado. O vetor resultante é gaussiano centrado e, se \(i\le j\),
Logo
como afirmado.
O Teorema do Limite Central começa, portanto, a produzir o movimento browniano antes mesmo da construção de suas trajetórias. O resultado, porém, fornece apenas convergência das leis finito-dimensionais. A convergência do processo inteiro exige também controle das trajetórias. O Capítulo 19 trata da construção do movimento browniano e das propriedades que não podem ser vistas a partir de um número finito de tempos.
15.3 Igualdade em lei, modificações e trajetórias
As leis finito-dimensionais descrevem o processo em qualquer coleção finita de índices. Propriedades que envolvem uma trajetória inteira exigem mais cuidado.
\(X\) e \(Y\) têm a mesma lei se possuem as mesmas leis finito-dimensionais;
\(Y\) é uma modificação ou versão de \(X\) se
\[ \P (X_t=Y_t)=1 \qquad \text{para todo }t\in T; \]\(X\) e \(Y\) são indistinguíveis se existe \(N\in \mathcal{F}\), com \(\P (N)=0\), tal que
\[ X_t(\omega )=Y_t(\omega ) \qquad \text{para todo }t\in T\text{ e todo }\omega \notin N. \]
Indistinguibilidade implica ser modificação, e ser modificação implica igualdade das leis finito-dimensionais. A ordem dos quantificadores é decisiva: ser modificação permite um conjunto excepcional diferente para cada \(t\), enquanto a indistinguibilidade exige um único conjunto nulo fora do qual todas as coordenadas coincidem simultaneamente.
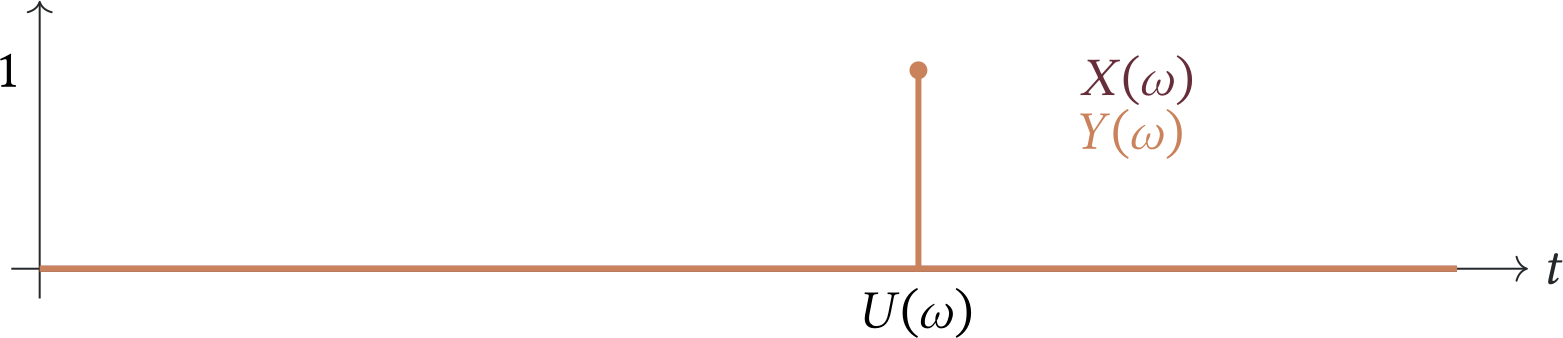
Essa distinção explica por que a continuidade das trajetórias costuma ser formulada como existência de uma modificação contínua. A lei do processo pode admitir uma representação regular mesmo quando a versão inicialmente construída não possui essa regularidade.
15.4 Informação ao longo do tempo
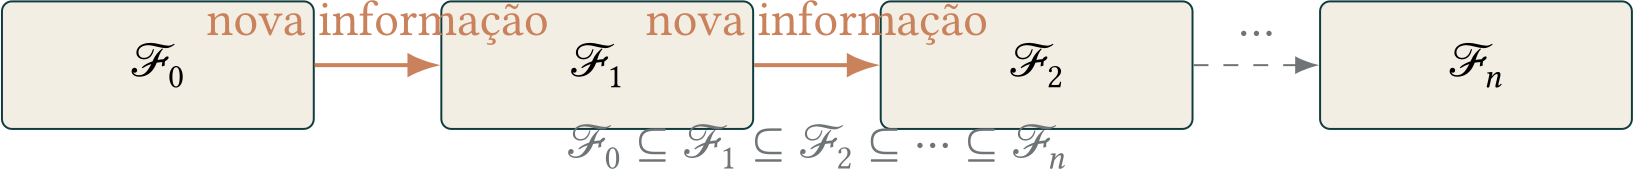
Previsões condicionais dependem da informação disponível em cada instante. Essa informação é organizada por uma filtração.
A \(\sigma \)-álgebra \(\mathcal{F}_t\) representa a informação disponível até o instante \(t\). A inclusão expressa que a informação adquirida não é esquecida.
A menor filtração à qual \(X\) é adaptado é sua filtração natural,
Uma filtração maior pode incluir informações externas reveladas ao longo do tempo. A filtração é parte do modelo: mudar a informação disponível pode mudar uma esperança condicional e, portanto, uma previsão.
15.5 Tempos de parada
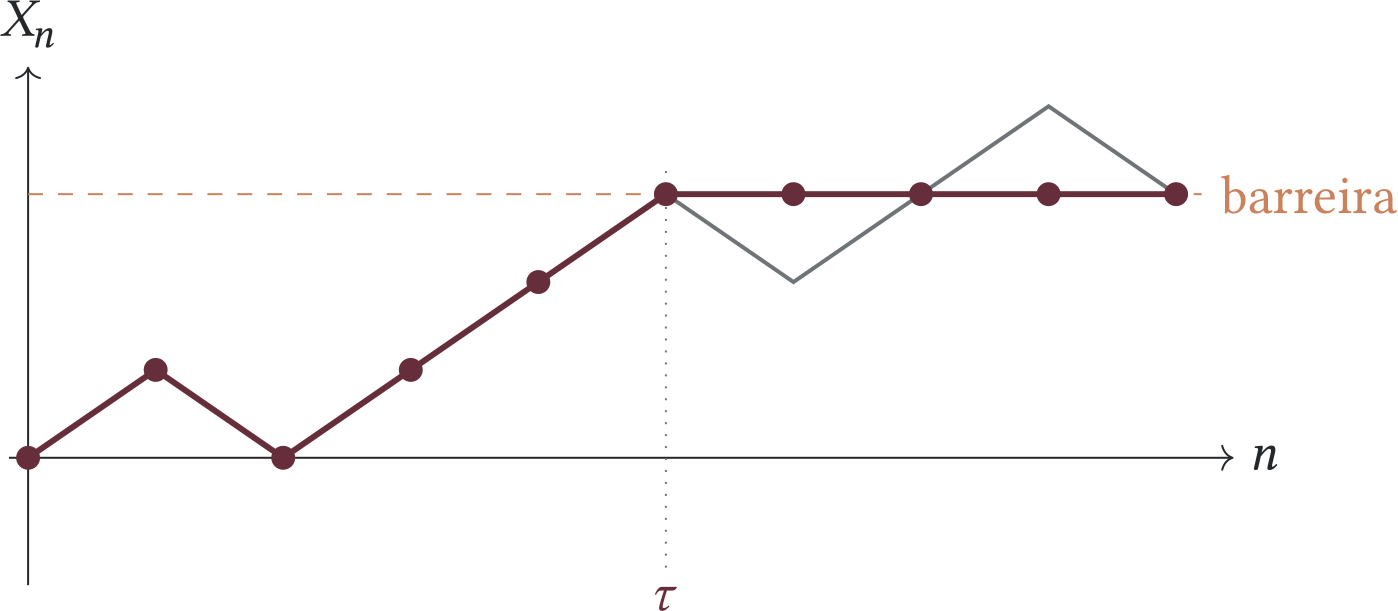
Uma regra de interrupção é admissível quando a decisão de parar pode ser tomada com a informação presente, sem consultar o futuro.
Como \(\{ \tau =n\} =\{ \tau \leq n\} \setminus \{ \tau \leq n-1\} \), a definição é equivalente a exigir \(\{ \tau =n\} \in \mathcal{F}_n\) para todo \(n\). Todo tempo determinístico é um tempo de parada.
Para um tempo de parada \(\tau \), o processo parado é
Ele acompanha \(X\) até \(\tau \) e depois permanece constante. Essa operação é central no capítulo de martingalas.
15.6 Quatro exemplos fundamentais
O conjunto de índices pode ser discreto ou contínuo, e o mesmo vale para o espaço de estados. A tabela organiza quatro modelos que reaparecerão nos capítulos seguintes.
| Estado discreto | Estado contínuo | |
|---|---|---|
| Tempo discreto | passeio aleatório | processo autorregressivo |
| Tempo contínuo | processo de Poisson | movimento browniano |
15.6.1 Passeio aleatório
Se \(\xi _1,\xi _2,\ldots \) são independentes e identicamente distribuídas, o processo de somas parciais
é um passeio aleatório. Se \(\mathbf{E}\xi _1=\mu \) e \(\operatorname {Var}(\xi _1)=\sigma ^2\lt \infty \), então
No caso \(\P (\xi _k=1)=p\) e \(\P (\xi _k=-1)=1-p\), o estado pertence a \(\mathbb {Z}\).
15.6.2 Processo autorregressivo
Se \((\varepsilon _n)\) é uma sequência de inovações i.i.d., com média zero e independente de \(X_0\), o modelo
é um processo autorregressivo de ordem um. Iterando a recursão,
Quando \(|\varphi |\lt 1\), a influência da condição inicial decai geometricamente. Se \(X_0\) é escolhido na distribuição de equilíbrio, a lei de \(X_n\) não muda com \(n\), embora as coordenadas permaneçam dependentes.
15.6.3 Processo de Poisson
Um processo de Poisson de taxa \(\lambda \gt 0\) é um processo de contagem \((N_t)_{t\geq 0}\) com \(N_0=0\), incrementos independentes e
Em sua realização usual como processo de contagem, há uma versão cujas trajetórias são contínuas à direita, constantes por trechos e sobem uma unidade em cada chegada. Além disso,
15.6.4 Uma primeira visão do movimento browniano
O exemplo contínuo central merece aparecer antes de sua construção rigorosa.
\(B_0=0\) quase certamente;
seus incrementos em intervalos disjuntos são independentes;
\(B_{t+h}-B_t\sim \mathcal N(0,h)\);
possui trajetórias contínuas quase certamente.
As três primeiras condições determinam as leis finito-dimensionais; a quarta seleciona uma versão com trajetórias contínuas. Para \(0\leq s\leq t\),
e o incremento final é independente de \(B_s\). Logo,
O processo é gaussiano e, portanto, essa média e essa covariância determinam suas leis finito-dimensionais. Sua existência, sua regularidade e a geometria de suas trajetórias serão estudadas no Capítulo 19.
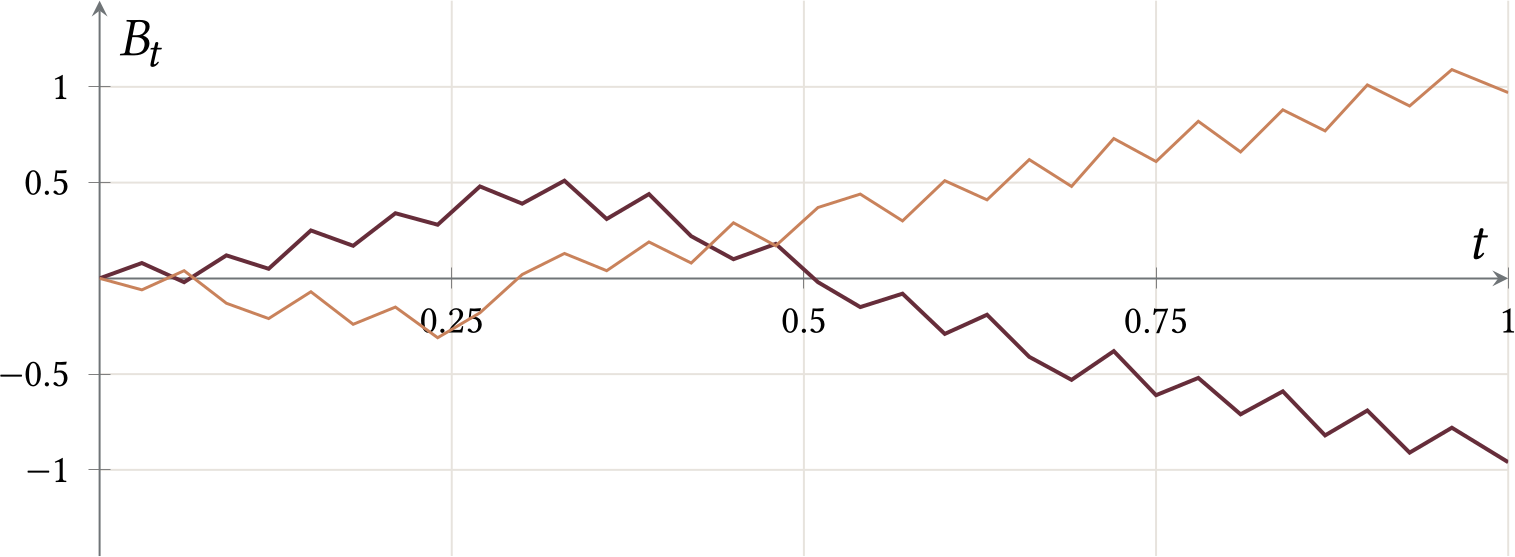
A propriedade de Markov será o primeiro uso central dessa linguagem.
Seja \(X_t=A+tB\), \(t\in \mathbb {R}\), onde \((A,B)\) é um vetor aleatório com segundos momentos finitos. Calcule a função média e a função de covariância de \(X\) em termos dos momentos de \(A\) e \(B\). Ver solução
Construa dois processos \((X_n)\) e \((Y_n)\) com as mesmas marginais unidimensionais, mas leis bidimensionais diferentes. Mostre explicitamente em qual evento as probabilidades diferem.
Ver solução
Prove que processos que são modificações um do outro têm as mesmas leis finito-dimensionais. Mostre que a igualdade em lei não implica que os processos sejam modificações, mesmo quando estão definidos no mesmo espaço de probabilidade.
Ver solução
Seja \((X_t)\) um processo gaussiano centrado com \(K(s,t)=e^{-|t-s|}\). Calcule a distribuição de \(X_t-X_s\) e verifique que o processo é estacionário em sentido estrito.
Ver solução
Se \(X\) é adaptado a \((\mathcal{F}_n)\) e \(g:S\to \mathbb {R}\) é mensurável, prove que \((g(X_n))\) é adaptado. Se \(Y_n\) é \(\mathcal{F}_{n+1}\)-mensurável, ele precisa ser adaptado a \((\mathcal{F}_n)\)?
Ver solução
Se \(\sigma \) e \(\tau \) são tempos de parada em tempo discreto, prove que \(\sigma \wedge \tau \) e \(\sigma \vee \tau \) também são tempos de parada.
Ver solução
Se \(S_n=\xi _1+\cdots +\xi _n\), onde as \(\xi _k\) são i.i.d., centradas e têm variância \(\sigma ^2\), prove que \(\operatorname {Cov}(S_m,S_n)=\sigma ^2\min \{ m,n\} \).
Ver solução
Partindo dos axiomas do movimento browniano, determine a lei conjunta de \((B_s,B_t)\) para \(0\lt s\lt t\) e calcule a lei condicional de \(B_t\) dado \(B_s\).
Ver solução
Mostre que a contagem em \(I\subset [k,k+1)\) é \(\operatorname {Poisson}(\lambda |I|)\).
Mostre que contagens em subintervalos disjuntos são independentes.
Conclua que \((N(t))_{t\ge 0}\) é um processo de Poisson de taxa \(\lambda \).
Ver solução
Prove que
\[ G_t\sim G(n,1-e^{-t}). \]Se \(\tau _\textrm {comp}\) é o instante em que o grafo se torna completo, mostre que
\[ \P (\tau _\textrm {comp}\le t)=(1-e^{-t})^N. \]Calcule \(\mathbf{E}\tau _\textrm {comp}\) e prove que
\[ \mathbf{E}\tau _\textrm {comp}=H_N=\sum _{j=1}^N\frac1j. \]