Integral de Lebesgue
No capítulo anterior, variáveis aleatórias apareceram como funções mensuráveis. Para trabalhar com médias, limites e valores esperados, precisamos agora integrar essas funções em espaços de medida gerais.
5.1 Integral de Lebesgue
A integral de Lebesgue é definida em um espaço de medida arbitrário \((\Omega ,\mathcal F,\mu )\). Não suporemos que \(\mu (\Omega )\) seja finita. Quando a finitude da medida for necessária, ela aparecerá explicitamente no enunciado; no caso de medidas de probabilidade, essa hipótese é automaticamente satisfeita.
Quando permitirmos funções com valores em \([0,\infty ]\), esse conjunto será munido da \(\sigma \)-álgebra gerada pelos intervalos \((a,\infty ]\), \(a\geq 0\). Equivalentemente, trata-se da \(\sigma \)-álgebra de Borel da reta estendida, restrita a \([0,\infty ]\). Assim, \(f:\Omega \to [0,\infty ]\) é mensurável se, e somente se, \(\{ f\gt a\} \in \mathcal{F}\) para todo \(a\geq 0\). Na aritmética de \([0,\infty ]\) adotaremos ainda as convenções
A integral de Riemann organiza a soma particionando o domínio. Num espaço abstrato, essa geometria pode não existir. Lebesgue desloca a aproximação para os valores da função. A construção avança por camadas, começando pelas funções simples e chegando às funções mensuráveis gerais.
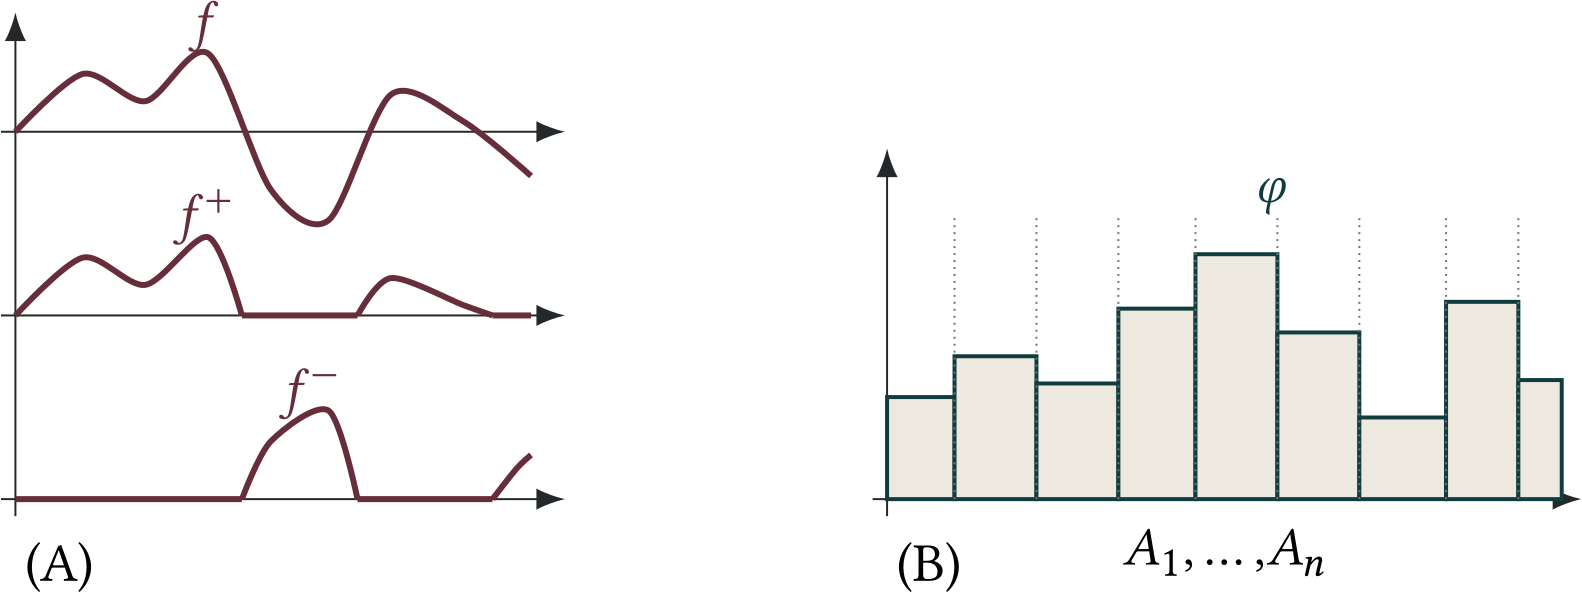
Se \(f\) é simples e não negativa, escrevemos
para alguma partição mensurável \(\Omega =\bigcup _{k=1}^nA_k\), com \(a_k\geq 0\), e definimos
Essa soma assume valores em \([0,\infty ]\). Para uma função simples com valores reais, a mesma fórmula é usada sempre que a parte positiva ou a parte negativa tiver integral finita; em particular, ela é sempre bem definida para funções simples integráveis. Essa ressalva evita a forma indeterminada \(\infty -\infty \) quando a medida não é finita. Dois infinitos não se cancelam por cortesia da notação.
Para uma função mensurável não negativa \(f\), tomamos o supremo das integrais das funções simples que aproximam \(f\) por baixo:
onde \(\phi \) percorre as funções simples não negativas. Se essa integral for finita, diremos que \(f\) é integrável.
Finalmente, para uma função mensurável geral, separamos suas partes positiva e negativa,
onde \(f^+=\max (f,0)\) e \(f^-=\max (-f,0)\), e integramos cada parte. Assim, a construção inteira se apoia no primeiro caso: funções simples não negativas.
A construção exige primeiro uma verificação: a integral de uma função simples deve depender da função, não da representação escolhida.
Os conjuntos \(A_i\cap B_j\) formam um refinamento comum das duas partições. Se \(A_i\cap B_j\neq \varnothing \), então \(f(x)=a_i=b_j\) nesse conjunto. Se a interseção é vazia, sua medida é zero, de modo que o termo correspondente também não contribui. Portanto,
As igualdades valem também quando o valor comum é \(+\infty \), pois todos os termos são não negativos. Para funções simples integráveis, aplica-se o mesmo argumento separadamente às partes positiva e negativa.
\(\)
\(\)⇒\(\)\(\) Seja \(f\) mensurável e não negativa. Para cada \(n\in \mathbb N\), dividimos \([0,\infty ]\) em \(2^{2n}+1\) intervalos, dos quais \(2^{2n}\) têm comprimento \(2^{-n}\). Escreva
para \( k = 1,2, \ldots , 2 ^{2n} \) e \(I_{n, 2 ^{2n} +1} = [2 ^n, \infty ] .\)
Para \(n\) fixo, os conjuntos \(I_{n,k}\) são disjuntos e cobrem \([0,\infty ]\). Defina então os conjuntos mensuráveis
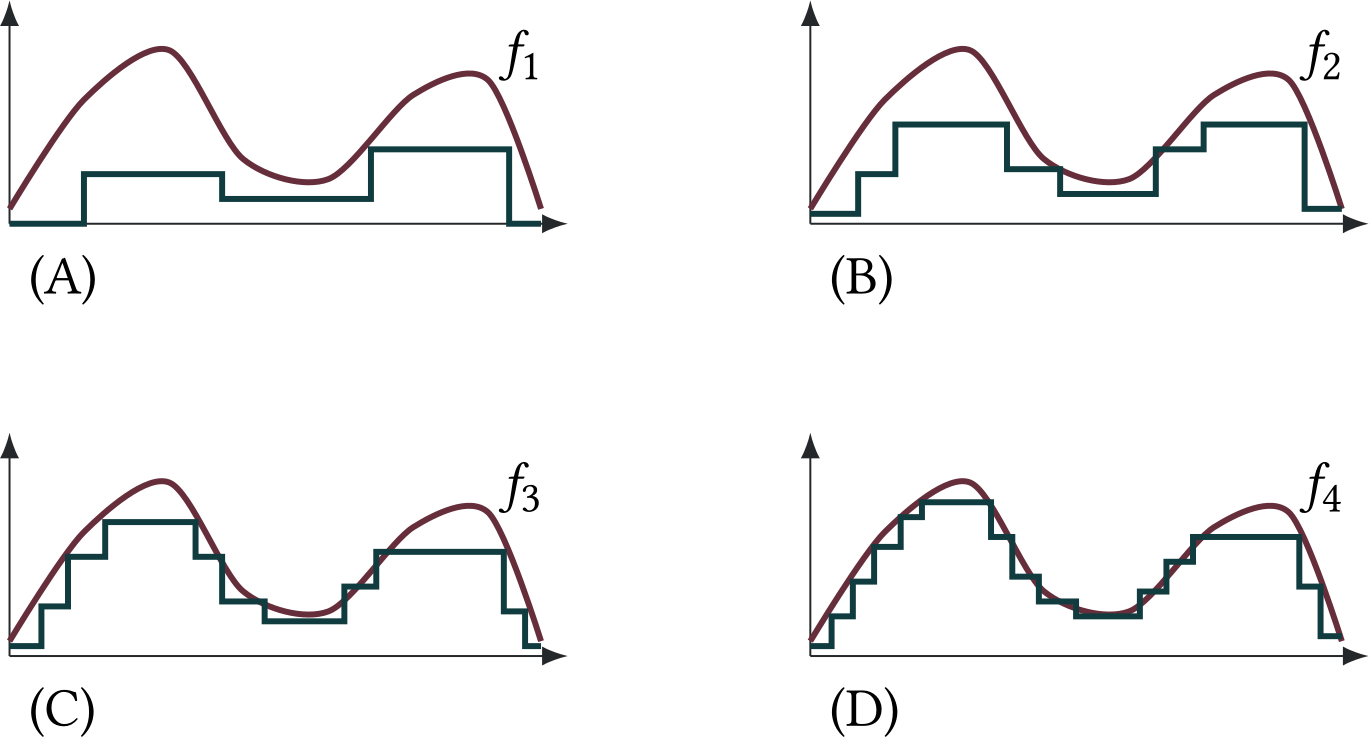
Então as funções simples
satisfazem \(0\leq f_n\leq f_{n+1}\leq f\). De fato, elas são o arredondamento diádico de \(f\) por baixo, truncado na altura \(2^n\); nos pontos em que \(f\) é finita,
Para \(f(x)\lt \infty \), vale \(0\leq f(x)-f_n(x)\lt 2^{-n}\) tão logo \(f(x)\lt 2^n\); se \(f(x)=\infty \), então \(f_n(x)=2^n\). Logo \(f_n\uparrow f\) pontualmente. Se \( f \) for limitada, a convergência é uniforme.
\(\)\(\)⇐\(\)\(\) A recíproca segue do fato, já provado, de que o limite pontual de funções mensuráveis é mensurável.
Assim, as funções simples fornecem aproximações canônicas das funções mensuráveis não negativas. Para funções limitadas, a construção pode ser refinada para dar controle uniforme.
\(\phi _{\varepsilon }(x)\leq f(x)\leq \psi _{\varepsilon }(x) \) para todo \(x\in A .\)
\(0\leq \psi _{\varepsilon }(x)-\phi _{\varepsilon }(x)\lt \varepsilon \) para todo \(x\in A .\)
Escolha \(N\in \mathbb N\) tal que \(f\lt N\varepsilon \) em \(A\) e ponha
Esses conjuntos são mensuráveis e formam uma partição de \(A\). Defina
Em cada \(A_k\), a primeira função é o extremo inferior e a segunda o extremo superior do intervalo correspondente. Assim, \(\phi _\varepsilon \leq f\leq \psi _\varepsilon \) e \(\psi _\varepsilon -\phi _\varepsilon =\varepsilon /2\lt \varepsilon \).
Pela monotonicidade que decorre diretamente da definição por supremo, \(\alpha :=\lim _n\int s_n\, \d\mu \) existe e satisfaz \(\alpha \leq \int f\, \d\mu \). Para a desigualdade inversa, fixe uma função simples \(0\leq s\leq f\) e \(0\lt c\lt 1\). Os conjuntos
crescem para \(\Omega \). Com efeito, se \(s(x)=0\) a afirmação é imediata; se \(s(x)\gt 0\), então \(cs(x)\lt s(x)\leq f(x)\) e \(s_n(x)\uparrow f(x)\). Como \(s\) é simples, a continuidade por baixo de \(\mu \), aplicada a cada conjunto de nível de \(s\), dá
Fazendo \(c\uparrow 1\) e tomando o supremo sobre todas as funções simples \(0\leq s\leq f\), obtemos \(\alpha \geq \int f\, \d\mu \).
Este lema é a forma elementar do princípio de convergência monótona: quando os aproximantes já são simples, a definição da integral contém o teorema. Mais adiante, o Teorema da Convergência Monótona reduzirá o caso geral exatamente a esta situação.
Dizemos que \(f\) é \(\textbf{{integrável}}\) se \(|f|\) é integrável. Equivalentemente, se ambas as funções \(f^+\) e \(f^-\) são integráveis. E nesse caso definimos
Dizemos que \(f\) é \(\textbf{{quase integrável}}\) se pelo menos uma das funções \(f^+\) e \(f^-\) é integrável. E nesse caso também definimos
A integral em um conjunto mensurável \(A \subseteq \Omega \) é definida como
5.2 Propriedades da integral de Lebesgue
As propriedades da integral seguem a mesma arquitetura de sua definição:
Estratégia dos três passos
primeiro, demonstramos a propriedade para funções simples;
depois, passamos às funções mensuráveis não negativas por aproximação monótona;
por fim, tratamos funções integráveis separando suas partes positiva e negativa.
(Monotonicidade.) Se \(f \leq g\) em quase todo ponto, então \(\displaystyle \int f\ \d{\mu } \leq \displaystyle \int g\ \d{\mu }\).
Se \(f = g\) em quase todo ponto, então as integrais são iguais.
(Linearidade.) \(\displaystyle \int (af + bg)\ \d{\mu } = a\displaystyle \int f\ \d{\mu } + b\displaystyle \int g\ \d{\mu }\).
\(\left| \displaystyle \int f\ \d{\mu }\right| \leq \displaystyle \int |f|\ \d{\mu }\).
Comecemos pela linearidade para funções não negativas. Para funções simples ela segue do refinamento comum das partições. De fato, se \(\varphi = \sum _i a_i \, \mathbb {1}_{A_i}\), \(\psi = \sum _j b_j \, \mathbb {1}_{B_j}\), então
Se \(f,g\geq 0\) e \(a,b\geq 0\), tome funções simples \(f_n\uparrow f\) e \(g_n\uparrow g\). Então \(af_n+bg_n\uparrow af+bg\). Pelo lema de passagem ao limite para aproximações simples,
Agora sejam \(f\) e \(g\) integráveis e escreva
onde
As funções \(u\) e \(v\) são não negativas e integráveis. Como \((af+bg)^++v=(af+bg)^-+u\), a linearidade já provada para funções não negativas fornece
Precisamos ainda registrar por que conjuntos nulos não afetam a integral. Se \(N\in \mathcal{F}\) e \(\mu (N)=0\), então, para toda função não negativa \(h\),
Com efeito, toda função simples abaixo de \(h\mathbb {1}_N\) se anula fora de \(N\) e, portanto, tem integral zero. Aplicando isso a \(h^+\) e \(h^-\), vemos que uma função integrável e qualquer modificação mensurável sua em \(N\) têm a mesma integral.
Para a monotonicidade, podemos assim modificar \(f\) e \(g\) no conjunto nulo excepcional e supor que \(f\leq g\) em todo ponto. A função \(g-f\) é não negativa e integrável; pela linearidade,
A igualdade quase certa implica as duas desigualdades e, portanto, a igualdade das integrais. Finalmente, de \(-|f|\leq f\leq |f|\) e da monotonicidade obtemos
o que prova a última afirmação.
Sejam \((\Omega ,\mathcal F,\mu )\) um espaço de medida e \(f,g\colon \Omega \to [0,\infty ]\) funções mensuráveis. Então:
\(\displaystyle \int _\Omega f \d{\mu }\lt \infty \) então \(f\lt \infty \) \(\mu \)-q.c.
\( \displaystyle \int _\Omega f\d{\mu } =0 \Longleftrightarrow f=0\) \(\mu \)-q.c.
Se \(f=g\) \(\mu \)-q.c. então \( \displaystyle \int _\Omega f \d{\mu } = \displaystyle \int _\Omega g \d{\mu } .\)
Seja \(I=\{ f=\infty \} \). Para todo \(n\geq 1\), \(n\mathbb {1}_I\leq f\) e, portanto,
Se a integral é finita, segue que \(\mu (I)=0\), o que prova o primeiro item.
Se \(f=0\) quase certamente, toda função simples \(0\leq s\leq f\) se anula fora de um conjunto nulo e tem integral zero. Pela definição por supremo, \(\int f\, \d\mu =0\). Reciprocamente, se a integral é zero, então, para \(A_n=\{ f\geq 1/n\} \),
Como \(\{ f\gt 0\} =\bigcup _{n\geq 1}A_n\), temos \(f=0\) quase certamente.
Por fim, se \(f=g\) fora de um conjunto nulo \(N\), então \(f\mathbb {1}_{N^c}=g\mathbb {1}_{N^c}\). As integrais de \(f\mathbb {1}_N\) e \(g\mathbb {1}_N\) são zero pelo argumento do parágrafo anterior. A aditividade para funções não negativas conclui que \(\int f\, \d\mu =\int g\, \d\mu \), inclusive quando o valor comum é infinito.
Observação. Uma consequência do Teorema 5.7, item 2, aplicada às partes positiva e negativa, é que, para qualquer função \(f\colon \Omega \to \mathbb {R}\) cuja integral esteja definida, temos a liberdade de mudar os valores de \(f(\omega )\) num conjunto \(\mu \)-negligenciável sem alterar o valor da integral, desde que a função resultante seja mensurável.
Em conjuntos de medida finita, a mensurabilidade é a única condição adicional necessária para que uma função limitada seja integrável.
Pela definição adotada, toda função integrável é mensurável. Para a recíproca, suponha que \(f\) seja mensurável e escolha \(M\lt \infty \) tal que \(|f|\leq M\) em \(A\). Então
e, portanto, \(f\) é integrável. É exatamente nesta estimativa que se usa a finitude de \(\mu (A)\); não é necessário supor que o espaço de medida seja completo.
5.3 Integração e Limites
Uma das razões para introduzir a integral de Lebesgue é sua estabilidade sob passagens ao limite. Os três teoremas desta seção distinguem as hipóteses que permitem trocar limite e integral. A ordem importa: cada resultado prepara o seguinte.
Para cada \(n\), tome a aproximação diádica por baixo de \(f_n\) no nível \(n\):
Como na Proposição 5.2, cada \(s_n\) é simples e \(0\leq s_n\leq f_n\). Além disso, a aproximação diádica melhora quando o nível aumenta e \(f_n\leq f_{n+1}\); portanto
Como \(f_n\uparrow f\), também \(s_n\uparrow f\) pontualmente.
Pelo lema de passagem ao limite para aproximações simples,
Por monotonicidade,
O teorema do confronto conclui que
Se \(f_n\colon \Omega \to [0,\infty ]\) são mensuráveis, então
Defina \(g_k(x)=\inf _{i\geq k}f_i(x)\). Então \(g_k\leq f_i\) para todo \(i\geq k\) e, portanto,
Além disso, \(0 \leq g_1 \leq g_2 \leq \cdots \), cada \(g_k\) é mensurável e \(g_k\uparrow \liminf _n f_n\). Pelo Teorema da Convergência Monótona,
Alterando as funções num único conjunto nulo, podemos supor que a convergência e todas as dominações valham em todo ponto. Assim \(|f|\leq g\), de modo que \(f\in L^1(\mu )\), e \(|f_n-f|\leq 2g\). Podemos aplicar o Lema de Fatou para a função \(2g - |f_n - f|\) e obter que
Como \(\int _\Omega 2g\, \d\mu \) é finita, podemos subtraí-la dos dois lados:
Portanto,
Por fim,
e, portanto,
5.4 Desigualdades integrais
As desigualdades desta seção pertencem à teoria da integral. Quando \(\mu =\P \) é uma medida de probabilidade, suas versões em termos de esperança são obtidas simplesmente escrevendo
Jensen expressa a interação entre convexidade e integração; Young conduz a Hölder, e Hölder conduz a Minkowski. A última dessas desigualdades será precisamente a desigualdade triangular da norma de \(L^p\).
Para \(s\lt t_0\lt t\), a convexidade implica
Assim, qualquer número \(m\) entre o supremo das inclinações secantes à esquerda e o ínfimo das inclinações secantes à direita define uma reta de suporte em \(t_0\).
Ponha
Pelo Lema 5.15, existe \(m\in \mathbb {R}\) tal que
A reta do lado direito, composta com \(f\), é integrável; portanto a parte negativa de \(\varphi (f)\) é integrável. Integrando,
e o último termo é zero.
Para uma medida de probabilidade, a desigualdade toma a forma
Para \(v\) fixado, a função
atinge seu mínimo em \(u=v^{q-1}\). Nesse ponto, \(p(q-1)=q\) e \(1/p+1/q=1\), de modo que \(h(u)=0\).
Se uma das integrais do lado direito é zero, o resultado segue do Teorema 5.7. Caso contrário, escreva
Pela desigualdade de Young,
Integrando e usando \(1/p+1/q=1\), obtemos
O caso \(p=1\) segue de \(|f+g|\leq |f|+|g|\). Para \(1\lt p\lt \infty \), seja \(q=p/(p-1)\). A desigualdade
mostra primeiro que \(|f+g|^p\) é integrável. Se sua integral é zero, não há nada a provar. Caso contrário, Hölder fornece
Como \((p-1)q=p\), a última integral é a correta para Hölder. Dividindo pelo último fator e usando \(p-p/q=1\), obtemos a desigualdade.
5.5 Espaços \(\L ^p\)
Pelas desigualdades de Hölder e Minkowski, demonstradas na seção anterior, a integral de Lebesgue fornece naturalmente uma família de espaços normados. A desigualdade de Hölder controla produtos; a de Minkowski fornece a desigualdade triangular.
Dado um espaço de medida \( (\Omega , \mathcal{F}, \mu ) \) e \(1\leq p\lt \infty \), definimos \( \L ^p (\Omega , \mathcal{F}, \mu ) \) como o espaço das classes de equivalência das funções mensuráveis tais que
\[ \int \left\lvert f\right\rvert ^p \, \d(\mu ) \lt \infty \]sob a relação de equivalência de igualdade quase certa.
Para qualquer elemento \( f \in \L ^p (\Omega , \mathcal{F}, \mu ) \) definimos a \(p\)-norma como
\begin{align*} \left\lVert f\right\rVert _p & = \left(\int \left\lvert f\right\rvert ^p \, \d(\mu ) \right) ^{\frac{1}{p}}. \end{align*}Definimos \(\L ^\infty (\Omega ,\mathcal{F},\mu )\) como o espaço das classes de equivalência das funções mensuráveis essencialmente limitadas. Sua norma é
\[ \left\lVert f\right\rVert _\infty :=\operatorname *{ess\, sup}_{\omega \in \Omega }|f(\omega )| =\inf \{ M\geq 0:|f|\leq M\ \text{quase certamente}\} . \]
Para \(1\leq p\lt \infty \), a desigualdade de Minkowski, Teorema 5.19, fornece
Para \(p=\infty \), a mesma desigualdade segue de \(|f+g|\leq |f|+|g|\) tomando supremos essenciais. A homogeneidade é imediata, e \(\| f\| _p=0\) implica \(f=0\) quase certamente pelo Teorema 5.7. Portanto \(L^p\) é um espaço vetorial normado.
Nos casos extremos, a versão de Hölder entre \(L^1\) e \(L^\infty \) segue diretamente de \(|fg|\leq \| g\| _\infty |f|\) e da desigualdade simétrica.
Seja \((f_n)\) uma sequência de Cauchy em \(\L ^p(\Omega ,\mathcal{F},\mu )\). Escolha recursivamente \(1\leq n_1\lt n_2\lt \cdots \) de modo que, para cada \(j\geq 1\),
Em particular, \(\| f_{n_{j+1}}-f_{n_j}\| _p\leq 2^{-j}\). Para
a desigualdade de Minkowski fornece
Como \(G_N\uparrow G:=\sum _{j=1}^\infty |f_{n_{j+1}}-f_{n_j}|\), o Teorema da Convergência Monótona implica \(\| G\| _p\leq 1\). Em particular, \(G\lt \infty \) quase certamente. Fora de um conjunto nulo, a série dos incrementos converge absolutamente; logo \((f_{n_j})\) é uma sequência de Cauchy em \(\mathbb {R}\). Defina \(f\) como seu limite nesse conjunto e como zero no complementar. A função \(f\) é mensurável.
Resta voltar da subsequência à sequência original. Dado \(\varepsilon \gt 0\), escolha \(N\) tal que \(\| f_m-f_n\| _p\lt \varepsilon \) sempre que \(m,n\geq N\). Para \(n\geq N\), o lema de Fatou e a convergência \(f_{n_j}\to f\) quase certamente dão
Assim \(f-f_n\in \L ^p\), donde \(f\in \L ^p\), e a mesma estimativa mostra que \(\| f_n-f\| _p\to 0\). Portanto \(\L ^p\) é completo.
Sabemos que funções mensuráveis podem ser aproximadas pontualmente por funções simples. Para os espaços \(\L ^p\), essa aproximação pode ser feita também na norma.
Seja primeiro \(f\geq 0\) em \(\L ^p\). Pelo teorema de aproximação por funções simples, existem funções simples \(0\leq s_n\uparrow f\). Como \(0\leq f-s_n\leq f\),
e o lado direito é integrável. Pelo Teorema da Convergência Dominada, \(\left\lVert f-s_n\right\rVert _p\to 0\).
Para \(f\) real arbitrária, aplique o argumento a \(f^+\) e \(f^-\): escolha funções simples \(g_n\) e \(h_n\) tais que \(\left\lVert f^+-g_n\right\rVert _p\to 0\) e \(\left\lVert f^--h_n\right\rVert _p\to 0\). Então \(g_n-h_n\) é simples e, pela desigualdade de Minkowski,
A teoria da integral já está agora completa para os usos deste livro: sabemos passar a limites, controlar produtos e trabalhar em espaços \(L^p\). Podemos, então, voltar à integral de Riemann e comparar as duas construções sem interromper a cadeia principal.
5.6 Comparando a Integral de Lebesgue e de Riemann
As integrais de Riemann e Lebesgue não competem pelo mesmo território: a segunda amplia a primeira e se comporta melhor sob limites. Para tornar essa relação precisa, começamos recordando quais funções limitadas são integráveis no sentido de Riemann.
Uma função limitada num intervalo compacto \([a, b]\) é Riemann integrável se e somente se o conjunto de seus pontos de descontinuidade tem medida nula.
Para \(x\in [a,b]\), defina a oscilação de \(f\) em \(x\) por
A função \(f\) é descontínua em \(x\) exatamente quando \(\omega _f(x)\gt 0\). Além disso, cada conjunto \(D_m=\{ x:\omega _f(x)\geq 1/m\} \) é fechado: se \(\omega _f(x)\lt 1/m\), alguma vizinhança de \(x\) tem oscilação menor que \(1/m\), e o mesmo vale numa vizinhança menor de cada ponto próximo de \(x\). Logo o conjunto de descontinuidades é \(D=\bigcup _{m\geq 1}D_m\).
Suponha primeiro que \(f\) seja Riemann integrável. Dado \(\eta \gt 0\), existe uma partição \(P\) para a qual a diferença entre as somas superior e inferior é menor que \(\eta /m\). Salvo pelos finitos pontos da partição, \(D_m\) está contido na união dos subintervalos \(J\) de \(P\) nos quais a oscilação de \(f\) é pelo menos \(1/m\). Portanto,
Assim, \(\lambda (D_m)=0\) para todo \(m\) e, por união enumerável, \(\lambda (D)=0\).
Reciprocamente, suponha que \(\lambda (D)=0\). Seja \(|f|\leq M\) e fixe \(\eta \gt 0\). O caso \(a=b\) é imediato; suponha \(a\lt b\). Pela regularidade exterior da medida de Lebesgue, existe um aberto \(G\supset D\) tal que
O compacto \(K=[a,b]\setminus G\) é formado apenas por pontos de continuidade. Para cada \(x\in K\), escolha \(r_x\gt 0\) de modo que \(|f(y)-f(x)|\lt \eta /(8(b-a))\) quando \(|y-x|\lt 2r_x\). Extraia uma subcobertura finita dos intervalos de centro \(x\) e raio \(r_x\), e escolha \(\delta \gt 0\) menor que todos esses raios. Assim, todo intervalo de comprimento menor que \(\delta \) que encontra \(K\) tem oscilação menor que \(\eta /(4(b-a))\). Escolha uma partição de malha menor que \(\delta \). Nos subintervalos que encontram \(K\), a contribuição à diferença entre as somas de Darboux é menor que \(\eta /4\). Os demais estão contidos em \(G\) e contribuem, ao todo, menos que \(2M\lambda (G)\lt \eta /2\). Logo a diferença entre as somas superior e inferior é menor que \(\eta \). Pelo critério de Darboux, \(f\) é Riemann integrável.
Denote por \(D\) o conjunto de descontinuidades de \(f\). Pelo critério anterior, \(\lambda (D)=0\). A restrição de \(f\) a \([a,b]\setminus D\) é contínua e, portanto, mensurável na \(\sigma \)-álgebra traço. Como a medida de Lebesgue é completa, qualquer subconjunto de \(D\) é mensurável. Segue que \(f\) é Lebesgue mensurável. Por ser limitada e estar definida num intervalo de medida finita, ela é Lebesgue integrável pelo Teorema 5.9.
Se \(I\) é sua integral de Riemann, para cada \(n\) existem funções escada \(\varphi _n\) e \(\psi _n\) tais que
Para funções escada, as integrais de Riemann e de Lebesgue coincidem. Pela monotonicidade da integral de Lebesgue,
Fazendo \(n\to \infty \) e usando o teorema do confronto, obtemos \(\int _a^b f\, \d\lambda =I\).
Em \([0,1]\), considere a função indicadora dos racionais, \(f=\mathbb {1}_{\mathbb {Q}\cap [0,1]}\). Como \(\mathbb {Q}\) é enumerável, \(\lambda (\mathbb {Q}\cap [0,1]) = 0\). Logo \(\displaystyle \int f\ \d{\lambda } = 0\) e \(f\) é Lebesgue integrável.
Mas \(f\) não é Riemann integrável, pois o supremo em cada subintervalo de qualquer partição é \(1\) e o ínfimo é \(0\).
Pela definição da completação, podemos escrever \(E=B\cup N\), onde \(B\) é boreliano, \(B\subset E\), e \(N\) está contido em um boreliano de medida zero. Logo \(\lambda (B)=\lambda (E)\). Se \(\lambda (B)=0\), basta tomar \(K=\varnothing \). Caso contrário, a medida
é uma probabilidade boreliana em \(\mathbb {R}\). Pela regularidade das probabilidades borelianas em espaços poloneses, demonstrada no Capítulo 2, existe compacto \(K\subset B\subset E\) com \(\nu (B\setminus K)\lt \varepsilon /\lambda (B)\), isto é, \(\lambda (E\setminus K)\lt \varepsilon \).
Seja \(\{ V_n\} _{n\in \mathbb N}\) uma enumeração dos intervalos abertos com extremos racionais. Para cada \(n\), os conjuntos mensuráveis \(f^{-1}(V_n)\) e \(A\setminus f^{-1}(V_n)\) têm medida finita. Pelo lema anterior, existem compactos
tais que
Seja
Cada \(K_n\cup K'_n\) é compacto; logo \(K\), sendo um fechado contido no primeiro deles, também é compacto. Além disso,
Resta provar a continuidade. Fixe \(x\in K\) e um aberto \(V\) que contenha \(f(x)\). Escolha \(V_n\) tal que \(f(x)\in V_n\subset V\). Como \(x\in f^{-1}(V_n)\), temos \(x\notin K'_n\) e, pois \(x\in K\subset K_n\cup K'_n\), necessariamente \(x\in K_n\). O conjunto \(U=K\setminus K'_n\) é uma vizinhança aberta de \(x\) em \(K\). Se \(y\in U\), então \(y\in K_n\), novamente porque \(K\subset K_n\cup K'_n\); portanto, \(f(y)\in V_n\subset V\). Assim \(f|_K\) é contínua.
Com isso, temos a integral e os resultados de convergência que serão usados adiante.
Seja \(C\subseteq [0,1]\) o conjunto de Cantor e seja \(\lambda \) a medida de Lebesgue. Calcule Indique qual propriedade de \(C\) torna o cálculo imediato. Seja \(u\in L^1(\mathbb {R})\) e defina Use o Teorema da Convergência Dominada para provar que \(U\) é contínua em todo ponto de \(\mathbb {R}\). Seja \((X,\mathcal F,\mu )\) um espaço de medida e sejam \(A_1,A_2,\ldots \in \mathcal F\). Prove que Reescreva o conjunto do lado esquerdo como \(\liminf A_n\) e identifique o teorema de convergência usado na prova. Seja \(f:X\to [0,\infty ]\) mensurável. Para \(n\geq 1\), defina adotando a convenção \(f_n(x)=n\) quando \(f(x)=\infty \). Prove que cada \(f_n\) é simples e mensurável e que Explique por que essa construção fornece a aproximação por funções simples usada na definição da integral de Lebesgue. Ver solução
Ver solução
Ver solução
Ver solução
Escolha \(\alpha \) de modo que \(f(n)=n^{-\alpha }\) pertença a \(\ell ^p\) mas não a \(\ell ^{p'}\).
Dê um exemplo em \(\ell ^\infty \setminus \ell ^{p'}\).