Capítulo 12
Teorema do Limite Central
Nos capítulos anteriores vimos que, se \(X_1,X_2,\ldots \) são variáveis aleatórias independentes e identicamente distribuídas, com média comum \(\mu =\mathbf{E}[X_1]\) finita, então
\[ \frac{1}{n}\sum _{k=1}^n(X_k-\mu )\xrightarrow {q.c.}0. \]
Escrevendo \(S_n=X_1+\cdots +X_n\), a Lei Forte dos Grandes Números afirma que o erro \(S_n-n\mu \) é pequeno quando comparado com \(n\). Ela não diz, porém, em qual escala ainda podemos enxergar as flutuações desse erro.
Suponha agora que
\[ 0\lt \sigma ^2=\mathbf{\operatorname {Var}}(X_1)\lt \infty . \]
Pela independência,
\[ \mathbf{\operatorname {Var}}\left(\frac{S_n-n\mu }{a_n}\right) =\frac{n\sigma ^2}{a_n^2}. \]
Se desejamos uma escala na qual a variância não desapareça nem exploda, a escolha natural é \(a_n=\sqrt n\). A pergunta deixa então de ser se a média converge e passa a ser:
\[ \text{qual é a distribuição das flutuações de ordem }\sqrt n\text{?} \]
O Teorema do Limite Central responde que, depois da normalização adequada, essas flutuações convergem para uma distribuição normal. O aspecto mais surpreendente é a universalidade: a forma do limite não depende da distribuição comum das parcelas, desde que a variância seja finita.
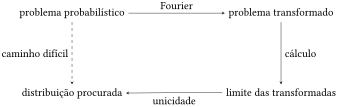
Para demonstrar esse resultado, transformaremos distribuições em funções. Somas de variáveis independentes se tornarão produtos dessas funções, e um problema de convergência de medidas se tornará um problema de convergência pontual. As funções que realizam essa passagem são as funções características.
12.1 Funções características
12.1.1 Por que introduzir números complexos?
Os momentos de uma variável aleatória guardam muita informação sobre sua distribuição. Seria tentador empacotá-los numa série
\[ \sum _{m=0}^{\infty }\mathbf{E}[X^m]t^m, \]
mas essa série raramente converge. A função geradora de momentos melhora a situação ao introduzir os fatores \(m!\):
\[ \mathbf{E}[e^{tX}] =\sum _{m=0}^{\infty }\frac{\mathbf{E}[X^m]}{m!}t^m, \]
sempre que as trocas de soma e esperança são legítimas. Ainda assim, \(\mathbf{E}[e^{tX}]\) pode ser infinita para todo \(t\neq 0\).
A saída é substituir \(t\) por \(it\). Como
\[ |e^{itX}|=1, \]
a nova esperança existe para toda variável aleatória, sem qualquer hipótese sobre momentos. Neste caso, passar aos complexos é justamente o que simplifica as coisas.
12.1.2 Uma breve passagem pelas integrais complexas
Identificaremos \(\mathbb C\) com \(\mathbb {R}^2\), munido de sua \(\sigma \)-álgebra de Borel. Assim, uma função \(f:\Omega \to \mathbb C\) é mensurável se, e somente se,
\[ f=g+ih, \]
com \(g,h:\Omega \to \mathbb {R}\) mensuráveis. Dizemos que \(f\) é integrável quando \(|f|\) é integrável e definimos
\[ \int _\Omega f\, \d{\mu } =\int _\Omega g\, \d{\mu } +i\int _\Omega h\, \d{\mu }. \]
Proposição 12.1
Sejam \(f\) e \(g\) funções complexas integráveis e sejam \(a,b\in \mathbb C\). Então:
\(af+bg\) é integrável e
\[ \int (af+bg)\, \d{\mu } =a\int f\, \d{\mu }+b\int g\, \d{\mu }; \]
\[ \overline{\int f\, \d{\mu }} =\int \overline f\, \d{\mu }; \]
\[ \left|\int f\, \d{\mu }\right| \leq \int |f|\, \d{\mu }. \]
Demonstração
▼
As duas primeiras propriedades seguem diretamente da definição em termos das partes real e imaginária. Para a terceira, ponha \(z=\int f\, \d{\mu }\). Se \(z=0\), não há o que provar. Caso contrário, tome \(\alpha =\overline z/|z|\). Então \(|\alpha |=1\) e
\[ |z| =\operatorname {Re}(\alpha z) =\int \operatorname {Re}(\alpha f)\, \d{\mu } \leq \int |\alpha f|\, \d{\mu } =\int |f|\, \d{\mu }. \]
Proposição 12.2 (Extensões complexas dos teoremas de integração)
Valem as seguintes extensões.
Convergência Dominada. Se \(f_n:\Omega \to \mathbb C\) são mensuráveis, \(f_n\to f\) quase certamente e existe \(g\in L^1(\mu )\) tal que \(|f_n|\leq g\) quase certamente para todo \(n\), então \(f\) é integrável e
\[ \int f_n\, \d\mu \longrightarrow \int f\, \d\mu . \]
Fubini. Se \((\Omega _1,\mathcal{F}_1,\mu )\) e \((\Omega _2,\mathcal{F}_2,\nu )\) são \(\sigma \)-finitos e \(f:\Omega _1\times \Omega _2\to \mathbb C\) é mensurável com
\[ \int _{\Omega _1\times \Omega _2}|f|\, \d(\mu \otimes \nu )\lt \infty , \]
então as seções são integráveis quase em toda parte e as duas integrais iteradas coincidem com a integral de \(f\) no produto.
Produto de esperanças. Se \(Z\) e \(W\) são variáveis aleatórias complexas independentes e integráveis, então \(ZW\) é integrável e
\[ \mathbf{E}[ZW]=\mathbf{E}[Z]\, \mathbf{E}[W]. \]
Demonstração
▼
Para o primeiro item, aplique a Convergência Dominada real às partes real e imaginária, observando que \(|\operatorname {Re} f_n|,|\operatorname {Im} f_n|\leq g\). O segundo item segue da mesma decomposição e do Teorema de Fubini real, pois \(|\operatorname {Re} f|,|\operatorname {Im} f|\leq |f|\).
Para o terceiro, \(|Z|\) e \(|W|\) são variáveis reais independentes e integráveis. Pelo Teorema 8.31,
\[ \mathbf{E}|ZW|=\mathbf{E}|Z|\, \mathbf{E}|W|\lt \infty . \]
Escreva \(Z=Z_1+iZ_2\) e \(W=W_1+iW_2\). Cada \(Z_j\) é independente de cada \(W_k\), e o mesmo resultado real aplicado aos quatro produtos fornece
\[ \mathbf{E}[(Z_1+iZ_2)(W_1+iW_2)] =(\mathbf{E}Z_1+i\mathbf{E}Z_2)(\mathbf{E}W_1+i\mathbf{E}W_2). \]
12.1.3 Definição e primeiras propriedades
A integração complexa permite agora definir a função característica e estudar suas primeiras propriedades.
Definição 12.3 (Função característica)
Dada uma variável aleatória real \(X\), sua
função característica é a função \(\phi _X:\mathbb {R}\to \mathbb C\) definida por
\[ \phi _X(t) =\mathbf{E}[e^{itX}] =\mathbf{E}[\cos (tX)]+i\mathbf{E}[\operatorname {sen}(tX)]. \]
Equivalentemente, se \(\P _X\) denota a distribuição de \(X\),
\[ \phi _X(t)=\int _{\mathbb {R}}e^{itx}\, \P _X(\d{x}). \]
Se \(X\) possui densidade \(f_X\), a última expressão assume a forma
\[ \phi _X(t)=\int _{\mathbb {R}}e^{itx}f_X(x)\, \d{x}. \]
Observe que a definição não exige a existência de uma densidade.
Definição 12.4 (Transformada de Fourier de uma medida)
Se \(\mu \) é uma medida de probabilidade em \(\mathbb {R}\), definimos
\[ \widehat\mu (t)=\int _{\mathbb {R}}e^{itx}\, \mu (\d{x}). \]
Assim, \(\phi _X=\widehat{\P _X}\).
Como a função característica depende apenas da distribuição,
\[ X\stackrel d=Y \quad \Longrightarrow \quad \phi _X=\phi _Y. \]
Mais adiante provaremos a recíproca: a função característica determina completamente a distribuição.
Proposição 12.5 (Propriedades elementares)
Sejam \(X\) e \(Y\) variáveis aleatórias reais.
\(\phi _X(0)=1\) e \(|\phi _X(t)|\leq 1\) para todo \(t\in \mathbb {R}\);
\(\phi _X(-t)=\overline{\phi _X(t)}\);
para \(a,b\in \mathbb {R}\),
\[ \phi _{aX+b}(t)=e^{itb}\phi _X(at); \]
se \(X\) e \(Y\) são independentes, então
\[ \phi _{X+Y}(t)=\phi _X(t)\phi _Y(t); \]
\(\phi _X\) é uniformemente contínua em \(\mathbb {R}\).
Demonstração
▼
Os dois primeiros itens seguem de
\[ |e^{itX}|=1, \qquad e^{-itX}=\overline{e^{itX}}. \]
Para a transformação afim,
\[ \phi _{aX+b}(t) =\mathbf{E}[e^{it(aX+b)}] =e^{itb}\mathbf{E}[e^{i(at)X}] =e^{itb}\phi _X(at). \]
Se \(X\) e \(Y\) são independentes, também são independentes \(e^{itX}\) e \(e^{itY}\); portanto,
\[ \phi _{X+Y}(t) =\mathbf{E}[e^{itX}e^{itY}] =\mathbf{E}[e^{itX}]\mathbf{E}[e^{itY}] =\phi _X(t)\phi _Y(t). \]
Finalmente, para \(s,t\in \mathbb {R}\),
\[ |\phi _X(t)-\phi _X(s)| \leq \mathbf{E}\! \left[|e^{itX}-e^{isX}|\right] =\mathbf{E}\! \left[|e^{i(t-s)X}-1|\right]. \]
Quando \(t-s\to 0\), o integrando converge pontualmente para zero e é limitado por \(2\). O Teorema da Convergência Dominada mostra que o último termo tende a zero. Como ele depende apenas de \(t-s\), a continuidade é uniforme.
Exemplo 12.6 (Distribuição de Bernoulli)
Se \(X\sim \operatorname {Bernoulli}(p)\), então
\[ \phi _X(t) =e^{it}\P (X=1)+\P (X=0) =1+p(e^{it}-1). \]
Exemplo 12.7 (Distribuição binomial)
Se \(X_1,\ldots ,X_n\) são independentes, cada qual com distribuição \(\operatorname {Bernoulli}(p)\), então \(X=X_1+\cdots +X_n\sim \operatorname {Bin}(n,p)\) e
\[ \phi _X(t) =\prod _{j=1}^n\phi _{X_j}(t) =[1+p(e^{it}-1)]^n. \]
12.1.4 Momentos e derivadas
A exponencial complexa também codifica momentos: quando podemos derivar sob o sinal de esperança, suas derivadas em zero os recuperam.
Proposição 12.8 (Derivação sob o sinal de esperança)
Seja \(I\subset \mathbb {R}\) um intervalo aberto e seja \(f:I\times \Omega \to \mathbb C\). Suponha que:
para cada \(t\in I\), a função \(f(t,\cdot )\) é mensurável;
para quase todo \(\omega \), a função \(t\mapsto f(t,\omega )\) é continuamente diferenciável;
\(f(t_0,\cdot )\) é integrável para algum \(t_0\in I\);
existe uma variável aleatória não negativa e integrável \(Y\) tal que
\[ |\partial _t f(t,\omega )|\leq Y(\omega ) \]
para todo \(t\in I\) e quase todo \(\omega \).
Então \(F(t)=\mathbf{E}[f(t,\cdot )]\) é diferenciável em \(I\) e
\[ F'(t)=\mathbf{E}[\partial _t f(t,\cdot )]. \]
Demonstração
▼
Para \(t\in I\), o Teorema Fundamental do Cálculo e a hipótese de dominação dão
\[ |f(t,\omega )-f(t_0,\omega )| \leq |t-t_0|Y(\omega ). \]
Portanto, \(f(t,\cdot )\) é integrável para todo \(t\in I\).
Fixe \(t\in I\). Para \(h\) suficientemente pequeno,
\[ \frac{f(t+h,\omega )-f(t,\omega )}{h} =\int _0^1\partial _t f(t+rh,\omega )\, \d{r}. \]
O quociente converge pontualmente para \(\partial _t f(t,\omega )\) e seu módulo é limitado por \(Y(\omega )\). O resultado segue do Teorema da Convergência Dominada.
Proposição 12.9 (Momentos e derivadas)
Seja \(X\) uma variável aleatória tal que \(\mathbf{E}[|X|^m]\lt \infty \). Então \(\phi _X\) possui derivadas contínuas até a ordem \(m\) e, para \(j=1,\ldots ,m\),
\[ \phi _X^{(j)}(t) =i^j\mathbf{E}[X^je^{itX}]. \]
Em particular,
\[ \phi _X^{(j)}(0)=i^j\mathbf{E}[X^j]. \]
Demonstração
▼
Para \(j\leq m\), temos \(\mathbf{E}[|X|^j]\lt \infty \). Aplicando repetidamente a Proposição 12.8 a \(f(t,\omega )=e^{itX(\omega )}\), obtemos
\[ \frac{\partial ^j}{\partial t^j}e^{itX} =(iX)^je^{itX}, \qquad |(iX)^je^{itX}|=|X|^j. \]
Isso fornece a fórmula das derivadas. Sua continuidade segue novamente do Teorema da Convergência Dominada.
Exemplo 12.10 (A função característica da normal)
Seja \(Z\sim N(0,1)\). Pela proposição anterior,
\[ \phi _Z'(t) =\frac{i}{\sqrt{2\pi }} \int _{-\infty }^{\infty } x e^{itx}e^{-x^2/2}\, \d{x}. \]
Como
\[ x e^{-x^2/2}=-\frac{\mathrm d}{\d{x}}e^{-x^2/2}, \]
uma integração por partes, com termo de fronteira nulo, fornece
\[ \phi _Z'(t) =-t\phi _Z(t). \]
A condição inicial \(\phi _Z(0)=1\) determina a solução:
\[ \phi _Z(t)=e^{-t^2/2}. \]
Exemplo 12.11 (Normal com média e variância arbitrárias)
Se \(X=\mu +\sigma Z\), com \(Z\sim N(0,1)\), então
\[ \phi _X(t) =e^{it\mu }\phi _Z(\sigma t) =\exp \left(it\mu -\frac{\sigma ^2t^2}{2}\right). \]
12.1.5 Unicidade de Fourier
Provaremos agora que a função característica não perde informação: duas medidas de probabilidade com a mesma transformada de Fourier são iguais. A Gaussiana desempenhará o papel de um filtro de regularização.
Para \(\epsilon \gt 0\), escreva
\[ \rho _\epsilon (x) =\frac{1}{\epsilon \sqrt{2\pi }} \exp \left(-\frac{x^2}{2\epsilon ^2}\right). \]
Lema 12.12 (Identidade gaussiana de Fourier)
Para todo \(\epsilon \gt 0\) e \(x\in \mathbb {R}\),
\[ \rho _\epsilon (x) =\frac{1}{2\pi } \int _{\mathbb {R}}e^{-itx}e^{-\epsilon ^2t^2/2}\, \d{t}. \]
Demonstração
▼
Fazendo \(u=\epsilon t\) e usando o cálculo da função característica da normal padrão,
\begin{align*} \frac{1}{2\pi }\int _{\mathbb {R}}e^{-itx}e^{-\epsilon ^2t^2/2}\, \d{t} & = \frac{1}{2\pi \epsilon } \int _{\mathbb {R}}e^{-iu(x/\epsilon )}e^{-u^2/2}\, \d{u}\\ & = \frac{1}{\epsilon \sqrt{2\pi }} e^{-x^2/(2\epsilon ^2)}. \end{align*}
Teorema 12.13 (Teorema da unicidade de Fourier)
Se \(\mu \) e \(\nu \) são medidas de probabilidade em \(\mathbb {R}\) e \(\widehat\mu (t)=\widehat\nu (t)\) para todo \(t\in \mathbb {R}\), então \(\mu =\nu \). Equivalentemente,
\[ \phi _X=\phi _Y \quad \Longrightarrow \quad X\stackrel d=Y. \]
Demonstração
▼
Para \(\epsilon \gt 0\), defina
\[ p_{\mu ,\epsilon }(x) =\int _{\mathbb {R}}\rho _\epsilon (x-y)\, \mu (\d{y}). \]
Essa é a densidade da convolução de \(\mu \) com uma normal \(N(0,\epsilon ^2)\). Pelo lema anterior e pelo Teorema de Fubini,
\begin{align*} p_{\mu ,\epsilon }(x) & = \frac{1}{2\pi } \int _{\mathbb {R}} e^{-itx}e^{-\epsilon ^2t^2/2} \left(\int _{\mathbb {R}}e^{ity}\, \mu (\d{y})\right)\d{t}\\ & = \frac{1}{2\pi } \int _{\mathbb {R}} e^{-itx}e^{-\epsilon ^2t^2/2} \widehat\mu (t)\, \d{t}. \end{align*}
A aplicação de Fubini é legítima porque \(e^{-\epsilon ^2t^2/2}\) é integrável. Se \(\widehat\mu =\widehat\nu \), concluímos que
\[ p_{\mu ,\epsilon }=p_{\nu ,\epsilon } \qquad \text{para todo }\epsilon \gt 0. \]
Seja \(G\sim N(0,1)\). Para toda função contínua limitada \(f\), o Teorema da Convergência Dominada fornece
\[ \int _{\mathbb {R}}\int _{\mathbb {R}}f(x+\epsilon z)\, \mu (\d{x})\P _G(\d{z}) \longrightarrow \int _{\mathbb {R}}f(x)\, \mu (\d{x}) \]
quando \(\epsilon \downarrow 0\). O mesmo vale para \(\nu \). Como as duas convoluções têm a mesma densidade para cada \(\epsilon \), segue que
\[ \int f\, \d{\mu }=\int f\, \d{\nu } \]
para toda função contínua limitada \(f\). Aproximando indicadoras de intervalos nos pontos de continuidade das funções de distribuição, concluímos que \(\mu =\nu \).
12.1.6 Outra rota para a unicidade
A prova anterior regulariza as medidas por meio de Gaussianas. Há uma segunda rota, baseada na densidade dos polinômios trigonométricos. Ela explicita por que conhecer as integrais de todas as funções \(x\mapsto e^{itx}\) acaba determinando as integrais de funções muito mais gerais.
Recordemos a forma do Teorema de Stone–Weierstrass complexo que será usada: se \(K\) é compacto de Hausdorff e \(\mathcal A\subseteq C(K;\mathbb C)\) é uma álgebra que contém as constantes, separa pontos e é fechada por conjugação, então \(\mathcal A\) é densa em \(C(K;\mathbb C)\) para a norma uniforme. O resultado seguinte é precisamente essa forma geral aplicada ao círculo.
Corolário 12.14 (Stone–Weierstrass para funções periódicas)
Fixe \(T\gt 0\). O espaço dos polinômios trigonométricos
\[ \mathcal T_T =\operatorname {span}_{\mathbb C} \left\{ e^{2\pi ikx/T}:k\in \mathbb Z\right\} \]
é denso, para a norma uniforme, no espaço das funções complexas, contínuas e \(T\)-periódicas.
Demonstração
▼
Identifique as funções contínuas e \(T\)-periódicas em \(\mathbb {R}\) com as funções contínuas no círculo compacto \(\mathbb {R}/T\mathbb Z\). A classe \(\mathcal T_T\) é uma álgebra complexa que contém as constantes. Ela também é fechada por conjugação, pois
\[ \overline{e^{2\pi ikx/T}}=e^{-2\pi ikx/T}. \]
Além disso, separa pontos do círculo: se \(x-y\notin T\mathbb Z\), então
\[ e^{2\pi ix/T}\neq e^{2\pi iy/T}. \]
A forma complexa do Teorema de Stone–Weierstrass enunciada acima implica, portanto, que \(\mathcal T_T\) é densa na norma uniforme no espaço das funções contínuas sobre \(\mathbb {R}/T\mathbb Z\), isto é, no espaço das funções contínuas e \(T\)-periódicas.
Com esse teorema, obtemos outra demonstração da unicidade. Suponha que \(\widehat\mu =\widehat\nu \) e tome \(f\in C_c(\mathbb {R})\). Dado \(\delta \gt 0\), escolha \(M\) tão grande que
\[ \operatorname {supp}(f)\subset (-M,M) \quad \text{e}\quad \mu ([-M,M]^c)+\nu ([-M,M]^c)\lt \delta . \]
A restrição de \(f\) a \([-M,M]\) possui uma extensão contínua \(2M\)-periódica \(\overline f\), pois \(f\) se anula numa vizinhança dos extremos. Pelo teorema, existem \(p_j\in \mathcal T_{2M}\) tais que \(p_j\to \overline f\) uniformemente.
Cada \(p_j\) é combinação linear de funções \(e^{i\pi kx/M}\). A igualdade das funções características implica, portanto,
\[ \int p_j\, \d{\mu }=\int p_j\, \d{\nu }. \]
Passando ao limite uniforme,
\[ \int \overline f\, \d{\mu } =\int \overline f\, \d{\nu }. \]
Como \(f=\overline f\) em \([-M,M]\),
\[ \left|\int f\, \d{\mu }-\int f\, \d{\nu }\right| \leq \| f\| _\infty \bigl(\mu ([-M,M]^c)+\nu ([-M,M]^c)\bigr) \lt \| f\| _\infty \delta . \]
Fazendo \(\delta \downarrow 0\), obtemos, para toda \(f\in C_c(\mathbb {R})\),
\begin{equation} \int f\, \d{\mu }=\int f\, \d{\nu }. \label{eq:fourier} \tag{12.1} \end{equation}
Novamente, concluímos que \(\mu =\nu \).
12.1.7 Convergência de funções características
O último passo antes do Teorema do Limite Central é transformar convergência pontual de funções características em convergência em distribuição. Primeiro precisamos garantir que a massa das distribuições não escape para o infinito.
Proposição 12.15
Seja \((X_n)_{n\geq 1}\) uma sequência de variáveis aleatórias, com funções características \(\phi _n\). Suponha que existem \(t_0\gt 0\) e uma função \(g:(-t_0,t_0)\to \mathbb C\), contínua em \(0\), tais que
\[ \phi _n(t)\longrightarrow g(t) \qquad \text{para todo }t\in (-t_0,t_0). \]
Então a família \((X_n)_{n\geq 1}\) é tight.
Demonstração
▼
Como \(\phi _n(0)=1\), temos \(g(0)=1\). Fixe \(\eta \gt 0\). Pela continuidade de \(g\) em zero, podemos escolher \(a\in (0,t_0)\) tal que
\[ |1-g(t)|\lt \frac{\eta }{4} \qquad \text{para }|t|\leq a. \]
Pelo Teorema da Convergência Dominada,
\[ \frac1a\int _{-a}^a \bigl(1-\operatorname {Re}\phi _n(t)\bigr)\, \d{t} \longrightarrow \frac1a\int _{-a}^a \bigl(1-\operatorname {Re}g(t)\bigr)\, \d{t}. \]
O módulo do limite é menor que \(\eta /2\). Logo, para algum \(n_0\),
\[ \frac1a\int _{-a}^a \bigl(1-\operatorname {Re}\phi _n(t)\bigr)\, \d{t} \lt \eta \qquad \text{se }n\geq n_0. \]
Por Fubini,
\begin{align*} \int _{-a}^a\bigl(1-\operatorname {Re}\phi _n(t)\bigr)\, \d{t} & = \mathbf{E}\left[ \int _{-a}^a(1-\cos (tX_n))\, \d{t} \right]\\ & = 2a\, \mathbf{E}\left[ 1-\frac{\operatorname {sen}(a|X_n|)}{a|X_n|} \right]. \end{align*}
Na expressão acima, o quociente é interpretado como \(1\) quando \(X_n=0\). No evento \(\{ |X_n|\geq 2/a\} \),
\[ 1-\frac{\operatorname {sen}(a|X_n|)}{a|X_n|} \geq 1-\frac1{a|X_n|} \geq \frac12. \]
Consequentemente,
\[ \int _{-a}^a\bigl(1-\operatorname {Re}\phi _n(t)\bigr)\, \d{t} \geq a\, \P (|X_n|\geq 2/a). \]
Assim,
\[ \P (|X_n|\geq 2/a)\lt \eta \qquad \text{para }n\geq n_0. \]
Restam apenas as variáveis \(X_1,\ldots ,X_{n_0-1}\). Como a família é finita, existe \(b_0\) tal que
\[ \P (|X_n|\gt b_0)\lt \eta \qquad (1\leq n\lt n_0). \]
Tomando \(b=\max \{ 2/a,b_0\} \), obtemos
\[ \P (|X_n|\gt b)\lt \eta \qquad \text{para todo }n\geq 1. \]
Portanto, \((X_n)_{n\geq 1}\) é tight.
Teorema 12.16 (Teorema da continuidade de Lévy)
Sejam \(X_1,X_2,\ldots \) variáveis aleatórias com funções características \(\phi _1,\phi _2,\ldots \).
Se \(X_n\xrightarrow dX\), então
\[ \phi _n(t)\longrightarrow \phi _X(t) \qquad \text{para todo }t\in \mathbb {R}. \]
Reciprocamente, se \(\phi _n(t)\to g(t)\) para todo \(t\in \mathbb {R}\) e \(g\) é contínua em \(0\), então existe uma variável aleatória \(X\) tal que \(g=\phi _X\) e
\[ X_n\xrightarrow dX. \]
Demonstração
▼
Suponha primeiro que \(X_n\xrightarrow dX\). Pelo Teorema de Representação de Skorokhod, existem variáveis \(Y_n\) e \(Y\), definidas num mesmo espaço, tais que
\[ Y_n\stackrel d=X_n,\qquad Y\stackrel d=X,\qquad Y_n\xrightarrow {q.c.}Y. \]
Para cada \(t\in \mathbb {R}\), temos \(e^{itY_n}\to e^{itY}\) quase certamente e \(|e^{itY_n}|=1\). Pelo Teorema da Convergência Dominada,
\[ \phi _n(t)=\mathbf{E}[e^{itY_n}] \longrightarrow \mathbf{E}[e^{itY}] =\phi _X(t). \]
Para a recíproca, a Proposição 12.15 mostra que \((X_n)\) é tight. Pela Proposição 10.34, alguma subsequência \((X_{n_k})\) converge em distribuição para uma variável \(X\). Pela primeira parte,
\[ \phi _{n_k}(t)\longrightarrow \phi _X(t). \]
Como também \(\phi _{n_k}(t)\to g(t)\), segue que \(g=\phi _X\).
Agora tome uma subsequência arbitrária de \((X_n)\). Ela continua tight e, pela Proposição 10.34, possui uma subsubsequência que converge em distribuição para alguma variável \(Y\). Pela primeira parte, \(\phi _Y=g=\phi _X\); o Teorema da Unicidade de Fourier implica \(Y\stackrel d=X\). Assim, toda subsequência possui uma subsubsequência com limite \(X\), e o critério da Proposição 10.36 fornece \(X_n\xrightarrow dX\).
12.2 O Teorema do Limite Central
As peças estão agora reunidas: independência transforma somas em produtos de funções características, e a expansão perto da origem identifica o limite.
Teorema 12.17 (Teorema do Limite Central)
Sejam \(X_1,X_2,\ldots \) variáveis aleatórias independentes e identicamente distribuídas, com
\[ \mathbf{E}[X_1]=\mu , \qquad 0\lt \mathbf{\operatorname {Var}}(X_1)=\sigma ^2\lt \infty . \]
Então
\[ \frac{S_n-n\mu }{\sigma \sqrt n} \xrightarrow dN(0,1), \qquad S_n=X_1+\cdots +X_n. \]
Equivalentemente,
\[ \sqrt n\left(\frac{S_n}{n}-\mu \right) \xrightarrow dN(0,\sigma ^2). \]
Demonstração
▼
Defina
\[ Y_k=\frac{X_k-\mu }{\sigma }. \]
Então as variáveis \(Y_k\) são i.i.d., com média zero e variância um. Seja \(\phi \) sua função característica. Pela Proposição 12.9,
\[ \phi (0)=1, \qquad \phi '(0)=i\mathbf{E}[Y_1]=0, \qquad \phi ''(0)=-\mathbf{E}[Y_1^2]=-1. \]
Portanto, quando \(u\to 0\),
\begin{equation} \phi (u)=1-\frac{u^2}{2}+o(u^2). \label{eq:normal1} \tag{12.2} \end{equation}
Fixe \(t\in \mathbb {R}\). Pela independência,
\begin{align*} \phi _{\frac1{\sqrt n}\sum _{k=1}^nY_k}(t) & = \prod _{k=1}^n\phi \left(\frac{t}{\sqrt n}\right)\\ & = \left( 1-\frac{t^2}{2n}+o\left(\frac1n\right) \right)^n \longrightarrow e^{-t^2/2}. \end{align*}
O limite é a função característica de \(N(0,1)\). O Teorema da Continuidade de Lévy conclui a demonstração.
Observação 12.18
Se \(\sigma ^2=0\), então \(X_1=\mu \) quase certamente e \(S_n-n\mu =0\) quase certamente. Nesse caso, a versão não normalizada do teorema possui o limite degenerado \(N(0,0)\).
12.3 TLC para arranjos triangulares
A hipótese de que todas as parcelas tenham a mesma distribuição não é o verdadeiro motivo para o aparecimento da normal. O ponto essencial é que nenhuma parcela isolada domine a soma. Os arranjos triangulares tornam essa ideia precisa.
Definição 12.19 (Arranjo triangular)
Um
arranjo triangular é uma família
\[ \{ X_{n,k}:1\leq k\leq k_n,\ n\geq 1\} . \]
A linha \(n\) é formada pelas variáveis \(X_{n,1},\ldots ,X_{n,k_n}\). Exigiremos independência dentro de cada linha, mas não entre linhas diferentes.
Lema 12.20 (Produtos infinitesimais)
Para cada \(n\), sejam \(z_{n,1},\ldots ,z_{n,k_n}\in \mathbb C\). Suponha que
\[ \max _{1\leq k\leq k_n}|z_{n,k}|\longrightarrow 0, \qquad \sum _{k=1}^{k_n}z_{n,k}\longrightarrow z, \qquad \sum _{k=1}^{k_n}|z_{n,k}|^2\longrightarrow 0. \]
Então
\[ \prod _{k=1}^{k_n}(1+z_{n,k})\longrightarrow e^z. \]
Demonstração
▼
Para \(n\) grande, todos os \(z_{n,k}\) pertencem a um disco no qual podemos usar o ramo principal do logaritmo. Uniformemente nesse disco,
\[ \log (1+w)=w+O(|w|^2). \]
Logo,
\[ \sum _{k=1}^{k_n}\log (1+z_{n,k}) = \sum _{k=1}^{k_n}z_{n,k} +O\left(\sum _{k=1}^{k_n}|z_{n,k}|^2\right) \longrightarrow z. \]
Basta exponenciar.
Teorema 12.21 (Teorema de Lindeberg–Feller)
Para cada \(n\), sejam \(X_{n,1},\ldots ,X_{n,k_n}\) variáveis aleatórias independentes, centradas e com variâncias finitas. Defina
\[ s_n^2 =\sum _{k=1}^{k_n}\mathbf{\operatorname {Var}}(X_{n,k}) \gt 0. \]
Suponha que, para todo \(\epsilon \gt 0\), vale a
condição de Lindeberg
\[ \frac1{s_n^2} \sum _{k=1}^{k_n} \mathbf{E}\left[ X_{n,k}^2 \mathbb {1}_{\{ |X_{n,k}|\gt \epsilon s_n\} } \right] \longrightarrow 0. \]
Então
\[ \frac1{s_n}\sum _{k=1}^{k_n}X_{n,k} \xrightarrow dN(0,1). \]
Demonstração
▼
Ponha
\[ Y_{n,k}=\frac{X_{n,k}}{s_n}, \qquad v_{n,k}=\mathbf{E}[Y_{n,k}^2]. \]
Então
\[ \sum _{k=1}^{k_n}v_{n,k}=1 \]
e a condição de Lindeberg se escreve
\[ L_n(\epsilon ) := \sum _{k=1}^{k_n} \mathbf{E}\left[ Y_{n,k}^2\mathbb {1}_{\{ |Y_{n,k}|\gt \epsilon \} } \right] \longrightarrow 0. \]
Primeiro observamos que nenhuma parcela pode conservar uma fração positiva da variância total. De fato, para todo \(\epsilon \gt 0\),
\[ \max _{1\leq k\leq k_n}v_{n,k} \leq \epsilon ^2+L_n(\epsilon ). \]
Tomando o limite superior em \(n\) e depois fazendo \(\epsilon \downarrow 0\), obtemos
\[ \max _{1\leq k\leq k_n}v_{n,k}\longrightarrow 0. \]
Fixe \(t\in \mathbb {R}\) e escreva
\[ R(u)=e^{iu}-1-iu+\frac{u^2}{2}. \]
O resto integral de Taylor fornece
\[ |R(u)|\leq \frac{|u|^3}{6}. \]
Além disso,
\[ |R(u)|\leq 2+|u|+\frac{u^2}{2}. \]
Como \(\mathbf{E}[Y_{n,k}]=0\), a função característica de \(Y_{n,k}\) satisfaz
\[ \phi _{n,k}(t) = 1-\frac{t^2}{2}v_{n,k}+r_{n,k}(t), \qquad r_{n,k}(t)=\mathbf{E}[R(tY_{n,k})]. \]
Para \(\epsilon \gt 0\), separamos a esperança nos eventos \(\{ |Y_{n,k}|\leq \epsilon \} \) e \(\{ |Y_{n,k}|\gt \epsilon \} \). Com
\[ C_{t,\epsilon } =\frac{2}{\epsilon ^2} +\frac{|t|}{\epsilon } +\frac{t^2}{2}, \]
obtemos
\begin{align*} \sum _{k=1}^{k_n}|r_{n,k}(t)| & \leq \frac{|t|^3\epsilon }{6} \sum _{k=1}^{k_n} \mathbf{E}\left[ Y_{n,k}^2 \mathbb {1}_{\{ |Y_{n,k}|\leq \epsilon \} } \right]\\ & \quad + C_{t,\epsilon } \sum _{k=1}^{k_n} \mathbf{E}\left[ Y_{n,k}^2 \mathbb {1}_{\{ |Y_{n,k}|\gt \epsilon \} } \right]\\ & \leq \frac{|t|^3\epsilon }{6} +C_{t,\epsilon }L_n(\epsilon ). \end{align*}
Para \(\epsilon \) fixo, o segundo termo tende a zero. Fazendo depois \(\epsilon \downarrow 0\), concluímos que
\[ \sum _{k=1}^{k_n}|r_{n,k}(t)|\longrightarrow 0. \]
Defina
\[ z_{n,k} = -\frac{t^2}{2}v_{n,k}+r_{n,k}(t). \]
Então
\[ \sum _{k=1}^{k_n}z_{n,k} \longrightarrow -\frac{t^2}{2} \]
e
\[ \max _{1\leq k\leq k_n}|z_{n,k}| \longrightarrow 0. \]
Aqui usamos \(\max _k|r_{n,k}(t)|\leq \sum _k|r_{n,k}(t)|\). Além disso,
\[ \sum _{k=1}^{k_n}|z_{n,k}| \leq \frac{t^2}{2}\sum _{k=1}^{k_n}v_{n,k} +\sum _{k=1}^{k_n}|r_{n,k}(t)| =\frac{t^2}{2}+\sum _{k=1}^{k_n}|r_{n,k}(t)|. \]
O lado direito tende a \(t^2/2\), de modo que a soma à esquerda permanece limitada. Consequentemente,
\[ \sum _{k=1}^{k_n}|z_{n,k}|^2 \leq \left(\max _{1\leq k\leq k_n}|z_{n,k}|\right) \sum _{k=1}^{k_n}|z_{n,k}| \longrightarrow 0. \]
Pelo Lema 12.20 e pela independência dentro de cada linha,
\begin{align*} \phi _{\sum _{k=1}^{k_n}Y_{n,k}}(t) & = \prod _{k=1}^{k_n}\phi _{n,k}(t)\\ & = \prod _{k=1}^{k_n}(1+z_{n,k}) \longrightarrow e^{-t^2/2}. \end{align*}
O Teorema da Continuidade de Lévy encerra a prova.
A condição de Lindeberg possui uma interpretação concreta: depois da normalização pela variância total, a contribuição quadrática das parcelas excepcionalmente grandes deve desaparecer. Não é necessário que as parcelas tenham a mesma distribuição; é necessário que nenhuma delas carregue sozinha uma parte macroscópica da flutuação.
Corolário 12.22 (Condição de Lyapunov)
Nas hipóteses de independência e centralização do teorema anterior, suponha que, para algum \(\delta \gt 0\),
\[ \frac1{s_n^{2+\delta }} \sum _{k=1}^{k_n}\mathbf{E}[|X_{n,k}|^{2+\delta }] \longrightarrow 0. \]
Então
\[ \frac1{s_n}\sum _{k=1}^{k_n}X_{n,k} \xrightarrow dN(0,1). \]
Demonstração
▼
No evento \(\{ |X_{n,k}|\gt \epsilon s_n\} \),
\[ X_{n,k}^2 \leq \frac{|X_{n,k}|^{2+\delta }}{(\epsilon s_n)^\delta }. \]
Portanto, a expressão de Lindeberg é limitada por
\[ \frac1{\epsilon ^\delta s_n^{2+\delta }} \sum _{k=1}^{k_n}\mathbf{E}[|X_{n,k}|^{2+\delta }], \]
que tende a zero.
Exemplo 12.23 (Somas de Bernoulli não identicamente distribuídas)
Para cada \(n\), sejam \(B_{n,1},\ldots ,B_{n,k_n}\) variáveis independentes, com \(B_{n,k}\sim \operatorname {Bernoulli}(p_{n,k})\), e suponha que
\[ s_n^2 =\sum _{k=1}^{k_n}p_{n,k}(1-p_{n,k}) \longrightarrow \infty . \]
Como \(|B_{n,k}-p_{n,k}|\leq 1\), para cada \(\epsilon \gt 0\) o indicador da condição de Lindeberg é identicamente nulo quando \(\epsilon s_n\gt 1\). Logo,
\[ \frac{ \sum _{k=1}^{k_n}(B_{n,k}-p_{n,k}) }{ \sqrt{\sum _{k=1}^{k_n}p_{n,k}(1-p_{n,k})} } \xrightarrow dN(0,1). \]
A soma possui distribuição de Poisson–binomial; não é preciso que os parâmetros \(p_{n,k}\) sejam iguais.
O TLC clássico reaparece como caso particular. Basta tomar \(X_{n,k}=X_k-\mu \), \(1\leq k\leq n\). Nesse caso \(s_n^2=n\sigma ^2\) e, para todo \(\epsilon \gt 0\),
\begin{align*} \frac1{s_n^2} \sum _{k=1}^n \mathbf{E}\left[ (X_k-\mu )^2 \mathbb {1}_{\{ |X_k-\mu |\gt \epsilon s_n\} } \right] & = \frac1{\sigma ^2} \mathbf{E}\left[ (X_1-\mu )^2 \mathbb {1}_{\{ |X_1-\mu |\gt \epsilon \sigma \sqrt n\} } \right]\\ & \longrightarrow 0 \end{align*}
pelo Teorema da Convergência Dominada.
Funções características
Exercício 12.1
Demonstre as fórmulas da tabela abaixo.
| Distribuição | Função característica |
|---|
| $\operatorname{Binomial}(n,p)$ | $[(1-p)+pe^{it}]^n$ |
| $\operatorname{Poisson}(\lambda)$ | $e^{\lambda(e^{it}-1)}$ |
| $N(\mu,\sigma^2)$ | $e^{i\mu t-\sigma^2t^2/2}$ |
Ver solução
Uma Bernoulli\((p)\) tem função característica \((1-p)+pe^{it}\); somando \(n\) cópias independentes, obtemos a potência indicada. Para Poisson,
\[ \sum _{k\geq 0}e^{itk}e^{-\lambda }\frac{\lambda ^k}{k!} =e^{-\lambda }e^{\lambda e^{it}}. \]
Se \(Z\sim N(0,1)\), completar o quadrado na integral gaussiana dá \(\phi _Z(t)=e^{-t^2/2}\); como \(\mu +\sigma Z\sim N(\mu ,\sigma ^2)\), a fórmula afim produz \(e^{i\mu t-\sigma ^2t^2/2}\).
Exercício 12.2
Se \(\xi \) e \(\eta \) são variáveis aleatórias independentes, prove que
\[ \phi _{\xi +\eta }(t)=\phi _\xi (t)\phi _\eta (t) \qquad (t\in \mathbb {R}). \]
Ver solução
Pela independência,
\[ \phi _{\xi +\eta }(t)=\mathbf{E}[e^{it\xi }e^{it\eta }] =\mathbf{E}[e^{it\xi }]\mathbf{E}[e^{it\eta }]=\phi _\xi (t)\phi _\eta (t). \]
Exercício 12.3
Se \(X=aY+b\), com \(a,b\in \mathbb {R}\), prove que
\[ \phi _X(t)=e^{itb}\phi _Y(at). \]
Ver solução
Diretamente, \(\phi _X(t)=\mathbf{E}[e^{it(aY+b)}]=e^{itb}\mathbf{E}[e^{i(at)Y}] =e^{itb}\phi _Y(at)\).
Exercício 12.4
Sejam \(X_1,\ldots ,X_n\) variáveis aleatórias independentes, cada uma com distribuição de Poisson de parâmetro \(\lambda \). Use funções características para determinar a distribuição de \(X_1+\cdots +X_n\).
Ver solução
O produto das funções características é
\[ \prod _{j=1}^n\exp \{ \lambda (e^{it}-1)\} =\exp \{ n\lambda (e^{it}-1)\} , \]
que caracteriza a distribuição \(\operatorname {Poisson}(n\lambda )\).
Exercício 12.5
O objetivo deste exercício é provar a Lei Fraca dos Grandes Números usando funções características. Sejam \(\xi _1,\xi _2,\ldots \) variáveis aleatórias i.i.d., suponha que \(\mathbf{E}[|\xi _1|]\lt \infty \) e escreva
\[ S_n=\xi _1+\cdots +\xi _n, \qquad \mu =\mathbf{E}[\xi _1]. \]
Mostre que, se \(\phi \) é a função característica de \(\xi _1\), então
\[ \phi _{S_n/n}(t)=\left[\phi \left(\frac tn\right)\right]^n. \]
Mostre que
\[ \phi (t)=1+i\mu t+r(t), \qquad \frac{r(t)}{t}\longrightarrow 0 \]
quando \(t\to 0\).
Conclua que
\[ \phi _{S_n/n}(t) =\left[1+i\mu \frac tn+r\left(\frac tn\right)\right]^n \longrightarrow e^{i\mu t}. \]
Use o Teorema da Continuidade de Lévy e o fato de que convergência em distribuição para uma constante implica convergência em probabilidade para concluir que
\[ \frac{S_n}{n}\xrightarrow {\P }\mu . \]
Ver solução
Independência e a regra de escala dão \(\phi _{S_n/n}(t)=[\phi (t/n)]^n\). Além disso,
\[ \frac{e^{it\xi _1}-1}{t}\longrightarrow i\xi _1, \qquad \left|\frac{e^{it\xi _1}-1}{t}\right|\leq |\xi _1|, \]
de modo que a Convergência Dominada fornece \(\phi (t)=1+i\mu t+o(t)\). Logo \(n\log \phi (t/n)\to i\mu t\) e \(\phi _{S_n/n}(t)\to e^{i\mu t}\). Por Lévy, \(S_n/n\to _d\mu \); como o limite é constante, a convergência é em probabilidade.
Teorema do Limite Central
Exercício 12.6
Você convidou \(64\) pessoas para uma festa. O número de sanduíches consumidos por cada convidado assume os valores \(0\), \(1\) e \(2\) com probabilidades \(1/4\), \(1/2\) e \(1/4\), respectivamente, e os consumos são independentes. Usando a aproximação normal e a correção de continuidade, determine o menor número inteiro de sanduíches que deve ser preparado para que a probabilidade aproximada de não haver escassez seja de pelo menos \(95\% \). Registre a média, a variância e o ponto da correção de continuidade usados no cálculo.
Ver solução
Para um convidado, \(\mathbf{E}X=1\) e \(\operatorname {Var}X=1/2\). Assim o total tem média \(64\), variância \(32\) e desvio \(\sqrt{32}\). Com \(m\) sanduíches, a correção de continuidade dá
\[ \P (S\leq m)\approx \Phi \left(\frac{m+0.5-64}{\sqrt{32}}\right). \]
Como \(z_{0.95}\approx 1.6449\), precisamos de \(m+0.5\geq 64+1.6449\sqrt{32}\approx 73.305\). O menor inteiro é \(\boxed {m=73}\) (para \(m=72\) a aproximação fica abaixo de \(95\% \)).
Exercício 12.7
Use o Teorema do Limite Central para mostrar que
\[ \lim _{n\to \infty } \sum _{k=0}^n e^{-n}\frac{n^k}{k!} =\frac12. \]
Ver solução
Se \(N_n\sim \operatorname {Poisson}(n)\), a soma é \(\P (N_n\leq n)\). Escreva \(N_n\) como soma de \(n\) Poisson\((1)\) independentes. Pelo TLC, \((N_n-n)/\sqrt n\to _dN(0,1)\); como zero é ponto de continuidade da normal, \(\P (N_n\leq n)\to \Phi (0)=1/2\).
Exercício 12.8
Suponha que a função geradora de momentos \(M_\xi (s)=\mathbf{E}[e^{s\xi }]\) seja finita para \(s\) em alguma vizinhança de zero. Prove que, para cada \(s\in \mathbb {R}\) fixo,
\[ \lim _{n\to \infty } \left[M_\xi \left(\frac{s}{n}\right)\right]^n =e^{s\mathbf{E}[\xi ]}. \]
Sugestão: calcule
\[ \lim _{n\to \infty } n\log M_\xi \left(\frac{s}{n}\right). \]
Ver solução
A existência da f.g.m. numa vizinhança de zero implica \(M_\xi (u)=1+u\mathbf{E}\xi +o(u)\). Assim
\[ n\log M_\xi (s/n) =n\log \left(1+\frac{s\mathbf{E}\xi }{n}+o(n^{-1})\right) \longrightarrow s\mathbf{E}\xi . \]
Exponenciando obtemos o limite pedido.
Exercício 12.9
Sejam \(\xi _1,\xi _2,\ldots \) variáveis aleatórias i.i.d., com
\[ \mathbf{E}[\xi _1]=\mu , \qquad \mathbf{\operatorname {Var}}(\xi _1)=\sigma ^2\gt 0, \]
e suponha que \(M_{\xi _1}\) seja finita numa vizinhança de zero. Defina
\[ Z_n =\frac{\xi _1+\cdots +\xi _n-n\mu }{\sigma \sqrt n}. \]
Mostre, usando uma expansão de segunda ordem de \(\log M_{(\xi _1-\mu )/\sigma }\) em zero, que, para todo \(s\in \mathbb {R}\) fixo,
\[ M_{Z_n}(s)\longrightarrow e^{s^2/2}. \]
Conclua o Teorema do Limite Central sob a hipótese adicional de existência da função geradora de momentos numa vizinhança de zero.
Ver solução
Ponha \(Y=(\xi _1-\mu )/\sigma \). Então \(\mathbf{E}Y=0\), \(\mathbf{E}Y^2=1\) e, numa vizinhança de zero,
\[ \log M_Y(u)=\frac{u^2}{2}+o(u^2). \]
Por independência, para cada \(s\in \mathbb {R}\) fixo e \(n\) suficientemente grande,
\[ \log M_{Z_n}(s)=n\log M_Y(s/\sqrt n) =\frac{s^2}{2}+o(1)\longrightarrow \frac{s^2}{2}. \]
Logo \(M_{Z_n}(s)\to e^{s^2/2}\).
Mostremos que essa convergência das f.g.m. identifica o limite. Fixe \(t\gt 0\). Como \(M_{Z_n}(t)\) e \(M_{Z_n}(-t)\) convergem, são limitadas para \(n\) grande. Pela desigualdade de Markov,
\[ \P (|Z_n|\gt K)\leq e^{-tK}\bigl(M_{Z_n}(t)+M_{Z_n}(-t)\bigr), \]
de modo que \((Z_n)\) é tight. Toda subsequência possui, portanto, uma subsequência que converge em distribuição para alguma variável \(Z\).
Fixe agora \(s\in \mathbb {R}\) e escolha \(r\gt |s|\). Para \(K\gt 0\),
\[ e^{sx}\mathbf1_{\{ |x|\gt K\} } \leq e^{-(r-|s|)K}\bigl(e^{rx}+e^{-rx}\bigr). \]
Como \(M_{Z_n}(\pm r)\) são uniformemente limitadas para \(n\) grande, \((e^{sZ_n})\) é uniformemente integrável ao longo da subsequência. Truncando \(x\mapsto e^{sx}\) e usando a convergência em distribuição,
\[ \mathbf{E}e^{sZ}=\lim M_{Z_n}(s)=e^{s^2/2}. \]
Assim \(Z\) tem a f.g.m. de \(N(0,1)\) numa vizinhança de zero e, pela unicidade das f.g.m., \(Z\sim N(0,1)\). Como toda subsequência tem uma subsequência convergindo para a mesma lei, concluímos \(Z_n\xrightarrow dN(0,1)\).
Arranjos triangulares
Exercício 12.10
Para cada \(n\), sejam \(X_{n,1},\ldots ,X_{n,k_n}\) variáveis aleatórias independentes e centradas. Suponha que
\[ |X_{n,k}|\leq M \quad \text{quase certamente, para todos }n,k, \qquad s_n^2=\sum _{k=1}^{k_n}\mathbf{\operatorname {Var}}(X_{n,k})\longrightarrow \infty . \]
Verifique diretamente a condição de Lindeberg e conclua que
\[ \frac1{s_n}\sum _{k=1}^{k_n}X_{n,k} \xrightarrow dN(0,1). \]
Ver solução
Para todo \(\varepsilon \gt 0\), como \(s_n\to \infty \), eventualmente \(\varepsilon s_n\gt M\). Então
\[ \frac1{s_n^2}\sum _k \mathbf{E}\left[X_{n,k}^2\mathbb {1}_{\{ |X_{n,k}|\gt \varepsilon s_n\} }\right]=0. \]
A condição de Lindeberg está satisfeita; como a variância da soma normalizada é um, Lindeberg–Feller fornece o limite normal padrão.
Exercício 12.11
Sejam \(X_1,X_2,\ldots \) variáveis aleatórias i.i.d., centradas, com variância um. Para cada \(n\), sejam \(a_{n,1},\ldots ,a_{n,k_n}\in \mathbb {R}\) tais que
\[ \sum _{k=1}^{k_n}a_{n,k}^2=1, \qquad \max _{1\leq k\leq k_n}|a_{n,k}|\longrightarrow 0. \]
Use o Teorema de Lindeberg–Feller para provar que
\[ \sum _{k=1}^{k_n}a_{n,k}X_k \xrightarrow dN(0,1). \]
Ver solução
Considere o arranjo \(Y_{n,k}=a_{n,k}X_k\). Ele é centrado e a soma das variâncias é \(\sum _ka_{n,k}^2=1\). Se \(a_n^*=\max _k|a_{n,k}|\), então a soma de Lindeberg é majorada por
\[ \sum _ka_{n,k}^2 \mathbf{E}\left[X_1^2\mathbb {1}_{\{ |X_1|\gt \varepsilon /a_n^*\} }\right] =\mathbf{E}\left[X_1^2\mathbb {1}_{\{ |X_1|\gt \varepsilon /a_n^*\} }\right] \longrightarrow 0. \]
Lindeberg–Feller conclui a convergência.
Exercício 12.12
Para cada \(n\), sejam \(B_{n,1},\ldots ,B_{n,k_n}\) variáveis independentes, com \(B_{n,k}\sim \operatorname {Bernoulli}(p_{n,k})\). Suponha que
\[ \sum _{k=1}^{k_n}p_{n,k}(1-p_{n,k})\longrightarrow \infty . \]
Defina
\[ m_n=\sum _{k=1}^{k_n}p_{n,k}, \qquad s_n^2=\sum _{k=1}^{k_n}p_{n,k}(1-p_{n,k}). \]
Prove que
\[ \frac{\sum _{k=1}^{k_n}B_{n,k}-m_n}{s_n} \xrightarrow d N(0,1) \]
verificando diretamente a condição de Lindeberg.
Ver solução
Ponha \(X_{n,k}=B_{n,k}-p_{n,k}\). Então \(|X_{n,k}|\leq 1\), \(\sum _k\operatorname {Var}(X_{n,k})=s_n^2\to \infty \) e, para cada \(\varepsilon \gt 0\), \(|X_{n,k}|\leq \varepsilon s_n\) para todo \(k\) e todo \(n\) suficientemente grande. A soma de Lindeberg é, portanto, eventualmente zero. Lindeberg–Feller dá \(s_n^{-1}\sum _kX_{n,k}\to _dN(0,1)\), que é a expressão do enunciado.
Exercício 12.13
Oscilações das somas parciais na escala \(\sqrt n\). Sejam \(X_1,X_2,\ldots \) variáveis aleatórias i.i.d., centradas, com \(0\lt \operatorname {Var}(X_1)=\sigma ^2\lt \infty \), e ponha \(S_n=X_1+\cdots +X_n\). Prove que
\[ \limsup _{n\to \infty }\frac{S_n}{\sqrt n}=+\infty \quad \text{e}\quad \liminf _{n\to \infty }\frac{S_n}{\sqrt n}=-\infty \qquad \text{quase certamente}. \]
Ver solução
Para \(M\gt 0\), o evento \(\{ \limsup _n S_n/\sqrt n\geq M\} \) é caudal: retirar finitos termos altera \(S_n/\sqrt n\) por uma quantidade que tende a zero. Pelo teorema do limite central,
\[ \P (S_n/\sqrt n\gt M)\longrightarrow \P (N(0,\sigma ^2)\gt M)\gt 0. \]
Logo a desigualdade de Fatou para eventos dá probabilidade positiva ao evento caudal acima; pela lei \(0\)–\(1\) de Kolmogorov, sua probabilidade é um. Intersectando sobre \(M\in \mathbb {N}\), obtemos o limite superior infinito. Aplicando o mesmo argumento a \(-X_n\), obtemos o limite inferior igual a \(-\infty \).