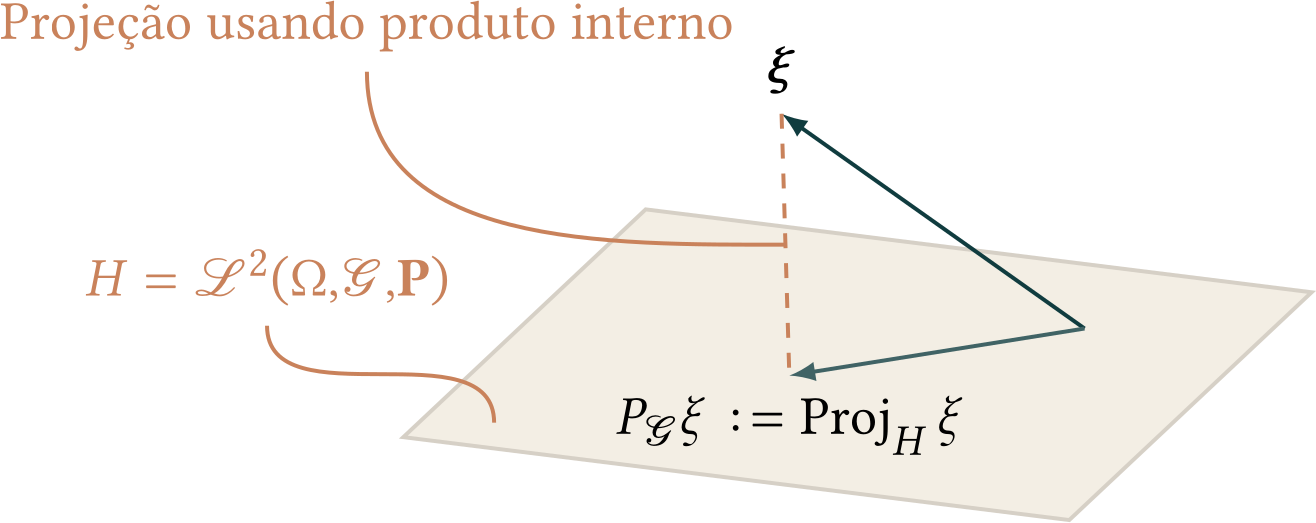
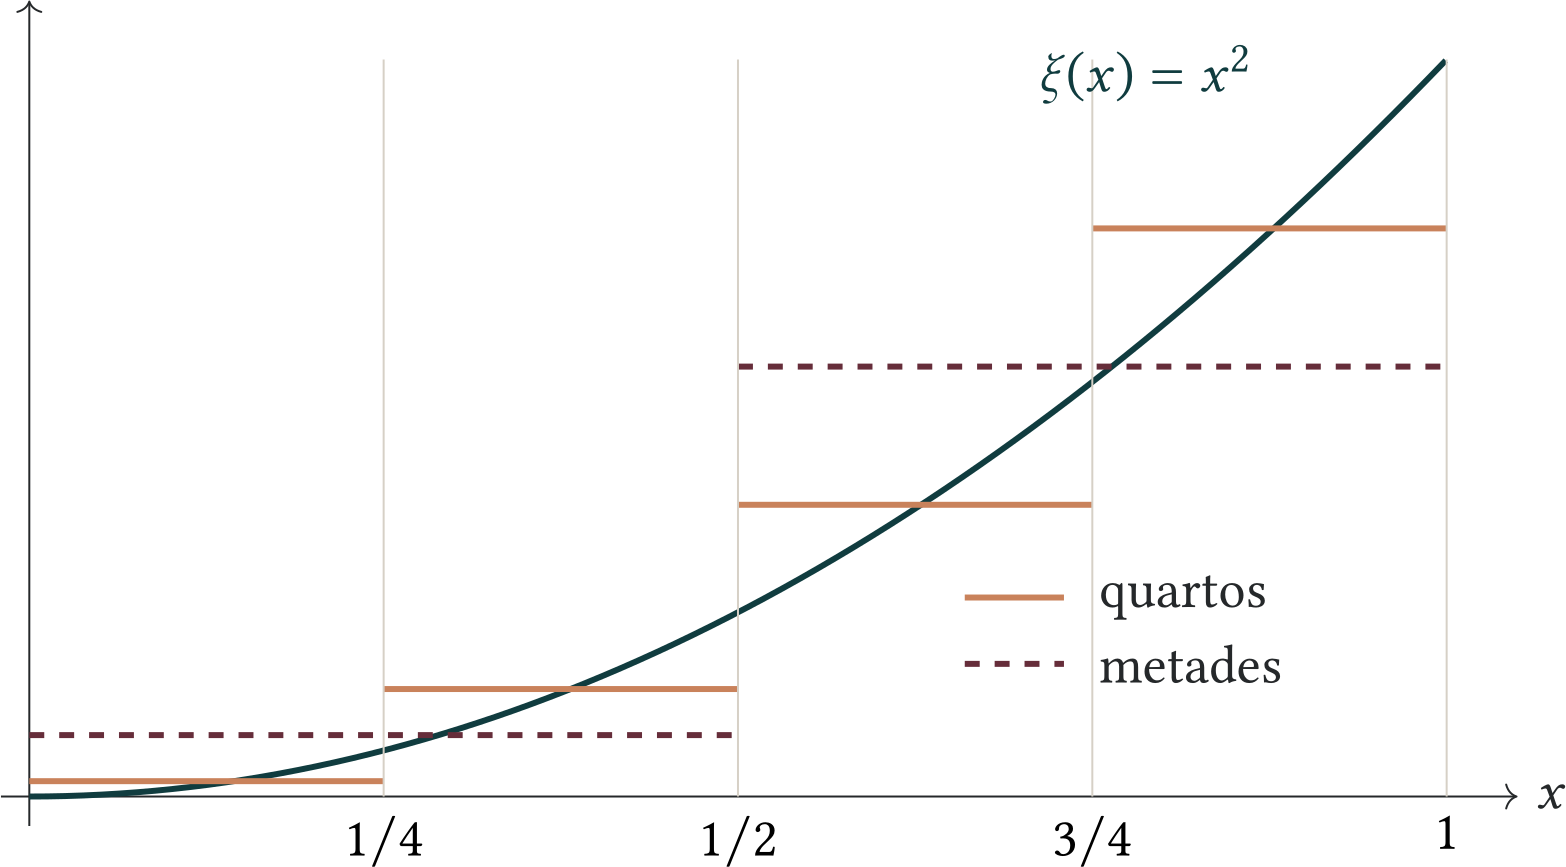Uma sub-\(\sigma \)-álgebra \(\mathcal{G}\subseteq \mathcal{F}\) representa informação parcial. Em \(L^2\), as variáveis que usam apenas essa informação formam um subespaço fechado, e condicionar será projetar sobre esse subespaço. Depois, o Teorema de Radon–Nikodým permitirá estender a mesma construção para \(L^1\).
14.1 Condicionamento como projeção em \(\L ^2\)
No espaço de Hilbert \(\L ^2(\Omega , \mathcal{F}, \P )\), a norma é
\(\L ^2(\Omega ,\mathcal{G},\P )\) é um subespaço fechado de \(\L ^2(\Omega ,\mathcal{F},\P )\).
Demonstração▼
Seja \((X_n)\) uma sequência em \(\L ^2(\Omega ,\mathcal{G},\P )\) que converge em \(\L ^2\) para \(X\in \L ^2(\Omega ,\mathcal{F},\P )\). Escolha uma subsequência \((X_{n_k})\) tal que
Pelo primeiro lema de Borel–Cantelli, para cada \(\varepsilon \gt 0\), o evento \(\{ |X_{n_k}-X|\gt \varepsilon \} \) ocorre apenas um número finito de vezes, quase certamente. Aplicando essa afirmação a \(\varepsilon =1/m\), \(m\geq 1\), e intersectando os correspondentes eventos de probabilidade um, obtemos
\[ X_{n_k}\longrightarrow X \qquad \text{quase certamente}. \]
Como cada \(X_{n_k}\) é \(\mathcal{G}\)-mensurável, a variável \(\widetilde X=\limsup _kX_{n_k}\) também é \(\mathcal{G}\)-mensurável e satisfaz \(\widetilde X=X\) quase certamente. Assim, a classe de equivalência de \(X\) pertence a \(\L ^2(\Omega ,\mathcal{G},\P )\), que é, portanto, fechada.
Definição 14.2 (Esperança condicional em \(\L ^2\))
Seja \(\xi \in \L ^2(\Omega ,\mathcal{F},\P )\) e seja \(\mathcal{G}\subseteq \mathcal{F}\) uma sub-\(\sigma \)-álgebra. Definimos
Pela definição em \(\L ^2\), \(\mathbf{E}[\xi \mid \mathcal{G}]\) é a projeção ortogonal de \(\xi \) sobre \(\L ^2(\Omega ,\mathcal{G},\P )\). Logo o erro \(\xi -\mathbf{E}[\xi \mid \mathcal{G}]\) é ortogonal a todo elemento desse subespaço.
Teorema 14.4 (A esperança condicional é o melhor preditor quadrático)
Se \(\xi \in \L ^2(\Omega ,\mathcal{F},\P )\), então, para toda \(\eta \in \L ^2(\Omega ,\mathcal{G},\P )\),
O termo melhor tem aqui um sentido preciso: entre os preditores quadrado-integráveis que usam apenas a informação de \(\mathcal{G}\), a esperança condicional minimiza o erro quadrático médio.
Proposição 14.5 (Caracterização integral em \(\L ^2\))
Para todo \(\xi \in \L ^2(\Omega ,\mathcal{F},\P )\) e todo \(G\in \mathcal{G}\),
A identidade integral não menciona produto interno nem distância. Ela diz apenas que a variável condicionada é \(\mathcal{G}\)-mensurável e preserva as médias em todos os eventos observáveis. Essas duas propriedades continuam fazendo sentido quando \(\xi \) é apenas integrável.
14.2 Da projeção em \(\L ^2\) à esperança condicional em \(\L ^1\)
Definição 14.6 (Esperança condicional)
Seja \(\xi \in \L ^1(\Omega ,\mathcal{F},\P )\) e seja \(\mathcal{G}\subseteq \mathcal{F}\) uma sub-\(\sigma \)-álgebra. Uma esperança condicional de \(\xi \) dada \(\mathcal{G}\) é uma variável aleatória integrável \(\eta \) tal que
\(\eta \) é \(\mathcal{G}\)-mensurável;
para todo \(G\in \mathcal{G}\),
\[ \int _G\xi \, \d\P = \int _G\eta \, \d\P . \]
Quando existir, denotaremos qualquer versão por \(\mathbf{E}[\xi \mid \mathcal{G}]\).
Para \(\xi \in \L ^2\), a Proposição 14.5 mostra que esta definição coincide com a projeção ortogonal introduzida acima.
Teorema 14.7
A esperança condicional de uma variável aleatória integrável \(\xi \), se existir, é única quase certamente.
Demonstração▼
Suponha que \(\eta \) e \(\eta '\) satisfaçam as propriedades da esperança condicional. Pela segunda propriedade da definição,
\[ \displaystyle \int _A \eta \ d \P = \displaystyle \int _A \eta '\ d \P \text{ para todo } A \in \mathcal{G}. \]
Logo, \(\int _A(\eta -\eta ')\, d\P =0\) para todo \(A\in \mathcal{G}\). Para \(\varepsilon \gt 0\), considere \(A_\varepsilon =\{ \eta -\eta '\gt \varepsilon \} \in \mathcal{G}\). Então
A medida \(\nu \) é finita porque \(\xi \) é integrável, e \(\nu \ll \mu \): se \(\P (A)=0\), então \(\int _A\xi \, d\P =0\). Pelo Teorema de Radon–Nikodým, existe uma função \(\mathcal{G}\)-mensurável \(f\geq 0\) tal que
Além disso, \(\int f\, d\P =\nu (\Omega )=\mathbf{E}\xi \lt \infty \). Portanto, \(f\) é integrável e satisfaz as duas propriedades da esperança condicional.
Para \(\xi \) arbitrária, escreva \(\xi =\xi ^+-\xi ^-\). Pelo caso não negativo, existem
quase certamente. Entre esses extremos, partições tornam visível o efeito do condicionamento.
Exemplo 14.9
Seja \(G\) um evento tal que \(0\lt \P (G)\lt 1\) e seja \(\mathcal{G}=\sigma \langle G\rangle =\{ \emptyset ,G,G^c,\Omega \} \). Então,
\[ \mathbf{E}[\xi | \mathcal{G}] (\omega ) = \left\{ \begin{array}{ll} \mathbf{E}[\xi | G], & \text{ se } \omega \in G \\ \mathbf{E}[\xi | G ^c], & \text{ se } \omega \in G ^c. \end{array} \right\} = \eta (\omega ) \]
onde \(\mathbf{E}[\xi \mid G]=\mathbf{E}[\xi \mathbb {1}_G]/\P (G)\). A variável aleatória definida acima é uma esperança condicional.
Demonstração▼
A variável \( \eta \) é \( \mathcal{G}\)-mensurável, porque \( \{ \omega : \eta (\omega ) \in B \} \) está em \( \mathcal{G}\) para todo conjunto de Borel \( B \) em \( \mathbb {R}\).
Pela definição das médias condicionadas aos eventos,
\[ \displaystyle \int _G \xi \ d \P = \displaystyle \int _G \eta \ d \P \]
e
\[ \displaystyle \int _{G ^c} \xi \ d \P = \displaystyle \int _{G ^c} \eta \ d \P . \]
As identidades para \(\emptyset \) e \(\Omega \) seguem dessas duas por aditividade. Logo, a igualdade das integrais vale para todo elemento de \(\mathcal{G}\).
A mesma construção vale para uma partição enumerável: em cada parte, tomamos a média correspondente.
Exemplo 14.10
Considere \((\Omega ,\mathcal{F},\P )\) e uma variável aleatória integrável \(\xi \). Seja \(\mathcal P=\{ A_k:k\geq 1\} \) uma partição enumerável de \(\Omega \), com \(\P (A_k)\gt 0\) para todo \(k\), e seja \(\sigma \langle \mathcal P\rangle \) a \(\sigma \)-álgebra por ela gerada.
Então uma versão da esperança condicional é constante em cada elemento da partição e dada por
A Figura 14.1 ilustra essa construção no caso unidimensional.
Heurística 14.11
Suponha que \(\xi \) seja o saldo de uma conta no fim do dia, mas que a informação disponível revele apenas a faixa em que ele caiu. A esperança condicional atribui, em cada faixa, a média compatível com a informação observada. Ela não recupera o saldo exato nem altera a média em qualquer união de faixas conhecidas. Faz médias, não adivinhações.
Figura14.1No espaço \([0,1]\) com medida de Lebesgue, as esperanças condicionais de \(\xi (x)=x^2\) dadas pelas partições em quartos e em metades são as médias de \(\xi \) em cada átomo.
14.3 Propriedades da esperança condicional
As propriedades seguintes decorrem da caracterização integral e da unicidade quase certa. Em cada caso, a estratégia será verificar a mensurabilidade e a igualdade das integrais nos eventos de \(\mathcal{G}\).
Proposição 14.12 (Linearidade)
Se \(\xi \) e \(\eta \) são integráveis e \(a,b\in \mathbb {R}\), então
A variável \(a\mathbf{E}[\xi \mid \mathcal{G}]+b\mathbf{E}[\eta \mid \mathcal{G}]\) é \(\mathcal{G}\)-mensurável e integrável. Além disso, para todo \(A\in \mathcal{G}\),
Portanto, ela satisfaz a definição de \(\mathbf{E}[a\xi +b\eta \mid \mathcal{G}]\); a unicidade quase certa conclui a prova.
Corolário 14.13
A aplicação \(X\mapsto \mathbf{E}[X\mid \mathcal{G}]\) é um operador linear de \(\L ^1(\Omega ,\mathcal{F},\P )\) em \(\L ^1(\Omega ,\mathcal{G},\P )\).
Demonstração▼
A Proposição anterior fornece a linearidade. A existência, a integrabilidade e a \(\mathcal{G}\)-mensurabilidade da imagem seguem do Teorema 14.8 e da definição.
A esperança associa um número a cada variável integrável: é um funcional linear. A esperança condicional associa outra variável aleatória, mensurável em relação à informação disponível: é um operador linear.
Proposição 14.14 (Monotonicidade)
Se \(\xi \) e \(\eta \) são integráveis e \(\xi \leq \eta \) quase certamente, então
Ponha \(Z=\mathbf{E}[\eta \mid \mathcal{G}]-\mathbf{E}[\xi \mid \mathcal{G}]\). A variável \(Z\) é \(\mathcal{G}\)-mensurável e \(\int _AZ\, d\P \geq 0\) para todo \(A\in \mathcal{G}\). Se \(\{ Z\lt 0\} \) tivesse probabilidade positiva, algum conjunto \(\{ Z\leq -1/m\} \) também teria probabilidade positiva, e a integral de \(Z\) nesse conjunto seria estritamente negativa, uma contradição. Logo, \(Z\geq 0\) quase certamente.
Uma função convexa real é o supremo de uma família enumerável de minorantes afins. Para ver isso, escolha uma reta de suporte em cada ponto racional. Se \(q_k\in \mathbb Q\) converge para \(x\), a convexidade mantém limitadas as inclinações dessas retas em qualquer intervalo compacto que contenha \(x\) no interior; pela continuidade de \(\varphi \), os valores das retas em \(x\) convergem para \(\varphi (x)\). Logo o supremo enumerável dessas retas coincide com \(\varphi \) em todo ponto.
Escreva os minorantes como \(\ell _j(x)=a_jx+b_j\). Pela linearidade e pela monotonicidade da esperança condicional,
Como \(|\xi |\leq \eta \) quase certamente, \(\xi \) é integrável. Defina
\[ Z_n=\sup _{k\geq n}|\xi _k-\xi |. \]
Então \(0\leq Z_n\leq 2\eta \) e \(Z_n\downarrow 0\) quase certamente. Pela linearidade, pelo corolário da monotonicidade e pela própria monotonicidade,
Pela monotonicidade, e modificando todas as versões numa única união enumerável de conjuntos nulos, podemos escolher \(W_n=\mathbf{E}[Z_n\mid \mathcal{G}]\) de modo que \(W_n\downarrow W\) quase certamente, com \(W\geq 0\). Para todo \(n\),
Pelo Teorema da Convergência Dominada, \(\mathbf{E}Z_n\to 0\). Logo, \(\mathbf{E}W=0\) e \(W=0\) quase certamente. A estimativa anterior conclui a prova.
Um fator já conhecido a partir de \(\mathcal{G}\) pode ser retirado da esperança condicional, sob as condições de integrabilidade do enunciado seguinte.
Proposição 14.18 (Retirada do que é conhecido)
Se \(\eta \) é integrável, \(\xi \) é \(\mathcal{G}\)-mensurável e \(\xi \eta \) é integrável, então
Por linearidade, a identidade vale quando \(\xi \) é \(\mathcal{G}\)-mensurável simples.
Suponha agora \(\xi \geq 0\) e \(\eta \geq 0\). Tome funções simples \(\mathcal{G}\)-mensuráveis \(\xi _n\uparrow \xi \). A identidade já provada para \(\xi _n\) e o Teorema da Convergência Monótona, aplicado aos dois lados, dão, para todo \(A\in \mathcal{G}\),
Como \(|\mathbf{E}[\eta \mid \mathcal{G}]|\leq \mathbf{E}[|\eta |\mid \mathcal{G}]\), o produto \(\xi \mathbf{E}[\eta \mid \mathcal{G}]\) é integrável. Finalmente, decompondo \(\xi \) e \(\eta \) em partes positiva e negativa e usando a linearidade, a identidade integral vale para toda \(A\in \mathcal{G}\). Como \(\xi \mathbf{E}[\eta \mid \mathcal{G}]\) é \(\mathcal{G}\)-mensurável, esse produto é uma versão de \(\mathbf{E}[\xi \eta \mid \mathcal{G}]\).
Usaremos essa propriedade no estudo de martingalas, ao separar o que já é conhecido da informação que ainda será observada.
Proposição 14.19 (Condicionamento e independência)
Se \(\xi \in L^1\) é independente de \(\mathcal{G}\), isto é, \(\sigma \langle \xi \rangle \) e \(\mathcal{G}\) são independentes, então
A constante \(\mathbf{E}[\xi ]\) é \(\mathcal{G}\)-mensurável. Para \(A\in \mathcal{G}\), a variável \(\mathbb {1}_A\) é independente de \(\xi \); portanto,
Pela caracterização integral da esperança condicional, a conclusão segue.
A mesma ideia admite uma forma que será usada em processos de Markov.
Proposição 14.20 (Condicionamento com ruído independente)
Se \(Y\) é \(\mathcal{G}\)-mensurável, \(Z\) é independente de \(\mathcal{G}\) e \(f:\mathbb {R}^2\to \mathbb {R}\) é boreliana com \(f(Y,Z)\in L^1\), defina
\[ g(y)=\mathbf{E}[f(y,Z)] \]
nos pontos em que a integral está definida. Então \(g(Y)\) é integrável e
é boreliana nos pontos em que a integral está definida. Como \(Z\) é independente de \(\mathcal{G}\), para todo \(A\in \mathcal{G}\) o vetor \((\mathbb {1}_A,Y)\) é independente de \(Z\). Logo, novamente por integração em produto,
Aplicando a mesma identidade a \(|f|\), vemos que \(g(Y)\) é integrável. Assim, \(g(Y)\) satisfaz a caracterização integral de \(\mathbf{E}[f(Y,Z)\mid \mathcal{G}]\).
Proposição 14.21 (Propriedade da torre e condicionamento sucessivo)
Se \(\xi \) é integrável e \(\mathcal{G}_1\subseteq \mathcal{G}_2\subseteq \mathcal{F}\), então
A variável \(\eta =\mathbf{E}[\xi \mid \mathcal{G}_1]\) é \(\mathcal{G}_1\)-mensurável e, portanto, também é \(\mathcal{G}_2\)-mensurável. Como uma variável integrável mensurável em relação à álgebra condicionante é sua própria esperança condicional,
\[ \mathbf{E}[\eta | \mathcal{G}_2] = \eta \]
Mostraremos que \(\mathbf{E}[\xi \mid \mathcal{G}_1]\) é a esperança condicional de \(\mathbf{E}[\xi \mid \mathcal{G}_2]\) dada \(\mathcal{G}_1\).
Por definição, \(\mathbf{E}[\xi \mid \mathcal{G}_1]\) é \(\mathcal{G}_1\)-mensurável.
Para \( A \in \mathcal{G}_1 \), queremos mostrar que
Assim, o condicionamento sucessivo em \(\L ^2\) é a regra usual para projeções sobre subespaços fechados encaixados.
14.4 Esperança condicional em relação a uma variável aleatória
Observar uma variável aleatória significa conhecer os eventos que ela permite distinguir. Por isso, condicionar em uma variável é condicionar na \(\sigma \)-álgebra por ela gerada.
Definição 14.23
Dadas duas variáveis aleatórias \(\xi \) e \(\eta \), com \(\xi \) integrável, definimos
Proposição 14.24 (Esperança condicional como função da informação)
Se \(\xi \in L^1\) e \(\eta \) é uma variável aleatória real, existe uma função boreliana \(h:\mathbb {R}\to \mathbb {R}\) tal que
\[ \mathbf{E}[\xi \mid \eta ]=h(\eta ) \]
quase certamente. A função \(h\) é determinada \(\P _\eta \)-quase certamente.
Demonstração▼
A variável \(\mathbf{E}[\xi \mid \eta ]\) é \(\sigma \langle \eta \rangle \)-mensurável. Pelo Lema de fatoração de Doob–Dynkin, Proposição 4.23, existe uma função boreliana \(h\) tal que \(\mathbf{E}[\xi \mid \eta ]=h(\eta )\) quase certamente. Se \(h_1(\eta )=h_2(\eta )\) quase certamente, então
Assim, condicionar em \(\eta \) produz uma quantidade que depende de \(\omega \) apenas por meio do valor observado de \(\eta \).
Exemplo 14.25
Suponha que \(\eta \) tome os valores \(y_1,\ldots ,y_n\), todos com probabilidade positiva. Então \(\sigma \langle \eta \rangle =\sigma \langle \Omega _1,\ldots ,\Omega _n\rangle \), onde \(\Omega _k=\{ \eta =y_k\} \). Logo,
A esperança condicional de uma função de \(X\) resume uma quantidade condicionada à informação fornecida por \(Y\). Em muitos problemas, porém, queremos condicionar a própria distribuição de \(X\).
Assim, para cada valor \(y\), a aplicação \(A\mapsto K(y,A)\) é uma probabilidade em \(S\), enquanto, para cada evento \(A\), a aplicação \(y\mapsto K(y,A)\) é mensurável. A mesma estrutura reaparecerá no capítulo de processos de Markov, onde \(K(x,\cdot )\) descreverá a distribuição do próximo estado a partir do estado atual.
A existência não é automática em espaços mensuráveis arbitrários. Ela é, porém, garantida na classe que cobre praticamente todos os espaços usuais da probabilidade.
Teorema 14.27 (Existência em espaços de Borel padrão)
Suponha que \(S\) e \(T\) sejam espaços de Borel padrão, isto é, mensuravelmente isomorfos a subconjuntos borelianos de espaços métricos completos e separáveis. Se \(X:\Omega \to S\) e \(Y:\Omega \to T\) são mensuráveis, então existe uma distribuição condicional regular de \(X\) dado \(Y\).
Duas versões \(K\) e \(K'\) podem ser escolhidas de modo que
\[ K(y,\cdot )=K'(y,\cdot ) \]
para \(\P _Y\)-quase todo \(y\).
Espaços finitos ou enumeráveis, \(\mathbb R^d\) e, mais geralmente, todos os espaços poloneses munidos de suas \(\sigma \)-álgebras de Borel pertencem a essa classe. A demonstração geral exige um argumento de regularização e seleção mensurável; aqui usaremos o teorema como a forma padrão de existência.
A principal utilidade do núcleo é permitir condicionar qualquer função de \(X\), e não apenas indicadoras.
Proposição 14.28
Se \(K\) é uma distribuição condicional regular de \(X\) dado \(Y\) e \(f:S\to \mathbb R\) é mensurável, com \(f(X)\in L^1\), então
Para \(f=\mathbb {1}_A\), a identidade é a definição. Por linearidade, ela vale para funções simples. Para \(f\geq 0\), tome funções simples \(f_n\uparrow f\) e aplique o Teorema da Convergência Monótona aos dois lados. O caso integrável segue decompondo \(f=f^+-f^-\).
Exemplo 14.29 (Caso discreto)
Se \(Y\) toma valores num conjunto enumerável e \(\P (Y=y)\gt 0\), então
Seja \(\mathcal G=\sigma \langle A_1,\ldots ,A_m\rangle \), onde \(A_1,\ldots ,A_m\) formam uma partição mensurável de \(\Omega \) e \(\P (A_j)\gt 0\) para todo \(j\). Se \(X\in L^1\), prove que
O lado direito é \(\mathcal G\)-mensurável. Se \(G\in \mathcal G\), então \(G\) é união de algumas células \(A_j\), e a integral do lado direito sobre \(G\) é
Somando átomos obtemos a identidade para todo evento de \(\sigma \langle Y\rangle \). Nos valores que \(Y\) assume com probabilidade zero, \(g\) pode ser definida arbitrariamente, pois isso não altera \(g(Y)\) quase certamente.
Exercício 14.3
Seja \(X\in L^1\) e seja \(\mathcal G\subseteq \mathcal F\) uma \(\sigma \)-álgebra independente de \(\sigma \langle X\rangle \). Prove que
A constante \(\mathbf{E}X\) é \(\mathcal G\)-mensurável. Para \(G\in \mathcal G\), a independência de \(G\) e \(X\) (primeiro para simples e depois por aproximação) dá \(\mathbf{E}[X\mathbb {1}_G]=\mathbf{E}X\, \P (G)=\int _G\mathbf{E}X\, \d P\). A caracterização da esperança condicional conclui.
Exercício 14.4
Sejam \(\mathcal G_1\subseteq \mathcal G_2\subseteq \mathcal F\) e \(X\in L^1\). Prove a propriedade da torre
Dê um exemplo mostrando que, em geral, \(\mathbf{E}[\mathbf{E}[X\mid \mathcal G_1]\mid \mathcal G_2]\) não recupera \(X\).
Ver solução
\(Y=\mathbf{E}[X\mid \mathcal G_2]\) é integrável. Para \(G\in \mathcal G_1\subseteq \mathcal G_2\), \(\int _GY\, \d P=\int _GX\, \d P\); logo \(\mathbf{E}[Y\mid \mathcal G_1]=\mathbf{E}[X\mid \mathcal G_1]\). Para a recíproca, tome \(\mathcal G_1=\{ \varnothing ,\Omega \} \), \(\mathcal G_2=\sigma \langle X\rangle \) e \(X\) integrável não constante. Então \(\mathbf{E}[\mathbf{E}[X\mid \mathcal G_1]\mid \mathcal G_2]=\mathbf{E}X\neq X\).
Exercício 14.5
Sejam \(X_1,\ldots ,X_n\) variáveis de Bernoulli i.i.d. de parâmetro \(p\) e \(S_n=X_1+\cdots +X_n\). Use a simetria entre as coordenadas para provar que
Condicionado a \(S_n=m\), todas as configurações com \(m\) sucessos têm a mesma probabilidade. Por simetria, \(\P (X_k=1\mid S_n=m)=m/n\); portanto \(\mathbf{E}[X_k\mid S_n=m]=m/n\). Equivalentemente, as \(n\) esperanças condicionais são iguais e sua soma é \(\mathbf{E}[S_n\mid S_n]=S_n\).
Exercício 14.6
Seja \(X\in L^2\) e \(\mathcal G\subseteq \mathcal F\). Prove a decomposição da variância
Ponha \(M=\mathbf{E}[X\mid \mathcal G]\). Como \(X-\mathbf{E}X=(X-M)+(M-\mathbf{E}X)\), ao elevar ao quadrado o termo cruzado tem esperança zero: \(\mathbf{E}[(X-M)(M-\mathbf{E}X)]=\mathbf{E}[(M-\mathbf{E}X)\mathbf{E}[X-M\mid \mathcal G]]=0\). Logo \(\operatorname {Var}X=\mathbf{E}[(X-M)^2]+\mathbf{E}[(M-\mathbf{E}X)^2]\), que são os dois termos exibidos.
Exercício 14.7
Prove que a esperança condicional é uma contração:
se \(X\in L^1\), então \(\| \mathbf{E}[X\mid \mathcal G]\| _1\leq \| X\| _1\);
se \(X\in L^2\), então \(\| \mathbf{E}[X\mid \mathcal G]\| _2\leq \| X\| _2\). Indique em cada item se você está usando Jensen condicional ou a interpretação como projeção.
Ver solução
Em \(L^1\) bastam a linearidade e a positividade da esperança condicional: de \(\mathbf{E}[X\mid \mathcal G]=\mathbf{E}[X^+\mid \mathcal G]-\mathbf{E}[X^-\mid \mathcal G]\), com as duas parcelas não negativas, segue
e integrando obtemos \(\| \mathbf{E}[X\mid \mathcal G]\| _1\leq \| X\| _1\). (É a desigualdade de Jensen condicional aplicada a \(|\cdot |\), aqui obtida diretamente.) Em \(L^2\) usa-se a interpretação como projeção: como \(\mathbf{E}[\cdot \mid \mathcal G]\) é a projeção ortogonal sobre \(L^2(\mathcal G)\), a decomposição \(X=\mathbf{E}[X\mid \mathcal G]+\bigl(X-\mathbf{E}[X\mid \mathcal G]\bigr)\) é ortogonal e o teorema de Pitágoras dá
Portanto \(U\) e \(V\) são independentes, ambos com distribuição \(N(0,2)\). Em particular, \((X-Y)/2=U/2\) é independente de \(S=V\) e tem média zero. Como
Use essa fórmula para calcular uma esperança condicional concreta de sua escolha num espaço amostral finito.
Ver solução
As variáveis \(\mathcal G\)-mensuráveis são constantes em \(A\) e em \(A^c\). Impor a igualdade das integrais sobre esses dois átomos determina as constantes como \(\mathbf{E}[X\mid A]\) e \(\mathbf{E}[X\mid A^c]\). Por exemplo, em \(\Omega =\{ 1,2,3,4\} \) equiprovável, tome \(A=\{ 1,2\} \) e \(X(1),\ldots ,X(4)=(1,3,0,2)\). Então \(\mathbf{E}[X\mid \sigma \langle A\rangle ]=2\mathbb {1}_A+1\mathbb {1}_{A^c}\).
onde \(A=\mathbf{E}[X^2\mid \mathcal G]\), \(B=\mathbf{E}[XY\mid \mathcal G]\) e \(C=\mathbf{E}[Y^2\mid \mathcal G]\). Intersectando os eventos de probabilidade um sobre os racionais, a desigualdade vale para todo \(t\in \mathbb R\). O discriminante é não positivo, logo \(B^2\le AC\) q.c.
Exercício 14.11 (title=Esperança condicional por densidade conjunta,difficulty=3)
Suponha que \((X,Y)\) tenha densidade conjunta \(f_{X,Y}\) e
Prove que \(g(Y)\) é uma versão de \(\mathbf{E}[h(X)\mid Y]\).
Se \(X,Y\) são exponenciais independentes de mesma taxa e \(S=X+Y\), mostre que \(X\mid S=s\) é uniforme em \((0,s)\) e conclua \(\mathbf{E}[X\mid S]=S/2\).
que caracteriza a esperança condicional. No caso exponencial, a mudança \((x,y)\mapsto (x,s=x+y)\) produz, para \(0\lt x\lt s\), densidade proporcional a \(e^{-\lambda s}\), constante em \(x\) quando \(s\) é fixado. Logo \(f_{X\mid S}(x\mid s)=1/s\) e \(\mathbf{E}[X\mid S=s]=s/2\).
Exercício 14.12 (title=Raio e ângulo no disco,difficulty=3)
Escolha \((X,Y)\) uniformemente no disco unitário e escreva
Determine a densidade conjunta de \((R,\Theta )\), as marginais e a lei condicional de \(\Theta \) dado \(R=r\). O raio e o ângulo são independentes? Ver solução
A densidade cartesiana é \(1/\pi \) no disco e o jacobiano polar é \(r\). Portanto
A densidade conjunta é o produto das marginais, logo \(R\) e \(\Theta \) são independentes e \(f_{\Theta \mid R}(\theta \mid r)=1/(2\pi )\).
Exercício 14.13 (title=Grafos aleatórios: triângulos condicionados ao número de arestas,difficulty=3)
Em \(G(n,p)\), ponha \(N=\binom n2\), seja \(M\) o número total de arestas e \(T\) o número de triângulos. Use o fato de que, condicionado a \(M=m\), o grafo tem lei \(G(n,m)\) para provar