Variáveis Aleatórias
Até aqui, os resultados de um experimento permaneceram no espaço abstrato \(\Omega \). Para calcular com eles, precisamos transformá-los em números, vetores ou outros objetos conhecidos. Uma variável aleatória realiza essa tradução. A exigência de mensurabilidade garante que, ao formularmos uma pergunta sobre seu valor, a resposta corresponda a um evento do modelo.
4.1 Funções Mensuráveis
Uma função entre espaços mensuráveis deve respeitar as famílias de conjuntos que escolhemos observar. Essa compatibilidade é expressa pelas pré-imagens.
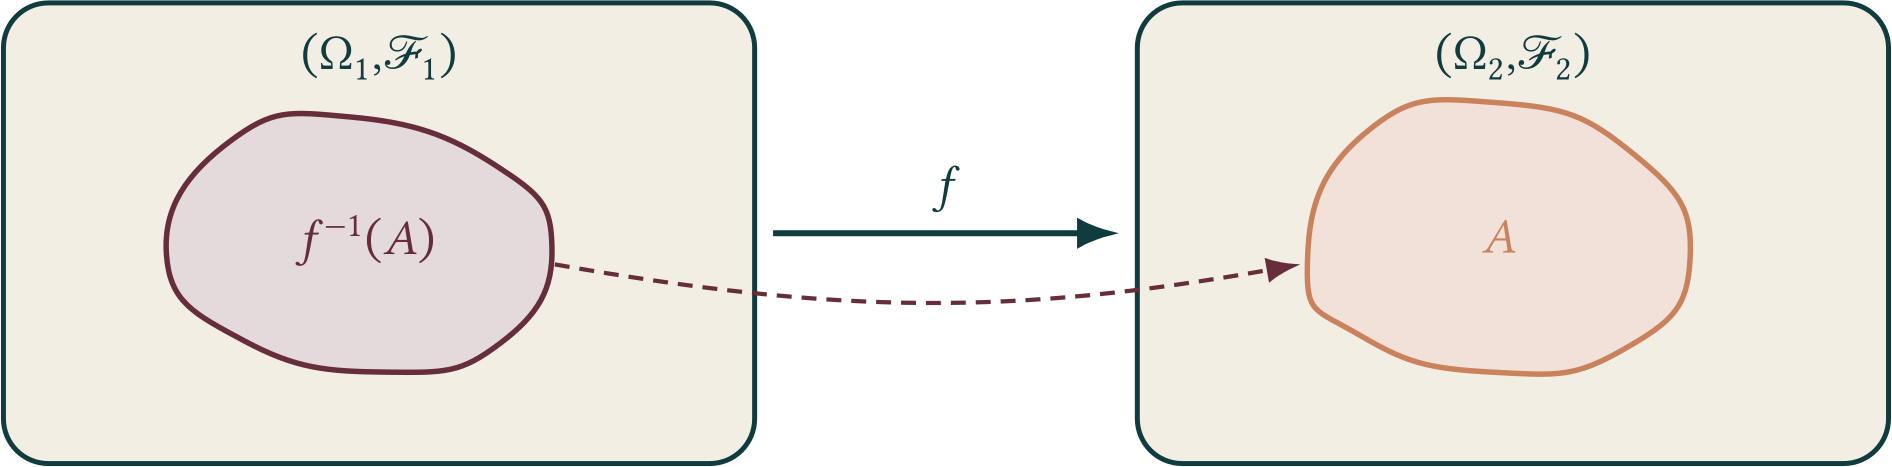
Se \(f:\Omega _1\to \Omega _2\) é \(\mathcal{F}_1\)–\(\mathcal{F}_2\)-mensurável e \(\mathcal{F}_1\subseteq \mathcal{F}'_1\), então \(f\) também é \(\mathcal{F}'_1\)–\(\mathcal{F}_2\)-mensurável. Aumentar a \(\sigma \)-álgebra do domínio só torna a condição de mensurabilidade mais fácil de satisfazer.
O mesmo não ocorre quando aumentamos a \(\sigma \)-álgebra do contradomínio. Por exemplo, a identidade de \(\mathbb {R}\) em \(\mathbb {R}\), embora contínua, não é \(\mathcal{B}(\mathbb {R})\)–\(\overline{\mathcal{B}(\mathbb {R})}\)-mensurável: a pré-imagem de um conjunto Lebesgue mensurável não boreliano é o próprio conjunto. Em contraste, toda função contínua \(\mathbb {R}\to \mathbb {R}\) é \(\overline{\mathcal{B}(\mathbb {R})}\)–\(\mathcal{B}(\mathbb {R})\)-mensurável.
A família das funções mensuráveis é ampla: para funções reais, por exemplo, a continuidade é suficiente. Verificar diretamente a pré-imagem de todo conjunto mensurável, contudo, seria impraticável. O resultado seguinte permite trabalhar apenas com uma família geradora.
Defina
Por hipótese, \(\mathcal A\subseteq \mathscr G\). Além disso, \(\Omega _2\in \mathscr G\), pois \(f^{-1}(\Omega _2)=\Omega _1\in \mathcal{F}_1\). Se \(A\in \mathscr G\), então
e, se \(A_1,A_2,\ldots \in \mathscr G\),
Logo \(\mathscr G\) é uma \(\sigma \)-álgebra que contém \(\mathcal A\). Como \(\sigma \langle \mathcal A\rangle \) é a menor \(\sigma \)-álgebra com essa propriedade, segue que \(\mathscr G=\sigma \langle \mathcal A\rangle \).
Sejam \((\Omega , \mathcal{F})\) um espaço mensurável e \(f:\Omega \rightarrow \mathbb {R}\) uma função real. Nestas condições são equivalentes as seguintes afirmativas:
\(f\) é \(\mathcal{F}-\mathcal{B}(\mathbb {R})\) mensurável (mensurável a Borel);
\(\{ \omega \in \Omega : f(\omega )\leq x\} =f^{-1}((-\infty , x])\in \mathcal{F}\) para todo \(x\in \mathbb {R}\);
\(\{ \omega \in \Omega : f(\omega )\lt x\} =f^{-1}((-\infty , x))\in \mathcal{F}\) para todo \(x\in \mathbb {R}\);
\(\{ \omega \in \Omega : f(\omega )\geq x\} =f^{-1}([x, +\infty ))\in \mathcal{F}\) para todo \(x\in \mathbb {R}\);
\(\{ \omega \in \Omega : f(\omega )\gt x\} =f^{-1}((x, +\infty ))\in \mathcal{F}\) para todo \(x\in \mathbb {R}\);
Basta lembrar que
Os exemplos seguintes mostram como a mensurabilidade aparece nas construções mais simples.
Se \((\Omega ,\mathcal{F})\) é um espaço mensurável e \(A\in \mathcal{F}\), a função indicadora de \(A\), denotada por \(\mathbb {1}_A\), é definida por
Para \(B\in \mathcal{B}(\mathbb {R})\), temos
Em todos os casos, a pré-imagem pertence a \(\mathcal{F}\); portanto, \(\mathbb {1}_A\) é mensurável.
O exemplo anterior se estende imediatamente a funções com imagem finita.
Se \(A_1,\ldots ,A_n\in \mathcal{F}\) formam uma partição de \(\Omega \) e \(a_1,\ldots ,a_n\in \mathbb {R}\), então
Quando os \(a_k\) são distintos, \(A_k=\xi ^{-1}(\{ a_k\} )\). Mais geralmente, para todo boreliano \(B\),
onde a união acima é vazia se \(\{ k:a_k\in B\} =\emptyset .\)
A próxima proposição amplia a coleção de exemplos ao relacionar continuidade e mensurabilidade.
Da continuidade de \(f\), sabemos que \(f^{-1}(U)\) é aberto em \(\Omega _1\) sempre que \(U\) é aberto em \(\Omega _2\). Como os abertos geram \(\mathcal{B}(\Omega _2)\), o Teorema 4.3 mostra que \(f\) é \(\mathcal{B}(\Omega _1)\)–\(\mathcal{B}(\Omega _2)\)-mensurável.
Além de reconhecer funções mensuráveis, precisamos saber como combiná-las. O próximo resultado trata da composição.
Para todo conjunto mensurável \(A\) do espaço de chegada de \(f\),
Como \(f\) é mensurável, \(f^{-1}(A)\) é mensurável no espaço intermediário; como \(g\) é mensurável, a pré-imagem desse conjunto por \(g\) é mensurável no espaço inicial.
Se \(f:(\Omega , \mathcal{F})\rightarrow (\mathbb {R}^n, \mathcal{B}(\mathbb {R}^n))\) é uma função mensurável, tal que
com \(f_k:\Omega \rightarrow \mathbb {R}, k=1, \ldots , n\), então \(f_k\) é uma função mensurável, para cada \(k=1, \ldots , n .\)
Para ver isso tome a projeção canônica \(\pi _k:\mathbb {R}^n\rightarrow \mathbb {R}\) dada por \(\pi _k(x_1, \ldots , x_n)=x_k\) e note que
e, pelo corolário 4.4, \(\pi _k\) é mensurável.
Para ver que \(f_k\) é mensurável basta notar que \(f_k=\pi _k\circ f\), e o resultado segue da proposição 4.8.
4.2 Variáveis Aleatórias
Uma variável aleatória representa uma quantidade associada a um experimento. Ao lançar um dado duas vezes, podemos observar o primeiro resultado, o segundo ou a soma dos dois. Cada escolha define uma variável aleatória sobre o mesmo espaço amostral.
Formalmente, uma variável aleatória é simplesmente uma função real mensurável, tomando em \(\mathbb {R}\) a \(\sigma \)-álgebra de Borel \(\mathcal B(\mathbb {R})\).
Quando o espaço de chegada é \(\mathbb {R}^n\), uma aplicação mensurável é chamada de vetor aleatório. Escrevemos usualmente \(X=(X_1,\ldots ,X_n)\); cada coordenada \(X_k\) é então uma variável aleatória, como no Exemplo 4.9.
As funções simples da seção anterior recebem, no contexto probabilístico, a denominação seguinte.
A representação não é única. Se os conjuntos \(A_1,\ldots ,A_n\) não cobrem \(\Omega \), podemos acrescentar
e obter uma partição sem alterar a variável:
Retomamos agora o resultado da seção anterior na notação de variáveis aleatórias.
A implicação direta segue da definição. Para a recíproca, use o Teorema 4.3 e a identidade
Com efeito, \(\xi ^{-1}((-\infty ,a])=\{ \omega :\xi (\omega )\leq a\} \in \mathcal{F}\) por hipótese.
Adotaremos uma notação que permite formular os eventos diretamente em termos dos valores das variáveis.
Para uma variável aleatória \(\xi \) e um boreliano \(A\in \mathcal{B}(\mathbb {R})\), escreveremos:
Do mesmo modo, para \(a, b\in \mathbb {R}\),
e assim por diante.
Para variáveis aleatórias \(\xi , \eta \), faremos
A notação destaca os valores de \(\xi \), mas continua designando eventos no espaço amostral. O domínio fica implícito, não desaparece.
4.3 Funções de Variáveis Aleatórias
Depois de construir variáveis aleatórias, queremos combiná-las sem abandonar a mensurabilidade. Vetores, somas, produtos, máximos e composições com funções borelianas preservam a estrutura necessária.
Utilizando o Teorema 4.3, basta verificar a mensurabilidade do mapa
em uma classe de geradores da \(\sigma \)-álgebra de Borel em \(\mathbb {R}^n\) como por exemplo os geradores
Para esse fim consideraremos as pré-imagens:
Logo, cada conjunto \(\{ \xi _k \leq a\} \) é mensurável (pois \(\xi _k\) é uma variável aleatória ), e suas intersecções são mensuráveis pelas propriedades de \(\sigma \)-álgebra.
A função \(f(\xi _1,\ldots ,\xi _n)\) é composição de duas funções mensuráveis:
a função
\[ \omega \mapsto (\xi _1(\omega ),\ldots , \xi _n(\omega )) \]é mensurável por 4.14.
a função
\[ (x_1,\ldots , x_n) \mapsto f(x_1,\ldots , x_n) ~ \]é mensurável por hipótese .
Como a composição de funções mensuráveis é mensurável temos o resultado desejado.
Em particular, se \(\xi \) é uma variável aleatória, então \(\xi ^2\), \(\sin (\xi )\) e \(e^\xi \) também são variáveis aleatórias; se \(\xi _1,\ldots ,\xi _n\) são variáveis aleatórias, o mesmo vale para \(\xi _1+\cdots +\xi _n\) e \(\xi _1\cdots \xi _n\).
Para todo \(a\in \mathbb {R}\),
logo o supremo é mensurável. De modo análogo,
e o Corolário 4.4 mostra que o ínfimo é mensurável. Finalmente,
de modo que ambos são mensuráveis pelas duas primeiras partes. Quando o limite pontual real existe, ele coincide com o limite superior e com o limite inferior, portanto também é mensurável.
Se \(\xi _1, \xi _2, \ldots \) são variáveis aleatórias e a série converge pontualmente para um valor real, então
também o é.
Esse fato é verdadeiro porque as somas parciais são variáveis aleatórias e a soma é seu limite pontual. Se, além disso, \(\xi _n\geq 0\) para todo \(n\), a soma também é o supremo das somas parciais.
4.4 Variáveis Aleatórias Geram \(\sigma \)-álgebras
Uma variável aleatória não registra necessariamente toda a informação do experimento. Nesta seção identificaremos precisamente a informação que pode ser recuperada a partir de seus valores.
Comecemos com um exemplo simples.
Considere \(n\) lançamentos independentes de uma moeda e tome \(\Omega =\{ 0,1\} ^n\), com “0” para coroa e “1” para cara. Como \(\Omega \) é finito, usamos a \(\sigma \)-álgebra \(2^\Omega \).
Se
então \(N\) registra apenas o número de caras. Conhecer \(N\) não permite recuperar em quais lançamentos elas ocorreram nem, por exemplo, decidir se houve duas caras consecutivas.
Se \(N=3\), sabemos apenas que o resultado pertence ao evento
De modo geral, os eventos cuja ocorrência pode ser decidida conhecendo apenas \(N\) são precisamente os eventos da forma \(\{ N\in A\} \), \(A\in \mathcal{B}(\mathbb {R})\).
A família \(\{ \{ N\in A\} : A\in \mathcal{B}(\mathbb {R})\} \), que coleciona toda a informação contida na variável \(N\), é de fato uma \(\sigma \)-álgebra. Com efeito, ela contém \(\Omega =N^{-1}(\mathbb {R})\) e, como pré-imagens preservam complementos e uniões enumeráveis,
Isso motiva a definição seguinte.
Se \(\xi :\Omega \to \mathbb {R}\) é uma variável aleatória, a \(\sigma \)-álgebra gerada por \(\xi \) é
Analogamente, para um vetor aleatório \(X=(X_1,\ldots ,X_n)\),
A \(\sigma \)-álgebra \(\sigma \langle \xi \rangle \) reúne exatamente os eventos que podem ser decididos conhecendo o valor de \(\xi \). Ela é também a menor \(\sigma \)-álgebra de subconjuntos de \(\Omega \) para a qual \(\xi \) é mensurável.
O próximo resultado permite obter a \(\sigma \)-álgebra gerada por uma variável a partir de uma família geradora de borelianos.
Defina
Observe que \(\mathcal A\subseteq \mathcal{G}\subseteq \mathcal{B}(\mathbb {R})\). A classe \(\mathcal{G}\) contém \(\mathbb {R}\), pois \(\{ \xi \in \mathbb {R}\} =\Omega \in \mathcal{F}\). Se \(A\in \mathcal{G}\), então
e, se \(A_j\in \mathcal{G}\), então
Logo, \(\mathcal{G}\) é uma \(\sigma \)-álgebra que contém \(\mathcal A\), donde \(\mathcal{G}=\mathcal{B}(\mathbb {R})\). Isso prova a primeira afirmação. O argumento para vetores é idêntico, substituindo \(\mathbb {R}\) por \(\mathbb {R}^n\).
Basta notar que \(\mathcal{B}(\mathbb {R}^n)\) é gerada por \(\{ A_1\times \cdots \times A_n:A_k\in \mathcal{B}(\mathbb {R}), k=1, \ldots , n\} \) e que
Se \(\eta =f(\xi )\) para alguma função boreliana \(f\), então \(\xi \) é \(\sigma \langle \xi \rangle \)–\(\mathcal{B}(\mathbb {R})\)-mensurável por definição. A composição \(f\circ \xi \) é, portanto, \(\sigma \langle \xi \rangle \)-mensurável.
Reciprocamente, suponha que \(\eta \) seja \(\sigma \langle \xi \rangle \)-mensurável. Considere a bijeção contínua
e ponha \(Z=h(\eta )\). Para \(n\geq 1\), defina a aproximação diádica
Ela assume apenas os valores \(k2^{-n}\), \(0\leq k\lt 2^n\). Cada conjunto \(A_{n,k}:=\{ Z_n=k2^{-n}\} \) pertence a \(\sigma \langle \xi \rangle \); logo, pela definição dessa \(\sigma \)-álgebra, existe \(B'_{n,k}\in \mathcal{B}(\mathbb {R})\) tal que \(A_{n,k}=\xi ^{-1}(B'_{n,k})\).
Podemos tornar esses borelianos disjuntos sem alterar suas pré-imagens: ponha \(B_{n,0}=B'_{n,0}\) e, para \(k\geq 1\),
De fato, as pré-imagens \(A_{n,k}\) já são disjuntas. A função boreliana
satisfaz \(g_n(\xi )=Z_n\). Como \(Z_n\to Z\), a função boreliana \(g:=\limsup _ng_n\) satisfaz \(g(\xi )=Z\) e toma valores em \((0,1)\) sobre \(\xi (\Omega )\). Finalmente, defina
A função \(f\) é boreliana e, para todo \(\omega \in \Omega \), \(f(\xi (\omega ))=\eta (\omega )\).
A \(\sigma \)-álgebra gerada reúne a informação registrada pela variável. Para trabalhar no espaço de seus valores, falta transportar também a probabilidade. O espaço original pode sair de cena; suas probabilidades, não.
4.5 Variáveis Aleatórias Induzem Medidas de Probabilidade em \(\mathbb {R}\)
Seja \(\xi \) uma variável aleatória real. A aplicação \(\xi \) transporta a probabilidade do espaço amostral para a reta: para todo \(A\in \mathcal{B}(\mathbb {R})\), defina
Essa função é uma probabilidade em \((\mathbb {R},\mathcal{B}(\mathbb {R}))\). De fato, \(\P _\xi (\mathbb {R})=1\) e, para borelianos disjuntos \(A_1,A_2,\ldots \),
A probabilidade \(\P _\xi \) é chamada de lei ou distribuição de \(\xi \). A construção é a medida-imagem de \(\P \) por \(\xi \): ela conserva todas as probabilidades que dependem apenas do valor da variável e permite que o espaço amostral original saia de cena.
No Capítulo 6, retomaremos essa medida para estudar as diferentes maneiras de descrevê-la: função de distribuição, quantis, probabilidades discretas, densidades e distribuições singulares.
4.6 Independência de Variáveis Aleatórias
A independência de variáveis aleatórias significa que a informação produzida por uma delas não altera as probabilidades associadas às demais. Formalmente, isso se traduz na independência das \(\sigma \)-álgebras que elas geram.
Para cada \(k\), a família
é precisamente a \(\sigma \)-álgebra gerada por \(\xi _k\). Assim, a identidade que define a independência dessas \(\sigma \)-álgebras, aplicada a uma escolha \(\{ \xi _k\in B_k\} \) de cada uma, é exatamente a identidade da Definição 4.24. Isso prova as duas implicações.
O critério anterior pode ser verificado apenas por eventos do tipo \(\{ \xi _k\leq x_k\} \).
A implicação direta é imediata, tomando \(B_k=(-\infty ,x_k]\) na definição de independência.
Para a recíproca, suponha a identidade do enunciado. Para cada \(k\), defina
Cada \(\mathscr A_k\) é um \(\pi \)-sistema. A hipótese também implica as identidades de independência para qualquer subcoleção dos índices. De fato, para omitir os índices fora de \(H\subseteq \{ 1,\ldots ,n\} \), substitua seus limiares por \(t\) e faça \(t\to \infty \); a continuidade por baixo fornece
Portanto, as famílias \(\mathscr A_k\) são independentes. Como
o teorema sobre \(\pi \)-sistemas independentes do capítulo anterior mostra que \(\sigma \langle \xi _1\rangle ,\ldots , \sigma \langle \xi _n\rangle \) são independentes. Pelo teorema precedente, as variáveis aleatórias são independentes.
Para borelianos \(B_1,\ldots ,B_n\), a mensurabilidade de cada \(f_k\) dá \(f_k^{-1}(B_k)\in \mathcal{B}(\mathbb {R})\). Além disso,
Pela independência das \(\xi _k\),
que é a identidade desejada.
Em particular, funções mensuráveis de variáveis independentes continuam independentes; por exemplo, se \(\xi \) e \(\eta \) são independentes, então \(\xi ^2\) e \(\eta ^4\) também são independentes.
Se \((\xi _n)_{n\geq 1}\) é uma sequência de variáveis aleatórias independentes, então a \(\sigma \)-álgebra caudal \(\mathcal T\) de \((\sigma \langle \xi _n\rangle )_{n\geq 1}\) contém apenas eventos de probabilidade \(0\) ou \(1\).
Além disso, toda variável aleatória \(\mathcal T\)-mensurável é constante quase certamente.
Aplicando o Teorema 4.26 a cada subcoleção finita, vemos que as \(\sigma \)-álgebras \(\sigma \langle \xi _n\rangle \), \(n\geq 1\), são independentes. A primeira afirmação é, portanto, exatamente a Lei zero–um de Kolmogorov aplicada a essa sequência de \(\sigma \)-álgebras.
Considere então uma variável aleatória \(\eta \) \(\mathcal T\)-mensurável. Para todo \(y\in \mathbb {R}\), o evento \(\{ \eta \leq y\} \) pertence a \(\mathcal T\); logo,
Como \(F(y)\to 0\) quando \(y\to -\infty \) e \(F(y)\to 1\) quando \(y\to \infty \), o número
é real. Pela monotonicidade de \(F\), temos \(F(y)=0\) para \(y\lt c\) e \(F(y)=1\) para \(y\gt c\). Escolhendo sequências racionais que se aproximam de \(c\) pelos dois lados e usando continuidade da probabilidade,
Consequentemente, \(\P (\eta =c)=1\).
Uma variável aleatória é, ao mesmo tempo, uma função mensurável e portadora de uma lei.
Sejam \((\Omega ,\mathcal F)\), \((S,\mathcal S)\) e \((T,\mathcal T)\) espaços mensuráveis. Prove que a composição de duas funções mensuráveis é mensurável. Operações com variáveis aleatórias. Se \(X\) e \(Y\) são variáveis aleatórias reais no mesmo espaço de probabilidade \((\Omega ,\mathcal F,\P )\), prove que também são variáveis aleatórias: \(|X|\); \(X+Y\); \(XY\); \(\max \{ X,Y\} \); \(\min \{ X,Y\} \). Seja \(X\) uma variável aleatória tal que \(\P (X\gt 0)\gt 0\). Prove que existe \(\delta \gt 0\) para o qual \(\P (X\gt \delta )\gt 0\). Amostragem de uma variável exponencial. Seja \(U\sim \operatorname {U}(0,1)\) e fixe \(\lambda \gt 0\). Encontre uma função mensurável \(g:(0,1)\to [0,\infty )\) tal que \(X=g(U)\) tenha distribuição \(\operatorname {Exp}(\lambda )\). Prove sua afirmação calculando a função de distribuição de \(X\). A propriedade de falta de memória. Diremos que uma variável aleatória real não negativa \(X\) possui a propriedade de falta de memória quando para todos \(s,t\geq 0\) para os quais \(\P (X\gt s)\gt 0\). Mostre que essa identidade é equivalente a em todos os casos em que \(\P (X\gt s)\gt 0\). Prove que toda variável com distribuição exponencial possui a propriedade de falta de memória. Reciprocamente, suponha que \(X\) seja finita quase certamente, não degenerada e tenha a propriedade de falta de memória. Prove que \(X\sim \operatorname {Exp}(\lambda )\) para algum \(\lambda \gt 0\). Dica. Para \(G(t)=\P (X\gt t)\), obtenha \(G(s+t)=G(s)G(t)\). Resolva primeiro a equação nos racionais não negativos e use a monotonicidade de \(G\) para passar aos reais. No primeiro item ponha \(t=u-s\); a volta é a mesma substituição. Para uma exponencial, a razão \(\P (X\gt s+t)/\P (X\gt s)=e^{-\lambda t}\) prova a propriedade. Na recíproca, a não degenerescência, junto com o caso \(s=0\), implica \(\P (X\gt 0)=1\). Para \(G(t)=\P (X\gt t)\), a hipótese dá \(G(s+t)=G(s)G(t)\). Como \(X\) é finita, \(G(t)\downarrow 0\). Se \(G(1)=1\), então \(G(n)=1\) para todo \(n\); se \(G(1)=0\), então \(G(1/n)=0\), contradizendo \(G(1/n)\uparrow \P (X\gt 0)=1\). Portanto \(0\lt G(1)\lt 1\). Pondo \(\lambda =-\log G(1)\gt 0\), a equação dá \(G(q)=e^{-\lambda q}\) para todo racional \(q\geq 0\). A monotonicidade e aproximações racionais por ambos os lados estendem a fórmula a todo real \(t\geq 0\). Seja \(X\) uma variável aleatória independente de si mesma, isto é, suponha que \(\sigma \langle X\rangle \) seja independente de \(\sigma \langle X\rangle \). Prove que \(X\) é constante quase certamente. Fixe \(\varepsilon ,\delta \gt 0\) e seja \((X_i)_{i\geq 1}\) uma sequência de variáveis aleatórias não negativas e independentes tal que Prove que Se \(X\) e \(Y\) são independentes, prove que cada uma das famílias é independente. Variáveis mensuráveis numa partição enumerável. Seja \((E_n)_{n\geq 1}\) uma partição enumerável de \(\Omega \) em conjuntos não vazios e ponha \(\mathcal F=\sigma \langle E_n:n\geq 1\rangle \). Prove que Caracterize todas as funções \(X:(\Omega ,\mathcal F)\to (\mathbb {R},\mathcal B(\mathbb {R}))\) mensuráveis. Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Seja \(G=(V,E)\) um grafo determinístico enumerável e considere \(\Omega =\{ 0,1\} ^E\) com a \(\sigma \)-álgebra produto. Para \(x,y\in V\), prove que o evento
de existência de um caminho aberto de \(x\) a \(y\) é mensurável. Fixado \(o\in V\), mostre também que
é uma variável aleatória.
Sugestão: escreva conexão como união enumerável sobre caminhos finitos e \(\{ |C(o)|\ge m\} \) como união sobre escolhas de \(m\) vértices e caminhos.