Capítulo 9

Acoplamento

Comparar as distribuições de duas variáveis aleatórias nem sempre permite comparar diretamente seus valores. Se elas vivem em espaços amostrais diferentes, expressões como \(\xi (\omega )-\eta (\omega )\) sequer estão definidas: não há, a princípio, um mesmo resultado \(\omega \) no qual possamos observar as duas variáveis.

O acoplamento contorna essa dificuldade construindo cópias das variáveis num espaço de probabilidade comum. As distribuições marginais permanecem inalteradas, mas a dependência entre as cópias pode ser escolhida de acordo com o problema. Essa liberdade permite ordenar duas variáveis, fazer duas trajetórias se encontrarem ou estimar a diferença entre distribuições pela probabilidade de desacordo entre as cópias.

Comecemos com duas moedas cujas probabilidades de sucesso são \(q\) e \(r\), com \(0\leq q\lt r\leq 1\). Se as lançarmos independentemente, a primeira pode produzir sucesso e a segunda, fracasso. Entretanto, escolhendo uma única variável \(U\sim \operatorname {Uni}[0,1]\) e definindo

\[ \xi =\mathbb {1}_{\{ U\leq q\} }, \qquad \eta =\mathbb {1}_{\{ U\leq r\} }, \]

obtemos as distribuições desejadas e, ao mesmo tempo, a relação \(\xi \leq \eta \) em todo resultado. Cada moeda conserva sua lei; a novidade está na companhia.

9.1 Construções conjuntas

Definição 9.1 (Acoplamento)
Sejam \(\mu \) e \(\nu \) medidas de probabilidade num mesmo espaço mensurável \((E,\mathcal E)\).
  • Um acoplamento de \(\mu \) e \(\nu \) é uma medida de probabilidade \(\widehat\mu \) em \((E\times E,\mathcal E\otimes \mathcal E)\) cujas marginais são \(\mu \) e \(\nu \):

    \[ \widehat\mu \circ \pi _1^{-1}=\mu , \qquad \widehat\mu \circ \pi _2^{-1}=\nu , \]

    onde \(\pi _1(x,y)=x\) e \(\pi _2(x,y)=y\).

  • Um acoplamento de variáveis aleatórias \(\xi \) e \(\eta \), ambas com valores em \((E,\mathcal E)\), é um par \((\widehat\xi ,\widehat\eta )\) definido num mesmo espaço de probabilidade e tal que

    \[ \widehat\xi \stackrel{\mathrm d}=\xi , \qquad \widehat\eta \stackrel{\mathrm d}=\eta . \]

Denotaremos por \(\mathcal C(\mu ,\nu )\) o conjunto dos acoplamentos de \(\mu \) e \(\nu \). A medida produto \(\mu \otimes \nu \) sempre pertence a esse conjunto e corresponde ao acoplamento independente. Se \(\mu =\nu \), há também o acoplamento diagonal: escolha \(Z\) com distribuição \(\mu \) e tome \((Z,Z)\). Esses dois extremos mostram que as marginais não determinam a distribuição conjunta. A independência é uma escolha, não uma cláusula da definição.

Exemplo 9.2 (Duas moedas, dois acoplamentos)

Sejam \(\xi \) e \(\eta \) variáveis de Bernoulli com parâmetros \(0\leq q\lt r\leq 1\). No acoplamento independente, com as linhas indexadas pelo valor da primeira variável e as colunas pelo valor da segunda, a distribuição conjunta é

\[ \begin{pmatrix} (1-q)(1-r) & (1-q)r \\ q(1-r) & qr \end{pmatrix}. \]

Nesse caso, o evento \(\{ \xi =1,\eta =0\} \) tem probabilidade \(q(1-r)\gt 0\) quando \(0\lt q\lt r\lt 1\).

No acoplamento construído na abertura do capítulo,

\[ \xi =\mathbb {1}_{\{ U\leq q\} }, \qquad \eta =\mathbb {1}_{\{ U\leq r\} }, \]

a distribuição conjunta é

\[ \begin{pmatrix} 1-r & r-q \\ 0 & q \end{pmatrix}. \]

Agora \(\xi \leq \eta \) sempre. Por isso, essa construção é chamada de acoplamento monótono.

A mesma distribuição conjunta admite outra construção. Tome variáveis independentes \(\xi _0\sim \operatorname {Be}(q)\) e \(\zeta \sim \operatorname {Be}((r-q)/(1-q))\) e faça \(\eta _0=\xi _0\vee \zeta \). Então \(\eta _0\sim \operatorname {Be}(r)\) e \(\xi _0\leq \eta _0\). O mecanismo é diferente, mas o acoplamento é o mesmo em lei.
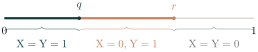
Figura 9.1 O mesmo uniforme produz duas moedas ordenadas. O desacordo ocorre exatamente quando q< U≤ r.

Figura 9.1 O mesmo uniforme produz duas moedas ordenadas. O desacordo ocorre exatamente quando \(q\lt U\leq r\).

Exemplo 9.3 (Acoplamentos discretos como matrizes)
Se \(E\) é enumerável, um acoplamento de probabilidades \(\mu \) e \(\nu \) pode ser representado por uma matriz não negativa
\[ Q(x,y)=\P (\widehat\xi =x,\widehat\eta =y), \qquad x,y\in E. \]
As condições sobre as marginais tornam-se
\[ \sum _{y\in E}Q(x,y)=\mu (\{ x\} ), \qquad \sum _{x\in E}Q(x,y)=\nu (\{ y\} ). \]
Reciprocamente, toda matriz não negativa com essas somas marginais define um acoplamento. Assim, construir um acoplamento discreto significa distribuir massa numa tabela sem alterar as somas de suas linhas e colunas.

9.2 Acoplamento de processos

Para comparar processos, é preciso preservar mais do que a distribuição em cada instante: a dependência temporal também faz parte de sua lei.

Definição 9.4 (Acoplamento de processos)
Sejam \(X=(X_t)_{t\in T}\) e \(Y=(Y_t)_{t\in T}\) processos com valores em \((E,\mathcal E)\), possivelmente definidos em espaços de probabilidade diferentes. Um acoplamento de \(X\) e \(Y\) é um par de processos \((\widehat X,\widehat Y)\) definido num mesmo espaço de probabilidade tal que
\[ \mathcal L\bigl((\widehat X_t)_{t\in T}\bigr) =\mathcal L\bigl((X_t)_{t\in T}\bigr), \qquad \mathcal L\bigl((\widehat Y_t)_{t\in T}\bigr) =\mathcal L\bigl((Y_t)_{t\in T}\bigr) \]
no espaço de trajetórias \((E^T,\mathcal E^{\otimes T})\). Equivalentemente, os processos acoplados devem possuir todas as distribuições finito-dimensionais corretas.

Exigir apenas \(\widehat X_t\stackrel{\mathrm d}=X_t\) para cada \(t\) não é suficiente. Por exemplo, sejam \(X_0\) e \(X_1\) moedas justas independentes e seja \(Y_0=Y_1=Z\), onde \(Z\) é uma moeda justa. Em cada instante, \(X_t\stackrel{\mathrm d}=Y_t\), mas

\[ \P (X_0=X_1)=\frac12, \qquad \P (Y_0=Y_1)=1. \]

As marginais unidimensionais coincidem, mas não registram que um dos processos lança uma nova moeda e o outro repete a primeira. As leis das trajetórias são diferentes.

Exemplo 9.5 (Passeios aleatórios ordenados em \(\mathbb {Z}\))
Para \(p\in [0,1]\), seja \(S(p)=(S_n(p))_{n\geq 0}\) o passeio aleatório iniciado em \(0\), com probabilidade \(p\) de saltar para a direita. Escolha uma sequência i.i.d. \((U_i)_{i\geq 1}\) de variáveis uniformes em \([0,1]\) e, para cada \(p\in [0,1]\), defina
\[ B_i(p)=\mathbb {1}_{\{ U_i\leq p\} }, \qquad \widehat S_n(p)=\sum _{i=1}^n\bigl(2B_i(p)-1\bigr). \]
Para cada \(p\), o processo \(\widehat S(p)\) possui a lei do passeio de parâmetro \(p\). Além disso, se \(0\leq q\leq r\leq 1\), então
\[ B_i(q)\leq B_i(r)\quad \text{para todo }i, \qquad \text{e, portanto,}\qquad \widehat S_n(q)\leq \widehat S_n(r)\quad \text{para todo }n. \]
Uma única sequência de uniformes acopla simultaneamente toda a família de passeios e ordena suas trajetórias.

9.3 Variação total

A escolha da dependência só será útil à comparação se pudermos relacioná-la a uma quantidade que dependa apenas das marginais. A distância de variação total fornece essa ligação.

Definição 9.6 (Distância de variação total)
Para probabilidades \(\mu \) e \(\nu \) num espaço mensurável \((E,\mathcal E)\), definimos
\[ d_{\mathrm{TV}}(\mu ,\nu ) :=\sup _{A\in \mathcal E}|\mu (A)-\nu (A)|. \]
Essa normalização faz com que \(0\leq d_{\mathrm{TV}}(\mu ,\nu )\leq 1\).

No Capítulo 13, veremos que \(\mu -\nu \) é uma medida com sinal e que

\[ |\mu -\nu |(E)=2d_{\mathrm{TV}}(\mu ,\nu ). \]

As caracterizações de que precisamos aqui admitem provas diretas, sem recorrer à teoria de medidas com sinal.

Proposição 9.7 (Fórmula discreta)
Se \(E\) é finito ou enumerável, munido de \(\mathcal E=2^E\), e \(\mu ,\nu \) são probabilidades em \(E\), então
\[ d_{\mathrm{TV}}(\mu ,\nu ) =\frac12\sum _{x\in E}|\mu (\{ x\} )-\nu (\{ x\} )|. \]

Demonstração

Escreva \(a_x=\mu (\{ x\} )-\nu (\{ x\} )\) e \(A_+=\{ x\in E:a_x\geq 0\} \). Como \(\sum _xa_x=0\),

\[ \sum _{x\in A_+}a_x =-\sum _{x\notin A_+}a_x =\frac12\sum _{x\in E}|a_x|. \]

Para todo \(A\subseteq E\),

\[ \mu (A)-\nu (A)=\sum _{x\in A}a_x \leq \sum _{x\in A_+}a_x, \]

e a cota é atingida em \(A=A_+\). Aplicando o mesmo argumento a \(\nu -\mu \), obtemos a fórmula.

Proposição 9.8 (Caracterização dual)
Sejam \(\mu \) e \(\nu \) probabilidades em \((E,\mathcal E)\). Então
\[ d_{\mathrm{TV}}(\mu ,\nu ) =\sup _{0\leq f\leq 1} \left|\int _Ef\, d\mu -\int _Ef\, d\nu \right| =\frac12\sup _{|f|\leq 1} \left|\int _Ef\, d\mu -\int _Ef\, d\nu \right|, \]
onde os supremos percorrem as funções mensuráveis sujeitas às restrições indicadas.

Demonstração

Se \(0\leq f\leq 1\), a representação por camadas do Corolário 8.12

\[ \int _Ef\, d\mu -\int _Ef\, d\nu =\int _0^1\bigl[\mu (f\gt t)-\nu (f\gt t)\bigr]\, dt. \]

O valor absoluto dessa expressão é no máximo \(d_{\mathrm{TV}}(\mu ,\nu )\). Por outro lado, tomando \(f=\mathbb {1}_A\) e aproximando o supremo sobre \(A\), obtemos a igualdade no primeiro supremo.

Se \(|f|\leq 1\), então \(g=(f+1)/2\) satisfaz \(0\leq g\leq 1\). Como \(\mu (E)=\nu (E)=1\),

\[ \int _Ef\, d\mu -\int _Ef\, d\nu =2\left(\int _Eg\, d\mu -\int _Eg\, d\nu \right). \]

Isso prova a segunda igualdade.

A definição por eventos fornece a desigualdade triangular:

\[ d_{\mathrm{TV}}(\mu ,\nu ) \leq d_{\mathrm{TV}}(\mu ,\rho )+d_{\mathrm{TV}}(\rho ,\nu ) \]

para quaisquer probabilidades \(\mu \), \(\nu \) e \(\rho \).

9.4 A desigualdade de acoplamento

Proposição 9.9 (Desigualdade de acoplamento)
Sejam \(\mu \) e \(\nu \) probabilidades em \((E,\mathcal E)\) e seja \((\widehat\xi ,\widehat\eta )\) um acoplamento para o qual o evento \(\{ \widehat\xi \neq \widehat\eta \} \) seja mensurável. Então
\[ d_{\mathrm{TV}}(\mu ,\nu ) \leq \P (\widehat\xi \neq \widehat\eta ). \]

Demonstração

Para todo \(A\in \mathcal E\),

\begin{align*} \mu (A)-\nu (A) & =\P (\widehat\xi \in A,\widehat\eta \notin A) -\P (\widehat\eta \in A,\widehat\xi \notin A)\\ & \leq \P (\widehat\xi \neq \widehat\eta ). \end{align*}

Trocando \(\mu \) e \(\nu \), obtemos a mesma cota para \(\nu (A)-\mu (A)\). Basta tomar o supremo sobre \(A\).

O lado direito depende do acoplamento; o esquerdo, apenas das marginais. Podemos, portanto, escolher as cópias de modo a reduzir a probabilidade de desacordo, sem mudar as distribuições que queremos comparar.

Corolário 9.10
Nas condições da proposição, se \(f:E\to \mathbb {R}\) é mensurável e limitada, então
\[ \left|\mathbf{E}f(\widehat\xi )-\mathbf{E}f(\widehat\eta )\right| \leq 2\left\lVert f\right\rVert _\infty \P (\widehat\xi \neq \widehat\eta ). \]

Demonstração

As variáveis \(f(\widehat\xi )\) e \(f(\widehat\eta )\) coincidem quando \(\widehat\xi =\widehat\eta \). Logo,

\[ \left|\mathbf{E}f(\widehat\xi )-\mathbf{E}f(\widehat\eta )\right| \leq \mathbf{E}\left|f(\widehat\xi )-f(\widehat\eta )\right| \leq 2\left\lVert f\right\rVert _\infty \P (\widehat\xi \neq \widehat\eta ). \]

Exemplo 9.11 (Perturbação Poisson)
Sejam \(\lambda _1\geq \lambda _2\geq 0\). Escolha variáveis independentes
\[ \widehat\eta \sim \operatorname {Po}(\lambda _2), \qquad Z\sim \operatorname {Po}(\lambda _1-\lambda _2), \]
e defina \(\widehat\xi =\widehat\eta +Z\). Então \(\widehat\xi \sim \operatorname {Po}(\lambda _1)\) e
\[ d_{\mathrm{TV}} \bigl(\operatorname {Po}(\lambda _1), \operatorname {Po}(\lambda _2)\bigr) \leq \P (Z\gt 0) =1-e^{-(\lambda _1-\lambda _2)} \leq \lambda _1-\lambda _2. \]
Não foi preciso subtrair as duas funções de massa: o desacordo fica restrito à ocorrência de um termo adicional não nulo. A estimativa traduz essa observação em controle da distância de variação total.

9.5 Acoplamentos maximais

A desigualdade de acoplamento fornece uma cota para qualquer construção conjunta. Cabe perguntar se alguma escolha atinge a própria distância de variação total.

Definição 9.12 (Acoplamento maximal)
Um acoplamento \((\widehat\xi ,\widehat\eta )\) de \(\mu \) e \(\nu \) é maximal se
\[ \P (\widehat\xi \neq \widehat\eta ) =d_{\mathrm{TV}}(\mu ,\nu ). \]
Ele maximiza a probabilidade de as duas cópias coincidirem.

O adjetivo se refere à coincidência: é o desacordo que queremos minimizar.

Teorema 9.13 (Caso discreto)
Se \(E\) é finito ou enumerável, munido de \(\mathcal E=2^E\), e \(\mu ,\nu \) são probabilidades em \(E\), existe um acoplamento maximal. Em particular,
\[ \inf _{\widehat\mu \in \mathcal C(\mu ,\nu )} \widehat\mu \bigl(\{ (x,y):x\neq y\} \bigr) =d_{\mathrm{TV}}(\mu ,\nu ). \]

Demonstração

Escreva \(\mu (x)=\mu (\{ x\} )\), \(\nu (x)=\nu (\{ x\} )\) e ponha

\[ a=\sum _{x\in E}\bigl(\mu (x)\wedge \nu (x)\bigr). \]

Pela Proposição 9.7,

\[ d_{\mathrm{TV}}(\mu ,\nu ) =\frac12\sum _{x\in E}|\mu (x)-\nu (x)| =1-a. \]

Se \(a=1\), então \(\mu =\nu \) e o acoplamento diagonal resolve o problema. Suponha \(a\lt 1\) e defina

\[ \gamma _\mu (x) =\frac{\mu (x)-\mu (x)\wedge \nu (x)}{1-a}, \qquad \gamma _\nu (x) =\frac{\nu (x)-\mu (x)\wedge \nu (x)}{1-a}. \]

Quando \(a\gt 0\), defina também

\[ \gamma _0(x)=\frac{\mu (x)\wedge \nu (x)}a. \]

Escolha \(B\sim \operatorname {Be}(a)\). Se \(B=1\), escolha \(W\) com distribuição \(\gamma _0\) e faça \(\widehat\xi =\widehat\eta =W\). Se \(B=0\), escolha \(U\sim \gamma _\mu \) e \(V\sim \gamma _\nu \), independentemente, e faça \((\widehat\xi ,\widehat\eta )=(U,V)\). Quando \(a=0\), usamos apenas a segunda etapa.

As distribuições residuais possuem suportes disjuntos: \(\gamma _\mu (x)\gt 0\) implica \(\mu (x)\gt \nu (x)\), enquanto \(\gamma _\nu (x)\gt 0\) implica \(\nu (x)\gt \mu (x)\). Portanto, na segunda etapa, \(U\neq V\) quase certamente. Além disso, para todo \(x\in E\),

\[ a\gamma _0(x)+(1-a)\gamma _\mu (x)=\mu (x), \qquad a\gamma _0(x)+(1-a)\gamma _\nu (x)=\nu (x), \]

com a interpretação evidente quando \(a=0\). Assim, as marginais estão corretas e

\[ \P (\widehat\xi \neq \widehat\eta ) =\P (B=0)=1-a=d_{\mathrm{TV}}(\mu ,\nu ). \]

A desigualdade de acoplamento mostra que nenhuma construção pode produzir uma probabilidade de desacordo menor.

No exemplo das moedas, o acoplamento monótono da Figura 9.1 satisfaz

\[ \P (\xi \neq \eta )=r-q =d_{\mathrm{TV}} \bigl(\operatorname {Be}(q),\operatorname {Be}(r)\bigr). \]

Portanto, ele é simultaneamente monótono e maximal. Essas propriedades não se confundem: uma ordena as cópias; a outra maximiza a probabilidade de coincidência. Para essas moedas, a mesma construção faz as duas coisas.

Corolário 9.14 (Critério de convergência)
Se \(E\) é finito ou enumerável, então
\[ d_{\mathrm{TV}}(\mu _n,\mu )\longrightarrow 0 \]
se, e somente se, para cada \(n\) existem variáveis \((X_n,Y_n)\) num mesmo espaço de probabilidade, com leis \(\mu _n\) e \(\mu \), tais que
\[ \P (X_n\neq Y_n)\longrightarrow 0. \]
Os espaços de probabilidade podem depender de \(n\).

Demonstração

Se os acoplamentos existem, a desigualdade de acoplamento fornece a convergência em variação total. Reciprocamente, escolha para cada \(n\) um acoplamento maximal e aplique o Teorema 9.13.

9.6 Uma família inteira no mesmo espaço: percolação

A mesma ideia permite comparar, num único espaço, toda uma família de modelos. Retomemos a percolação de elos discutida na Seção 3.3.

Seja \(G=(V,E_G)\) um grafo com conjunto enumerável de arestas. No espaço \([0,1]^{E_G}\), escolha variáveis independentes \((U_e)_{e\in E_G}\), todas uniformes em \([0,1]\). Para cada \(p\in [0,1]\), defina a configuração

\[ \omega _p(e)=\mathbb {1}_{\{ U_e\leq p\} }, \qquad e\in E_G. \]

Uma aresta está aberta na configuração \(\omega _p\) precisamente quando sua marca uniforme não excede \(p\).

Uma propriedade \(A\subseteq \{ 0,1\} ^{E_G}\) é chamada crescente se

\[ \omega \in A,\quad \omega \leq \omega ' \quad \Longrightarrow \quad \omega '\in A, \]

onde a ordem entre configurações é coordenada a coordenada.

Proposição 9.15 (Percolação acoplada)
Para cada \(p\), a configuração \(\omega _p\) possui a lei da percolação de elos de parâmetro \(p\). Além disso, para toda realização das marcas,
\[ p\leq q \quad \Longrightarrow \quad \omega _p\leq \omega _q \qquad \text{simultaneamente para todos }p,q\in [0,1]. \]
Consequentemente, se \(A\) é um evento mensurável crescente, então
\[ p\longmapsto \P _p(A) \]
é uma função não decrescente.

Demonstração

Para \(p\) fixado, as variáveis \(\omega _p(e)\) são independentes e

\[ \P (\omega _p(e)=1)=\P (U_e\leq p)=p. \]

Logo, \(\omega _p\) possui a lei produto da percolação de parâmetro \(p\).

Se \(p\leq q\), então, para todo \(u\in [0,1]\),

\[ \mathbb {1}_{\{ u\leq p\} } \leq \mathbb {1}_{\{ u\leq q\} }. \]

Aplicando essa desigualdade a cada marca \(U_e\), obtemos \(\omega _p\leq \omega _q\). A afirmação vale ponto a ponto no espaço das marcas e, portanto, simultaneamente para todos os pares \(p\leq q\). Finalmente, se \(A\) é crescente,

\[ \mathbb {1}_{\{ \omega _p\in A\} } \leq \mathbb {1}_{\{ \omega _q\in A\} }, \]

e a desigualdade entre as probabilidades segue ao tomar esperanças.
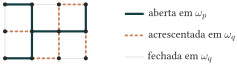
Figura 9.2 No acoplamento simultâneo, a configuração de parâmetro q≥ p é obtida acrescentando arestas à configuração de parâmetro p; nenhuma aresta aberta precisa ser fechada.

Figura 9.2 No acoplamento simultâneo, a configuração de parâmetro \(q\geq p\) é obtida acrescentando arestas à configuração de parâmetro \(p\); nenhuma aresta aberta precisa ser fechada.

O evento de que dois vértices estejam ligados por um caminho aberto é crescente. Também é crescente o evento de que o cluster aberto de um vértice \(x\) seja infinito. Portanto,

\[ \theta _x(p)=\P _p(|C_x|=\infty ) \]

é não decrescente em \(p\), como foi usado na construção da probabilidade crítica na Seção 3.3. A comparação entre probabilidades decorre agora de uma inclusão entre configurações construídas no mesmo espaço.

O acoplamento preserva cada modelo e escolhe como eles serão observados juntos. Neste exemplo, essa escolha transforma a ordem entre os parâmetros numa ordem entre as próprias configurações.

Acoplamentos

Exercício 9.1

Sejam \(X\sim \operatorname {Be}(q)\) e \(Y\sim \operatorname {Be}(r)\), com \(0\leq q\leq r\leq 1\).

  1. Mostre que todo acoplamento de \(X\) e \(Y\) é determinado pelo valor \(a=\P (X=1,Y=1)\).

  2. Determine o intervalo de valores possíveis de \(a\).

  3. Identifique nesse intervalo os acoplamentos independente e monótono, este último caracterizado por \(X\leq Y\) quase certamente. Qual deles minimiza \(\P (X\neq Y)\)? Calcule esse mínimo.

Ver solução
A tabela conjunta é
\[ \P (1,1)=a,\quad \P (1,0)=q-a,\quad \P (0,1)=r-a,\quad \P (0,0)=1-q-r+a. \]
Logo \(\max \{ 0,q+r-1\} \leq a\leq q\). O acoplamento independente tem \(a=qr\); o monótono, \(a=q\). Como \(\P (X\neq Y)=q+r-2a\), o mínimo é atingido pelo monótono e vale \(r-q\).
Exercício 9.2

Sejam \(X_0,X_1\) moedas justas independentes e seja \(Y_0=Y_1=Z\), onde \(Z\) é uma moeda justa.

  1. Verifique que \(X_t\stackrel{\mathrm d}=Y_t\) para \(t=0,1\).

  2. Mostre que os vetores \((X_0,X_1)\) e \((Y_0,Y_1)\) não possuem a mesma lei. Explique por que marginais unidimensionais corretas não bastam na definição de acoplamento de processos.

Ver solução
Cada uma das quatro variáveis é Bernoulli\((1/2)\), logo as marginais em cada tempo coincidem. Porém \((X_0,X_1)\) é uniforme nos quatro pares de \(\{ 0,1\} ^2\), enquanto \((Y_0,Y_1)\) vale \((0,0)\) ou \((1,1)\), cada um com probabilidade \(1/2\). Um acoplamento de processos deve preservar a lei do vetor inteiro (todas as distribuições finito-dimensionais), não apenas cada marginal temporal.
Exercício 9.3

Sejam \(\mu \) e \(\nu \) probabilidades num espaço mensurável \(E\), seja \((X,Y)\) um acoplamento de \(\mu \) e \(\nu \) e seja \(f:E\to S\) mensurável. Mostre que \((f(X),f(Y))\) é um acoplamento das medidas-imagem de \(\mu \) e \(\nu \) por \(f\). Deduza que

\[ d_{\mathrm{TV}}(\mu \circ f^{-1},\nu \circ f^{-1}) \leq d_{\mathrm{TV}}(\mu ,\nu ) \]

quando \(E\) é finito ou enumerável. Prove também a desigualdade diretamente, a partir da definição por supremo, sem a hipótese de enumerabilidade.

Ver solução
As marginais de \((f(X),f(Y))\) são as imagens de \(\mu \) e \(\nu \), portanto ele é o acoplamento afirmado. Em espaço enumerável, escolha um acoplamento maximal de \((X,Y)\); então
\[ d_{\mathrm{TV}}(f_\# \mu ,f_\# \nu ) \leq \P (f(X)\neq f(Y))\leq \P (X\neq Y)=d_{\mathrm{TV}}(\mu ,\nu ). \]
Diretamente, para todo mensurável \(B\subseteq S\), \(|(f_\# \mu )(B)-(f_\# \nu )(B)| =|\mu (f^{-1}B)-\nu (f^{-1}B)|\leq d_{\mathrm{TV}}(\mu ,\nu )\); tome o supremo.
Exercício 9.4

Para \(i=1,\ldots ,n\), seja \((X_i,Y_i)\) um acoplamento de \(\mu _i\) e \(\nu _i\), e suponha que esses pares sejam independentes.

  1. Mostre que

    \[ \P \bigl((X_1,\ldots ,X_n)\neq (Y_1,\ldots ,Y_n)\bigr) \leq \sum _{i=1}^n\P (X_i\neq Y_i). \]
  2. Usando acoplamentos maximais, prove, para espaços finitos ou enumeráveis,

    \[ d_{\mathrm{TV}} \left(\bigotimes _{i=1}^n\mu _i, \bigotimes _{i=1}^n\nu _i\right) \leq \sum _{i=1}^n d_{\mathrm{TV}}(\mu _i,\nu _i). \]
Ver solução
Se os vetores diferem, alguma coordenada difere; a cota da união dá a primeira desigualdade. Escolha acoplamentos maximais independentes, para os quais \(\P (X_i\neq Y_i)=d_{\mathrm{TV}}(\mu _i,\nu _i)\). A desigualdade de acoplamento aplicada aos vetores, seguida da primeira parte, fornece a segunda fórmula.
Exercício 9.5

Use o acoplamento de variáveis de Poisson construído no capítulo para provar que, se \(\lambda _n,\lambda \geq 0\) e \(\lambda _n\to \lambda \), então

\[ d_{\mathrm{TV}} \bigl(\operatorname {Po}(\lambda _n), \operatorname {Po}(\lambda )\bigr) \longrightarrow 0. \]
Ver solução
Para cada \(n\), ponha \(a_n=\min \{ \lambda _n,\lambda \} \) e \(b_n=\max \{ \lambda _n,\lambda \} \). Tome \(X_n\sim \operatorname {Po}(a_n)\) e, independentemente, \(Z_n\sim \operatorname {Po}(b_n-a_n)\). Então \(Y_n=X_n+Z_n\sim \operatorname {Po}(b_n)\) e, pelo acoplamento,
\[ d_{\mathrm{TV}}\bigl(\operatorname {Po}(\lambda _n),\operatorname {Po}(\lambda )\bigr) \leq \P (Z_n\gt 0)=1-e^{-|\lambda _n-\lambda |}\longrightarrow 0. \]
Exercício 9.6

No acoplamento simultâneo da percolação de elos num grafo localmente finito \(G\), fixe vértices \(x\) e \(y\) e denote por \(C_x\) o aglomerado aberto de \(x\).

  1. Mostre diretamente que o evento \(\{ x\longleftrightarrow y\} \) é crescente.

  2. Para \(n\geq 1\), seja \(A_n\) o evento de que \(x\) esteja ligado por um caminho aberto a algum vértice a distância pelo menos \(n\). Mostre que \(A_n\) é crescente e que

    \[ \{ |C_x|=\infty \} =\bigcap _{n\geq 1}A_n \]

    num grafo localmente finito.

  3. Conclua novamente que \(p\mapsto \theta _x(p)\) é não decrescente.

Ver solução
Abrir arestas adicionais preserva qualquer caminho aberto, logo \(\{ x\leftrightarrow y\} \) e cada \(A_n\) são crescentes. Se \(C_x\) é infinito, ele alcança distância arbitrariamente grande. Reciprocamente, num grafo localmente finito cada bola de raio finito tem finitos vértices; portanto alcançar todas as distâncias força \(C_x\) a ser infinito. Assim \(\{ |C_x|=\infty \} =\bigcap _nA_n\). No acoplamento por uniformes, a configuração em \(p\) está contida na de \(q\) quando \(p\leq q\); a probabilidade do evento crescente não pode diminuir, logo \(\theta _x(p)\leq \theta _x(q)\).