Medida Produto
Esperanças de funções de várias variáveis e construções de famílias independentes exigem uma medida em espaços produto. Este capítulo desenvolve essa construção e os teoremas de Tonelli e Fubini, que permitem calcular integrais por etapas.
8.1 Espaços produto e seções
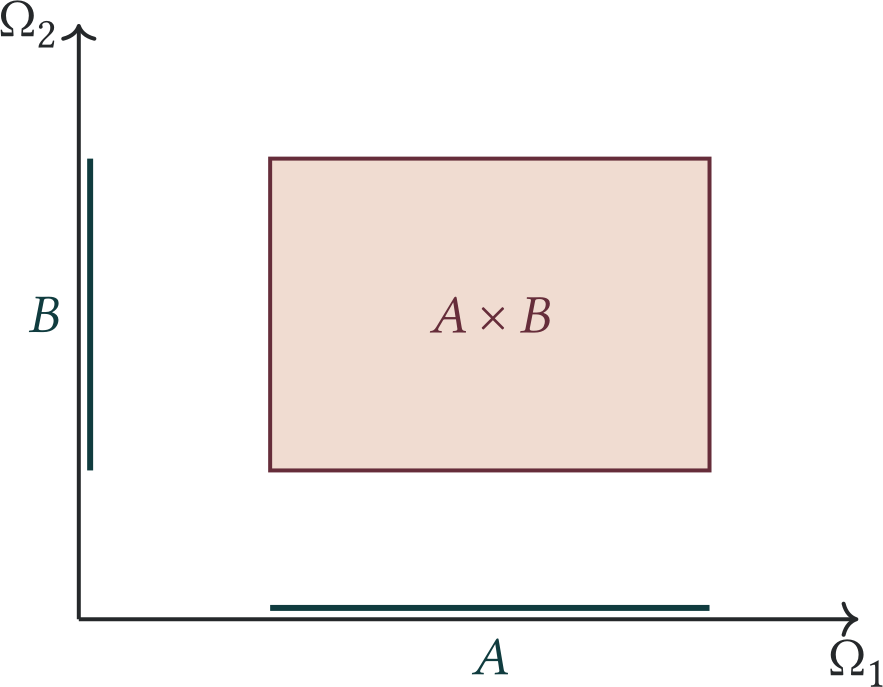
O produto dos espaços mensuráveis \((\Omega _1, \mathcal{F}_1)\) e \((\Omega _2, \mathcal{F}_2)\) é o espaço mensurável \((\Omega _1 \times \Omega _2, \mathcal{F}_1 \otimes \mathcal{F}_2) .\)
As projeções oferecem outra descrição da \(\sigma \)-álgebra produto. Ao produto cartesiano \(\Omega _1 \times \Omega _2\) dos conjuntos \(\Omega _1\) e \(\Omega _2\) associamos as aplicações
Essas projeções fornecem uma descrição equivalente da \(\sigma \)-álgebra produto. Dados dois espaços mensuráveis \((\Omega _1, \mathcal{F}_1)\) e \((\Omega _2, \mathcal{F}_2)\), podemos formar uma coleção de subconjuntos em \(\Omega _1 \times \Omega _2\) puxando de \(\mathcal{F}_1 : \)
A família \(\pi _1^*(\mathcal{F}_1)\) é uma \(\sigma \)-álgebra, pois a imagem inversa preserva complementos e uniões enumeráveis.
A mesma construção vale para a segunda projeção.
Para \(A\in \mathcal{F}_1\) e \(B\in \mathcal{F}_2\),
Logo todo retângulo mensurável pertence à \(\sigma \)-álgebra do lado direito. Reciprocamente, \(\pi _1^{-1}(A)=A\times \Omega _2\) e \(\pi _2^{-1}(B)=\Omega _1\times B\) são retângulos mensuráveis. Portanto, cada uma das duas famílias geradoras está contida em \(\mathcal{F}_1\otimes \mathcal{F}_2\), o que prova as duas inclusões.
Suponha que \(E \subset \Omega _1 \times \Omega _2 .\) Dado \(x \in \Omega _1\) e \(y \in \Omega _2\) , definimos a \(x\)-seção \(E^x \subset \Omega _2\) e a \(y\)-seção \(E^y \subset \Omega _1\) de \(E\) como
Conforme indicado na próxima proposição, todas as seções de um conjunto mensurável são mensuráveis.
Se \((\Omega _1, \mathcal{F}_1)\) e \((\Omega _2, \mathcal{F}_2)\) são espaços mensuráveis e \(E \in \mathcal{F}_1 \otimes \mathcal{F}_2\), então \(E^x \in \mathcal{F}_2\) para todo \(x \in \Omega _1\) e \(E^y \in \mathcal{F}_1\) para todo \(y \in \Omega _2 .\)
Provaremos apenas para a seção \(E^y\); a demonstração para a seção \( E ^x \) é análoga.
Considere a família \(\mathcal{M}= \lbrace E \in \mathcal{F}_1 \otimes \mathcal{F}_2: E^y \in \mathcal{F}_1 \rbrace .\) Mostraremos que \(\mathcal{M}\) é uma \(\sigma \)-álgebra contendo os retângulos mensuráveis e logo deve ser \(\mathcal{F}_1 \otimes \mathcal{F}_2\), e isso é suficiente para demonstrar a proposição.
Suponha que \(E = A \times B\) é um retângulo mensurável. Então \(E^y=A\) quando \(y\in B\) e \(E^y=\emptyset \) quando \(y\notin B\). Em ambos os casos \(E^y \in \mathcal{F}_1\), logo \(E \in \mathcal{M} .\)
\(\emptyset ^y = \lbrace x \in \Omega _1: (x,y) \in \emptyset \rbrace = \emptyset \in \mathcal{F}_1\), assim \(\mathcal{M}\) contém \(\emptyset .\)
Se \(E_1, E_2, \dotsc \in \mathcal{M}\), então \((\bigcup E_n)^y = \bigcup E_n^y \in \mathcal{F}_1 .\) Logo \(\mathcal{M}\) é fechado em relação a união enumerável.
Se \(E \in \mathcal{M}\), e \(F = E^{\mathsf c}\), então \(F^y = \lbrace x \in \Omega _1: (x,y) \notin E \rbrace = \Omega _1 \setminus E^y \in \mathcal{F}_1 .\) Logo \(\mathcal{M}\) é fechada sob complementação.
Cada retângulo \(A\times B\), com \(A\in \mathcal{B}(\mathbb {R}^m)\) e \(B\in \mathcal{B}(\mathbb {R}^n)\), é boreliano em \(\mathbb {R}^{m+n}\), pois
e as projeções coordenadas são contínuas. Isso prova \(\mathcal{B}(\mathbb {R}^m)\otimes \mathcal{B}(\mathbb {R}^n)\subseteq \mathcal{B}(\mathbb {R}^{m+n})\).
Na direção contrária, escolha bases enumeráveis de abertos em \(\mathbb {R}^m\) e \(\mathbb {R}^n\). Os produtos de elementos dessas bases formam uma base enumerável da topologia de \(\mathbb {R}^{m+n}\). Todo aberto de \(\mathbb {R}^{m+n}\) é, portanto, união enumerável desses retângulos e pertence a \(\mathcal{B}(\mathbb {R}^m)\otimes \mathcal{B}(\mathbb {R}^n)\). Como os abertos geram a \(\sigma \)-álgebra de Borel, segue a inclusão oposta.
A mesma ideia vale para funções: fixar uma coordenada preserva a mensurabilidade.
Sejam \((\Omega _1 \times \Omega _2, \mathcal{F}_1 \otimes \mathcal{F}_2)\) e \((Z, \mathcal{M})\) espaços mensuráveis.
Se \(f\colon \Omega _1 \times \Omega _2 \to Z\) é mensurável, então as funções \(f^y\colon \Omega _1 \to Z\), \(f^x\colon \Omega _2 \to Z\) obtidas fixando uma variável também são mensuráveis.
Provaremos apenas para \(f^y .\) Seja \(I^y\colon \Omega _1 \to \Omega _1 \times \Omega _2\) a aplicação de inclusão \(I^y(x) = (x,y) .\) Dado \(E \in \mathcal{F}_1 \otimes \mathcal{F}_2\), por 8.3 \((I^y)^{-1}(E) = E^y \in \mathcal{F}_1\), logo \(I^y\) é uma função mensurável. Mas \(f^y = f \circ I^y .\)
8.2 Medida produto
Se a \(\sigma \)-álgebra produto diz quais subconjuntos podem ser medidos, falta determinar como medi-los. Em retângulos, a escolha natural é
A construção abaixo mostra que essa prescrição determina a medida produto.
Suponha que \((\Omega _1, \mathcal{F}_1)\) e \((\Omega _2, \mathcal{F}_2)\) sejam espaços mensuráveis. A interseção de retângulos mensuráveis é um retângulo mensurável
e o complemento de um retângulo mensurável é uma união finita de retângulos
Assim, a família de uniões finitas de retângulos mensuráveis em \(\Omega _1 \times \Omega _2\) forma uma álgebra, que denotamos por \(\mathcal{F}_0 .\) Esta álgebra não é, em geral, uma \(\sigma \)-álgebra, mas gera a mesma \(\sigma \)-álgebra produto que os retângulos mensuráveis.
Dados espaços de medida \(\sigma \)-finitos \((\Omega _1,\mathcal{F}_1,\mu _1)\) e \((\Omega _2,\mathcal{F}_2,\mu _2)\), existe uma única medida \(\mu \) em \(\mathcal{F}_1\otimes \mathcal{F}_2\) satisfazendo
Diremos que \(\mu \) é a medida produto de \(\mu _1\) e \(\mu _2 .\) E será denotada por \(\mu _1 \otimes \mu _2 .\)
Seja \(\mathcal F_0\) a álgebra das uniões finitas disjuntas de retângulos mensuráveis. Para \(E\in \mathcal F_0\), defina
Como \(E\) é união finita de retângulos, a função \(x\mapsto \mu _2(E^x)\) é mensurável e simples; em particular, a definição faz sentido. Para um retângulo,
Se \((E_k)\) é uma sequência disjunta em \(\mathcal F_0\) cuja união \(E\) ainda pertence a \(\mathcal F_0\), então, para cada \(x\), as seções \(E_k^x\) são disjuntas e \(E^x=\bigcup _kE_k^x\). Pela aditividade de \(\mu _2\) e pela Convergência Monótona,
Logo \(\mu _0\) é uma pré-medida, e o Teorema de Extensão de Carathéodory fornece uma medida \(\mu \) em \(\sigma \langle \mathcal F_0\rangle =\mathcal{F}_1\otimes \mathcal{F}_2\).
Para a unicidade, escolha \(U_j\uparrow \Omega _1\) e \(V_j\uparrow \Omega _2\) com \(\mu _1(U_j),\mu _2(V_j)\lt \infty \). Os retângulos \(U_j\times V_j\) crescem para o espaço produto e têm medida finita. Assim, o segundo caso do Teorema de Unicidade de Medidas 2.12, aplicado ao \(\pi \)-sistema dos retângulos, mostra que a extensão é única.
Itere o teorema anterior. O produto de duas medidas \(\sigma \)-finitas é \(\sigma \)-finito, pois produtos dos conjuntos de uma exaustão por conjuntos de medida finita fornecem uma exaustão do espaço produto. Assim a construção pode ser repetida um número finito de vezes.
As diferentes parentizações produzem medidas na mesma \(\sigma \)-álgebra: todas as \(\sigma \)-álgebras iteradas são geradas pelos retângulos \(A_1\times \cdots \times A_n\). Além disso, todas as medidas obtidas atribuem a cada retângulo o valor \(\prod _j\mu _j(A_j)\). A unicidade no \(\pi \)-sistema dos retângulos, usando a \(\sigma \)-finitude, mostra que essas medidas coincidem.
8.2.1 Medidas das seções
Um conjunto no espaço produto pode ser examinado fixando uma coordenada. As medidas dessas seções desempenham o papel abstrato de áreas transversais e serão o integrando na fórmula da medida produto.
\(\nu (E^x)\) é uma função mensurável de \(x \in \Omega _1 .\)
\(\mu (E^y)\) é uma função mensurável de \(y \in \Omega _2 .\)
Provaremos a mensurabilidade de \(y\mapsto \mu (E^y)\); a outra afirmação segue trocando os fatores. Suponha primeiro que \(\mu (\Omega _1)\lt \infty \) e ponha
\(\mathcal{M}\) é igual à \(\mathcal{F}_1 \otimes \mathcal{F}_2\), pois:
Se \(E=A\times B\) é um retângulo mensurável, então \(\mu (E^y)=\mu (A)\mathbb {1}_B(y)\), que é mensurável. Se \(E\) é uma união finita disjunta de retângulos mensuráveis \(E_j\), então \(\mu (E^y)=\sum _j\mu (E_j^y)\), que também é mensurável.
Então \(\mathcal{M}\) contém a álgebra das uniões finita disjuntas de retângulos mensuráveis.
Se \(E_n\) são conjuntos crescentes em \(\mathcal M\), então \(\mu \bigl((\bigcup _n E_n)^y\bigr) = \mu (\bigcup _n E_n^y) = \lim \limits _{n\to \infty } \mu (E_n^y)\) é mensurável, e logo \(\bigcup _n E_n \in \mathcal{M} .\)
De modo análogo, se \(E_n\) são conjuntos decrescentes em \(\mathcal M\), então a continuidade por cima dá
\[ \mu \bigl((\bigcap _nE_n)^y\bigr) =\lim _n\mu (E_n^y). \]Aqui se usa a finitude de \(\mu (\Omega _1)\).
Assim \(\mathcal{M}\) é uma classe monótona contendo a álgebra das uniões finitas de retângulos mensuráveis. Pelo Teorema da Classe Monótona (1.26), \(\mathcal{M} =\mathcal{F}_1 \otimes \mathcal{F}_2 .\)
No caso \(\sigma \)-finito, escolha \(\Omega _{1,n}\uparrow \Omega _1\) com \(\mu (\Omega _{1,n})\lt \infty \) e reaplique o argumento à medida finita \(\mu _n(F)=\mu (F\cap \Omega _{1,n})\). Então
que é mensurável como limite de funções mensuráveis.
8.3 Tonelli e Fubini
Construímos a medida produto por extensão de Carathéodory e sabemos quanto ela vale nos retângulos. As seções permitem agora calculá-la em conjuntos mensuráveis gerais por uma fórmula integral explícita.
Denote por \(\lambda _1(E)\) a primeira integral iterada e por \(\lambda _2(E)\) a segunda. Essas integrais existem pelo Teorema 8.8. As medidas \(\lambda _1\) e \(\lambda _2\) são \(\sigma \)-aditivas pelo Teorema da Convergência Monótona logo ambas são medidas em \(\mathcal{F}_1 \otimes \mathcal{F}_2 .\) Mais ainda se \(E = A \times B\), então expandindo as duas integrais temos \(\lambda _1(E) = \mu (A) \nu (B) = \lambda _2(E) .\)
As três medidas são \(\sigma \)-finitas e coincidem no \(\pi \)-sistema dos retângulos. Pelo Teorema de Unicidade de Medidas 2.12, \(\lambda _1=\lambda _2=\mu \otimes \nu \) em toda \(\mathcal{F}_1\otimes \mathcal{F}_2\).
Se \(f\colon \Omega _1\times \Omega _2\to [0,\infty ]\) é \(\mathcal{F}_1\otimes \mathcal{F}_2\)-mensurável, então as funções
\[ x\longmapsto \int _{\Omega _2}f(x,y)\, \d\nu (y), \qquad y\longmapsto \int _{\Omega _1}f(x,y)\, \d\mu (x) \]são mensuráveis e
\[ \int _{\Omega _1\times \Omega _2}f\, \d(\mu \otimes \nu ) = \int _{\Omega _1}\left(\int _{\Omega _2}f(x,y)\, \d\nu (y)\right)\d\mu (x) = \int _{\Omega _2}\left(\int _{\Omega _1}f(x,y)\, \d\mu (x)\right)\d\nu (y), \]com valores em \([0,\infty ]\).
Se \(g\colon \Omega _1\times \Omega _2\to \mathbb {R}\) é mensurável, então \(g\) é \(\mu \otimes \nu \)-integrável se e somente se
\[ \int _{\Omega _1} \left(\int _{\Omega _2}|g(x,y)|\, \d\nu (y)\right)\d\mu (x)\lt \infty . \]Equivalentemente, a mesma condição pode ser escrita com a ordem das integrais invertida.
Para funções simples não negativas, a mensurabilidade das integrais parciais segue do Teorema 8.8, e as igualdades seguem da linearidade e do Teorema 8.9. Para \(f\geq 0\) mensurável, tome funções simples \(s_n\uparrow f\). As integrais parciais de \(s_n\) crescem para as integrais parciais de \(f\); logo estas são mensuráveis. Aplicando a Convergência Monótona no espaço produto e em cada integral iterada, obtemos as duas igualdades do primeiro item.
Aplicando o primeiro item a \(|g|\), temos
e analogamente na ordem inversa. Portanto, qualquer uma dessas quantidades é finita se e somente se \(g\) é integrável.
Aplique Tonelli a \(|\xi |\). Como
as integrais de \(|\xi |\) nas seções são finitas quase em toda parte; portanto as seções de \(\xi \) são integráveis fora de conjuntos nulos. Aplicando Tonelli a \(\xi ^+\) e \(\xi ^-\) e subtraindo as duas identidades, obtemos a primeira integral iterada. O mesmo argumento na ordem inversa fornece a segunda.
Para todo \(x\in E\),
O conjunto \(\{ (x,t):f(x)\gt t\} \) é mensurável, pois
Logo o integrando no lado direito é mensurável e não negativo. Tonelli permite integrar primeiro em \(x\) ou em \(t\), produzindo a fórmula.
Assim, a integrabilidade absoluta é a condição que legitima a troca da ordem de integração.
Se \( \xi \) não é não-negativa, a hipótese de convergência absoluta é crucial para mudar a ordem de integração.
Um contraexemplo elementar é a sequência duplamente indexada \(a_{m,n}=(-m)^n/n!\), para \(m\geq 1\) e \(n\geq 0\). Somando primeiro em \(n\), obtemos \(\sum _{n\geq 0}a_{m,n}=e^{-m}\) e, portanto,
Para cada \(n\) fixo, entretanto, os termos \(a_{m,n}\) nem sequer tendem a zero quando \(m\to \infty \), de modo que a soma na ordem inversa não existe. A série dupla não é absolutamente convergente.
8.4 Independência e distribuição conjunta
Para um vetor aleatório \(\xi =(\xi _1,\ldots ,\xi _n)\), já definimos sua distribuição conjunta como a probabilidade \(\P _\xi \) em \(\mathbb {R}^n\) dada por
Ela conserva a dependência entre as coordenadas; as marginais, isoladamente, não fazem isso.
A função de distribuição conjunta é
Quando as coordenadas são independentes, essa função fatora:
A medida produto fornece a formulação estrutural dessa observação.
Se as variáveis são independentes, então, para quaisquer \(A_k\in \mathcal{B}(\mathbb {R})\),
As duas probabilidades coincidem no \(\pi \)-sistema dos retângulos; pelo Teorema de Unicidade de Medidas 2.12, coincidem em toda \(\mathcal{B}(\mathbb {R}^n)\).
Reciprocamente, se a distribuição conjunta é a medida produto, a mesma identidade vale para todo retângulo boreliano. Essa identidade é exatamente a definição de independência de \(\xi _1,\ldots ,\xi _n\).
Assim, a independência equivale a dizer que a lei conjunta é o produto das leis marginais; as variáveis não precisam estar originalmente definidas num espaço produto.
A mesma caracterização assume uma forma concreta quando existem densidades. Uma função mensurável \(f\colon \mathbb {R}\to [0,\infty )\) é uma densidade de \(\xi \) se
Necessariamente \(\int _{\mathbb {R}} f\, \d x=1\), e a densidade é determinada apenas quase em toda parte. Do mesmo modo, uma densidade conjunta de \(\xi =(\xi _1,\ldots ,\xi _n)\) é uma função mensurável \(\mathbf f\colon \mathbb {R}^n\to [0,\infty )\) tal que
Defina
Por Tonelli, \(g\geq 0\) é integrável e
Logo \(g\) define uma probabilidade \(\nu \) em \(\mathbb {R}^n\). Para todo retângulo boreliano \(A_1\times \cdots \times A_n\),
Pela unicidade da medida produto,
Se as variáveis são independentes, a distribuição conjunta é essa medida produto. Como \(\mathbf f\) e \(g\) são duas densidades da mesma medida, coincidem quase em toda parte. De fato, se \(h=\mathbf f-g\), então \(\int _A h=0\) para todo boreliano \(A\); aplicar isso aos conjuntos \(\{ h\geq 1/m\} \) e \(\{ h\leq -1/m\} \), \(m\geq 1\), mostra que \(h=0\) quase certamente em relação à medida de Lebesgue.
Reciprocamente, se \(\mathbf f=g\) quase em toda parte, então, para \(A_1,\ldots ,A_n\in \mathcal{B}(\mathbb {R})\), Fubini–Tonelli fornece
Portanto, as variáveis são independentes.
Dois exemplos básicos tornam a fatoração visível.
A fatoração da esperança já foi estabelecida no Teorema 7.19. Retomamos agora o mesmo resultado porque Fubini revela outro mecanismo: a independência transforma a lei conjunta em produto, e a integral sobre o produto se separa.
A distribuição conjunta de \((\xi ,\eta )\) é \(\P _\xi \otimes \P _\eta \). Por Tonelli,
Portanto \(\xi \eta \) é integrável e Fubini pode ser aplicado:
8.5 Produtos infinitos e extensão de Kolmogorov
Produtos finitos bastam para descrever vetores aleatórios. Para construir uma sequência inteira num único espaço, precisamos passar a \(\mathbb {R}^{\mathbb {N}}\). A informação disponível em qualquer número finito de coordenadas será prescrita por uma família consistente de distribuições finito-dimensionais.
Começaremos por uma forma abstrata do argumento de extensão, devida a Bochner [10, 2]; depois a aplicaremos aos cilindros de \(\mathbb {R}^{\mathbb {N}}\). A versão para produtos arbitrários ficará para a seção opcional final, Seção 8.9.
Considere então um conjunto \(\Omega \) e uma sequência crescente \(\{ \mathcal{F}_n\} _{n=1}^\infty \) de \(\sigma \)-álgebras em \(\Omega .\) E para cada \(n\), seja \(\mu _n\) uma medida de probabilidade na \(\sigma \)-álgebra \(\mathcal{F}_n .\)
Dado \(\mathcal A= \bigcup _{n=1}^\infty \mathcal{F}_n\), uma extensão da sequência de probabilidades \(\{ \mu _n\} _{n=1}^\infty \) é uma medida \(\mu \) em \(\sigma \langle \mathcal{A}\rangle \) satisfazendo \(\mu _n=\mu |_{\mathcal{F}_n} .\)
Defina \(\mu \) na álgebra \(\mathcal A=\bigcup _{n=1}^\infty \mathcal{F}_n\) por \(\mu (E)=\mu _n(E)\) para \(E\in \mathcal{F}_n .\) A condição de consistência de Kolmogorov garante que \(\mu \) está bem definida. Também é simples ver que \(\mu (\emptyset )=0\) e \(\mu (\Omega )=1 .\)
A aditividade finita de \(\mu \) é direta. Se \(A_i\in \mathcal A\), para \(i=1,\ldots ,r\), existe \(m\) tal que \(A_i\in \mathcal{F}_m\) para todos esses índices; basta então usar a aditividade de \(\mu _m\).
Para concluir a demonstração, observamos que se \(A\in \mathcal A\), então existe \(n\) tal que \(A\in \mathcal{F}_n\) e
Assim, pelo Teorema da Classe Compacta 2.27, \(\mu \) é uma pré-medida. O Teorema de Extensão de Carathéodory fornece então uma extensão a uma probabilidade em \(\sigma \langle \mathcal A\rangle \); como a pré-medida é finita, essa extensão é única.
Com essas ferramentas, voltamos à construção de medidas de probabilidade em
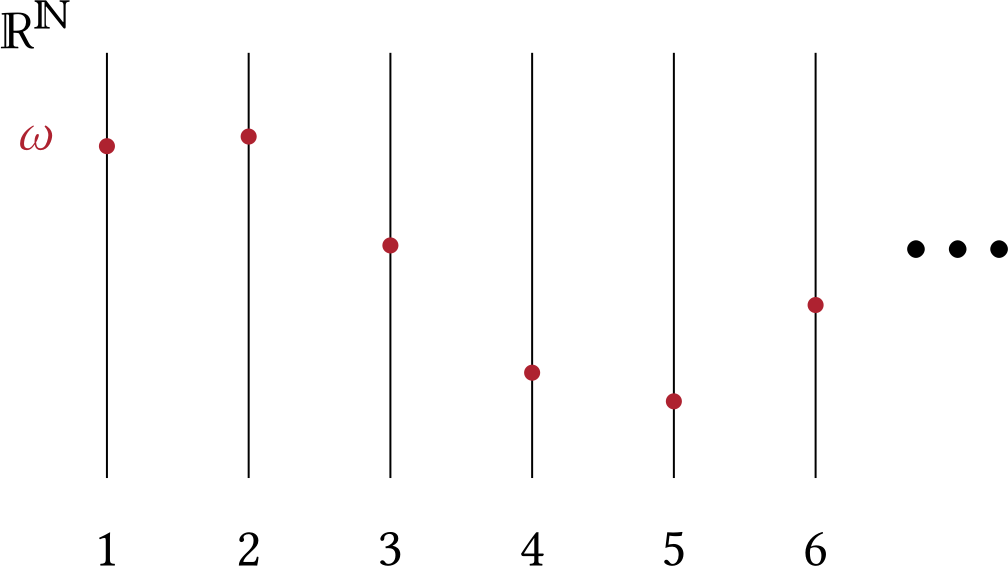
O primeiro passo é eleger uma \(\sigma \)-álgebra onde definiremos nossa medida. Considere a classe dos cilindros retangulares de dimensão finita:
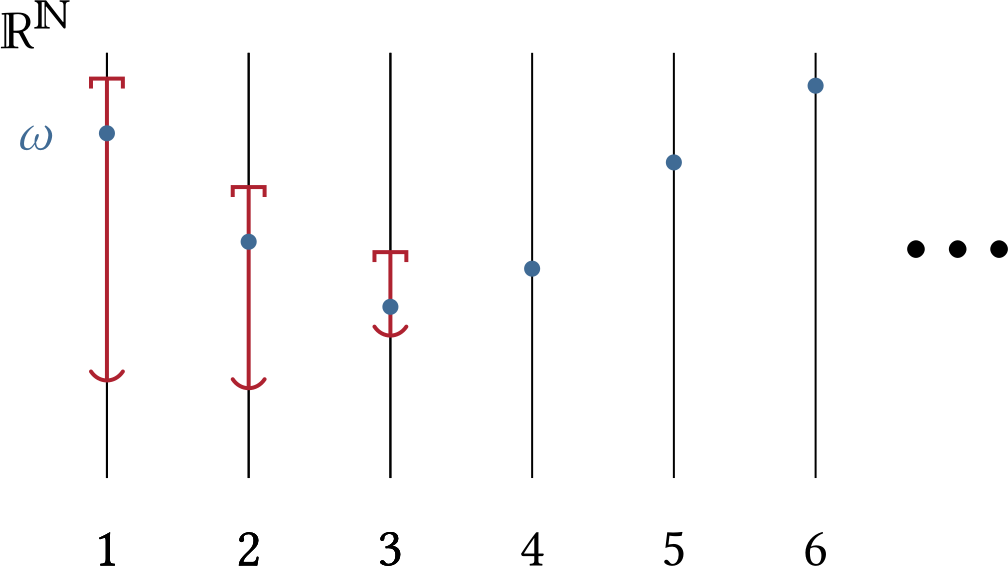
Esta é, de fato, a \(\sigma \)-álgebra com a qual trabalhamos intuitivamente nos cursos mais básicos de probabilidade. Lembre, por exemplo, que quando queremos estudar o “lançamento de infinitas moedas", sempre descrevemos os eventos de interesse a partir de eventos que dependem do resultado de finitos lançamentos. Mesmo eventos do tipo \(A=\{ \text{observamos cara infinitas vezes}\} \) é escrito como
com \(A_n=\{ \text{observamos cara na } n\text{-ésima jogada}\} .\)
Para aplicar o Teorema 8.20, fixaremos uma notação para os cilindros. Dado \(B\subset \mathbb {R}^n\), denotaremos por \(B\times \mathbb {R}^{\mathbb {N}-n}\) o conjunto:
Se \(A\in \mathcal C\), então existem \(n\in \mathbb {N}\) e \(B\in \mathcal{B}(\mathbb {R}^n)\) tais que \(A=B\times \mathbb {R}^{\mathbb {N}-n}\).
Considere agora a sequência encaixante de \(\sigma \)-álgebras:
Se \(m\lt n\) e \(B\in \mathcal{B}(\mathbb {R}^m)\), então
de modo que \(\mathcal{F}_m\subset \mathcal{F}_n\), e \(\mathcal A=\bigcup _{n=1}^\infty \mathcal{F}_n\) é uma álgebra, com \(\mathcal C\subseteq \mathcal A .\)
Como \(\mathcal C\subset \mathcal A\), temos imediatamente \(\sigma \langle \mathcal C\rangle \subset \sigma \langle \mathcal A\rangle .\) Para ver a inclusão contrária, dado \(n\geq 1\), faça \(\mathcal{G}_n=\{ A\in \mathcal{B}(\mathbb {R}^n):A\times \mathbb {R}^{\mathbb {N}-n}\in \sigma \langle \mathcal C\rangle \} \). Como \(\mathcal{G}_n\) é uma \(\sigma \)-álgebra contendo os retângulos do tipo
então \(\mathcal{G}_n=\mathcal{B}(\mathbb {R}^n) .\) Segue que \(\mathcal{F}_n\subseteq \sigma \langle \mathcal C\rangle \) para todo \(n\geq 1\) e
Para aplicar a extensão de Bochner, resta identificar uma classe compacta adaptada aos cilindros. Defina
Considere uma sequência \((C_i)_{i\geq 1}\) em \(\mathcal K\) e suponha que
Para cada \(i\), escolha \(r_i\) tal que \(C_i\in \mathcal K_{r_i}\) e defina \(d_m=\max \{ r_1,\ldots ,r_m\} \). Como os cilindros de menor nível são fechados e algum dos cilindros que formam \(B_m\) tem base compacta em \(\mathbb {R}^{d_m}\), existe um compacto não vazio \(L_m\subseteq \mathbb {R}^{d_m}\) tal que
A sequência \((d_m)_{m\geq 1}\) é não decrescente. Há dois casos.
Se \((d_m)\) é limitada, existe \(d\) e existe \(m_0\) tais que \(d_m=d\) para \(m\geq m_0\). Nesse caso os compactos não vazios \(L_m\subseteq \mathbb {R}^d\) são decrescentes. A compacidade de \(L_{m_0}\) implica
e portanto
Suponha agora que \(d_m\to \infty \). Escolha \(x^{(m)}\in B_m\) para cada \(m\). Fixada a coordenada \(j\), tome \(m_j\) tal que \(d_{m_j}\geq j\). Para \(m\geq m_j\), temos \(x^{(m)}\in B_m\subseteq B_{m_j}\); assim, a \(j\)-ésima coordenada de \(x^{(m)}\) pertence, a partir de \(m_j\), à projeção compacta \(\pi _j(L_{m_j})\). Extraindo subsequências sucessivamente nas coordenadas e depois tomando a diagonal, obtemos uma subsequência \((y^{(\ell )})_{\ell \geq 1}\) que converge coordenada a coordenada para algum \(y\in \mathbb {R}^{\mathbb {N}}\).
Fixe \(p\geq 1\). A partir de certo índice, \(y^{(\ell )}\in B_p=L_p\times \mathbb {R}^{\mathbb {N}-d_p}\). As primeiras \(d_p\) coordenadas de \(y^{(\ell )}\) convergem para as de \(y\); como \(L_p\) é fechado, \(y\in B_p\). Isso vale para todo \(p\), logo
Assim, a propriedade da interseção finita implica que a interseção enumerável é não vazia. Pela contrapositiva, \(\mathcal K\) é uma classe compacta.
Para começar, dado \(n\geq 1\) defina a medida de probabilidade \(Q_n\) em \((\mathbb {R}^n,\mathcal{B}(\mathbb {R}^n))\) por
Como \(Q_n\) coincide com \(\P _n\) no \(\pi \)-sistema dos retângulos \(\prod _{k=1}^n(a_k,b_k]\), o Teorema de Unicidade de Medidas 2.12 mostra que ambas coincidem em toda \(\mathcal{B}(\mathbb {R}^n)\). Logo, para todo \(n\geq 1\) e \(A\in \mathcal{B}(\mathbb {R}^n)\),
e por indução
Com a notação introduzida anteriormente, defina a medida \(\mu _n\) em \(({\mathbb {R}}^{\mathbb {N}},\mathcal{F}_n)\) por
Se \(m\lt n\) e \(D\in \mathcal{B}(\mathbb {R}^m)\), então
Concluímos que \(\{ (\mathcal{F}_n,\mu _n)\} _{n\geq 1}\) é Kolmogorov consistente.
Pelo Lema 8.24, a classe \(\mathcal K\) definida acima é compacta.
Dado agora um conjunto \(A \in \mathcal A \) então \(A=D\times \mathbb {R}^{\mathbb {N}-n}\) com \(D \in \mathcal{B}(\mathbb {R}^n)\), para algum \(n\geq 1\). Pela regularidade interior das probabilidades de Borel em \(\mathbb {R}^n\), para todo \(\varepsilon \gt 0\) existe um compacto \(K\subseteq D\) tal que
Em particular,
Consequentemente
e o teorema segue do Teorema 8.20.
8.6 Construindo sequências independentes
O produto de medidas não apenas descreve independência: ele permite construí-la. As projeções coordenadas do espaço produto terão as leis prescritas e serão independentes por definição da medida.
Considere o espaço de probabilidade
e defina \(\xi _k(x_1,\ldots ,x_n)=x_k\). As projeções coordenadas são mensuráveis. Para \(A_1,\ldots ,A_n\in \mathcal{B}(\mathbb {R})\),
Logo \(\xi _1,\ldots ,\xi _n\) são independentes e a distribuição de \(\xi _k\) é \(\P _k\).
O produto finito resolve o problema para um número fixo de coordenadas. A extensão de Kolmogorov permite fazer o mesmo para uma sequência inteira.
Para cada \(n\geq 1\), seja \(\P _n=F^{\otimes n}\) em \(\mathbb {R}^n\). Essas probabilidades são consistentes, pois
para todo \(A\in \mathcal{B}(\mathbb {R}^n)\). Pelo Teorema de Extensão de Kolmogorov, existe uma probabilidade \(\P \) em \(({\mathbb {R}}^{\mathbb {N}},\mathcal{B}(\mathbb {R})^{\otimes \mathbb {N}})\) com essas marginais. Defina \(\xi _k(\omega )=\omega _k\). As projeções são mensuráveis e, para \(A_1,\ldots ,A_n\in \mathcal{B}(\mathbb {R})\),
Logo as coordenadas são independentes e cada uma tem distribuição \(F\).
8.7 Convolução e somas independentes
Se conhecemos apenas as distribuições de \(\xi \) e \(\eta \), a distribuição de \(\xi +\eta \) não está determinada, embora sua esperança esteja, quando existe. Para ver isso, tome uma variável simétrica \(\xi \), isto é, \(\xi \stackrel d=-\xi \). Um exemplo é o resultado de uma moeda honesta, com cara representada por \(1\) e coroa por \(-1\).
As somas \(\xi +\xi \) e \(\xi +(-\xi )\) têm parcelas com as mesmas distribuições, mas a primeira é \(2\xi \) e a segunda é identicamente nula. Portanto, é preciso conhecer a distribuição conjunta dos somandos. Sob independência, ela é o produto das marginais e podemos calcular a lei da soma.
Pela independência, a distribuição conjunta de \((\xi ,\eta )\) é \(\P _\xi \otimes \P _\eta \). Tonelli aplicado à indicadora do semiplano \(\{ (x,y):x+y\leq z\} \) dá
Trocando a ordem de integração, obtemos \(H(z)=\int _{\mathbb {R}} G(z-x)\, \d F(x)\).
A função \(h\) é mensurável e não negativa, por Tonelli. Para todo \(A\in \mathcal{B}(\mathbb {R})\), novamente por Tonelli e pela mudança de variável \(z=x+y\),
Logo \(h\) é uma densidade de \(\xi +\eta \). Tomando \(A=\mathbb {R}\), vemos também que \(\int _{\mathbb {R}} h=1\).
8.8 Aplicações
As aplicações abaixo usam a estrutura produto de modo menos explícito, mas dependem da possibilidade de construir e reorganizar sequências independentes.
8.8.1 Lei \(0-1\) de Hewitt-Savage
Se \(\xi =(\xi _1,\xi _2,\ldots )\) é uma sequência de variáveis aleatórias, escrevemos
Um evento \(A=\{ \xi \in B\} \in \sigma \langle \xi _1,\xi _2,\ldots \rangle \) é simétrico se \(\{ \xi \in B\} =\{ T_\pi \xi \in B\} \) para toda permutação finita \(\pi \). Os eventos simétricos formam a \(\sigma \)-álgebra permutável \(\mathcal E\).
Fixe \(A\in \mathcal E\) e \(\varepsilon \gt 0\). A álgebra dos eventos que dependem de um número finito de coordenadas gera \(\sigma \langle \xi _1,\xi _2,\ldots \rangle \). Pelo Lema 2.11, existe um evento \(C\in \sigma \langle \xi _1,\ldots ,\xi _n\rangle \) tal que
para algum \(n\). Seja \(\pi \) a permutação que troca os blocos \(\{ 1,\ldots ,n\} \) e \(\{ n+1,\ldots ,2n\} \) e fixa os demais índices, e ponha \(C'=\{ T_\pi \xi \in D\} \) quando \(C=\{ \xi \in D\} \).
Como a sequência é i.i.d., sua lei é invariante por \(\pi \); como \(A\) é simétrico,
Além disso, \(C\) depende das primeiras \(n\) coordenadas e \(C'\) das \(n\) coordenadas seguintes, logo são independentes. Portanto
Como
temos \(|\P (A)-\P (C)^2|\lt 2\varepsilon \) e \(|\P (C)-\P (A)|\lt \varepsilon \). Fazendo \(\varepsilon \downarrow 0\), obtemos \(\P (A)=\P (A)^2\), isto é, \(\P (A)\in \{ 0,1\} \).
8.8.2 Passeios Aleatórios
Se \((\xi _i)_{i\geq 1}\) é uma sequência de vetores aleatórios i.i.d. em \(\mathbb {R}^d\), então
é um passeio aleatório em \(\mathbb {R}^d\).
Se \(S_n\) é um passeio aleatório em \(\mathbb {R}\), então, quase certamente, exatamente uma das seguintes alternativas ocorre:
\(S_n=0\) para todo \(n\);
\(S_n\to \infty \);
\(S_n\to -\infty \);
\(\liminf _nS_n=-\infty \) e \(\limsup _nS_n=\infty \).
Uma permutação finita dos incrementos não altera \(S_n\) para todo \(n\) suficientemente grande. Logo os eventos \(\{ \limsup _nS_n\leq t\} \) e \(\{ \liminf _nS_n\leq t\} \) são simétricos. Pela Lei zero–um de Hewitt–Savage, as variáveis aleatórias estendidas
são constantes quase certamente; denote essas constantes também por \(L,\ell \in [-\infty ,\infty ]\).
Considere o passeio deslocado \(S_n'=\xi _2+\cdots +\xi _{n+1}\). Ele tem a mesma lei que \((S_n)\), de modo que \(\limsup _nS_n'=L\) e \(\liminf _nS_n'=\ell \) quase certamente. Como \(S_{n+1}=\xi _1+S_n'\), se \(L\) é finito então \(L=\xi _1+L\), e se \(\ell \) é finito então \(\ell =\xi _1+\ell \). Em qualquer desses casos, \(\xi _1=0\) quase certamente e, pela distribuição idêntica, \(S_n=0\) para todo \(n\) quase certamente.
Fora desse caso degenerado, \(L\) e \(\ell \) pertencem a \(\{ -\infty ,\infty \} \). Como \(\ell \leq L\), restam somente \((\ell ,L)=(\infty ,\infty )\), \((-\infty ,-\infty )\) ou \((-\infty ,\infty )\), que correspondem às três alternativas restantes.
8.9 Extensão de Kolmogorov geral
Esta seção é uma ferramenta para o Capítulo 15: a versão em \(\mathbb {R}^{\mathbb {N}}\) contém a ideia central, mas processos indexados por conjuntos gerais exigem a forma abaixo. Para completar o quadro, consideramos agora uma família arbitrária de coordenadas e procuramos construir uma medida no espaço
associado a uma família de espaços \(\{ (\Omega _\alpha ,\mathcal B_\alpha )\} _{\alpha \in A}\), todos não vazios. Seus elementos são \(x_A=(x_\alpha )_{\alpha \in A}\).
De modo correspondente, temos as aplicações de projeção nas coordenadas \(\pi _{\beta }:\Omega _{A}\rightarrow \Omega _{\beta }\), que leva \(x_{A}\) para \(x_{\beta } .\) Também podemos definir a composta de tais aplicações de projeção de coordenadas.
Por exemplo, dados \(B\subset A\), podemos definir a projeção parcial \(\pi _{B}:\Omega _{A}\rightarrow \Omega _{B}\) de modo natural. Mais geralmente se \(C\subset B\subset A\), podemos definir \(\pi _{C\leftarrow B}:\Omega _{B}\rightarrow \Omega _{C} .\) Então temos as leis de composição
se \(D\subset C\subset B\subset A .\)
Podemos definir a \(\sigma \)-álgebra puxada por cada coordenada:
e então a \(\sigma \)-álgebra produto
Esta é a menor \(\sigma \)-álgebra que torna mensuráveis todas as projeções \(\pi _\beta \) e, mais geralmente, todas as projeções \(\pi _B\) para \(B\) finito.
Todo evento do produto depende, de fato, de no máximo uma quantidade enumerável de coordenadas. Para justificar essa afirmação, considere
A família \(\mathcal M\) contém os cilindros coordenados que geram \(\mathcal B_A\) e é fechada por complementos. Se \(E_n=\pi _{B_n}^{-1}(D_n)\in \mathcal M\), então \(B=\bigcup _nB_n\) é enumerável. Escrevendo \(\rho _n:\Omega _B\to \Omega _{B_n}\) para a projeção natural,
e, portanto,
Logo \(\mathcal M\) é uma \(\sigma \)-álgebra e \(\mathcal B_A\subseteq \mathcal M\). A inclusão oposta vale porque cada \(\pi _B\) é mensurável para a \(\sigma \)-álgebra produto. Assim \(\mathcal M=\mathcal B_A\).
Em particular, se \(E\in \mathcal B_A\), existem um conjunto enumerável \(B\subset A\) e \(E_B\in \mathcal B_B\) tais que \(E=\pi _B^{-1}(E_B)\). Se \(f\colon \Omega _A\to [0,\infty ]\) é mensurável, aplique esse fato aos eventos \(\{ f\gt q\} \), \(q\in \mathbb Q_{\geq 0}\), e tome a união dos conjuntos de coordenadas assim obtidos. Há, portanto, um único conjunto enumerável \(B\subset A\) que determina simultaneamente todos esses eventos. Se dois pontos de \(\Omega _A\) têm a mesma projeção em \(\Omega _B\), eles pertencem aos mesmos eventos \(\{ f\gt q\} \) para todo racional \(q\geq 0\) e, por isso, têm o mesmo valor de \(f\). Como os fatores são não vazios, \(\pi _B\) é sobrejetora; podemos então definir \(f_B:\Omega _B\to [0,\infty ]\) por \(f_B(\pi _B(x))=f(x)\). As pré-imagens \(\{ f_B\gt q\} \) são mensuráveis para todo \(q\in \mathbb Q_{\geq 0}\), logo \(f_B\) é mensurável e
As projeções coordenadas tornam-se, assim, uma família de variáveis aleatórias definida num único espaço mensurável. Se \(\mu _A\) é uma probabilidade em \(\mathcal B_A\), sua marginal em \(\Omega _B\), para \(B\subset A\), é
para \(E_B\in \mathcal B_B\). Essas marginais satisfazem
sempre que \(C\subset B\subset A\).
Seja \(\mathcal A_0\) a álgebra dos cilindros de dimensão finita:
Defina
Essa definição independe da representação. De fato, duas representações podem ser levadas ao conjunto finito comum de coordenadas \(D=B\cup C\), e a compatibilidade das marginais mostra que ambas recebem o mesmo valor. Pelo mesmo procedimento de levar uma coleção finita de cilindros a um conjunto comum de coordenadas, vemos que \(\mu _0\) é uma probabilidade finitamente aditiva em \(\mathcal A_0\).
Considere a família de cilindros com base compacta
A regularidade interior de cada \(\mu _B\) dá, para \(E=\pi _B^{-1}(E_B)\in \mathcal A_0\),
Verifiquemos cuidadosamente que \(\mathcal K\) é uma classe compacta. Se \(C_n=\pi _{B_n}^{-1}(K_n)\) possui a propriedade da interseção finita, ponha \(J=\bigcup _nB_n\), que é enumerável. Para cada \(\alpha \in J\), escolha um índice \(n(\alpha )\) com \(\alpha \in B_{n(\alpha )}\) e defina
Cada \(L_\alpha \) é compacto e não vazio. Pelo Teorema de Tychonoff, \(L=\prod _{\alpha \in J}L_\alpha \) é compacto. Para cada \(n\), o conjunto
é fechado em \(L\), pois \(K_n\) é compacto e \(\Omega _{B_n}\) é Hausdorff. A família \((D_n)\) tem a propriedade da interseção finita: para uma coleção finita de índices, acrescente também, para cada coordenada que ela envolve, os cilindros \(C_{n(\alpha )}\); a propriedade da interseção finita dos \(C_n\) fornece as coordenadas necessárias em \(L\), e as demais podem ser escolhidas arbitrariamente. Pela compacidade de \(L\), \(\bigcap _nD_n\neq \emptyset \). Estendendo um ponto dessa interseção às coordenadas de \(A\setminus J\), obtemos
Portanto \(\mathcal K\) é uma classe compacta.
Este é o ponto decisivo da construção: a classe compacta converte uma interseção enumerável vazia de aproximantes numa interseção finita já vazia. Assim, a aditividade finita de \(\mu _0\) basta para controlar sua continuidade no vazio.
O Teorema da Classe Compacta 2.27 transforma agora a aditividade finita de \(\mu _0\) em continuidade no vazio e, portanto, em \(\sigma \)-aditividade na álgebra \(\mathcal A_0\): \(\mu _0\) é uma pré-medida. O Teorema de Extensão de Carathéodory fornece uma extensão a \(\sigma \langle \mathcal A_0\rangle =\mathcal B_A\). Como \(\mu _0(\Omega _A)=1\), a extensão é única. Por construção, suas marginais finitas são exatamente as probabilidades \(\mu _B\).
Tonelli e Fubini
Retome a Proposição 7.24. Para uma variável aleatória não negativa \(X\), use a identidade pontual
e o Teorema de Tonelli para obter diretamente
Ver solução
Produto
Seja \(E\subseteq \Omega _1\times \Omega _2\). Para \(x\in \Omega _1\), defina a \(x\)-seção de \(E\) por
Sejam \(E,F\subseteq \Omega _1\times \Omega _2\) e \(x\in \Omega _1\). Prove que
\((E\cap F)^x=E^x\cap F^x\);
\((E^c)^x=(E^x)^c\), tomando os complementos, respectivamente, em \(\Omega _1\times \Omega _2\) e em \(\Omega _2\);
\((\bigcup _{n\geq 1}E_n)^x=\bigcup _{n\geq 1}E_n^x\).
Ver solução
Se \((\Omega _1,\mathcal F_1,\mu _1)\) e \((\Omega _2,\mathcal F_2,\mu _2)\) são espaços de medida \(\sigma \)-finitos, prove que a medida produto \(\mu _1\otimes \mu _2\) também é \(\sigma \)-finita. Construa explicitamente uma exaustão do espaço produto por retângulos de medida finita.
Ver solução
Prove que, para todo inteiro \(d\geq 1\),
Faça as duas inclusões: use a continuidade das projeções numa direção e uma base enumerável de retângulos abertos na outra.
Ver solução
Uma prova alternativa da existência da medida produto. Sejam \(\mu _1\) e \(\mu _2\) probabilidades borelianas em \(\mathbb {R}^m\) e \(\mathbb {R}^n\), respectivamente. Na álgebra das uniões finitas disjuntas de retângulos borelianos, considere a função finitamente aditiva determinada por
Use a regularidade interior das probabilidades borelianas e a classe dos compactos de \(\mathbb {R}^{m+n}\) para verificar as hipóteses do Teorema de Extensão Compacta. Conclua, pelo Teorema de Carathéodory, a existência de \(\mu _1\otimes \mu _2\).
Ver solução
Construção quantílica de uma sequência i.i.d. O teorema de existência de sequências i.i.d. deste capítulo garante que, dada uma função de distribuição \(F\) em \(\mathbb {R}\), existe uma sequência infinita de variáveis independentes com essa distribuição. Dê uma construção alternativa e explícita usando uma sequência de uniformes e a inversa generalizada de \(F\).
Ver solução
Sejam \(\xi \) e \(\eta \) independentes, com
e \(\eta \sim \operatorname U(0,1)\). Determine a densidade de \(Z=\xi +\eta \), apresentando-a separadamente nos intervalos \(z\lt 0\), \(0\leq z\lt 1\) e \(z\geq 1\).
Ver solução
Independência probabilística e independência linear. Seja \(V\) um espaço vetorial de dimensão finita sobre um corpo finito \(\mathbb F_q\), seja \(\xi \) uniforme em \(V\) e seja
uma forma bilinear não degenerada. Dados vetores não nulos \(v_1,\ldots ,v_n\in V\), prove que as variáveis aleatórias
são independentes se, e somente se, \(v_1,\ldots ,v_n\) são linearmente independentes.
Dica. Estude a imagem da transformação linear
Ver solução
Distribuição do produto. Sejam \(\xi \) e \(\eta \) variáveis aleatórias independentes e estritamente positivas, com funções de distribuição \(F\) e \(G\), respectivamente.
Se \(H\) é a função de distribuição de \(\xi \eta \), prove que, para \(z\gt 0\),
\[ H(z)=\int _{(0,\infty )}F\! \left(\frac zy\right)\, \d G(y). \]Aplique a fórmula quando \(\xi \) e \(\eta \) são independentes e uniformes em \((0,1)\). Determine a função de distribuição e uma densidade de \(\xi \eta \).
Ver solução
Infinitas moedas e o intervalo unitário. Considere
com a \(\sigma \)-álgebra produto e a probabilidade produto de moedas justas. Seja \(E\) o conjunto das sequências que são eventualmente iguais a \(1\).
Prove que \(E\) é enumerável e tem probabilidade zero.
Prove que a restrição \(\Phi :\Omega \setminus E\to [0,1)\) é uma bijeção e que sua inversa tem coordenadas
\[ d_k(x)=\lfloor 2^kx\rfloor -2\lfloor 2^{k-1}x\rfloor , \qquad x\in [0,1). \]Conclua que a bijeção e sua inversa são mensuráveis.
Mostre, primeiro nos intervalos diádicos, que a imagem da medida produto por \(\Phi \) é a medida de Lebesgue. Conclua que os dois espaços são isomorfos como espaços de probabilidade depois de retirar conjuntos nulos.
Ver solução
Para cada instante a partir do qual todos os dígitos valem \(1\), há apenas finitos prefixos; logo \(E\) é enumerável. Cada sequência tem probabilidade zero, portanto \(\P (E)=0\).
As únicas ambiguidades da expansão binária são as expansões que terminam em zeros e as correspondentes que terminam em uns. Retirar \(E\) escolhe a primeira convenção e elimina também a expansão de \(1\), produzindo uma bijeção sobre \([0,1)\). A fórmula dos \(d_k\) fornece seus dígitos e mostra que a inversa é mensurável; a mensurabilidade de \(\Phi \) segue das somas parciais.
Fixados os primeiros \(n\) dígitos, o cilindro tem probabilidade \(2^{-n}\) e, fora de \(E\), corresponde ao intervalo diádico semiaberto de comprimento \(2^{-n}\). A igualdade das medidas nesses intervalos estende-se à \(\sigma \)-álgebra de Borel pelo teorema da classe monótona. Assim \(\Phi \) preserva medida e é um isomorfismo bimensurável módulo os conjuntos nulos \(E\) e \(\{ 1\} \).
Uma identidade de janelas deslizantes. Seja \(X\) uma variável aleatória real e fixe \(a\gt 0\). Use Tonelli para provar que
Ver solução
Ver solução
Ver solução
Verifique a consistência projetiva dessas leis quando se eliminam coordenadas.
Use o Teorema de Extensão de Kolmogorov para construir uma probabilidade em \(\{ 0,1\} ^{E_\infty }\).
Mostre que, sob essa probabilidade, as coordenadas das arestas são Bernoulli\((p)\) independentes.