Aplicações
As formas canônicas permitem calcular potências e funções de operadores. Em tempo discreto, as potências de uma matriz descrevem recorrências e sistemas lineares; em tempo contínuo, a exponencial do operador fornece as soluções de equações diferenciais lineares com coeficientes constantes. O estudo dos limites e o teorema de Perron–Frobenius permitem relacionar essas expressões ao comportamento assintótico das soluções.
12.1 Equações de Recorrência
Quando o tempo é discreto, o estado seguinte é calculado a partir de estados anteriores. Essa regra produz uma relação de recorrência; sua versão linear será estudada por meio de potências de matrizes.
Uma relação de recorrência expressa cada termo de uma sequência em função de termos anteriores. Ela é de primeira ordem quando tem a forma
com \(\varphi :\mathbb {N}\times \mathbb {K}\to \mathbb {K}\). Fixado \(u_0\), a relação determina sucessivamente todos os demais termos.
Mais geralmente, uma recorrência de ordem \(k\) tem a forma
onde \(\varphi :\mathbb {N}\times \mathbb {K}^k\to \mathbb {K}\). Nesse caso, são necessários \(k\) valores iniciais.
A sequência de Fibonacci é definida recursivamente pela fórmula
e valores iniciais
Os primeiros valores são: \(1,1,2,3,5,8,13,21,34,55,89,144,233,377,610,987,\ldots \)
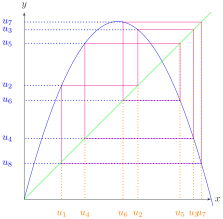
Numa equação a diferenças finitas, a incógnita é uma sequência \((u_0,u_1,\ldots ,u_k,\ldots )\) cujos termos devem satisfazer uma relação de recorrência dada.
Uma equação a diferenças finitas é dita linear de ordem \(k\) se puder ser escrita em termos dos parâmetros \(a_1, \ldots , a_k\) e \(b\) como
A equação é dita homogênea se \(b = 0\) e não homogênea se \(b \neq 0\).
Dado o valor inicial \(u_0\), uma recorrência de primeira ordem determina sucessivamente \(u_1,u_2,\ldots \). De modo análogo, fixados \(u_0\) e \(u_1\), uma recorrência de segunda ordem determina todos os termos seguintes.
Os valores iniciais determinam os termos de índices \(0,\ldots ,k-1\). Depois disso, \(u_k\) é determinado por esses valores, \(u_{k+1}\) é determinado pelos \(k\) termos anteriores, e assim sucessivamente. Esse procedimento constrói uma solução. Ele também prova a unicidade por indução: duas soluções com os mesmos valores iniciais coincidem nos primeiros \(k\) índices e, se coincidem até o índice \(n-1\), a recorrência obriga que coincidam também no índice \(n\).
As operações são feitas termo a termo, por isso a soma de duas soluções e o produto de uma solução por um escalar ainda satisfazem a recorrência homogênea. Considere
onde \(\mathcal S\) é o espaço das soluções. Pelo teorema anterior, cada escolha de valores iniciais determina uma única solução. Logo \(\Phi \) é um isomorfismo linear e \(\dim \mathcal S=k\).
Seja \(u_{k+1}=au_k+b\) uma equação linear não homogênea de primeira ordem, com coeficientes constantes. A partir do valor inicial \(u_0\), obtemos sucessivamente:
Portanto a solução geral da equação \(u_{k+1}=au_{k}+b\) é
No caso geral, \( a \) e \( c \) serão funções de \( n \) e temos o seguinte resultado.
Sejam \( a (n) \) e \( c (n), n \in \mathbb {N}\), sejam sequências reais. Então a equação da diferença linear de primeira ordem
tem solução
E a solução é única.
Substituindo \(n=0\) na fórmula e adotando a convenção de que o produto vazio vale \(1\), obtemos \(u(0)=u_0\). Para o passo seguinte, isolamos o termo \(k=n\) da soma e fatoramos \(a(n)\) nos demais termos; isso fornece diretamente
Logo a fórmula define uma solução. A unicidade segue por indução: duas soluções com o mesmo valor inicial coincidem em \(n=0\) e, se coincidem em \(n\), a recorrência mostra que coincidem em \(n+1\).
A equação \(u_{k+1}=au_k+b\) também pode ser vista como uma equação linear no espaço das sequências. Defina \(L(\bm {u})_k=u_{k+1}-au_k\). Então a recorrência equivale a \(L(\bm {u})=\vec b\), onde \(\vec b=(b,b,\ldots )\).
Se \(\bm {x}_p\) é uma solução particular, então \(A\bm {x}=\vec b\) equivale a \(A(\bm {x}-\bm {x}_p)=\vec0\). Portanto, \(\bm {x}=\bm {x}_p+\bm {z}\) com \(\bm {z}\in \ker A\), e todo vetor dessa forma é solução.
Se \(a\neq 1\), a sequência constante \(\widehat c=(c,c,\ldots )\) é uma solução particular quando \((1-a)c=b\), isto é, \(c=b/(1-a)\). O núcleo de \(L\) é formado pelas progressões geométricas \((p,ap,a^2p,\ldots )\). Somando a solução particular e impondo o valor inicial, recuperamos
12.1.1 Sistemas Lineares
Num espaço vetorial \(V\), uma recorrência linear de primeira ordem é determinada por um operador \(T:V\to V\) e pela regra
Esse é um sistema linear homogêneo de equações a diferenças com coeficientes constantes.
Dado \(\bm {v}_0\in V\), a única solução é \(\bm {v}_k=T^k\bm {v}_0\).
O problema prático reduz-se, portanto, ao cálculo das potências sucessivas de \(T\). Se \(T\) for diagonalizável, escrevemos o vetor inicial como
onde \(T\bm {u}_i=\lambda _i\bm {u}_i\). Segue-se que
Um sistema linear não homogêneo de \(k\) equações de diferenças de primeira ordem, com coeficientes constantes e termo independente constante, pode ser escrito como
Usando a notação matricial
Então a solução do sistema escrito como
é
A forma matricial decorre diretamente da definição do produto de matrizes. Para a fórmula da solução, o caso \(n=0\) é imediato. Se ela vale para \(n\), então
que é a fórmula desejada no índice \(n+1\). A mesma indução mostra que a solução é única para cada valor inicial.
Quando \(A\) não é diagonalizável, a forma de Jordan ainda torna o cálculo de \(A^n\) explícito: em cada bloco \(J=\lambda \operatorname {I}+N\), usamos o binômio e a nilpotência de \(N\),
onde \(s\) é o tamanho do bloco.
12.2 Limites de Operadores
Para definir limites de operadores em dimensão finita, basta escolher bases e acompanhar a convergência das entradas de suas matrizes. Começamos, portanto, com matrizes sobre \(\mathbb {R}\) ou \(\mathbb {C}\).
Essa definição equivale à convergência na norma
cuja distância associada é \(d(A,B)=\left\| A-B\right\| _{\infty }\). De fato,
A norma do supremo possui as seguintes propriedades.
Se \( A, B \in \mathcal{M}_{n, n}(\mathbb {K}) \) então:
\( \Vert \cdot \Vert _{\infty }\) é uma norma.
Propriedade multiplicativa: \( \Vert AB \Vert _{\infty } \leq n \cdot \Vert A \Vert _{\infty } \cdot \Vert B \Vert _{\infty }.\)
Se \( A_{r} \rightarrow A \) e \( B_{r} \rightarrow B \) na norma do \( \sup \) e \( \lambda _{r} \rightarrow \lambda \) em \( \mathbb {C}\), então:
\( \lambda _{r} A_{r} \rightarrow \lambda A\);
\( A_{r}+B_{r} \rightarrow A+B\);
\( A_{r} B \rightarrow AB \) e \( AB_{r} \rightarrow AB\);
\( A_{r} B_{r} \rightarrow AB \). Assim, a multiplicação de matrizes é uma operação contínua;
se \( Q \) for uma matriz invertível, \( QA_{r} Q^{- 1} \rightarrow QAQ^{- 1} \). Portanto, toda transformação de similaridade \( A \mapsto QAQ^{-1} \) é uma operação contínua no espaço das matrizes.
As propriedades de norma seguem das propriedades do módulo em \(\mathbb {R}\) ou \(\mathbb {C}\). Para cada \(i,j\),
o que prova a desigualdade multiplicativa. As afirmações sobre soma e produto por escalar seguem das desigualdades triangular e multiplicativa. Para o produto, note que uma sequência convergente \((A_r)\) é limitada e escreva
Os dois termos tendem a zero. O caso da similaridade é obtido tomando os fatores fixos \(Q\) e \(Q^{-1}\).
12.3 Funções de Operadores
12.3.1 Exponencial de Matrizes
Definiremos a exponencial de uma matriz por meio da série de Taylor para a exponencial real:
Se \((A_r)\) converge, a desigualdade triangular mostra que ela é de Cauchy. Reciprocamente, se \((A_r)\) é de Cauchy nessa norma, então cada sequência de entradas \((a_{ij}^{(r)})\) é de Cauchy em \(\mathbb {R}\) ou \(\mathbb {C}\) e, portanto, converge para um escalar \(a_{ij}\). Como há apenas um número finito de entradas, para cada \(\epsilon \gt 0\) existe um mesmo índice a partir do qual todas elas estão a menos de \(\epsilon \) de seus limites. Assim, \(A_r\to A=(a_{ij})\) na norma do supremo.
Se \(A\in \mathcal{M}_{n, n}(\mathbb {K})\), a desigualdade multiplicativa implica \(\left\| A^k\right\| _\infty \leq n^{k-1}\left\| A\right\| _\infty ^k\) para \(k\geq 1\). Logo a série matricial é absolutamente dominada, entrada a entrada, por uma constante vezes a série escalar \(\sum _{k\geq 0}(n\left\| A\right\| _\infty )^k/k!\), que converge. Portanto, suas somas parciais formam uma sequência de Cauchy e \(e^A\) está bem definida.
Como \(I^k=I\) para \(k\geq 1\), temos \(e^I=eI\).
Observe que se uma matriz é nilpotente, os elementos do somatório a partir de um certo ponto são nulos, isso implica que a série de \(e^{B}\) é finita. Vejamos um exemplo:
Seja \(B=\left[\begin{array}{rrr} 0 & 0 & 0 \\ 1 & 0 & 0 \\ 0 & 1 & 0 \end{array}\right]\), então \( B^{2}=\left[\begin{array}{rrr} 0 & 0 & 0 \\ 0 & 0 & 0 \\ 1 & 0 & 0 \end{array}\right] \) e \(B^{3}=0\) , logo:
Se \( Q = P A P^{- 1} \), então \( e^{Q } = P e^{A} P^{- 1}.\)
Se \( AB= B A \), \( e^{A+B} = e^{A} e^{B}.\)
\( e^{- A} = (e^{A})^{- 1}.\)
se \( A =\left[\begin{array}{cc} a & b \\ - b & a \end{array}\right] \) então \( e^{A} = e^{a}\left[\begin{array}{cc} \cos b & \sin b \\ - \sin b & \cos b \end{array}\right] \)
\(\dfrac { d (e^{t A})}{ d t} = A e^{t A}.\)
No item 1, basta observar que \(Q^k=PA^kP^{-1}\) e passar ao limite das somas parciais. Se \(AB=BA\), o binômio usual vale para \((A+B)^k\); reorganizando o produto das duas séries absolutamente convergentes, obtemos o item 2. Aplicando-o a \(A\) e \(-A\), segue \(e^Ae^{-A}=e^0=\operatorname {I}\), o que prova 3.
Para 4, escreva \(A=a\operatorname {I}+bR\), onde \(R=\left[\begin{smallmatrix} 0 & 1 \\ -1 & 0 \end{smallmatrix}\right]\) e \(R^2=-\operatorname {I}\). Separando os termos pares e ímpares na série de \(e^{bR}\), obtemos \(e^{bR}=\cos (b)\operatorname {I}+\sin (b)R\); o item 2 conclui o cálculo. Finalmente, a série de \(e^{tA}\) pode ser derivada termo a termo em qualquer intervalo limitado, e
o que prova 5.
Cálculo da Exponencial usando a Forma de Jordan
Se \(A=MJM^{-1}\), então \(e^A=Me^JM^{-1}\). Em cada bloco de Jordan, escrevemos \(J=\lambda \operatorname {I}+N\), com \(N\) nilpotente. O termo escalar \(\lambda \operatorname {I}\) comuta com \(N\), logo
onde \(s\) é o tamanho do bloco. Aplicamos essa fórmula bloco a bloco.
12.4 Equações Diferenciais Ordinárias
A passagem do tempo discreto ao contínuo substitui potências de \(A\) pela exponencial \(e^{tA}\). Seja \(I\subseteq \mathbb {R}\) um intervalo aberto que contém a origem e sejam \(x_1(t),\ldots ,x_n(t)\in C^1(I)\). Consideremos o sistema linear
Os coeficientes \(a_{ij}\) são reais, e procuramos a solução sujeita à condição inicial \(x_1(0)=c_1,\ldots ,x_n(0)=c_n\).
Para escrevê-lo em notação vetorial, definimos \(A=(a_{ij})\in \mathcal{M}_{n, n}(\mathbb {K})(\mathbb {R})\), \(\bm {x}=(x_1,\ldots ,x_n)^{\mathrm{t}}\) e \(\vec c=(c_1,\ldots ,c_n)^{\mathrm{t}}\). Com essa notação, o Sistema 12.1 torna-se
Para resolver o sistema, substituímos \(A\) por uma matriz semelhante mais simples. Suponha \(J=PAP^{-1}\), com \(P\) invertível, e defina \(\bm {y}=P\bm {x}\). Então \(\bm {y}'=P\bm {x}'\) e \(\bm {y}(0)=P\vec c\); além disso, \(J\bm {y}=PAP^{-1}(P\bm {x})=PA\bm {x}=P\bm {x}'=\bm {y}'\). O problema reduz-se a
Se \(\bm {y}\) é uma solução para 12.3, então \(\bm {x}=P^{-1}\bm {y}\) é uma solução para 12.2, pois \(\bm {x}'=P^{-1}\bm {y}'=P^{-1}J\bm {y}=A\bm {x}\). Além disso, \(\bm {x}(0)=P^{-1}\bm {y}(0)=\vec c\).
Escolheremos a matriz \( J \) como a Forma Normal de Jordan Real de \( A \) e nesse caso as equações que obtemos na versão 12.2 serão fáceis de resolver.
Em primeiro lugar, vimos no Teorema 10.27 que \(J\) é uma matriz diagonal por blocos:
Cada bloco em 12.4 possui uma das duas formas possíveis:
Na equação 12.5, \( D \) é uma matriz \( 2 \times 2 \) da forma
Suponha que o tamanho de cada \( B_{j} \) seja \( n_{j} \times n_{j } \). Então \(\bm {y}'=J\bm {y}\) se decompõe em \(K\) sistemas independentes,
Com \( \bm {y}_{ 1} = (y_{1},\ \ldots ,\ y_{n_1}) , \bm {y}_{2} = ( y_{n_1 {+ 1}},\ \ldots ,\ y_{n_{1}+n_2}) \), etc.
Assim, para encontrar uma solução para a equação 12.2, basta saber resolver as equações dos dois tipos a seguir:
com \( x_{i} (0) = c_{i}, i = 1,\ldots , n \) e
com \( x_{i} (0) = c_{i}, i = 1 ,\ldots , 2 n, \) e \( D =\left[\begin{array}{cc} a & b \\ - b& a \end{array}\right]\)
O item 5 do Teorema 12.21 fornece a solução da equação 12.2, a saber \(\bm {x}=e^{tA}\vec c\).
Verificaremos que \(\bm {x}= e^{t A} \vec{c}\) é solução. Como \( \bm {x}'= \dfrac {d (e^{t A} \vec{c}) }{ d t} = A e^{t A} \vec{c}= A \bm {x}\) e \( \bm {x}(0 ) = e^{0 A} \vec{c}= \vec{c}\).
Para a unicidade, se \(\bm {y}\) é qualquer solução, então
Logo \(e^{-tA}\bm {y}(t)=\bm {y}(0)=\vec c\) e, portanto, \(\bm {y}(t)=e^{tA}\vec c\).
Queremos ver a forma que essa solução assume nos dois casos especiais Tipo 1 e Tipo 2.
Vamos considerar a equação Tipo 1 primeiro. Para isso considere:
Então, \(B,N\in \mathcal{M}_{n, n}(\mathbb {K})(\mathbb {R})\) e \(N\) é nilpotente de índice \(n\). Como \(c\operatorname {I}_n\) comuta com \(N\), o Teorema 12.21, item 2, implica
Portanto, a solução para Tipo 1 é \(\bm {x}=e^{tB}\vec c=e^{ct}e^{tN}\vec c\). Usando a definição de \(e^{tN}\), temos
Substituindo 12.6 em \(\bm {x}=e^{ct}e^{tN}\vec c\), obtemos
Agora vamos considerar a equação Tipo 2. Se a matriz nessa equação é apenas \(D\), então o Teorema 12.21, item 4, implica que a solução é
Portanto, podemos assumir \( n\gt 1 \) e prosseguir com o caso geral.
Defina \(\mu = a - b i \). Para \(j = 1,\ldots , n \), seja \( z_{j} = x_{2 j -1}+i x_{2 j} \) e \( w_{j} = c_{2 j -1}+i c_{2 j}.\) Então a equação Tipo 2 se torna o seguinte sistema:
com \(z_i(0)=w_i\) para \(i=1,\ldots ,n\). As equações em 12.9 são resolvidas da mesma maneira que a equação Tipo 1. Portanto,
Como \(e^{\mu t}=e^{(a-bi)t}=e^{at}(\cos bt-i\sin bt)\), a Equação 12.10, com \(w_j=c_{2j-1}+ic_{2j}\), fornece a solução real:
Observe que, nos casos Tipo 1 e Tipo 2, as coordenadas da solução são combinações lineares de produtos de polinômios, exponenciais, senos e cossenos. Assim, temos o seguinte teorema:
12.5 Teorema de Perron–Frobenius
Usaremos a seguinte forma finito-dimensional do Teorema do Ponto Fixo de Brouwer. Sua demonstração é topológica e foge ao escopo deste texto.
O resultado seguinte caracteriza o autovalor dominante de uma matriz positiva.
\(r\) é autovalor de \(A\) e possui um autovetor positivo \(\bm {u}\);
o autoespaço de \(r\) é unidimensional e \(r\) é uma raiz simples de \(c_A\);
todo outro autovalor \(\lambda \in \mathbb {C}\) satisfaz \(|\lambda |\lt r\);
todo autovetor não negativo está associado a \(r\).
Considere o simplex \(\Delta =\{ \bm {x}\geq 0\, \mid \, \sum _i x_i=1\} \). A aplicação contínua
leva \(\Delta \) em si. Pelo Teorema 12.25, existe \(\bm {u}\in \Delta \) com \(F(\bm {u})=\bm {u}\). Assim, \(A\bm {u}=r\bm {u}\) para algum \(r\gt 0\); como \(A\) é positiva, \(\bm {u}\gt 0\).
Se \(A\bm {z}=\lambda \bm {z}\), escolha \(c=\max _i|z_i|/u_i\) e um índice \(i_0\) em que o máximo é atingido. Então
logo \(|\lambda |\leq r\). Se houver igualdade, todas as desigualdades triangulares acima são igualdades. Como \(a_{ij}\gt 0\), todas as coordenadas de \(\bm {z}\) têm a mesma fase e \(\bm {z}\) é múltiplo complexo de \(\bm {u}\); em particular, \(\lambda =r\). Isso prova a dominância estrita e a unicidade do autoespaço.
Aplicando o argumento a \(A^{\mathrm{t}}\), obtemos um autovetor positivo à esquerda \(\bm {w}\), com \(\bm {w}^{\mathrm{t}}A=r\bm {w}^{\mathrm{t}}\). Se existisse um vetor generalizado \(\bm {y}\) com \((A-r\operatorname {I})\bm {y}=\bm {u}\), então \(0=\bm {w}^{\mathrm{t}}(A-r\operatorname {I})\bm {y}=\bm {w}^{\mathrm{t}}\bm {u}\gt 0\), contradição. Logo \(r\) é simples. Finalmente, se \(A\bm {z}=\lambda \bm {z}\) com \(\bm {z}\geq 0\) e \(\bm {z}\neq 0\), então
Como \(\bm {w}^{\mathrm{t}}\bm {z}\gt 0\), segue que \(\lambda =r\).
12.6 Matrizes Estocásticas
Para \(\boldsymbol {1}=(1,\ldots ,1)^{\mathrm{t}}\), temos \(A\boldsymbol {1}=\boldsymbol {1}\). Se \(A\bm {z}=\lambda \bm {z}\) e \(|z_{i_0}|=\max _i|z_i|\), então
Como \(\bm {z}\neq 0\), segue que \(|\lambda |\leq 1\).
Escolha \(m\) com \(A^m\gt 0\). A matriz \(A^m\) também é estocástica, logo seu autovalor de Perron é \(1\). Pelo Teorema 12.27, ele é simples e domina estritamente os demais autovalores de \(A^m\). Se \(A\bm {v}=\lambda \bm {v}\), então \(A^m\bm {v}=\lambda ^m\bm {v}\). Assim, ou \(|\lambda |\lt 1\), ou \(|\lambda |=1\) e necessariamente \(\lambda ^m=1\). Neste último caso, \(\bm {v}\) pertence ao autoespaço de \(A^m\) associado a \(1\), que é unidimensional e gerado por \(\boldsymbol {1}\). Como \(A\boldsymbol {1}=\boldsymbol {1}\), segue que \(\lambda =1\). Portanto, \(1\) é o único autovalor de \(A\) no círculo unitário. A simplicidade de \(1\) para \(A^m\) também exclui blocos de Jordan não triviais para \(1\) em \(A\).
Aplicando Perron–Frobenius a \((A^{\mathrm{t}})^m\), obtemos o vetor positivo \(\boldsymbol {\pi }\), único após a normalização indicada. Na forma de Jordan complexa de \(A\), o bloco associado a \(1\) é \([1]\) e todos os demais blocos tendem a zero quando elevados à \(k\)-ésima potência. Assim, \(A^k\) converge para a projeção espectral sobre \(\langle \boldsymbol {1}\rangle \) ao longo de \(\ker (\boldsymbol {\pi }^{\mathrm{t}})\), que é precisamente \(\boldsymbol {1}\boldsymbol {\pi }^{\mathrm{t}}\).