Transformações Lineares
As transformações lineares são as aplicações compatíveis com a estrutura dos espaços vetoriais: preservam somas e produtos por escalares. Em dimensão finita, escolhidas bases no domínio e no contradomínio, cada transformação linear é representada por uma matriz.
Essa representação permite calcular a ação e a composição das transformações. Para estudar suas propriedades sem depender das coordenadas, consideraremos também o núcleo, a imagem e as decomposições em subespaços invariantes.
3.1 Definição e Exemplos
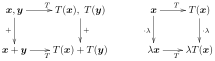
Uma transformação linear de \(V\) em \(V\) é dita operador linear em \(V\). Uma transformação linear de \(V\) em \(\mathbb {K}\) é denominada funcional linear em \(V\).
Os exemplos mais elementares são os seguintes.
A aplicação \(0:V\to W\) que envia todo vetor de \(V\) a \(\vec0\in W\) é linear e recebe o nome de transformação nula.
A transformação linear identidade \(\operatorname {I}_V:V\to V\) é definida por \(\operatorname {I}_V(\bm {v})=\bm {v}\) para todo \(\bm {v}\in V\). Quando não houver risco de confusão, escreveremos simplesmente \(\operatorname {I}\).
Em geral, uma aplicação que preserva uma estrutura algébrica é chamada de homomorfismo; daí a expressão homomorfismo linear. Adotaremos ainda as designações seguintes.
endomorfismo, para um operador linear;
monomorfismo, para uma transformação linear injetiva;
epimorfismo, para uma transformação linear sobrejetiva;
isomorfismo, para uma transformação linear bijetiva;
automorfismo, para um operador linear bijetivo.
Os Exemplos 3.4 e 3.6 mostram que as aplicações do diagrama comutativo 2.17 são lineares.
Seja \(V=C^{\infty }(\mathbb {R})\) o espaço vetorial das funções \(f:\mathbb {R}\to \mathbb {R}\) infinitamente diferenciáveis.
Para \(a\in \mathbb {R}\), a avaliação em \(a\) é o funcional \(\mathrm{E}_a:V\to \mathbb {R}\) definido por \(\mathrm{E}_a(f)=f(a)\). Também é linear o operador \(\overline{\mathrm{E}}_a:V\to V\) que associa a \(f\) a função constante de valor \(f(a)\).
A diferenciação \(\mathrm{D}:V\to V\), definida por \(\mathrm{D}(f)=f'\), é uma transformação linear.
Para um número real \(a\), seja \(\mathrm{I}_{a}:V\to V\) a integração com ponto inicial \(t=a\), isto é,
\[ \mathrm{I}_{a}(f)(x)=\displaystyle \int _{a}^{x}f(t)\, dt. \]Então \(\mathrm{I}_{a}\) é uma transformação linear.
Também temos o funcional linear \(I_a^b=\mathrm{E}_{b}\circ \mathrm{I}_{a}\). Dessa forma,
\[ I_a^b(f)=(\mathrm{E}_{b}\circ \mathrm{I}_{a})(f)=\displaystyle \displaystyle \int _{a}^{b} f(t)\, dt. \]
\(\mathrm{D}\circ \mathrm{I}_a=\operatorname {I}\);
\(\mathrm{I}_a\circ \mathrm{D}=\operatorname {I}-\overline{\mathrm{E}}_a\).
Seja \(V=\mathbb {K}^{\infty }\) o espaço vetorial definido no Exemplo 2.12. Definimos os deslocamentos à esquerda e à direita, respectivamente, por
As aplicações \(\mathrm{L},\mathrm{R}:V\to V\) são lineares.
Podemos restringir \(\mathrm{L}\) e \(\mathrm{R}\) ao subespaço \(W=(\mathbb {K}^{\infty })_0\) definido no Exemplo 2.38. Assim, \(\mathrm{L}:W\to W\) e \(\mathrm{R}:W\to W\) também são transformações lineares.
Nesse mesmo exemplo, vimos que \(\underline{\textsc{B}}=(\vec{e}_i\, \mid \, i\in \mathbb {N})\) é uma base de \(W\), onde
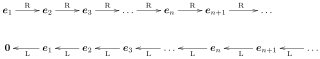
Os deslocamentos agem nos vetores da base da seguinte maneira:
\(T(\vec0)=\vec0\).
A composta \(L\circ T: V \to Z \) é uma transformação linear.
\(\lambda _1T+\lambda _2S\) é uma transformação linear de \(V\) em \(W\).
Se \(T\) for invertível, então \(T^{-1}:W\to V \) é uma transformação linear.
a Para qualquer \(\bm {v}\in V\), temos \(T(\vec0)=T(0\bm {v})=0T(\bm {v})=\vec0\).
b Se \(a,b\in \mathbb {K}\) e \(\bm {x},\bm {y}\in V\), então
c Se \( a, b \in \mathbb {K}\) e \( \bm {x}, \bm {y}\in V\), então
Portanto, \( \lambda _1 T+ \lambda _2 S \) é linear.
d Como \(T\) é bijetiva, quaisquer \(\bm {y}_1,\bm {y}_2\in W\) podem ser escritos como \(\bm {y}_1=T(\bm {x}_1)\) e \(\bm {y}_2=T(\bm {x}_2)\). Assim,
Isso mostra que \(T^{-1}\) é linear.
O conjunto de todas as transformações lineares de \(V\) em \(W\) também possui uma estrutura natural de espaço vetorial.
Sejam \(V\) e \(W\) espaços vetoriais sobre \(\mathbb {K}\). O espaço vetorial de todas as transformações lineares de \(V\) em \(W\) será denotado por \(\operatorname {Hom}_{\mathbb {K}}(V,W)\) ou \(\mathcal{L}_{\mathbb {K}}(V,W)\). O espaço dos operadores lineares em \(V\) será denotado por \(\operatorname {Hom}_{\mathbb {K}}(V,V)\).
Quando o corpo base estiver claro no contexto, escreveremos simplesmente \(\operatorname {Hom}(V,W)\). Esse espaço é o subespaço de \(W^V\), definido no Exemplo 2.8, formado pelas funções lineares de \(V\) em \(W\).
A transformação nula pertence a \(\operatorname {Hom}(V,W)\). Se \(S,T\in \operatorname {Hom}(V,W)\) e \(a,b\in \mathbb {K}\), o item c da proposição anterior mostra que \(aS+bT\) também é linear. O teste de subespaço conclui a demonstração.
Como toda \(T\in \operatorname {Hom}(V,W)\) satisfaz \(T(\vec0)=\vec0\), o espaço \(\operatorname {Hom}(V,W)\) é um subespaço próprio de \(W^V\) sempre que \(W\neq \{ \vec0\} \).
A cada transformação linear estão associados dois subespaços fundamentais.
O subespaço
\[ \ker T = \{ \bm {v}\in V \, \mid \, T(\bm {v}) = \vec0 \} \]é denominado núcleo de \(T\);
O subespaço
\[ \operatorname {im}T = \{ T(\bm {v}) \, \mid \, \bm {v}\in V \} \]é denominado imagem de \( T \).
A dimensão de \(\ker T\) é a nulidade de \(T\) e é denotada por \(\operatorname {nul}T\);
A dimensão de \(\operatorname {im}T\) é o posto de \(T\) e é denotada por \(\operatorname {posto}T\).
Segue diretamente da linearidade que \(\ker T\) é um subespaço de \(V\) e que \(\operatorname {im}T\) é um subespaço de \(W\).
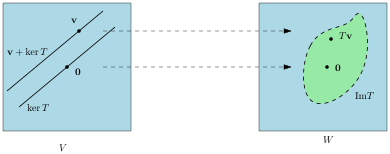
\(T\) é injetiva se, e somente se, \(\ker T=\{ \vec0\} \);
\(T\) é sobrejetiva se, e somente se, \(\operatorname {im}T=W\).
Para a primeira afirmação, observe que
Se \(\ker T=\{ \vec0\} \), essa equivalência mostra que \(T\) é injetiva. Reciprocamente, se \(T\) é injetiva e \(\bm {u}\in \ker T\), então \(T(\bm {u})=T(\vec0)\) e, portanto, \(\bm {u}=\vec0\).
A segunda afirmação é direta da definição de sobrejetividade.
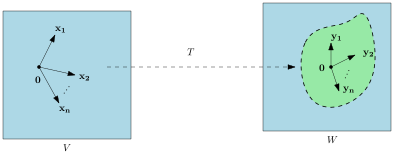
O teorema seguinte descreve como definir uma transformação linear a partir das imagens dos vetores de uma base.
Todo vetor \(\bm {x}\in V\) possui uma expressão única \(\bm {x}=\sum _{i\in F}x_i\bm {x}_i\), em que \(F\subseteq I\) é finito. Defina
A unicidade das coordenadas mostra que a definição é bem posta. A distributividade das somas finitas mostra que \(T\) é linear e, tomando \(\bm {x}=\bm {x}_i\), obtemos \(T(\bm {x}_i)=\bm {y}_i\). Se \(S\) é outra transformação linear com os mesmos valores na base, então
logo \(S=T\).
O teorema anterior admite a seguinte generalização para conjuntos linearmente independentes.
Pelo Teorema da Extensão de Bases, o conjunto \(\{ \bm {x}_i\, \mid \, i\in I\} \) pode ser completado a uma base \(\underline{\textsc{B}}\) de \(V\). Associe a \(\bm {x}_i\) o vetor \(\bm {y}_i\) e associe o vetor nulo a cada elemento acrescentado à base. O Teorema 3.18 fornece uma transformação linear com os valores prescritos.
Essa transformação não é necessariamente única.
Seja \(\underline{\textsc{x}}=(\bm {x}_1,\ldots ,\bm {x}_n)\) uma base ordenada de \(V\). Defina \(\tau (\underline{\textsc{x}}):\operatorname {Hom}(V,W)\to W^n\) por
A linearidade é verificada componente a componente. Defina \(\phi :W^{n}\to \operatorname {Hom}(V,W)\) por
onde \(T\) é a única transformação linear que satisfaz \(T(\bm {x}_i)=\bm {y}_i\). Pelo Teorema 3.18, as composições \(\tau (\underline{\textsc{x}})\circ \phi \) e \(\phi \circ \tau (\underline{\textsc{x}})\) são as identidades nos respectivos espaços. Portanto, \(\tau (\underline{\textsc{x}})\) é um isomorfismo.
3.1.1 Transformações de \(\mathbb {K}^n\) em \(\mathbb {K}^m\)
Para qualquer matriz \( A \in \mathcal{M}_{m, n}(\mathbb {K})\), a aplicação de multiplicação
é uma transformação linear de \(\mathbb {K}^n\) em \(\mathbb {K}^m\).
Reciprocamente, toda transformação linear \(T\in \operatorname {Hom}(\mathbb {K}^n,\mathbb {K}^m)\) é dada pela multiplicação por uma matriz. Para verificar isso, fixemos as bases canônicas \(\underline{\textsc{e}}=(\bm {e}_1,\ldots ,\bm {e}_n)\) de \(\mathbb {K}^n\) e \(\underline{\textsc{f}}=(\vec{f}_1,\ldots ,\vec{f}_m)\) de \(\mathbb {K}^m\) e definamos
Assim, para cada vetor da base canônica do domínio,
Consequentemente, \(T=T_A\), onde
Se \(A\) é uma matriz \(m\times n\) sobre \(\mathbb {K}\), então \(T_A\in \operatorname {Hom}(\mathbb {K}^n,\mathbb {K}^m)\).
Se \(T\in \operatorname {Hom}(\mathbb {K}^n,\mathbb {K}^m)\), então \(T=T_A\), em que
\[ A=\left[T(\bm {e}_1)\ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }T(\bm {e}_n)\right]. \]A matriz \(A\) é denominada matriz de \(T\) na base canônica.
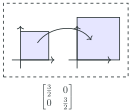
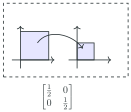
A homotetia \(H_\lambda (\bm {v})=\lambda \bm {v}\) multiplica todo vetor por \(\lambda \). Em qualquer base, sua matriz é
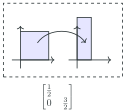
\[ \begin{bmatrix} \lambda & 0 \\ 0 & \lambda \end{bmatrix}. \]A dilatação anisotrópica \(H_{\lambda ,\mu }\) multiplica as direções canônicas por fatores possivelmente diferentes: \(H_{\lambda ,\mu }(\bm {e}_1)=\lambda \bm {e}_1\) e \(H_{\lambda ,\mu }(\bm {e}_2)=\mu \bm {e}_2\). Sua matriz na base canônica é
\[ \begin{bmatrix} \lambda & 0 \\ 0 & \mu \end{bmatrix}. \]A rotação de ângulo \(\theta \), denotada por \(R_\theta \), tem matriz
\[ [R_\theta ]=\begin{bmatrix} \cos \theta & -\sin \theta \\ \sin \theta & \cos \theta \end{bmatrix} \]na base canônica.
A reflexão em relação ao eixo \(x\) fixa \(\bm {e}_1\) e envia \(\bm {e}_2\) em \(-\bm {e}_2\). Sua matriz na base canônica é
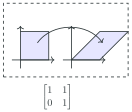
\[ \begin{bmatrix} 1 & 0 \\ 0 & -1 \end{bmatrix}. \]Um cisalhamento do plano fixa uma direção \(\bm {e}_1\) e desloca a outra por um múltiplo da primeira. Em uma base \((\bm {e}_1,\bm {e}_2)\), ele é determinado por \(T(\bm {e}_1)=\bm {e}_1\) e \(T(\bm {e}_2)=\bm {e}_2+m\bm {e}_1\). Nessa base, sua matriz é
\[ \begin{bmatrix} 1 & m \\ 0 & 1 \end{bmatrix}. \]
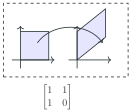
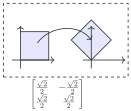
O Teorema 3.21 estende-se a \((\mathbb {K}^\infty )_0\), mas as matrizes envolvidas são infinitas. Cada coluna de uma matriz que representa um operador em \((\mathbb {K}^\infty )_0\) deve ter suporte finito, pois ela contém as coordenadas da imagem de um vetor da base. Não se impõe a mesma condição às linhas: como \(\bm {v}\) tem suporte finito, cada coordenada de \(A\bm {v}\) é uma soma finita. Além disso, \(A\bm {v}\) tem suporte finito, pois é combinação linear de um número finito de colunas de suporte finito. O produto de duas matrizes desse tipo também está bem definido e representa a composição dos operadores correspondentes.
Seja \(T:U\to V\) uma transformação linear. Mostre que: \(T(\vec0_U)=\vec0_V\), onde \(\vec0_U\) e \(\vec0_V\) são os vetores nulos de \(U\) e \(V\), respectivamente; \(T(-\bm {u})=-T(\bm {u})\) para todo \(\bm {u}\in U\); para quaisquer \(\alpha _i\in \mathbb {K}\) e \(\bm {u}_i\in U\).
Considere o operador de derivação formal \(D:\mathbb {R}_n[x]\to \mathbb {R}_n[x]\), definido por \(D(p)=p'\).
Considere o deslocamento à esquerda \(\mathrm{L}:(\mathbb {K}^{\infty })_0\to (\mathbb {K}^{\infty })_0\), definido por
Mostre que \(\mathrm{L}\) é linear.
Calcule \(\ker \mathrm{L}^k\) para \(k\in \mathbb {N}\).
Mostre que, para todo \(\bm {v}\in (\mathbb {K}^{\infty })_0\), existe \(k\in \mathbb {N}\) tal que \(\mathrm{L}^k(\bm {v})=\vec0\), embora \(\mathrm{L}\) não seja nilpotente.
Seja \(V=L_1\oplus L_2\). Mostre que os operadores seguintes são lineares.
A projeção \(\sigma :V\to V\) sobre \(L_1\) ao longo de \(L_2\), definida por
\[ \sigma (\bm {v}_1+\bm {v}_2)=\bm {v}_1, \qquad \bm {v}_1\in L_1,\quad \bm {v}_2\in L_2. \]A reflexão \(\tau :V\to V\) em relação a \(L_1\) na direção de \(L_2\), definida por
\[ \tau (\bm {v}_1+\bm {v}_2)=\bm {v}_1-\bm {v}_2. \]
Sejam \(V\) e \(W\) espaços vetoriais sobre \(\mathbb {K}\), seja \((\bm {x}_i\, \mid \, i\in \Delta )\) uma família linearmente independente em \(V\) e seja \((\bm {y}_i\, \mid \, i\in \Delta )\) uma família de vetores de \(W\).
Mostre que existe \(T\in \operatorname {Hom}(V,W)\) tal que \(T(\bm {x}_i)=\bm {y}_i\) para todo \(i\in \Delta \).
Dê exemplos que mostrem que \(T\) não é necessariamente única.
Demonstre as afirmações seguintes.
Se \(T,G:U\to V\) são lineares, então \(T+G:U\to V\) é linear.
Se \(T:U\to V\) é linear e \(\alpha \in \mathbb {K}\), então \(\alpha T:U\to V\) é linear.
Se \(T:U\to V\) e \(G:V\to W\) são lineares, então \(G\circ T:U\to W\) é linear.
No conjunto \(V=(0,\infty )\), defina
Verifique que \((V,\oplus ,\odot )\) é um espaço vetorial sobre \(\mathbb {R}\) e que \(T:V\to \mathbb {R}\), dada por \(T(x)=\ln x\), é linear em relação a essas operações.
Seja \(T:U\to V\) uma transformação linear e sejam \(U'\subseteq U\) e \(V'\subseteq V\) subespaços. Mostre que \(T(U')\) é um subespaço de \(V\) e que \(T^{-1}(V')\) é um subespaço de \(U\). Conclua que \(\operatorname {im}T\) é um subespaço de \(V\) e que \(\ker T\) é um subespaço de \(U\).
Sejam \(V\) e \(W\) espaços vetoriais sobre \(\mathbb {K}\) e seja \(T:V\to W\) uma função. Mostre que \(T\) é linear se, e somente se, seu gráfico
é um subespaço de \(V\times W\).
Seja \(\mathbb {R}_n[x]\) o espaço dos polinômios reais de grau menor ou igual a \(n\). Para um número real fixo \(h\neq 0\), defina o operador diferença
Determine o núcleo e a imagem de \(A_h\).
Seja \(T:U\to U\) um operador linear idempotente, isto é, \(T^2=T\). Defina
Prove que:
\(U=W\oplus V\);
\(T(U)=W\);
\(T(V)=\{ \vec0\} \).
Mostre que existe uma função \(f:\mathbb {R}\to \mathbb {R}\) tal que \(f(x+y)=f(x)+f(y)\), \(f(x)=0\) para todo \(x\in \mathbb {Q}\) e \(f(\sqrt{2})=1\).
Determine todos os funcionais lineares em \(\mathbb {Z}_2^3\). Qual é a dimensão do espaço dual \((\mathbb {Z}_2^3)^*\)?
Seja \(T\in \operatorname {Hom}(V,V)\) e defina
Prove que \(L=\ker T\).
Seja \(T:\mathbb {R}^3\to \mathbb {R}^3\) definida por
Verifique que \(T\) é linear.
Determine a imagem de \(T\).
Determine o posto de \(T\).
Seja \(\mathcal{M}_{n, n}(\mathbb {K})\) o espaço das matrizes \(n\times n\) sobre \(\mathbb {K}\) e fixe \(B\in \mathcal{M}_{n, n}(\mathbb {K})\). Prove que
é linear. Descreva \(\ker T\) e expresse \(\operatorname {posto}T\) em termos da dimensão do espaço das matrizes que comutam com \(B\).
Sejam \(U,V,W\) espaços vetoriais de dimensão finita e sejam \(T:U\to V\) e \(S:V\to W\) transformações lineares. Prove que
3.2 Isomorfismos
Dois espaços vetoriais isomorfos são indistinguíveis do ponto de vista de sua estrutura linear: um isomorfismo permite transportar de um para o outro somas, multiplicações por escalares e todas as relações construídas com essas operações.
A identidade \(\operatorname {I}_V:V\to V\) é um isomorfismo; logo \(V\cong V\).
Se \(T:V\to W\) é um isomorfismo, então \(T^{-1}:W\to V\) também é; logo \(V\cong W\) implica \(W\cong V\).
Se \(T:V\to W\) e \(S:W\to Z\) são isomorfismos, então \(S\circ T:V\to Z\) é um isomorfismo; logo \(V\cong W\) e \(W\cong Z\) implicam \(V\cong Z\).
Portanto, o isomorfismo define uma relação de equivalência entre espaços vetoriais sobre um mesmo corpo.
Recordemos a descrição do espaço \(V^n\) introduzido no Exemplo 2.8.
Seja \(V\) um espaço vetorial sobre \(\mathbb {K}\) e seja \(n\in \mathbb {N}\). Considere a soma direta
Para \(A=\{ 1,\ldots ,n\} \), o espaço \(V^A\) é denotado simplesmente por \(V^n\).
Existe um isomorfismo natural \(T:V\boxplus \cdots \boxplus V\to V^n\) que envia \((\bm {x}_1,\ldots ,\bm {x}_n)\) à função \(f\) definida por \(f(i)=\bm {x}_i\). A soma e a multiplicação por escalares são calculadas componente a componente, e a inversa envia \(f\) para \((f(1),\ldots ,f(n))\). Portanto,
Observe que esse isomorfismo não exige a escolha de bases.
O termo natural possui um significado preciso na Teoria das Categorias. Aqui, ele indicará que a construção não depende da escolha de bases. Chamaremos de acidental um isomorfismo que dependa de tal escolha.
Usaremos canônico para uma escolha ou representação consagrada, como a base canônica de \(\mathbb {R}^n\). O uso desse termo varia na literatura e, por vezes, coincide com o de “natural”.
A partir deste ponto, usaremos a identificação natural entre a soma direta de \(n\) cópias de \(V\) e \(V^n\). Se \(A\) for apenas um conjunto de cardinalidade \(n\), uma identificação \(V^A\cong V^n\) exigirá a escolha de uma enumeração de \(A\).
Espaços vetoriais isomorfos compartilham todas as propriedades expressas em termos de sua estrutura linear. Se \(T\in \operatorname {Hom}(V,W)\) e \(S\subseteq V\), escreveremos
\(S\) gera \(V\) se, e somente se, \(T(S)\) gera \(W\);
\(S\) é linearmente independente em \(V\) se, e somente se, \(T(S)\) é linearmente independente em \(W\).
Como \(T\) e \(T^{-1}\) preservam combinações lineares, temos \(T(\langle S\rangle )=\langle T(S)\rangle \). Isso prova a primeira equivalência. Para a segunda, uma relação linear entre elementos de \(S\) é enviada por \(T\) a uma relação com os mesmos coeficientes entre suas imagens; aplicando \(T^{-1}\), obtemos a recíproca.
Em particular, os isomorfismos podem ser caracterizados por seu efeito sobre as bases.
uma transformação linear \(T\in \operatorname {Hom}(V,W)\) é um isomorfismo se, e somente se, envia alguma base de \(V\) a uma base de \(W\). Nesse caso, envia toda base de \(V\) a uma base de \(W\);
\(V\cong W\) se, e somente se, \(\dim V=\dim W\).
Se \(T\) é um isomorfismo e \(\underline{\textsc{B}}\) é uma base de \(V\), o teorema anterior mostra que \(T(\underline{\textsc{B}})\) é uma base de \(W\). Reciprocamente, se \(T\) envia alguma base de \(V\) a uma base de \(W\), então o mesmo teorema mostra que \(T\) é injetiva e sobrejetiva. Isso prova a.
Para b, um isomorfismo envia uma base de \(V\) a uma base de \(W\) e, portanto, preserva sua cardinalidade. Na direção inversa, escolha bases de \(V\) e \(W\) com a mesma cardinalidade, fixe uma bijeção entre elas e use o Teorema 3.18 para estendê-la a um isomorfismo.
O resultado pode ser enunciado como um teorema de classificação.
Para cada \(n\in \mathbb {N}\), todo espaço vetorial de dimensão \(n\) sobre \(\mathbb {K}\) é isomorfo a \(\mathbb {K}^n\);
se \(\kappa \) é um cardinal e \(B\) é um conjunto de cardinalidade \(\kappa \), todo espaço vetorial de dimensão \(\kappa \) sobre \(\mathbb {K}\) é isomorfo ao espaço \((\mathbb {K}^B)_0\) das funções de \(B\) em \(\mathbb {K}\) com suporte finito.
O primeiro item foi demonstrado no Exemplo 3.28.
Para o segundo, suponha que \(B\) tenha cardinalidade \(\kappa \). Para cada \(b\in B\), defina \(\delta _b\in (\mathbb {K}^B)_0\) por
formam uma base de \((\mathbb {K}^B)_0\): toda função de suporte finito se escreve como uma combinação linear finita das \(\delta _b\), e uma relação linear entre elas se anula ponto a ponto somente quando todos os coeficientes são nulos. Portanto, \(\dim ((\mathbb {K}^B)_0)=|B|=\kappa \).
Se \(V\) possui dimensão \(\kappa \), uma bijeção entre uma base de \(V\) e a base \((\delta _b)_{b\in B}\) estende-se, pelo Teorema 3.18, a um isomorfismo \(V\to (\mathbb {K}^B)_0\).
Mostre que
Sejam \(A\) e \(B\) subespaços de um espaço vetorial \(V\) tais que \(V=A+B\), e considere a soma direta externa \(E=A\boxplus B\). Defina
Prove que \(\tau \) é linear.
Determine \(\ker \tau \).
Determine quando \(\tau \) é um isomorfismo.
Mostre que
Seja \(V\) um espaço vetorial de dimensão finita e seja \(T:V\to V\) linear. Suponha que exista \(G:V\to V\) tal que \(T\circ G=\operatorname {I}_V\). Prove que \(T\) é um isomorfismo e que \(G=T^{-1}\). Dê um exemplo que mostre que a afirmação pode falhar quando \(V\) tem dimensão infinita.
Encontre um espaço vetorial \(V\) com duas decomposições
tais que \(A\cong C\), mas \(B\not\cong D\). Conclua que subespaços isomorfos podem admitir complementos não isomorfos.
Sejam \(V,A,B,C\) espaços vetoriais e sejam \(F:A\to C\) e \(G:B\to C\) transformações lineares. Defina o produto fibrado
Mostre que:
\(\operatorname {Hom}(V,A\oplus B)\) é isomorfo a \(\operatorname {Hom}(V,A)\oplus \operatorname {Hom}(V,B)\);
\(\operatorname {Hom}(V,A\times _C B)\) é isomorfo ao produto fibrado
\[ \begin{aligned} \operatorname {Hom}(V,A)\times _{\operatorname {Hom}(V,C)}\operatorname {Hom}(V,B) \coloneqq \{ (S,T)\in {}& \operatorname {Hom}(V,A)\times \operatorname {Hom}(V,B)\, \mid \, \\ & F\circ S=G\circ T\} . \end{aligned} \]
3.3 Teorema do Núcleo-Imagem
Seja \(\underline{\textsc{B}}_1=(\bm {u}_1,\ldots ,\bm {u}_r)\) uma base de \(\ker T\). Pelo Teorema da Extensão, complete-a a uma base
de \(V\). Mostraremos que \((T(\bm {v}_1),\ldots ,T(\bm {v}_s))\) é uma base de \(\operatorname {im}T\).
Se \(\bm {w}=T(\bm {z})\in \operatorname {im}T\), escreva \(\bm {z}=\sum _{i=1}^r a_i\bm {u}_i+\sum _{j=1}^s b_j\bm {v}_j\). Como \(T(\bm {u}_i)=\vec0\), temos
logo esses vetores geram \(\operatorname {im}T\). Se \(\sum _{j=1}^s b_jT(\bm {v}_j)=\vec0\), então \(\sum _{j=1}^s b_j\bm {v}_j\in \ker T\) e, para certos \(a_i\in \mathbb {K}\),
A independência linear de \(\underline{\textsc{B}}_2\) implica que todos os \(b_j\) são nulos. Portanto, \((T(\bm {v}_1),\ldots ,T(\bm {v}_s))\) é uma base de \(\operatorname {im}T\). Como \(\dim V=r+s\), concluímos que
Segunda demonstração.
Apresentaremos uma formulação mais abstrata do Teorema do Núcleo-Imagem. Seja \(T\in \operatorname {Hom}(V,W)\). Escolha um complemento \(K\) de \(\ker T\) em \(V\), de modo que
A restrição \(T\mathord {\upharpoonright }_K:K\to W\) é injetiva, pois
Além disso, sua imagem é \(\operatorname {im}T\). De fato, uma inclusão é imediata. Para a outra, escreva \(\bm {v}=\bm {u}+\bm {w}\), com \(\bm {u}\in \ker T\) e \(\bm {w}\in K\); então
Logo \(T\mathord {\upharpoonright }_K\) define um isomorfismo
Provamos o seguinte teorema.
Todo complemento de \(\ker T\) em \(V\) é isomorfo a \(\operatorname {im}T\);
\(\dim (\ker T)+\dim (\operatorname {im}T)=\dim V\).
Se \(A\in \mathcal{M}_{m, n}(\mathbb {K})\), a imagem de \(T_A\) é o espaço das colunas de \(A\). Portanto,
Isso fornece o seguinte resultado útil.
\(T_A:\mathbb {K}^n\to \mathbb {K}^m\) é injetiva se, e somente se, \(\operatorname {posto}(A)=n\);
\(T_A:\mathbb {K}^n\to \mathbb {K}^m\) é sobrejetiva se, e somente se, \(\operatorname {posto}(A)=m\).
Sejam \(V\) e \(W\) espaços vetoriais sobre \(\mathbb {K}\) e seja \(T\in \operatorname {Hom}(V,W)\). Então:
Se \(T\) é sobrejetiva, então \(\dim V\geq \dim W\);
Se \(\dim V=\dim W\lt \infty \), então \(T\) é um isomorfismo se, e somente se, é injetiva ou sobrejetiva.
a Se \(T\) é sobrejetiva, então \(W=\operatorname {im}T\); pelo Teorema do Núcleo-Imagem, \(\dim W=\dim (\operatorname {im}T)\leq \dim V\).
b Se \(T\) é um isomorfismo, então é injetiva e sobrejetiva. Se \(T\) é injetiva, \(\ker T=\{ \vec0\} \) e o Teorema do Núcleo-Imagem dá \(\dim \operatorname {im}T=\dim V=\dim W\); logo \(\operatorname {im}T=W\). Se \(T\) é sobrejetiva, \(\operatorname {im}T=W\) e o mesmo teorema dá \(\dim \ker T=0\); logo \(T\) é injetiva.
Observe que o resultado de b não é verdadeiro, em geral, para espaços de dimensão infinita.
Como \(\ker (S\circ T)=T^{-1}(\ker S)\), considere a restrição
Seu núcleo é \(\ker T\). Pelo Teorema do Núcleo-Imagem,
Leitura opcional: complexos e sequências exatas.
Terminamos esta seção com uma formulação que será útil em contextos mais avançados.
A condição \(d_i\circ d_{i+1}=0\) nos diz que \(\operatorname {im}d_{i+1}\subseteq \ker d_i\).
Representamos um complexo de cadeias pelo diagrama 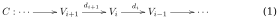
Se apenas um número finito de espaços for não nulo, o diagrama assume a forma 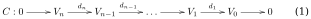
Os espaços e as aplicações que não aparecem na Equação 3.12 são nulos.
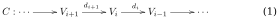 é dito exato se \(\operatorname {im}d_{i+1}=\ker d_i\) para todo \(i\in \mathbb {Z}\).
A sequência \( X \xrightarrow {T} Y \to 0 \) é exata se, e somente se, \( T \) é sobrejetiva.
A sequência \( 0 \to X \xrightarrow {T} Y \) é exata se, e somente se, \( T \) é injetiva.
A sequência \( 0 \to X \xrightarrow {T} Y \to 0 \) é exata se, e somente se, \( T \) é bijetiva.
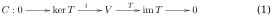 é um complexo de cadeias exato, em que \(i\) denota a inclusão de \(\ker T\) em \(V\).
O exemplo motiva a definição seguinte.
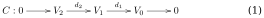
No Exemplo 3.43, temos uma sequência exata curta com \(V_2=\ker T\), \(d_2=i\), \(V_1=V\) e \(d_1=T\). Pela definição de exatidão, o complexo \(C\) da Equação 3.15 é uma sequência exata curta se, e somente se, \(d_2\) é injetiva, \(d_1\) é sobrejetiva e \(\operatorname {im}d_2=\ker d_1\).
Se os espaços têm dimensão finita, o Teorema 3.36 b implica
Essa é outra forma do Teorema do Núcleo-Imagem.
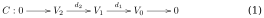 uma sequência exata curta de espaços vetoriais de dimensão finita. Então
Podemos agora provar a generalização seguinte.
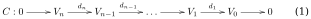 seja um complexo de cadeias exato de espaços de dimensão finita. Então
O complexo de cadeias \(C\) se decompõe nas seguintes sequências exatas curtas: 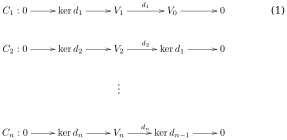
Aplicando o Teorema 3.36 b a cada \(C_i\) e somando as igualdades com sinais alternados, os termos \(\dim \ker d_i\) se cancelam aos pares. Resta \(\displaystyle \sum _{i=0}^{n}(-1)^i\dim V_i=0\).
Seja \(T:\mathbb {R}_n[x]\to \mathbb {R}_n[x]\) o operador definido por Mostre que \(\ker T=\{ \vec0\} \). Conclua que, para todo \(q\in \mathbb {R}_n[x]\), existe \(p\in \mathbb {R}_n[x]\) tal que \(3p-6p'+p''=q\).
Seja \(T:V\to V\) um operador em um espaço vetorial de dimensão finita. Mostre que
se, e somente se, \(\ker T=\ker T^2\).
Sejam \(V\) e \(W\) espaços vetoriais de dimensão finita e seja \(T:V\to W\) linear. Prove que:
se \(T\) é sobrejetiva, então \(\dim V\geq \dim W\);
se \(T\) é injetiva, então \(\dim V\leq \dim W\).
Sejam \(V\) e \(W\) espaços vetoriais de dimensão finita.
Se \(T:V\to W\) é sobrejetiva, prove que existe uma transformação linear \(S:W\to V\) tal que \(T\circ S=\operatorname {I}_W\).
Se \(T:V\to W\) é injetiva, prove que existe uma transformação linear \(S:W\to V\) tal que \(S\circ T=\operatorname {I}_V\).
Seja \(A:V\to W\) uma transformação linear. Mostre que existe um espaço vetorial \(U\), uma transformação sobrejetiva \(S:V\to U\) e uma transformação injetiva \(T:U\to W\) tais que \(A=T\circ S\). Verifique também que é possível escolher um espaço \(U'\), uma transformação injetiva \(T':V\to U'\) e uma transformação sobrejetiva \(S':U'\to W\) tais que \(A=S'\circ T'\).
Seja \(T\) um operador em um espaço vetorial \(V\) de dimensão \(n\). Prove que
Sob as hipóteses do exercício anterior, prove que
Uma sequência de espaços vetoriais de dimensão finita
é exata se \(\ker T_i=\operatorname {im}T_{i-1}\) para \(i=1,\ldots ,n-1\).
Mostre que a sequência \(0\to V_1\overset {T_1}{\longrightarrow }V_2\) é exata se, e somente se, \(T_1\) é injetiva.
Mostre que a sequência \(V_0\overset {T_0}{\longrightarrow }V_1\to 0\) é exata se, e somente se, \(T_0\) é sobrejetiva.
Considere a sequência exata
\[ 0\to V_1\overset {T_1}{\longrightarrow }V_2 \overset {T_2}{\longrightarrow }V_3 \overset {T_3}{\longrightarrow }V_4\to 0. \]Se \(\dim _{\mathbb {K}}V_i=d_i\), mostre que \(d_1+d_3=d_2+d_4\).
Exercício avançado: complexos de cocadeias.
Um complexo de cocadeias é um par \((C,d)\), em que \(C=(C_i)_{i\in \mathbb {Z}}\) é uma família de espaços vetoriais e \(d=(d_i)_{i\in \mathbb {Z}}\) é uma família de transformações lineares \(d_i:C_i\to C_{i+1}\) tais que \(d_{i+1}\circ d_i=0\). Representamos o complexo pelo diagrama
O \(i\)-ésimo espaço de cohomologia de \((C,d)\) é
\[ H^i(C,d)\coloneqq \ker d_i/\operatorname {im}d_{i-1}. \]Mostre que esse quociente está bem definido, isto é, que \(\operatorname {im}d_{i-1}\subseteq \ker d_i\) para todo \(i\in \mathbb {Z}\).
Suponha que cada \(C_i\) tenha dimensão finita e que o complexo seja limitado: existem \(m,n\in \mathbb {Z}\) tais que \(C_i=\{ \vec0\} \) quando \(i\notin \{ m,\ldots ,n\} \). Defina sua característica de Euler por
\[ \chi (C,d)\coloneqq \sum _{k=m}^{n}(-1)^k\dim C_k. \]Mostre que
\[ \chi (C,d)=\sum _{k=m}^{n}(-1)^k\dim H^k(C,d). \]
3.4 Representação Matricial dos Homomorfismos
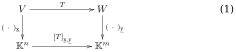
Linearidade. Se \(T_1,T_2\in \operatorname {Hom}(V,W)\) e \(\lambda _1,\lambda _2\in \mathbb {K}\), então
Portanto, \(\left[\, \cdot \, \right]_{\underline{\textsc{x}},\underline{\textsc{y}}}\) é linear.
Bijetividade.
Suponha que \(T\in \ker \left[\, \cdot \, \right]_{\underline{\textsc{x}},\underline{\textsc{y}}}\). Então \([T(\bm {x}_i)]_{\underline{\textsc{y}}}=0\) para \(i=1,\ldots ,n\). Como o vetor de coordenadas de um vetor é nulo se, e somente se, o próprio vetor é nulo, temos \(T(\bm {x}_i)=\vec0\) para todo \(i\). Como uma transformação linear é determinada pelos valores que assume em uma base, \(T=0\). Logo \(\left[\, \cdot \, \right]_{\underline{\textsc{x}},\underline{\textsc{y}}}\) é injetiva.
Para provar a sobrejetividade, seja \(A=(a_{ji})\in \mathcal{M}_{m, n}(\mathbb {K})\) e, para \(i=1,\ldots ,n\), defina
Então \([\bm {z}_i]_{\underline{\textsc{y}}}\) é a \(i\)-ésima coluna de \(A\). Pelo Teorema 3.18, existe uma única \(T\in \operatorname {Hom}(V,W)\) tal que \(T(\bm {x}_i)=\bm {z}_i\) para todo \(i\). Consequentemente, \(\left[T \right]_{\underline{\textsc{x}},\underline{\textsc{y}}}=A\), o que prova a sobrejetividade.
Comutatividade do diagrama.
No diagrama, a seta superior atua sobre vetores; a inferior multiplica colunas de coordenadas. Partindo de \(\bm {v}\in V\), podemos aplicar \(T\) e depois tomar coordenadas na base \(\underline{\textsc{y}}\), obtendo \([T(\bm {v})]_{\underline{\textsc{y}}}\). Podemos também tomar primeiro \([\bm {v}]_{\underline{\textsc{x}}}\) e multiplicar por \(\left[T \right]_{\underline{\textsc{x}},\underline{\textsc{y}}}\). Precisamos mostrar que esses dois percursos produzem a mesma coluna. Isso não identifica literalmente um vetor de \(W\) com suas coordenadas: compara duas maneiras de calcular essas coordenadas.
Para cada vetor \(\bm {x}_i\) da base \(\underline{\textsc{x}}\), temos
Os dois caminhos do diagrama são transformações lineares de \(V\) em \(\mathbb {K}^m\) e coincidem em todos os vetores da base \(\underline{\textsc{x}}\); portanto, coincidem em todo \(V\).
Como as aplicações de coordenadas e \(\left[\, \cdot \, \right]_{\underline{\textsc{x}},\underline{\textsc{y}}}\) são isomorfismos, é comum identificar \(V\), \(W\) e \(\operatorname {Hom}(V,W)\), depois de escolhidas as bases, com \(\mathbb {K}^n\), \(\mathbb {K}^m\) e \(\mathcal{M}_{m, n}(\mathbb {K})\), respectivamente. Ainda assim, convém distinguir a transformação linear de sua matriz.
\([cT]_{\underline{\textsc{v}},\underline{\textsc{w}}}=c[T]_{\underline{\textsc{v}},\underline{\textsc{w}}}\);
\( [T+S]_{\underline{\textsc{v}}, \ \underline{\textsc{w}}} = [T]_{\underline{\textsc{v}}, \ \underline{\textsc{w}}}+[S]_{\underline{\textsc{ v}}, \ \underline{\textsc{w}}} \).
Seja \(A\) uma matriz \(m\times n\) com colunas \(\vec{a}_1,\ldots ,\vec{a}_n\) e seja \(\bm {x}=\left[\begin{array}{c} x_{1} \\ x_{2} \\ \vdots \\ x_{n} \end{array} \right]\in \mathbb {K}^n\). Então
Essa identidade fornece imediatamente o resultado seguinte.
Se \(A\) tem colunas \(\vec{a}_1,\ldots ,\vec{a}_n\) e \(B\) é uma matriz \(p\times m\), então a \(j\)-ésima coluna de \(BA\) é \(B\vec{a}_j\). Portanto,
Essa observação traduz a composição de aplicações em multiplicação de matrizes.
Ponha \(A=[T]_{\underline{\textsc{v}},\underline{\textsc{w}}}\) e \(B=[S]_{\underline{\textsc{w}},\underline{\textsc{x}}}\). Se \(\vec{a}_j\) é a \(j\)-ésima coluna de \(A\), então, pelo Teorema 3.51,
Esse vetor é tanto a \(j\)-ésima coluna de \([S\circ T]_{\underline{\textsc{v}},\underline{\textsc{x}}}\) quanto a \(j\)-ésima coluna de \(BA\). Logo as duas matrizes são iguais.
Essa compatibilidade é uma das motivações para a definição do produto de matrizes.
3.4.1 Mudança de Bases
Na mudança de coordenadas, um vetor permanece fixo enquanto sua coluna de coordenadas se altera. Agora consideramos uma transformação linear \(T:V\to W\) e perguntamos como sua matriz se altera quando mudamos as bases. A transformação continua sendo a mesma, mas sua representação depende de duas escolhas: a base usada para escrever os vetores de entrada e a base usada para escrever suas imagens. Para um operador, a notação \([T]_{\underline{\textsc{B}}}\) indica que a mesma base \(\underline{\textsc{B}}\) é usada no domínio e no contradomínio.
Para relacionar essas matrizes sem recalcular todas as imagens, precisamos acompanhar o sentido de cada mudança de coordenadas. Sejam \(\underline{\textsc{x}}\) e \(\underline{\textsc{y}}\) as bases inicialmente escolhidas em \(V\) e \(W\), e sejam \(\underline{\textsc{x'}}\) e \(\underline{\textsc{y'}}\) as novas bases. Escrevamos
Conhecemos \(A\) e queremos obter \(A'\). Para usar \(A\) em um vetor cuja coluna foi dada na base \(\underline{\textsc{x'}}\), primeiro devemos converter essa coluna para a base \(\underline{\textsc{x}}\). Depois de aplicar \(A\), devemos converter a coluna obtida na base \(\underline{\textsc{y}}\) para a base \(\underline{\textsc{y'}}\). Definimos, portanto,
O percurso completo é
Assim, a matriz procurada é \(A'=QAP\): o produto é aplicado da direita para a esquerda, na ordem indicada pelo percurso. As matrizes \(P\) e \(Q\) são quadradas e invertíveis, mas \(A\) pode ser retangular.
Com a notação acima, para todo \(\bm {v}\in V\) temos
As igualdades usam a fórmula de representação matricial do Teorema 3.51 e a mudança de coordenadas do Teorema 2.77. Como \([\bm {v}]_{\underline{\textsc{x'}}}\) percorre todo \(\mathbb {K}^n\), as matrizes \(A'\) e \(QAP\) coincidem. Por fim, \(\displaystyle \operatorname {M}\limits _{\underline{\textsc{x'}}\to \underline{\textsc{x}}}=\displaystyle \operatorname {M}\limits _{\underline{\textsc{x}}\to \underline{\textsc{x'}}}^{-1}\) pela Equação 2.18, o que fornece a segunda expressão.
O diagrama seguinte resume o cálculo. Na linha superior usamos as bases \(\underline{\textsc{x}}\) e \(\underline{\textsc{y}}\); na inferior, as bases \(\underline{\textsc{x'}}\) e \(\underline{\textsc{y'}}\). As duas cópias de \(\mathbb {K}^n\) recebem coordenadas do mesmo espaço \(V\), mas em bases diferentes; o mesmo vale para as duas cópias de \(\mathbb {K}^m\) e \(W\). A seta \(P\) sobe porque converte as novas coordenadas de entrada nas antigas; a seta \(Q\) desce porque converte as antigas coordenadas de saída nas novas. 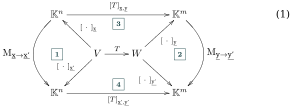 Partimos da posição inferior esquerda, com a coluna \([\bm {v}]_{\underline{\textsc{x'}}}\). A seta inferior aplica \(A'\) diretamente. O outro caminho sobe por \(P\), segue por \(A\) e desce por \(Q\). Ambos terminam em \([T(\bm {v})]_{\underline{\textsc{y'}}}\): a igualdade \(A'=QAP\) expressa precisamente essa concordância.
Para relacionar esse cálculo com a transformação \(T:V\to W\), reunimos agora o triângulo de mudança de coordenadas 2.17 e o quadrado de representação matricial 3.20 no diagrama completo abaixo. No centro estão os espaços \(V\) e \(W\) e a transformação \(T\), que não dependem das bases. As setas diagonais associam a cada vetor suas coordenadas; as setas curvas convertem uma coluna de coordenadas na outra, sem alterar o vetor que ela representa. 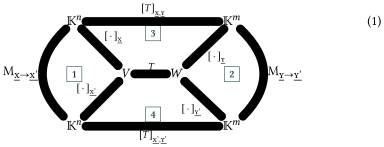
Podemos ler o diagrama por partes. Na região 1, obter diretamente \([\bm {v}]_{\underline{\textsc{x'}}}\) equivale a obter primeiro \([\bm {v}]_{\underline{\textsc{x}}}\) e aplicar \(\displaystyle \operatorname {M}\limits _{\underline{\textsc{x}}\to \underline{\textsc{x'}}}=P^{-1}\). A região 2 expressa a mesma mudança de descrição em \(W\), agora por \(\displaystyle \operatorname {M}\limits _{\underline{\textsc{y}}\to \underline{\textsc{y'}}}=Q\). Esses dois triângulos comutam pelo Teorema 2.77.
As regiões 3 e 4 representam a mesma transformação \(T\) nas bases antigas e nas novas, respectivamente. Em cada uma delas, aplicar \(T\) e depois tomar coordenadas dá o mesmo resultado que tomar coordenadas primeiro e multiplicar pela matriz correspondente, \(A\) ou \(A'\). Sua comutatividade é a do Teorema 3.47.
Consideremos agora apenas os dois percursos exteriores, partindo da coluna \([\bm {v}]_{\underline{\textsc{x}}}\) no canto superior esquerdo:
Os dois chegam às coordenadas de \(T(\bm {v})\) na base \(\underline{\textsc{y'}}\). Como isso vale para todo \(\bm {v}\in V\), obtemos \(QA=A'P^{-1}\); multiplicando à direita por \(P\), recuperamos \(A'=QAP\). A inversa na lateral esquerda aparece porque seguimos das coordenadas antigas para as novas, no sentido contrário ao percorrido pela seta \(P\) no diagrama 3.26.
Quando \(T:V\to V\) é um operador e usamos a mesma base no domínio e no contradomínio, escrevemos \([T]_{\underline{\textsc{x}}}\) em lugar de \(\left[T \right]_{\underline{\textsc{x}},\underline{\textsc{x}}}\). Ao substituir \(\underline{\textsc{x}}\) por \(\underline{\textsc{x'}}\) nos dois lados, a mudança de entrada é \(P=\displaystyle \operatorname {M}\limits _{\underline{\textsc{x'}}\to \underline{\textsc{x}}}\) e a mudança de saída é \(\displaystyle \operatorname {M}\limits _{\underline{\textsc{x}}\to \underline{\textsc{x'}}}=P^{-1}\). Nesse caso, a fórmula geral se reduz a
A presença da inversa tem, portanto, uma razão precisa: as coordenadas de entrada são convertidas das novas para as antigas, e as de saída fazem o percurso contrário. Essa forma da fórmula corresponde ao uso de uma única base para representar tanto a entrada quanto a saída. Quando as bases são escolhidas independentemente, mesmo que \(V=W\), devemos usar a fórmula geral.
No Exemplo 3.53, temos \(P=\displaystyle \operatorname {M}\limits _{\underline{\textsc{B}}\to \underline{\textsc{E}}}\) e
Podemos conferir a relação em um vetor. Para \(\vec{z}=(3,5)^{\mathrm{t}}\), temos \([\vec{z}]_{\underline{\textsc{B}}}=(1,2)^{\mathrm{t}}\) e
De fato, \(-4\vec{u}_1+7\vec{u}_2=(3,10)^{\mathrm{t}}=T(\vec{z})\). A coluna final não é a coluna de coordenadas canônicas de \(T(\vec{z})\): ela ainda deve ser interpretada na base \(\underline{\textsc{B}}\).
Uma mudança de base nem sempre altera as entradas da matriz. O exemplo seguinte mostra uma situação em que a nova base conserva as mesmas relações entre os vetores e suas imagens.
Seja \(T:\mathcal{M}_{2, 2}(\mathbb {R})\to \mathcal{M}_{2, 2}(\mathbb {R})\) definida por Determine a matriz de \(T\) em relação à base canônica. Determine a matriz de \(T\) em relação à base Exiba a matriz de mudança de base \(M\) tal que
Seja \(\mathbb {K}=\mathbb {R}\) ou \(\mathbb {C}\).
Prove que não existem matrizes quadradas \(A\) e \(B\) sobre \(\mathbb {K}\) tais que \(AB-BA=I\).
Conclua que não existem operadores \(T\) e \(G\) em um espaço vetorial de dimensão finita tais que \(T\circ G-G\circ T=\operatorname {I}\).
Mostre que a conclusão pode falhar em dimensão infinita. Sugestão: considere os operadores de multiplicação por \(x\) e de derivação em \(\mathbb {K}[x]\).
Considere as bases
de \(\mathbb {R}_2[x]\). Seja \(T:\mathbb {R}_2[x]\to \mathbb {R}_2[x]\) definida, em coordenadas, pela regra
Verifique que \(T\) é linear.
Existe um polinômio não nulo \(p\) tal que \(T(p)=p\)? Justifique.
Seja \(W\) um subespaço de \(V\), com \(m=\dim W\lt \dim V=n\), e defina
Mostre que \(Z\) é um subespaço de \(\operatorname {Hom}(V,V)\) e calcule sua dimensão.
Sejam \(V\) e \(W\) espaços vetoriais de dimensão finita sobre \(\mathbb {K}\), com bases \(\underline{\textsc{v}}\) e \(\underline{\textsc{w}}\), respectivamente. Seja \(T:V\to W\) uma transformação linear e ponha \(A=\left[T \right]_{\underline{\textsc{v}},\underline{\textsc{w}}}\). Prove que
O subespaço à direita é denominado espaço nulo da matriz \(A\).
3.5 Somas Diretas e Projeções
Decompor um espaço em soma direta permite estudar um operador parcela por parcela. As projeções fazem o caminho inverso: extraem de cada vetor sua componente em uma das parcelas.
3.5.1 Soma Direta de Transformações Lineares
Os subespaços \(V\) e \(W\) são invariantes por \(T_1\oplus T_2\), pois
A lista \(\underline{\textsc{B}}\) é uma base de \(V\). Se \([T_i]_{\underline{\textsc{B}}_i}=(c^{(i)}_{rs})\), então, como \(T(V_i)\subseteq V_i\),
Assim, a coluna correspondente a \(\bm {v}_{i,m}\) possui entradas apenas no bloco de coordenadas de \(V_i\). Isso vale para todos os vetores de \(\underline{\textsc{B}}_i\) e para todo \(i\), de modo que a matriz de \(T\) é diagonal em blocos, com o \(i\)-ésimo bloco igual a \([T_i]_{\underline{\textsc{B}}_i}\).
Reciprocamente, suponha que \(U=V\oplus W\) e que o operador \(T:U\to U\) deixe \(V\) e \(W\) invariantes. As restrições \(T_1=T\mathord {\upharpoonright }_V\) e \(T_2=T\mathord {\upharpoonright }_W\) são operadores em \(V\) e \(W\), respectivamente, e \(T=T_1\oplus T_2\). Assim, o estudo de \(T\) reduz-se ao estudo de suas restrições aos dois subespaços.
Se \(T\in \operatorname {Hom}(V,V)\) e \(W\subseteq V\) é \(T\)-invariante, a restrição de \(T\) a \(W\) define um operador \(T\mathord {\upharpoonright }_W\in \operatorname {Hom}(W,W)\).
Como cada \(V_i\) é \(T\)-invariante, a imagem de um vetor de \(\underline{\textsc{B}}_i\) é combinação linear apenas dos vetores dessa mesma base. Portanto, as colunas correspondentes a \(\underline{\textsc{B}}_i\) têm entradas nulas fora do \(i\)-ésimo bloco, que é precisamente a matriz de \(T_i\) em \(\underline{\textsc{B}}_i\).
Portanto, uma decomposição de \(V\) em soma direta de subespaços invariantes produz uma matriz diagonal em blocos para \(T\). Reciprocamente, toda matriz diagonal em blocos determina, na base correspondente, uma decomposição de \(V\) em subespaços invariantes.
3.5.2 Projeções
As propriedades fundamentais desses operadores seguem diretamente da unicidade da decomposição em soma direta.
cada \(P_i:V\to V\) é um operador linear;
\(P_i^2=P_i\) para todo \(i\);
\(P_iP_j=0\) se \(i\neq j\);
\(\operatorname {im}P_i=V_i\) e \(\ker P_i=\displaystyle \bigoplus _{j\neq i}V_j\);
\(P_1+\cdots +P_n=\operatorname {I}_V\).
Identificando \(V\) com \(V_1\times \cdots \times V_n\), a \(i\)-ésima projeção assume a forma
Essas projeções são definidas por uma decomposição em soma direta e não devem ser confundidas com projeções ortogonais, que exigem a escolha adicional de um produto interno.
Seja \(V=V_1\oplus \cdots \oplus V_n\). Então a projeção \(P_i:V\to V\) pode ser escrita como a soma direta
Se \(\underline{\textsc{B}}_i\) é uma base de \(V_i\), \(r_i=\dim V_i\) e \(\underline{\textsc{B}}\) é a base ordenada obtida pela concatenação \(\underline{\textsc{B}}_1\mathbin {{+}\mspace {-8mu}{+}}\underline{\textsc{B}}_2\mathbin {{+}\mspace {-8mu}{+}}\cdots \mathbin {{+}\mspace {-8mu}{+}}\underline{\textsc{B}}_n\), então
A propriedade de ser idempotente, \(P^2=P\), caracteriza as projeções associadas a decomposições em soma direta. Já vimos que, se \(P\) e \(Q=\operatorname {I}-P\) são as projeções associadas a \(V=V_1\oplus V_2\), então
\(P^2=P\) e \(Q^2=Q\);
\(PQ=QP=0\);
\(P+Q=\operatorname {I}\).
A recíproca também é verdadeira.
Temos \(Q^2=(\operatorname {I}-P)^2=\operatorname {I}-2P+P^2=\operatorname {I}-P=Q\). Além disso,
onde, na última equivalência, usamos \(P^2=P\). De modo análogo, \(\operatorname {im}Q=\ker P\).
Para todo \(\bm {v}\in V\),
com \(P(\bm {v})\in \operatorname {im}P\) e \((\operatorname {I}-P)(\bm {v})\in \ker P\). Logo \(V=\operatorname {im}P+\ker P\). Se \(\bm {v}\in \operatorname {im}P\cap \ker P\), então \(\bm {v}=P(\bm {w})\) para algum \(\bm {w}\) e \(\bm {v}=P(\bm {w})=P^2(\bm {w})=P(\bm {v})=\vec0\). Portanto, a soma é direta. Finalmente, para \(\bm {u}\in \operatorname {im}P\) e \(\bm {w}\in \ker P\), temos \(P(\bm {u}+\bm {w})=\bm {u}\); assim, \(P\) é precisamente a projeção afirmada.
3.6 Mudança de Corpo
Leitura opcional.
Esta seção trata da restrição de escalares, da descomplexificação e da complexificação. Ela pode ser omitida em uma primeira leitura sem interromper a sequência principal do curso.
O corpo de escalares faz parte da estrutura de um espaço vetorial. Se \(V\) é complexo, podemos conservar a adição e restringir a multiplicação por escalares de \(\mathbb {C}\) a \(\mathbb {R}\); obtemos assim um espaço vetorial real.
A mesma construção aplica-se às transformações lineares.
Se \(\underline{\textsc{e}}=(\vec{e}_{1},\ldots ,\vec{e}_{n})\) é uma base de um espaço \(V\) sobre \(\mathbb {C}\), então
\[ \underline{\textsc{e}}_{\mathbb {R}}\coloneqq (\vec{e}_{1},\ldots ,\vec{e}_{n},i\vec{e}_{1},\ldots ,i\vec{e}_{n}) \]é uma base de \(V_{\mathbb {R}}\) sobre \(\mathbb {R}\). Em particular, \(\dim _{\mathbb {R}}V_{\mathbb {R}}=2\dim _{\mathbb {C}}V\).
Se \(A=B+iC\) é a matriz da transformação linear \(T:V\to W\) nas bases \(\underline{\textsc{e}}=(\vec{e}_{1},\ldots ,\vec{e}_{n})\) e \(\underline{\textsc{f}}=(\vec{f}_{1},\ldots ,\vec{f}_{m})\), onde \(B\) e \(C\) são matrizes reais, então a matriz de \(T^{\mathbb {R}}:V_{\mathbb {R}}\to W_{\mathbb {R}}\) nas bases \(\underline{\textsc{e}}_{\mathbb {R}}\) e \(\underline{\textsc{f}}_{\mathbb {R}}\) é
\[ [T^{\mathbb {R}}]_{\underline{\textsc{e}}_{\mathbb {R}},\underline{\textsc{f}}_{\mathbb {R}}}= \left[\begin{array}{cc} B & -C \\ C & B \end{array}\right]. \]
a Para qualquer \(\bm {x}\in V\), existem \(a_k=b_k+ic_k\in \mathbb {C}\), com \(b_k,c_k\in \mathbb {R}\), tais que
Logo \(\underline{\textsc{e}}_{\mathbb {R}}\) gera \(V_{\mathbb {R}}\). Por outro lado, se
então \(\sum _{k=1}^{n}(b_k+ic_k)\vec{e}_k=\vec0\). A independência linear de \(\underline{\textsc{e}}\) sobre \(\mathbb {C}\) implica \(b_k+ic_k=0\) e, portanto, \(b_k=c_k=0\) para todo \(k\). Assim, \(\underline{\textsc{e}}_{\mathbb {R}}\) é uma base real.
b Escreva \(B=(b_{kj})\) e \(C=(c_{kj})\). Para \(j=1,\ldots ,n\), temos
Como \(T\) é linear sobre \(\mathbb {C}\),
Portanto, a matriz de \(T^{\mathbb {R}}\) é
o que completa a prova.
Se \(A=B+iC\) representa \(T\) em uma base complexa, o teorema anterior mostra que \(T^{\mathbb {R}}\) é representado por
Sobre \(\mathbb {C}\), a matriz \(M\) é semelhante à matriz em blocos \(\operatorname {diag}(B+iC,B-iC)\). Logo
A construção anterior é um caso particular da restrição de escalares. Seja \(\mathbb {K}\) um corpo, seja \(\mathbb {F}\) um subcorpo de \(\mathbb {K}\) e seja \(V\) um espaço vetorial sobre \(\mathbb {K}\). Ao restringir a multiplicação por escalares a elementos de \(\mathbb {F}\), obtemos um espaço vetorial \(V_{\mathbb {F}}\) sobre \(\mathbb {F}\). Analogamente, uma transformação \(\mathbb {K}\)-linear \(T:V\to W\) induz uma transformação \(\mathbb {F}\)-linear \(T^{\mathbb {F}}:V_{\mathbb {F}}\to W_{\mathbb {F}}\). Essas operações constituem a restrição do corpo de escalares de \(\mathbb {K}\) para \(\mathbb {F}\).
O próprio corpo \(\mathbb {K}\) pode ser considerado um espaço vetorial sobre \(\mathbb {F}\). Se \(\mathbb {K}\) tem dimensão finita sobre \(\mathbb {F}\) e \(V\) tem dimensão finita sobre \(\mathbb {K}\), então
De fato, se \((\vec{e}_1,\ldots ,\vec{e}_n)\) é uma base de \(V\) sobre \(\mathbb {K}\) e \((k_1,\ldots ,k_m)\) é uma base de \(\mathbb {K}\) sobre \(\mathbb {F}\), então
é uma base de \(V_{\mathbb {F}}\) sobre \(\mathbb {F}\).
Complexificação.
Dado um espaço vetorial real \(V\), considere a soma direta externa \(V\oplus V\). Nela, definimos a estrutura complexa \(\operatorname {J}\) por
Observe que \(\operatorname {J}^2=-\operatorname {I}\).
Como \(\operatorname {J}\) é linear sobre \(\mathbb {R}\), as duas leis distributivas decorrem das definições. Para verificar a associatividade da multiplicação por escalares, sejam \(a,b,c,d\in \mathbb {R}\) e \(\bm {z}\in V\oplus V\). Usando \(\operatorname {J}^2=-\operatorname {I}\), obtemos
O escalar \(1\) atua como a identidade, e os demais axiomas aditivos são os de \(V\oplus V\). Portanto, a estrutura definida é a de um espaço vetorial complexo.
A igualdade \(V^{\mathbb {C}}=V\oplus V\) descreve uma decomposição de espaços vetoriais reais, não de espaços vetoriais complexos.
Identifiquemos \(V\) com o subespaço real \(V\oplus \{ \vec0\} \) de \(V^{\mathbb {C}}\). Como \(i(\bm {v},\vec0)=\operatorname {J}(\bm {v},\vec0)=(\vec0,\bm {v})\), todo vetor de \(V^{\mathbb {C}}\) pode ser escrito na forma
Consequentemente, qualquer base de \(V\) sobre \(\mathbb {R}\) também é uma base de \(V^{\mathbb {C}}\) sobre \(\mathbb {C}\). Em particular, \(\dim _{\mathbb {R}}V=\dim _{\mathbb {C}}V^{\mathbb {C}}\).
A aplicação \(T^{\mathbb {C}}\) é linear sobre \(\mathbb {R}\) e comuta com \(\operatorname {J}\), pois
Portanto, \(T^{\mathbb {C}}\) é linear sobre \(\mathbb {C}\).
Para cada vetor \(\bm {v}_j\) da base \(\underline{\textsc{v}}\), a expansão de \(T^{\mathbb {C}}(\bm {v}_j)=T(\bm {v}_j)\) na base \(\underline{\textsc{w}}\) tem os mesmos coeficientes reais. Logo as matrizes têm as mesmas colunas.
Uma conjugação em um espaço vetorial complexo \(V\) é uma função \(c:V\to V\) tal que
\(c(\bm {u}+\bm {v})=c(\bm {u})+c(\bm {v})\) para todos os \(\bm {u},\bm {v}\in V\);
\(c(z\bm {v})=\overline{z}\, c(\bm {v})\) para todos os \(z\in \mathbb {C}\) e \(\bm {v}\in V\);
\(c(c(\bm {v}))=\bm {v}\) para todo \(\bm {v}\in V\).
Uma conjugação é linear sobre \(\mathbb {R}\), mas, em geral, não é linear sobre \(\mathbb {C}\), pois
Mostre que as complexificações de \(\mathbb {R}^n\) e de \(\mathcal{M}_{n, n}(\mathbb {R})\) são naturalmente isomorfas a \(\mathbb {C}^n\) e a \(\mathcal{M}_{n, n}(\mathbb {C})\), respectivamente.
Mostre que \(\mathbb {R}[x]^{\mathbb {C}}\) é naturalmente isomorfo a \(\mathbb {C}[x]\).
Mostre que, se \(W=\{ \vec0\} \), então \(W^{\mathbb {C}}=\{ \vec0\} \). Se \(W\neq \{ \vec0\} \) e \((\bm {e}_j)\) é uma base de \(W\) sobre \(\mathbb {R}\), mostre que \(((\bm {e}_j,\vec0))\) é uma base de \(W^{\mathbb {C}}\) sobre \(\mathbb {C}\). Em particular,
para todo espaço vetorial real \(W\) de dimensão finita.
Seja \(\phi :W\to W'\) uma transformação linear entre espaços vetoriais reais. Mostre que sua complexificação \(\phi ^{\mathbb {C}}:W^{\mathbb {C}}\to (W')^{\mathbb {C}}\) satisfaz
Se \(V\) é um espaço vetorial complexo, uma \(\mathbb {R}\)-forma de \(V\) é um subespaço vetorial real \(W\subseteq V\) cuja complexificação é isomorfa a \(V\). Mostre que dois exemplos de \(\mathbb {R}\)-formas de \(\mathcal{M}_{2, 2}(\mathbb {C})\) são