Determinantes
O determinante associa um escalar a cada matriz quadrada. Sobre os reais, seu módulo mede a variação de volume produzida pela transformação linear, e seu sinal registra a orientação. Essa interpretação motiva a definição algébrica. A construção pela fórmula de Leibniz utiliza permutações e seus sinais, que estudaremos antes de definir o determinante.
8.1 Grupos, permutações e sinal
A fórmula explícita do determinante envolve todas as maneiras de escolher uma entrada em cada linha e em cada coluna de uma matriz. Essas escolhas são descritas por permutações. Antes de construir o determinante, desenvolveremos a linguagem mínima necessária para organizar essas permutações e determinar se cada uma contribui com sinal positivo ou negativo.
8.1.1 Grupos
\((gh)k=g(hk)\) para quaisquer \(g,h,k\in G\);
existe \(e\in G\) tal que \(eg=ge=g\) para todo \(g\in G\);
para cada \(g\in G\), existe \(h\in G\) tal que \(gh=hg=e\).
A identidade e o inverso são únicos, como vimos no capítulo inicial. Por isso, denotamos a identidade por \(e\) e o inverso de \(g\) por \(g^{-1}\). Quando a operação é escrita aditivamente, usamos \(0\) para a identidade e \(-g\) para o inverso.
valem as leis de cancelamento;
\((gh)^{-1}=h^{-1}g^{-1}\) e \((g^{-1})^{-1}=g\);
as equações \(gx=k\) e \(yg=k\) possuem, respectivamente, as únicas soluções \(x=g^{-1}k\) e \(y=kg^{-1}\).
Se \(gh=gk\), multiplicar à esquerda por \(g^{-1}\) fornece \(h=k\); o cancelamento à direita é análogo. Além disso,
e, da mesma forma, \((h^{-1}g^{-1})(gh)=e\). Pela unicidade do inverso, \((gh)^{-1}=h^{-1}g^{-1}\). Como \(g\) é inverso de \(g^{-1}\), também \((g^{-1})^{-1}=g\).
Por fim, \(gx=k\) implica \(x=g^{-1}k\) pelo cancelamento, e esse elemento de fato satisfaz a equação. O argumento para \(yg=k\) é semelhante.
\((\mathbb {Z},+)\) e \((\mathbb {R},+)\) são grupos abelianos.
\(\mathbb {C}\setminus \{ 0\} \), com a multiplicação, é um grupo abeliano.
O conjunto \(\operatorname {GL}_n(\mathbb {K})\) das matrizes invertíveis \(n\times n\) é um grupo sob multiplicação. Para \(n\geq 2\), ele em geral não é abeliano.
Se \(X\) é um conjunto, as bijeções \(X\to X\) formam um grupo sob composição.
O último exemplo representa um princípio importante: transformações invertíveis que preservam uma estrutura costumam formar um grupo. No caso do determinante, interessam as bijeções de um conjunto finito.
Seja \(G\) um grupo. Demonstre diretamente que
Mostre que, se \(xy=e\), então \(y=x^{-1}\) e, portanto, \(yx=e\).
Suponha que \(G\) tenha exatamente dois elementos. Mostre que \(g^2=e\) para todo \(g\in G\).
Suponha que \(G\) tenha exatamente três elementos. Mostre, sem usar o Teorema de Lagrange, que \(g^3=e\) para todo \(g\in G\).
Verifique que as matrizes invertíveis \(n\times n\) formam um grupo sob multiplicação. Dê duas matrizes em \(\operatorname {GL}_2(\mathbb {R})\) que não comutam.
Se \(f:G\to H\) é um homomorfismo de grupos, prove que \(f(e_G)=e_H\) e \(f(g^{-1})=f(g)^{-1}\) para todo \(g\in G\).
8.1.2 Permutações e ciclos
Escreveremos \([n]=\{ 1,2,\ldots ,n\} \).
Uma permutação pode ser apresentada por duas linhas:
Para compreender sua estrutura, porém, a notação por ciclos é mais informativa.
Assim, ciclos de comprimento \(1\) representam pontos fixos e normalmente são omitidos. Ciclos cujos suportes são disjuntos comutam.
Fixe \(i\in [n]\). Como \([n]\) é finito, a sequência
eventualmente repete um termo. A injetividade de \(\sigma \) implica que o primeiro termo repetido é \(i\). Obtemos, assim, um ciclo formado pela órbita de \(i\) sob as potências de \(\sigma \).
Escolhendo em seguida um elemento que ainda não pertence a nenhum ciclo e repetindo o procedimento, particionamos \([n]\) em órbitas disjuntas. Em cada órbita, a ação de \(\sigma \) determina um ciclo. As órbitas são determinadas unicamente por \(\sigma \), o que prova a unicidade declarada.
8.1.3 Transposições e sinal
Um ciclo de comprimento \(2\) é chamado de transposição. Todo ciclo pode ser escrito como produto de transposições:
Pelo teorema anterior, toda permutação é, portanto, produto de transposições. Essa fatoração não é única, mas a paridade do número de fatores é invariável.
Considere o polinômio de Vandermonde
Permutar as variáveis apenas reorganiza os fatores e possivelmente troca a ordem em alguns deles. Portanto, para cada \(\sigma \in S_n\) existe \(\varepsilon (\sigma )\in \{ 1,-1\} \) tal que
A substituição sucessiva das variáveis mostra que \(\varepsilon (\sigma \rho )=\varepsilon (\sigma )\varepsilon (\rho )\). Uma transposição troca exatamente duas variáveis; os fatores que envolvem apenas uma delas são permutados aos pares, enquanto o fator que envolve ambas muda de sinal. Logo, \(\varepsilon (\tau )=-1\) para toda transposição \(\tau \).
Aplicando essa identidade às duas fatorações de \(\sigma \), obtemos
Consequentemente, \(r\) e \(s\) têm a mesma paridade.
A identidade é produto de zero transposições. Concatenar decomposições de \(\sigma \) e \(\rho \) prova a fórmula do produto. Aplicando-a a \(\sigma \sigma ^{-1}=e\), obtemos \(\operatorname {sgn}(\sigma ^{-1})=\operatorname {sgn}(\sigma )^{-1}=\operatorname {sgn}(\sigma )\). Finalmente, a decomposição exibida de um \(k\)-ciclo possui \(k-1\) transposições.
Um par \((i,j)\), com \(i\lt j\), é uma inversão de \(\sigma \) quando \(\sigma (i)\gt \sigma (j)\). Se \(N(\sigma )\) é o número de inversões, então
De fato, trocar duas entradas adjacentes altera o número de inversões em uma unidade. Ordenar a lista \(\sigma (1),\ldots ,\sigma (n)\) por trocas adjacentes requer exatamente \(N(\sigma )\) trocas; essas trocas são transposições e reduzem \(\sigma \) à identidade.
Na seção dedicada à fórmula de Leibniz, essa linguagem será usada para obter
Mostre que ciclos com suportes disjuntos comutam.
Escreva
como produto de ciclos disjuntos.
Calcule os produtos abaixo, lembrando que o fator à direita atua primeiro, e escreva o resultado como produto de ciclos disjuntos.
\((1\ 2)(1\ 3)\) em \(S_3\);
\((1\ 2)(1\ 3)\) em \(S_6\);
\((1\ 2)(1\ 2\ 3\ 4\ 5)\);
\((1\ 2\ 3\ 4\ 5)(1\ 2)\);
\((1\ 2\ 3)^2\);
\((1\ 2\ 3\ 4)^2\).
Determine as inversas das permutações seguintes.
\((1\ 2)\);
\((1\ 2\ 3)\);
\((i_1\ i_2\ \cdots \ i_k)\).
Verifique as identidades
e
A ordem de \(\sigma \in S_n\) é o menor inteiro positivo \(m\) tal que \(\sigma ^m=e\).
Mostre que um \(k\)-ciclo tem ordem \(k\).
Mostre que a ordem de um produto de ciclos disjuntos é o mínimo múltiplo comum de seus comprimentos.
Calcule o sinal de cada permutação do terceiro exercício de duas maneiras: por uma decomposição em transposições e pelo número de inversões.
Prove que \(\operatorname {sgn}(\sigma )=1\) se, e somente se, \(\sigma \) pode ser escrita como produto de um número par de transposições.
8.2 Geometria dos Volumes
Sobre \(\mathbb {R}\), o determinante de uma matriz \(A\) tem uma interpretação geométrica simples: ele é o volume orientado da imagem do cubo unitário pela transformação linear \(T_A\).
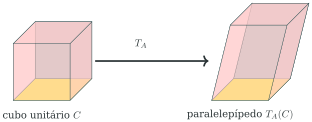
Começaremos descrevendo as propriedades esperadas desse volume orientado e, em seguida, as adotaremos como ponto de partida para a definição algébrica.
Doravante, por concisão, diremos simplesmente volume no lugar de volume orientado.
Para motivar essas propriedades, trabalhemos em \(\mathbb {R}^2\), onde o volume se reduz à área. Seja \(A=[\bm {v}_1\ {\mathrel {\big| } \ }\bm {v}_2]\). Como \(T_A(\bm {e}_1)=\bm {v}_1\) e \(T_A(\bm {e}_2)=\bm {v}_2\), a imagem do quadrado unitário é o paralelogramo \(P\) determinado pelas colunas de \(A\).
A área orientada de um paralelogramo satisfaz as duas propriedades seguintes:
Se substituirmos \(\bm {v}_1\) por \(c\bm {v}_1\), a área orientada será multiplicada por \(c\).


Se substituirmos \(\bm {v}_2\) por \(\bm {v}_2+c\bm {v}_1\), a área orientada não mudará. Geometricamente, essa operação altera a forma do paralelogramo, mas preserva sua base e sua altura.


A propriedade A1, em particular, permanece válida para \(c=0\), quando um dos lados se torna o vetor zero; nesse caso, o paralelogramo degenera em um segmento de reta (ou em um ponto, se os dois lados forem nulos), e sua área é \(0\).
Passemos agora a um corpo arbitrário \(\mathbb {K}\) e a matrizes \(n\times n\). As propriedades A1 e A2 motivam uma noção algébrica de volume orientado, formulada diretamente em termos das colunas.
Uma função de volume é uma aplicação \(\operatorname {vol}\colon \mathcal{M}_{n, n}(\mathbb {K})\to \mathbb {K}\) que satisfaz:
Para qualquer escalar \( c \) e qualquer \( i, \)
\begin{align} \operatorname {vol}\left(\left[\bm {v}_{1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{i-1} \ {\mathrel {\big| } \ }c\bm {v}_{i} \ {\mathrel {\big| } \ }\bm {v}_{i+1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{n }\right] \right) \tag{8.1} \\ = c \operatorname {vol}\left(\left[\bm {v}_{1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{i-1} \ {\mathrel {\big| } \ }\bm {v}_{i} \ {\mathrel {\big| } \ }\bm {v}_{i+1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{n} \right]\right) \tag{8.2} \end{align}Para qualquer escalar \( c \) e qualquer \( j \neq i, \)
\begin{align} \operatorname {vol}\left(\left[\bm {v}_{1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{i-1} \ {\mathrel {\big| } \ }\bm {v}_{i}+c\bm {v}_{j} \ {\mathrel {\big| } \ }\bm {v}_{i+1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{n}\right]\right) \tag{8.3} \\ = \operatorname {vol}\left(\left[\bm {v}_{1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{i-1} \ {\mathrel {\big| } \ }\bm {v}_{i} \ {\mathrel {\big| } \ }\bm {v}_{i+1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{ n} \right]\right) \tag{8.4} \end{align}
Ainda não mostramos que uma função de volume existe. Por enquanto, deduziremos as propriedades que qualquer função desse tipo deve satisfazer; depois, construiremos explicitamente uma delas.
Observamos também que a função \(\operatorname {vol}\) não é única, pois podemos multiplicá-la por um fator arbitrário e obter outra função volume. Depois de fixarmos uma escala, obteremos uma função única, indicada por \(\det \): o determinante. É conveniente trabalhar primeiro com funções volume arbitrárias e normalizar o resultado apenas ao final, exigindo que o volume orientado do cubo unitário \(n\)-dimensional, com as colunas na ordem padrão, seja \(1\).
Se alguma coluna de \(A\) é nula, então \(\operatorname {vol}(A)=0\).
Se as colunas de \(A\) são linearmente dependentes, então \(\operatorname {vol}(A)=0\). Em particular, isso ocorre quando duas colunas são iguais.
Se \(A^{(ij)}\) é obtida de \(A\) pela troca das colunas \(i\) e \(j\), então
\[ \operatorname {vol}\bigl(A^{(ij)}\bigr)=-\operatorname {vol}(A). \]Se \(A[j\leftarrow \bm {u}]\) denota a matriz obtida substituindo a coluna \(j\) de \(A\) por \(\bm {u}\), então
\begin{align*} \operatorname {vol}\bigl(A[j\leftarrow a\bm {u}+b\bm {w}]\bigr) & =a\operatorname {vol}\bigl(A[j\leftarrow \bm {u}]\bigr)\\ & \quad +b\operatorname {vol}\bigl(A[j\leftarrow \bm {w}]\bigr). \end{align*}
1 Seja \( \bm {v}_{i} = 0 \). Então \( \bm {v}_{i} = 0\bm {v}_{i} \), então pela propriedade V1
2 Se as colunas de \(A\) são linearmente dependentes, existe uma relação
com algum coeficiente \(a_i\neq 0\). Portanto,
Aplicando repetidamente V2 à coluna \(i\), removemos cada parcela dessa soma sem alterar o valor de \(\operatorname {vol}\). Ao final, a coluna \(i\) torna-se nula; pelo item anterior, \(\operatorname {vol}(A)=0\).
3
4 Se \( \{ \bm {v}_{1}, \ \ldots \ , \ \bm {v}_{i-1}, \ \bm {v}_{i+1}, \ \ldots \ , \ \bm {v}_{n} \} \) não for linearmente independente. Então, a afirmação é direta.
Suponha que \( \{ \bm {v}_{1}, \ \ldots \ , \ \bm {v}_{i-1}, \ \bm {v}_{i+1}, \ \ldots \ , \ \bm {v}_{n} \} \) seja linearmente independente. Podemos estender esse conjunto para uma base \( \{ \bm {v}_{1}, \ \ldots \ , \ \bm {v}_{i-1}, \ \bm {v}_{i+1}, \ \ldots \ , \ \bm {v}_{n}, \ \bm {z}\} \) de \( \mathbb {K}^{n} \). Então podemos escrever
Seja \( \bm {v}= a\bm {u}+b\bm {w}\). Então
onde \( e'= ac'+bd'.\)
Aplicando a propriedade V2 repetidamente e a propriedade V1, vemos que
o que conclui a demonstração desse item.
Uma aplicação \(f\colon \mathcal{M}_{n, n}(\mathbb {K})\to \mathbb {K}\) é uma função de volume se, e somente se, satisfaz:
Multilinearidade: se \(A=[\bm {v}_1\ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_n]\) e \(\bm {v}_i=a\bm {u}+b\bm {w}\) para algum \(i\), então
\begin{align*} f \left(\left[\bm {v}_{1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{i} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{n}\right]\right) = af \left(\left[\bm {v}_{1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {u}\ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{n}\right]\right) \\ +bf \left(\left[\bm {v}_{1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {w}\ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{n} \right]\right) \end{align*}Alternatividade: se \(A=[\bm {v}_1\ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_n]\) e \(\bm {v}_i=\bm {v}_j\) para \(i\neq j\), então
\[ f \left(\left[\bm {v}_{1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{n}\right]\right) = 0. \]
Já provamos que qualquer função de volume satisfaz os itens 3 e 4 da Proposição 8.12, que fornecem alternatividade e multilinearidade. Reciprocamente, a multilinearidade implica V1, e a alternatividade, combinada com a multilinearidade, implica V2.
As condições do Teorema 8.13 são geralmente consideradas como a definição de uma função de volume.
Uma aplicação \(\det \colon \mathcal{M}_{n, n}(\mathbb {K})\to \mathbb {K}\) é denominada determinante se satisfaz:
Multilinearidade: se \(A=[\bm {v}_1\ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_n]\) e \(\bm {v}_i=a\bm {u}+b\bm {w}\) para algum \(i\), então
\begin{align*} \det \left(\left[\bm {v}_{1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{i} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{n}\right]\right) = a\det \left(\left[\bm {v}_{1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {u}\ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{n}\right]\right) \\ +b\det \left(\left[\bm {v}_{1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {w}\ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{n} \right]\right) \end{align*}Alternatividade: se \(A=[\bm {v}_1\ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_n]\) e \(\bm {v}_i=\bm {v}_j\) para \(i\neq j\), então
\[ \det \left(\left[\bm {v}_{1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {v}_{n}\right]\right) = 0. \]Normalização:
\[ \det \left(\left[\bm {e}_{1} \ {\mathrel {\big| } \ }\cdots \ {\mathrel {\big| } \ }\bm {e}_{n}\right]\right) = 1. \]
Primeiramente provaremos a unicidade da função determinante.
Como \(\operatorname {vol}\) não é nula, existe \(A\) tal que \(\operatorname {vol}(A)\neq 0\). Pela Proposição 8.12, \(A\) é invertível. Portanto, uma sequência de operações elementares sobre as colunas transforma \(A\) em \(\operatorname {I}\). Cada operação multiplica o valor de \(\operatorname {vol}\) por um escalar não nulo; logo, \(\operatorname {vol}(\operatorname {I})\neq 0\).
Todo múltiplo escalar de uma função de volume ainda é uma função de volume. Portanto, podemos normalizar \(\operatorname {vol}\) definindo \(\det (A)=\operatorname {vol}(A)/\operatorname {vol}(\operatorname {I})\); assim, \(\det (\operatorname {I})=1\). Para \(a\in \mathbb {K}\), ponha
Agora, seja \(f\) uma função de volume qualquer e ponha \(a=f(\operatorname {I})\). Se \(A\) é singular, então \(f(A)=0=\operatorname {vol}_a(A)\). Se \(A\) é invertível, escolha uma sequência de operações sobre as colunas que transforme \(\operatorname {I}\) em \(A\). O efeito de cada operação sobre o valor de uma função de volume independe da função escolhida. Se \(b\) é o produto dos fatores correspondentes, então
Logo, \(f=\operatorname {vol}_a\). Em particular, toda função de volume que vale \(1\) em \(\operatorname {I}\) coincide com \(\det \).
O teorema prova apenas a unicidade, sob a hipótese de existência de uma função de volume não nula. A existência será estabelecida na próxima seção por meio de uma fórmula explícita.
8.3 A fórmula de Leibniz
Seja \(A=\left[\bm {v}_{1}\ {\mathrel {\big| } \ }\ldots \ {\mathrel {\big| } \ }\bm {v}_{n} \right]\). Escrevendo cada um desses vetores em termos da base canônica de \(\mathbb {K}^{n}\), obtemos
Dessa forma
No somatório 8.6, anulam-se todos os termos em que algum dos índices \(i_{1}, \ldots , i_{n}\) se repete. Nesse caso, \(\bm {e}_{i_{k}}=\bm {e}_{i_{j}}\) para algum \(j\neq k\) e, pela propriedade D2, o determinante correspondente é zero.
Restam apenas as escolhas em que \(i_1,\ldots ,i_n\) são distintos, isto é, as escolhas descritas pelas permutações de \([n]\). Portanto,
em que \(\sigma \) percorre o grupo simétrico \(S_n\). Como toda permutação é um produto de transposições e cada transposição troca duas colunas, temos
E logo
que é a expressão do determinante em termos de permutações.
Podemos agora demonstrar a existência do determinante.
Já demonstramos a unicidade. Mostraremos agora que
satisfaz as propriedades D1–D3. No que se segue, \(\sigma \) denotará uma permutação de \(\{ 1,\ldots ,n\} \).
D2 Suponhamos que as colunas \(\bm {v}_i\) e \(\bm {v}_j\) sejam iguais, com \(i\neq j\), e seja \(\tau \) a transposição de \(i\) e \(j\). A aplicação \(\sigma \mapsto \sigma \circ \tau \) particiona \(S_n\) em pares. Compor à direita por \(\tau \) troca os fatores provenientes das colunas \(i\) e \(j\); como essas colunas são iguais, os produtos das entradas coincidem, enquanto os sinais são opostos. Logo as duas parcelas se cancelam. Esse argumento vale também em característica \(2\), quando a soma das parcelas iguais é nula. Portanto, a expressão em 8.7 é alternada.
D1 A linearidade é imediata, pois cada parcela de 8.7 contém exatamente uma coordenada do vetor \(\bm {v}_{i}+k\bm {u}_{i}\), de modo que
D3 Vamos mostrar que \(\det (\bm {e}_{1},\ldots ,\ \bm {e}_{n})=1\).
Se \(\sigma (i)\neq i\) para algum \(i\), então \(v_{\sigma (i)i}=0\). Assim, apenas a permutação identidade produz um termo não nulo; seu sinal e todos os fatores são iguais a \(1\). Logo \(\det (\bm {e}_{1},\ldots ,\bm {e}_{n})=1\).
Se \(A\) é singular, suas colunas são linearmente dependentes e a Proposição 8.12 dá \(\det (A)=0\). Se \(A\) é invertível, operações elementares sobre as colunas transformam \(A\) em \(\operatorname {I}\). Cada operação multiplica o determinante por um escalar não nulo; como \(\det (\operatorname {I})=1\), segue que \(\det (A)\neq 0\).
8.4 Propriedades
Deduziremos agora outras propriedades do determinante.
Defina \(f:\mathcal{M}_{n, n}(\mathbb {K})\to \mathbb {K}\) por \(f(B)=\det (AB)\). Como a multiplicação por \(A\) é linear em cada coluna, \(f\) é multilinear; se duas colunas de \(B\) coincidem, o mesmo ocorre em \(AB\), logo \(f\) é alternada. Portanto, \(f(B)=a\det (B)\), com \(a=f(\operatorname {I})=\det (A)\). Assim, \(\det (AB)=\det (A)\det (B)\).
\( \det (A) \neq 0 \) se, e somente se, \( A \) for invertível.
Se \( A \) for invertível, \( \det (A^{- 1}) = 1 / \det (A) \).
Se \( A \) for invertível, então para qualquer matriz \( B, \det (ABA^{- 1}) = \det (B) \).
O primeiro item é a Proposição 8.18. Se \(A\) é invertível, então
o que prova o segundo item. Finalmente,
e isso prova o terceiro.
Seja \( A \) uma matriz diagonal. Então \( \det (A) \) é o produto de suas entradas diagonais.
De maneira mais geral, seja \( A \) uma matriz triangular superior ou uma triangular inferior. Então \( \det (A) \) é o produto de suas entradas diagonais.
1 Se \(A\) é diagonal, existe apenas um termo não nulo na Equação 8.7: o correspondente à permutação identidade. Esse termo é o produto das entradas diagonais.
2 Se \(\sigma \) não é a identidade, existem índices \(j\) e \(k\) tais que \(\sigma (j)\lt j\) e \(\sigma (k)\gt k\). Assim, tanto para uma matriz triangular superior quanto para uma triangular inferior, a parcela associada a \(\sigma \) contém um fator nulo. Resta novamente apenas o termo diagonal.
Seja \( M \) uma matriz diagonal por bloco,
\[ M = \left[\begin{array}{cc} A & 0 \\ 0 & D \end{array} \right]. \]Então \( \det (M) = \det (A) \det (D) \).
Em geral, seja \( M \) uma matriz triangular superior por bloco ou uma matriz triangular inferior por bloco,
\[ M = \left[\begin{array}{cc} A & B \\ 0 & D \end{array} \right] \quad \text{ ou } \quad M = \left[\begin{array}{cc} A & 0 \\ C & D \end{array} \right] \]Então \( \det (M) = \det (A) \det (D) \).
Considere primeiro \(M=\begin{bmatrix} A & B \\ 0 & D \end{bmatrix}\). Na fórmula de Leibniz, uma parcela só pode ser não nula se as linhas correspondentes ao bloco inferior forem associadas às colunas do bloco \(D\). As permutações que sobrevivem são, portanto, exatamente os pares formados por uma permutação das linhas e colunas de \(A\) e outra das linhas e colunas de \(D\). A soma das parcelas se fatora e fornece
O caso diagonal por blocos é particular. Para \(M=\begin{bmatrix} A & 0 \\ C & D \end{bmatrix}\), o mesmo argumento se aplica, agora começando pelas linhas do bloco superior.
Seja \(B=(b_{ij})=A^{\mathrm{t}}\). Fazendo a mudança de índice \(\rho =\sigma ^{-1}\) na fórmula de Leibniz e usando \(\operatorname {sgn}(\rho )=\operatorname {sgn}(\rho ^{-1})\), obtemos
Denote por \(A_{ij}\) a submatriz complementar à entrada \((i,j)\), obtida pela exclusão da linha \(i\) e da coluna \(j\) de \(A\). O escalar \(\det (A_{ij})\) é o menor associado a essa entrada.
Para qualquer \( i, \)
\[ \det (A) = \sum _{j = 1}^{n} (- 1)^{i+j} a_{ij} \det (A_{ij}) \ . \]Para qualquer \( j, \)
\[ \det (A) = \sum _{i = 1}^{n} (- 1)^{i+j} a_{ij} \det (A_{ij}) \ . \]Para qualquer \( i \) e para qualquer \( k \neq i, \)
\[ 0 = \sum _{j = 1}^{n} (- 1)^{i+j} a_{kj} \det (A_{ij}) \ . \]Para qualquer \( j \) e para qualquer \( k \neq j, \)
\[ 0 = \sum _{i = 1}^{n} (- 1)^{i+j} a_{ik} \det (A_{ij}) \ . \]
Demonstraremos 1 e 3 simultaneamente, portanto fixamos \( k \) (que pode ou não ser igual a \( i \)).
Cada parcela do lado direito é linear em cada coluna; portanto, a soma é multilinear.
Agora mostramos que é alternado. Seja \(A\) uma matriz com as colunas \(p\) e \(q\) iguais, onde \(1\leq p\lt q\leq n\). Se \(j\neq p,q\), então \(A_{ij}\) tem duas colunas iguais e \(\det (A_{ij})=0\). Assim, os únicos dois termos que podem contribuir para a soma são
Por hipótese, \( a_{kq} = a_{kp} \). Agora
onde \(\bm {v}_m\) indica a coluna \(m\) depois da exclusão da linha \(i\). Por hipótese, \(\bm {v}_p=\bm {v}_q\); portanto, essas duas matrizes têm as mesmas colunas, em ordens diferentes. Passamos da primeira para a segunda por \(q-p-1\) trocas sucessivas de colunas. Logo \(\det (A_{iq})=(-1)^{q-p-1}\det (A_{ip})\). Assim, a contribuição desses dois termos é
e como \( (- 1)^{i+p} \) e \( (- 1)^{i+2q-p-1} \) sempre têm sinais opostos, eles cancelam.
Pela unicidade, o lado direito é um múltiplo de \(\det (A)\). Avaliando em \(A=\operatorname {I}\), esse múltiplo é \(1\) se \(k=i\) e \(0\) se \(k\neq i\), o que prova simultaneamente os itens 1 e 3. Os itens 2 e 4 seguem aplicando esses resultados à matriz transposta.
Dada \(A\in \mathcal{M}_{n, n}(\mathbb {K})\):
O cofator da entrada \(a_{ij}\) é o escalar \(C_{ij}=(-1)^{i+j}\det (A_{ij})\), em que \(A_{ij}\) é a matriz obtida de \(A\) pela exclusão da linha \(i\) e da coluna \(j\).
A matriz dos cofatores de \(A\) é \(C=(C_{ij})\).
A matriz adjugada de \(A\), denotada por \(\operatorname {adj}(A)\), é a transposta de sua matriz de cofatores.
\(\operatorname {adj}(A)A=A\operatorname {adj}(A)=\det (A)\operatorname {I}\).
Se \( A \) for invertível,
\[ A^{- 1} = \displaystyle \frac{1}{\det (A)} \operatorname {adj}(A). \]
A entrada \((i,j)\) de \(A\operatorname {adj}(A)\) é
Se \(i=j\), essa soma é a expansão de Laplace de \(\det (A)\) pela linha \(i\). Se \(i\neq j\), ela é a expansão do determinante da matriz obtida de \(A\) substituindo a linha \(j\) pela linha \(i\); como essa matriz tem duas linhas iguais, a soma é zero. Portanto, \(A\operatorname {adj}(A)=\det (A)\operatorname {I}\). Aplicando o mesmo argumento às colunas, obtemos \(\operatorname {adj}(A)A=\det (A)\operatorname {I}\). Se \(A\) é invertível, a segunda afirmação segue dividindo a primeira igualdade por \(\det (A)\neq 0\).
O sistema possui uma única solução \(\bm {x}\in \mathbb {K}^n\).
Se \(\bm {x}=\begin{bmatrix} x_1 & \cdots & x_n \end{bmatrix}^{\mathrm{t}}\), então
\[ x_i=\frac{\det (A_i(\vec b))}{\det (A)}, \qquad 1\leq i\leq n, \]onde \(A_i(\vec b)\) é obtida de \(A\) substituindo sua \(i\)-ésima coluna por \(\vec b\).
A invertibilidade de \(A\) garante a existência e a unicidade da solução. Denote as colunas de \(A\) por \(\vec a_1,\ldots ,\vec a_n\). Se \(\vec b=A\vec x=\sum _{j=1}^n x_j\vec a_j\), a multilinearidade na \(i\)-ésima coluna fornece
pois os termos com \(j\neq i\) têm duas colunas iguais, enquanto \(A_i(\vec a_i)=A\). Como \(\det A\neq 0\), segue a fórmula.
A fórmula fornece uma expressão explícita da solução. Para o cálculo de sistemas de maior ordem, contudo, a eliminação evita avaliar separadamente os determinantes que aparecem em cada coordenada.
Como os postos por linha e por coluna coincidem, basta comparar o posto por coluna com o posto por determinante.
Se \(A\) possui um menor não nulo de ordem \(k\), as \(k\) colunas que participam desse menor são linearmente independentes: qualquer relação entre elas continuaria válida depois de restringirmos às \(k\) linhas escolhidas, contradizendo a invertibilidade da submatriz. Logo \(\operatorname {posto}_c(A)\geq \operatorname {posto}_{\det }(A)\).
Reciprocamente, seja \(k=\operatorname {posto}_c(A)\) e escolha \(k\) colunas linearmente independentes. A matriz \(C\) formada por essas colunas tem posto \(k\). Como o posto por linha de \(C\) também é \(k\), existem \(k\) linhas de \(C\) linearmente independentes. A submatriz quadrada determinada por essas linhas e pelas colunas escolhidas é invertível; portanto, possui determinante não nulo. Assim, \(\operatorname {posto}_{\det }(A)\geq k\), e os três postos coincidem.
Definimos o determinante para matrizes. Podemos agora definir o determinante de um operador \(T:V\to V\) quando \(V\) tem dimensão finita.
A identidade \(\det (AB)=\det (A)\det (B)\) prova que o determinante é um homomorfismo. A descrição do núcleo segue das definições, e todo núcleo de homomorfismo é um subgrupo normal.
Calcule o seguinte determinante, onde \(a_{i}:=\sum _{k=1}^{i}k\):
Calcule o seguinte determinante \(n\times n\), onde \(a,b\in \mathbb {K}\):
Seja \(V=V_1\oplus V_2\), com \(V_1\) e \(V_2\) de dimensões finitas, e sejam \(f_i\in \operatorname {Hom}(V_i,V_i)\) para \(i=1,2\). Defina \(f\in \operatorname {Hom}(V,V)\) por
Prove que \(\det (f)=\det (f_1)\det (f_2)\).
Prove que o determinante da matriz \(n\times n\) de entradas \(a_{ij}=1-\delta _{ij}\) é igual a \((n-1)(-1)^{n-1}\).
[Critério de avaliação] Sejam \(f_{1},\dots ,f_{n}:X\to \mathbb {K}\) funções definidas em um conjunto arbitrário \(X\). Mostre que \(\{ f_{1},\dots ,f_{n}\} \) é linearmente independente em \(\mathcal{F}(X,\mathbb {K})\) se, e somente se, existem \(x_{1},\dots ,x_{n}\in X\) tais que:
Seja \(A\in M_{n}(\mathbb {Z})\). Mostre que \(A\) possui inversa em \(M_n(\mathbb {Z})\) se, e somente se, \(\det (A)=\pm 1\) (isto é, se, e somente se, \(\det (A)\) é invertível em \(\mathbb {Z}\)).
[Determinante de Vandermonde] Dado um inteiro \(n\geq 2\) e escalares \(a_1,\dots ,a_n\in \mathbb {K}\), defina
o determinante de Vandermonde. Considere também o polinômio \(p\in \mathbb {K}[x]\) o polinômio \(p(x)=\mathcal{V}_{n}(a_{1},\dots ,a_{n-1},x)\).
Determine \(\deg (p)\) e suas raízes.
Deduza uma expressão de \(p\) em função de \(\mathcal{V}_{n-1}(a_{1},\dots ,a_{n-1})\).
Deduza uma expressão explícita para \(\mathcal{V}_n(a_1,\dots ,a_{n-1},a_n)\).
[Determinante das multiplicações à esquerda e à direita] Dada uma matriz \(A\in M_{n}(\mathbb {K})\), denote por
as multiplicações à esquerda e à direita por \(A\), respectivamente.
Verifique que \(L_{A}\) e \(R_{A}\) são lineares.
Mostre que \(\det (L_{A})=\det (R_{A})=(\det A)^{n}\). Dica: escolha cuidadosamente uma base de \(M_{n}(\mathbb {K})\).
[Wronskiano] Sejam \(U\subseteq \mathbb {R}\) aberto, \(\mathbb {K}=\mathbb {R}\) ou \(\mathbb {C}\), e \(f_1,\dots ,f_n\colon U\to \mathbb {K}\) funções \((n-1)\) vezes diferenciáveis. O Wronskiano dessas funções é a aplicação \(\mathcal{W}(f_1,\dots ,f_n)\colon U\to \mathbb {K}\) definida por
Mostre que, se existe \(x\in U\) tal que \(\mathcal{W}(f_1,\dots ,f_n)(x)\neq 0\), então \(\{ f_1,\dots ,f_n\} \) é linearmente independente. A recíproca é verdadeira?
Seja \(V\) um espaço vetorial de dimensão \(n\) sobre \(\mathbb {K}\). Se \(F\) é uma aplicação \(n\)-linear em \((V^{\ast })^n\) e \(G\) é uma aplicação \(n\)-linear em \(V^n\), escrevemos
Sejam \(\Delta \) e \(\Delta ^{\ast }\) funções determinantes em \(V\) e \(V^{\ast }\), respectivamente. Mostre que a aplicação \((2n)\)-linear \(\Delta ^{\ast }\boxtimes \Delta \) assume o mesmo valor em quaisquer dois pares de bases duais, isto é,
\[ \Delta ^{\ast }\boxtimes \Delta (v_{1}^{\ast },\dots ,v_{n}^{\ast },v_{1},\dots ,v_{n})=\Delta ^{\ast }\boxtimes \Delta (w_{1}^{\ast },\dots ,w_{n}^{\ast },w_{1},\dots ,w_{n}). \]Duas funções determinantes não nulas \(\Delta \) e \(\Delta ^{\ast }\) em \(V\) e \(V^{\ast }\) são chamadas de duais quando
\[ \Delta ^{\ast }(v_{1}^{\ast },\dots ,v_{n}^{\ast })\cdot \Delta (v_{1},\dots ,v_{n})=1\text{ sempre que }v_{i}^{\ast }(v_{j})=\delta _{ij}. \]Seja \(\Delta \neq 0\) uma função determinante em \(V\). Defina \(\Delta ^{\ast }:\underbrace{V^{\ast }\times \cdots \times V^{\ast }}_{n\text{-vezes}}\to \mathbb {K}\) da seguinte maneira. Se os vetores \(v_1^{\ast },\dots ,v_n^{\ast }\) são linearmente dependentes, defina \(\Delta ^{\ast }(v_1^{\ast },\dots ,v_n^{\ast })=0\). Se forem linearmente independentes, formarão uma base \(\underline{\textsc{C}}\) de \(V^{\ast }\); nesse caso, defina
\[ \Delta ^{\ast }(v_1^{\ast },\dots ,v_n^{\ast }) =\frac{1}{\Delta (v_1,\dots ,v_n)}, \]onde \((v_1,\dots ,v_n)\) é a base de \(V\) dual a \(\underline{\textsc{C}}\). Prove que \(\Delta ^{\ast }\) é uma função determinante em \(V^{\ast }\) e é dual a \(\Delta \). Conclua que toda função determinante não nula em \(V\) possui uma única função determinante dual em \(V^{\ast }\).
Sejam \(\Delta \) e \(\Delta ^{\ast }\) funções determinantes duais. Mostre que
\[ \Delta ^{\ast }\boxtimes \Delta (v_{1}^{\ast },\dots ,v_{n}^{\ast },u_{1},\dots ,u_{n})=\left|\begin{array}{cccc} v_{1}^{\ast }(u_{1}) & v_{1}^{\ast }(u_{2}) & \cdots & v_{1}^{\ast }(u_{n})\\ v_{2}^{\ast }(u_{1}) & v_{2}^{\ast }(u_{2}) & \cdots & v_{2}^{\ast }(u_{n})\\ \vdots & \vdots & \ddots & \vdots \\ v_{n}^{\ast }(u_{1}) & v_{n}^{\ast }(u_{2}) & \cdots & v_{n}^{\ast }(u_{n}) \end{array}\right|. \]