Definição e primeiras propriedades do movimento browniano
Uma trajetória browniana reúne duas propriedades que, à primeira vista, parecem mal acomodadas na mesma função. Ela é contínua: não há saltos. Ao mesmo tempo, oscila em todas as escalas e não admite tangente em ponto algum. A quantidade que concilia esses dois fatos é a escala \(\sqrt{h}\): num intervalo de duração \(h\), um incremento típico tem ordem \(\sqrt{h}\), muito maior do que a ordem linear \(h\) exigida pela diferenciabilidade.
Neste capítulo construímos o processo a partir de variáveis gaussianas independentes e tornamos essa intuição precisa. A construção e as demonstrações centrais seguem a estratégia de Paul Lévy, na forma apresentada por Mörters e Peres: primeiro se define o processo nos pontos diádicos, depois se completa a trajetória por interpolação e convergência uniforme. A mesma decomposição em escalas será usada para medir a regularidade das trajetórias.
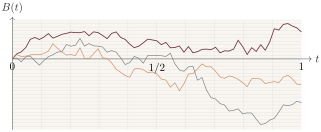
Ao longo do capítulo, \((\Omega ,\mathcal F,\P )\) denota um espaço de probabilidade. Escrevemos \(\mathcal N(\mu ,\sigma ^2)\) para a distribuição normal de média \(\mu \) e variância \(\sigma ^2\). A Figura 16.1 antecipa o objeto que construiremos: três realizações da mesma lei, contínuas e visivelmente irregulares.
16.1 A construção de Paul Lévy
16.1.1 Definição e primeiras consequências
\(B(0)=x\) quase certamente;
seus incrementos são independentes: sempre que \(0\leq t_0\lt t_1\lt \cdots \lt t_n\), as variáveis
\[ B(t_1)-B(t_0),\ldots ,B(t_n)-B(t_{n-1}) \]são independentes;
para \(0\leq s\lt t\),
\[ B(t)-B(s)\sim \mathcal N(0,t-s); \]quase certamente, a aplicação \(t\mapsto B(t)\) é contínua.
As três primeiras condições descrevem o processo em qualquer coleção finita de tempos. A quarta fala da trajetória inteira e não pode ser descartada. O exemplo seguinte isola essa diferença.
Recordemos dois fatos sobre vetores gaussianos. Um vetor aleatório é gaussiano quando toda combinação linear de suas coordenadas tem distribuição normal. A lei de um vetor gaussiano é determinada por seu vetor de médias e por sua matriz de covariâncias; além disso, coordenadas gaussianas não correlacionadas são independentes. Esses fatos serão usados repetidamente.
Um processo gaussiano centrado \(X=(X(t))_{t\geq 0}\) é um movimento browniano padrão, desde que tenha trajetórias contínuas e
Para \(0\leq t_0\lt t_1\lt \cdots \lt t_n\), o vetor dos incrementos é gaussiano e centrado. Se \(i\lt j\), então
Logo os incrementos são independentes. A mesma identidade dá
Por fim, \(\operatorname {Var}(X(0))=0\), de modo que \(X(0)=0\) quase certamente. A continuidade completa as quatro condições da definição.
Reciprocamente, todo movimento browniano padrão é um processo gaussiano centrado com essa covariância. De fato, qualquer vetor de valores \((B(t_1),\ldots ,B(t_n))\) é uma transformação linear do vetor de incrementos gaussianos independentes. Além disso, para \(s\leq t\),
pois \(B(t)-B(s)\) é independente de \(B(s)\). Assim, entre processos contínuos, a função de covariância \(s\wedge t\) caracteriza completamente a lei browniana.
16.1.2 Construção nos pontos diádicos
Não é imediato que as quatro exigências da definição sejam compatíveis. A continuidade impõe simultaneamente condições a uma família não enumerável de variáveis aleatórias. A construção de Lévy resolve o problema de maneira concreta: acrescenta-se uma escala diádica por vez e controla-se o erro que ela produz.
Para \(n\geq 0\), seja
Considere uma família \((Z_d)_{d\in D\setminus \{ 0\} }\) de variáveis aleatórias independentes, todas com distribuição \(\mathcal N(0,1)\). Começamos com \(B(0)=0\) e \(B(1)=Z_1\). Suponha que os valores de \(B\) já tenham sido definidos em \(D_{n-1}\). Para cada ponto novo \(d\in D_n\setminus D_{n-1}\), defina
A primeira parcela é o valor dado pela interpolação linear dos dois extremos. A segunda é uma perturbação gaussiana independente, exatamente na escala necessária.
A afirmação vale em \(D_0\). Suponha que valha em \(D_{n-1}\) e considere um intervalo \([a,b]\) dessa malha, de comprimento \(2^{-(n-1)}\), com ponto médio \(d\). Ponha
Pela hipótese de indução, \(Y\sim \mathcal N(0,2^{-(n-1)})\); além disso, \(Y\) e \(Z\) são independentes. A definição (16.1) fornece
Cada uma dessas variáveis é centrada e tem variância
Sua covariância é
Como o par é gaussiano, os dois novos incrementos são independentes. Em intervalos-pais distintos, usamos incrementos antigos independentes e variáveis \(Z_d\) distintas. Portanto, todos os incrementos da nova malha são independentes, concluindo a indução.
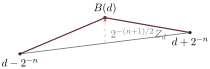
A figura representa uma única etapa da construção. O novo valor é a interpolação dos extremos acrescida de uma flutuação independente.
16.1.3 Da malha diádica à trajetória contínua
Escrevamos a construção como uma série de funções contínuas. Seja \(F_0(t)=tZ_1\). Para \(n\geq 1\), defina \(F_n\) nos pontos de \(D_n\) por
e estenda \(F_n\) linearmente entre pontos consecutivos de \(D_n\). Essas são funções-tenda aleatórias. Por indução em \(n\), a própria definição nos dá
Construiremos primeiro o processo em \([0,1]\). Fixe \(c\gt \sqrt{2\log 2}\). Para uma normal padrão \(Z\) e \(u\gt 0\), usaremos a estimativa
Como há no máximo \(2^n+1\) pontos em \(D_n\), segue que
Pelo lema de Borel–Cantelli, quase certamente existe um índice aleatório \(N\) tal que, para \(n\geq N\) e \(d\in D_n\setminus D_{n-1}\), \(|Z_d|\lt c\sqrt{n}\). Consequentemente,
A série numérica no lado direito é convergente. O teste de Weierstrass mostra que, quase certamente, a série
converge uniformemente em \([0,1]\). Seu limite é contínuo e, por (16.2), coincide com os valores já construídos em \(D\).
Resta verificar as distribuições dos incrementos. Dados \(0\leq t_0\lt \cdots \lt t_r\leq 1\), escolha, para cada \(m\), pontos diádicos \(t_{0,m}\leq \cdots \leq t_{r,m}\) que convergem para os tempos correspondentes. A continuidade implica
Pelo Lema 16.4, para cada \(m\) o vetor à direita é gaussiano centrado, com matriz de covariâncias diagonal. As variâncias convergem para \(t_i-t_{i-1}\). Pela convergência das funções características, o vetor limite é gaussiano com coordenadas independentes e
Temos, portanto, um movimento browniano em \([0,1]\).
Para estender a construção, tome cópias independentes \(B^{(0)},B^{(1)},\ldots \) desse processo. Se \(k=\lfloor t\rfloor \), defina
com a soma vazia interpretada como zero. As peças se encontram nos extremos, por isso \(W\) é contínuo. Os incrementos que atravessam números inteiros se decompõem em somas de incrementos gaussianos independentes; logo têm a lei e a independência requeridas. Assim, \(W\) é um movimento browniano padrão em \([0,\infty )\).
16.1.4 Invariâncias elementares
A escala \(\sqrt t\) já está inscrita na variância dos incrementos. A proposição seguinte diz que ampliar o espaço por \(a\) exige ampliar o tempo por \(a^2\).
A continuidade e a independência dos incrementos são preservadas pela mudança de escala. Para \(0\leq s\lt t\),
Outra simetria troca o comportamento próximo de zero pelo comportamento em tempos grandes.
O processo \(X\) é gaussiano e centrado. Para \(0\lt s\leq t\),
Assim, suas distribuições finito-dimensionais coincidem com as do movimento browniano. Suas trajetórias são contínuas em \((0,\infty )\). Falta apenas o ponto zero.
Restrito aos racionais positivos, \(X\) tem a mesma lei que um movimento browniano restrito aos racionais. Como esse último converge a zero ao longo dos racionais quando \(t\downarrow 0\), o mesmo ocorre com \(X\), quase certamente. A continuidade de \(X\) em \((0,\infty )\) transforma esse limite racional no limite completo. Portanto, \(X(t)\to 0=X(0)\) quando \(t\downarrow 0\) e a caracterização gaussiana conclui a prova.
Pela inversão temporal, \(X(u)=uB(1/u)\) é um movimento browniano contínuo em zero. Fazendo \(u=1/t\),
16.2 Propriedades de continuidade
A definição garante continuidade, mas ainda não diz quão rapidamente uma trajetória pode oscilar. Em \([0,1]\), considere
Uma função \(\varphi (h)\downarrow 0\) que domina \(\omega _B(h)\) para \(h\) pequeno é chamada de módulo de continuidade. A construção por escalas fornece um módulo determinístico, válido para quase toda trajetória.
Retomemos a série \(B=\sum _{n\geq 0}F_n\) da construção de Lévy. Como \(F_n\) é linear em cada intervalo de comprimento \(2^{-n}\) e se anula nos extremos de cada tenda,
nos pontos em que a derivada existe. Pela estimativa (16.3), quase certamente existe \(N\) tal que, para \(n\geq N\),
após aumentar \(c\) por uma constante absoluta.
Fixe \(t,t+h\in [0,1]\) e escolha \(\ell \) de modo que \(2^{-(\ell +1)}\lt h\leq 2^{-\ell }\). Separando as escalas mais largas e mais finas do que \(h\), obtemos
A contribuição dos níveis \(n\lt N\) é \(O_\omega (h)\). Nas duas somas restantes, o maior termo está na escala \(\ell \); comparações com séries geométricas dão
Como \(2^{-\ell }\) é comparável a \(h\) e \(\ell \) é comparável a \(\log (1/h)\), o último membro é no máximo \(C_1\sqrt{h\log (1/h)}\). Por fim, \(O_\omega (h)=o(\sqrt{h\log (1/h)})\). A constante final pode ser escolhida deterministicamente; apenas o limiar a partir do qual a estimativa vale depende da trajetória.
A ordem obtida é correta. O próximo resultado mostra que não se pode remover o fator logarítmico nem substituir sua constante por uma arbitrariamente pequena.
Podemos supor \(c\gt 0\). Para inteiros \(n\geq 1\) e \(0\leq k\lt \lfloor e^n\rfloor \), considere
Para \(n\) fixo, esses eventos são independentes. Se \(Z\) é normal padrão,
Uma estimativa inferior usual para a cauda gaussiana fornece
com uma constante \(C\gt 0\). Como \(c^2/2\lt 1\), \(e^np_n\to \infty \). Logo
Fixe \(\varepsilon \gt 0\). O evento em que nenhum incremento com \(0\lt h\lt \varepsilon \) ultrapassa a barreira do enunciado está contido, para todo \(n\) suficientemente grande, no evento exibido acima. Sua probabilidade é, portanto, zero. Intersectando os eventos de probabilidade um correspondentes a \(\varepsilon =1/m\), \(m\geq 1\), obtemos incrementos desse tamanho em escalas arbitrariamente pequenas.
O valor exato da constante é um dos resultados clássicos de Lévy. Incluímos a prova porque ela também ensina uma técnica recorrente: controlar primeiro uma família esparsa de intervalos e depois aproximar todos os demais.
Para a estimativa superior, precisaremos de duas observações. Fixe \(m\geq 1\) e ponha
Denote por \(\Lambda _n(m)\) a família dos intervalos contidos em \([0,1]\) da forma
A família \(\Lambda _n(m)\) tem no máximo \(C_m2^n\) intervalos, e o comprimento \(q\) de cada um deles pertence a \([2^{-n},2^{-n+1})\). Pela estimativa superior da cauda normal,
A probabilidade de alguma violação em \(\Lambda _n(m)\) é, portanto, no máximo
Como \(c\gt \sqrt2\), essa expressão é somável em \(n\). Borel–Cantelli conclui a prova.
Escolha \(m\) tão grande que \(m^{-1}+2^{1/m}-1\lt \eta \). Ponha \(\ell =t-s\) e escolha \(n\) com \(2^{-n}\leq \ell \lt 2^{-n+1}\). Existe \(a\in A_m\) tal que
Os números \((k-1+b)q\), com \(k\in \mathbb N\) e \(b\in A_m\), formam uma malha de passo \(q/m\). Tome \(s_0\) como o maior desses números que não excede \(s\) e ponha \(t_0=s_0+q\). Então \([s_0,t_0]\) pertence à família indicada, está contido em \([0,1]\) e satisfaz \(t_0\leq t\). Além disso,
e
O Teorema 16.11, com \(c\uparrow \sqrt2\), dá
Provemos a desigualdade oposta. Fixe \(c\gt \sqrt2\) e escolha \(c_0\in (\sqrt2,c)\). Tome \(\eta \gt 0\) pequeno e depois \(m\) como no Lema 16.14. Para um intervalo pequeno \([s,t]\subset [0,1]\), escolha a aproximação \([s_0,t_0]\). Pela desigualdade triangular,
O termo central é controlado pelo Lema 16.13, com constante \(c_0\). Os dois termos das extremidades são controlados pelo Teorema 16.10. Se \(\ell =t-s\) e \(\delta \leq \eta \ell \), então
Além disso, \((t_0-s_0)/\ell \to 1\) uniformemente quando \(\eta \downarrow 0\). Primeiro escolhendo \(\eta \) suficientemente pequeno e depois \(\ell \) suficientemente pequeno, obtemos
Como \(c\gt \sqrt2\) era arbitrário, o limsup normalizado por
é no máximo um.
Para \(h\) pequeno,
O Teorema 16.10 fornece, portanto, o controle Hölder uniforme em \([0,1]\). Aplicando-o aos processos transladados \(B(k+t)-B(k)\), \(0\leq t\leq 1\), obtemos o mesmo controle em cada bloco \([k,k+1]\). Se dois tempos próximos estiverem em blocos consecutivos, inserimos o inteiro comum entre eles e usamos a desigualdade triangular; a constante é no máximo a soma das constantes dos dois blocos. Assim, o controle vale em todo compacto. A interseção sobre \(k\in \mathbb N\) ainda tem probabilidade um.
O expoente crítico é \(1/2\). A trajetória é Hölder para todo expoente menor do que ele e, como veremos a seguir, não pode ser localmente Hölder com expoente maior do que \(1/2\) em ponto algum. No próprio expoente crítico há tempos excepcionais, mas eles são raros; sua análise exige ferramentas mais finas.
16.3 Não diferenciabilidade
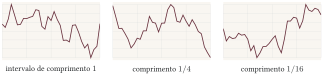
A continuidade browniana não deve ser confundida com suavidade. Um primeiro sinal da irregularidade é simples: nenhuma trajetória típica permanece monótona durante um intervalo, por menor que ele seja. A Figura 16.3 sugere o fenômeno que as provas tornarão preciso: ampliar a curva revela novas oscilações, não uma tangente.
Quase certamente, não existe intervalo não degenerado no qual a trajetória browniana seja monótona.
Fixe \(a\lt b\) e divida \([a,b]\) em \(n\) subintervalos de mesmo comprimento. Se a trajetória for crescente em \([a,b]\), os \(n\) incrementos da partição serão não negativos; se for decrescente, serão não positivos. Como esses incrementos são independentes, simétricos e não se anulam,
Fazendo \(n\to \infty \), essa probabilidade é zero. Agora tome a união sobre os intervalos com extremos racionais. Todo intervalo não degenerado contém um subintervalo racional não degenerado, e monotonicidade passa a subintervalos.
Para estudar derivadas, usaremos a inversão temporal. Precisamos antes de uma forma elementar de oscilação em tempos grandes.
É exatamente a Lei zero–um de Hewitt–Savage demonstrada no Teorema 8.40, aplicada à sequência \((X_n)\).
Fixe \(c\gt 0\) e ponha
Pela desigualdade de Fatou e pela invariância de escala,
Escreva \(X_j=B(j)-B(j-1)\). A sequência \((X_j)\) é i.i.d., e uma permutação finita altera as somas parciais apenas em um número finito de índices. Logo \(A_c\) é permutável. Pelo Lema 16.18, \(\P (A_c)=1\). Intersectando esses eventos para \(c\in \mathbb N\), obtemos a primeira igualdade. A segunda segue aplicando o mesmo argumento a \(-B\).
Para uma função \(f\), definimos as derivadas superiores e inferiores à direita no sentido de Dini por
Comecemos em \(t=0\). Pelo Teorema 16.8, \(X(h)=hB(1/h)\) é um movimento browniano. Ao longo de \(h=1/n\),
A Proposição 16.19 afirma que \(B(n)/\sqrt n\) é ilimitado tanto acima quanto abaixo; em particular, o limsup dos quocientes exibidos é \(+\infty \) e o liminf é \(-\infty \). O resultado vale, portanto, no zero para o movimento browniano \(X\). Como todo movimento browniano padrão tem a mesma lei no espaço de trajetórias contínuas, a mesma afirmação vale no zero para \(B\).
Para \(t\gt 0\), o processo
é novamente um movimento browniano padrão. Os quocientes diferenciais de \(X\) em zero são exatamente os quocientes à direita de \(B\) em \(t\).
O teorema anterior afirma que, para cada \(t\) fixado, a probabilidade de diferenciabilidade em \(t\) é zero. Isso ainda não prova que, com probabilidade um, não há nenhum tempo de diferenciabilidade: a união não enumerável dos conjuntos excepcionais pode ter probabilidade positiva.
Ainda assim, Fubini já fornece uma conclusão intermediária. Em qualquer intervalo \([0,T]\), se \(D(B)\) é o conjunto dos tempos em que a trajetória é diferenciável, então
Logo \(D(B)\) tem medida de Lebesgue zero quase certamente. O próximo teorema elimina também os possíveis tempos excepcionais.
Quase certamente, a trajetória do movimento browniano não é diferenciável em ponto algum. Mais precisamente, quase certamente, para todo \(t\geq 0\),
possivelmente ambas as alternativas.
Basta trabalhar em \([0,1]\) e depois tomar uma interseção enumerável de eventos de probabilidade um. Suponha que exista \(t_0\in [0,1]\) para o qual
Pela continuidade e pela limitação da trajetória em \([0,2]\), existe um inteiro \(M\geq 1\) tal que
Fixe \(n\) e seja \(k\) o índice da célula diádica de ordem \(n\) que contém \(t_0\):
Para \(j=1,2,3\), a desigualdade triangular e (16.4) dão
Denote por \(\Omega _{n,k}\) o evento em que essas três desigualdades ocorrem. Os três incrementos são independentes e cada um tem a distribuição de \(2^{-n/2}Z\), com \(Z\) normal padrão. Como a densidade normal é limitada,
Há no máximo \(2^n+1\) escolhas relevantes de \(k\). Logo
e essa série é convergente. Pelo lema de Borel–Cantelli, quase certamente apenas um número finito desses eventos ocorre. Isso contradiz a existência de \(t_0\) satisfazendo (16.4), pois sua célula produziria um evento \(\Omega _{n,k}\) para todo \(n\) suficientemente grande.
Tomando a união enumerável sobre \(M\), concluímos que não existe \(t_0\) com as duas derivadas de Dini finitas. Se \(D^+B(t)\) não for \(+\infty \) e \(D_+B(t)\) não for \(-\infty \), ambas serão finitas, caso já excluído. Isso prova a afirmação mais forte e, em particular, a não diferenciabilidade em todos os pontos.
Na prova do Teorema 16.22, substitua a hipótese linear por
Escolha um inteiro \(r\) tal que \(r(\alpha -1/2)\gt 1\) e examine os \(r\) incrementos diádicos imediatamente à direita da célula que contém \(t_0\). Cada um fica limitado por \(C_{r}M2^{-\alpha n}\). Depois de o normalizarmos por seu desvio padrão \(2^{-n/2}\), a estimativa de pequena bola para a normal dá
A união sobre as \(O(2^n)\) células é limitada por \(C_{M,r}2^{-n(r(\alpha -1/2)-1)}\), uma série convergente. Borel–Cantelli e a união enumerável sobre \(M\) concluem a prova.
16.3.1 Variação quadrática e variação total
A ausência de derivada tem uma assinatura ainda mais concreta. A variação total da trajetória é infinita, mas a soma dos quadrados de seus incrementos converge para o tempo transcorrido.
A transformação \((X,Z)\mapsto (X,-Z)\) preserva a lei conjunta e mantém \(X^2+Z^2\) inalterado. Assim, para toda função mensurável limitada \(g\),
de onde \(\mathbf{E}[XZ\mid X^2+Z^2]=0\). Basta agora expandir \((X+Z)^2\).
O lema anterior condiciona apenas na soma quadrática produzida por uma divisão. Para a variação quadrática, precisaremos saber que a mesma simetria continua válida depois de observar todas as subdivisões posteriores.
Se o novo ponto \(s\) divide \([u,v]\in \pi _{j-1}\), escreva
Os demais termos não mudam, e portanto
Resta provar que \(\mathbf{E}(XZ\mid \mathcal G_j)=0\).
Para \(N\geq j\), ponha \(\mathcal H_{j,N}=\sigma (Q_j,\ldots ,Q_N)\). Considere o vetor dos incrementos brownianos determinados pela partição \(\pi _N\). Trocar o sinal de todos os incrementos contidos em \([u,s]\) preserva a lei conjunta desse vetor, pois suas coordenadas são gaussianas centradas e independentes. A transformação troca \(X\) por \(-X\), mantém \(Z\) e preserva cada soma quadrática \(Q_j,\ldots ,Q_N\): como todas essas partições contêm \(s\), nenhum de seus intervalos cruza o ponto onde os sinais foram trocados. Mais precisamente, cada incremento de uma dessas partições contido em \([u,s]\) muda apenas de sinal, enquanto os demais permanecem inalterados; portanto, todos os quadrados que formam \(Q_j,\ldots ,Q_N\) são preservados. Assim, para toda função mensurável limitada \(h\),
e \(\mathbf{E}(XZ\mid \mathcal H_{j,N})=0\).
As \(\sigma \)-álgebras \(\mathcal H_{j,N}\) são crescentes e \(\sigma \bigl(\bigcup _{N\geq j}\mathcal H_{j,N}\bigr)=\mathcal G_j\). A convergência das esperanças condicionais em \(L^1\) fornece, portanto, \(\mathbf{E}(XZ\mid \mathcal G_j)=0\). A identidade desejada segue da expansão de \(Q_{j-1}\).
Acrescentar partições intermediárias não altera o problema. Podemos, pois, supor que cada passo insere um único ponto. Defina
A sequência \((\mathcal G_n)\) é decrescente. Pelo Lema 16.26,
Portanto, \((Q_n,\mathcal G_n)\) é um martingal reverso. Recordemos por que o teorema de convergência se aplica: para cada \(N\), a sequência finita \(Q_N,Q_{N-1},\ldots ,Q_0\), com as \(\sigma \)-álgebras na ordem inversa, é uma martingala usual. Aplicando a desigualdade de cruzamentos a ela e a seu oposto, obtemos, uniformemente em \(N\), cotas para os cruzamentos ascendentes e descendentes de qualquer intervalo racional pela sequência \(Q_0,\ldots ,Q_N\). Essas cotas dependem apenas de \(\sup _n\mathbf{E}|Q_n|=T\) e, portanto, não crescem com o horizonte \(N\). Fazendo \(N\to \infty \), o mesmo argumento usado na prova do Teorema de Convergência de Doob mostra que \((Q_n)\) possui limite quase certamente.
Se os comprimentos dos intervalos de \(\pi _n\) são \(\Delta t_1,\ldots ,\Delta t_{k(n)}\), então os incrementos são independentes e
Logo \(Q_n\to T\) em \(\L ^2\). O limite quase certo do martingal reverso só pode ser \(T\).
Fixe agora \(0\lt \alpha \lt 1/2\). Pelo Corolário 16.16, quase certamente existe uma constante aleatória \(C_T\) tal que, para \(n\) grande,
Consequentemente,
Como \(Q_n\to T\gt 0\) e \(|\pi _n|^\alpha \to 0\), as somas de variações ao longo de \(\pi _n\) tendem a infinito. Portanto, \(V_B(T)=\infty \).
Finalmente, aplique o argumento, com uma sequência fixa de partições, a cada intervalo \([a,b]\) com extremos racionais. Há apenas uma quantidade enumerável desses intervalos, de modo que, quase certamente, todos eles têm variação infinita simultaneamente. Todo intervalo não degenerado contém um subintervalo racional não degenerado; logo a variação total é infinita em todo intervalo não degenerado.
Esses resultados dão uma boa descrição local das trajetórias. Em intervalos de comprimento \(h\), a oscilação máxima é da ordem de \(\sqrt{h\log (1/h)}\); isso garante continuidade, mas está longe do comportamento linear que a diferenciabilidade exigiria. Ao mesmo tempo, a variação total é infinita e a variação quadrática coincide com o tempo. É esse contraste que estará por trás do cálculo estocástico.
Seja \(B\) um movimento browniano padrão. Prove que \(\mathbf{E}[B(s)B(t)]=s\wedge t\) para \(s,t\geq 0\). Para \(0\leq t_1\lt \cdots \lt t_n\), determine a matriz de covariâncias do vetor \((B(t_1),\ldots ,B(t_n))\). Use essa matriz e a gaussianidade para recuperar a independência dos incrementos em intervalos disjuntos. Na construção de Lévy, considere um intervalo diádico \([a,b]\) de comprimento \(2^{-(n-1)}\) e seu ponto médio \(d\). Supondo conhecidos \(B(a)\) e \(B(b)\) e tomando \(Z_d\sim N(0,1)\) independente desses valores, mostre que a escolha é exatamente a distribuição condicional do valor browniano no ponto médio. Calcule a média e a variância condicionais. Com a notação das funções-tenda \(F_n\) da construção de Lévy, prove que, para todo \(c\gt \sqrt{2\log 2}\), para todo \(n\) suficientemente grande, quase certamente. Conclua que \(\sum _nF_n\) converge uniformemente em \([0,1]\). Seja \(B\) um movimento browniano padrão e fixe \(a\gt 0\). Verifique diretamente, pelas distribuições finito-dimensionais, que é novamente um movimento browniano padrão. Para \(t\gt 0\), defina \(\widehat B(t)=tB(1/t)\) e \(\widehat B(0)=0\). Calcule sua covariância e explique por que a continuidade em \(0\) é o único ponto adicional a ser verificado na inversão temporal. \(\widetilde B\) é gaussiano centrado, contínuo, e Logo tem as leis finito-dimensionais brownianas. Para \(0\lt s\leq t\), O processo é gaussiano centrado e é contínuo em \((0,\infty )\); resta apenas \(tB(1/t)\to 0\) em \(t\downarrow 0\), equivalente a \(B(u)/u\to 0\) quando \(u\to \infty \). Pela lei forte aplicada aos incrementos independentes \(B(k)-B(k-1)\sim N(0,1)\), Para controlar os tempos entre inteiros, ponha Pela estacionariedade dos incrementos, pelo princípio de reflexão e pela cauda gaussiana, para cada \(\varepsilon \gt 0\) existem constantes \(C,c\gt 0\) tais que A série converge; Borel–Cantelli implica \(M_n/n\to 0\) q.c. Se \(u\in [n,n+1]\), então Logo \(B(u)/u\to 0\) q.c., e portanto \(tB(1/t)\to 0\) quando \(t\downarrow 0\). Ponte browniana. Para \(0\leq t\leq 1\), defina Mostre que \(\beta \) é um processo gaussiano centrado e calcule Prove que \(\beta (0)=\beta (1)=0\) e explique por que \(\beta \) não é um movimento browniano. Mostre que \(\beta \) e \(B(1)\) são independentes. Fixe \(0\lt \alpha \lt 1/2\). Use o módulo de continuidade de Lévy para provar que, em todo intervalo compacto, uma trajetória browniana é Hölder-contínua de ordem \(\alpha \) quase certamente. Mostre também por que o mesmo argumento falha no expoente crítico \(\alpha =1/2\). Fixe \(T\gt 0\). Para a partição uniforme defina Calcule \(\mathbf{E}[Q_n]\) e \(\operatorname {Var}(Q_n)\) e conclua que \(Q_n\to T\) em \(L^2\). Compare essa conclusão com o teorema quase certo para partições encaixadas. Prove que toda função contínua de variação total finita possui variação quadrática nula ao longo de qualquer sequência de partições cuja malha tende a zero. Use esse fato e a variação quadrática browniana para obter novamente que as trajetórias de \(B\) têm variação total infinita em todo intervalo não degenerado. Para cada tempo determinístico \(t\), o teorema de não diferenciabilidade em tempo fixo fornece Explique por que não se pode concluir a não diferenciabilidade simultânea em todos os tempos tomando simplesmente uma união não enumerável de eventos nulos. Identifique o argumento adicional do teorema de Paley–Wiener–Zygmund que supera essa dificuldade.
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução