Martingalas
Uma martingala não adivinha o futuro. Sua propriedade é outra: dada a informação disponível em cada instante, a esperança condicional do próximo valor coincide com o valor presente. Essa é a formulação matemática de um jogo justo. Para estudá-la, precisaremos descrever a informação que se acumula, as decisões de interromper a observação e o comportamento das trajetórias no limite. Filtrações, tempos de parada e teoremas de convergência darão forma a essas ideias.
Neste capítulo, todos os processos são indexados por \(\mathbb N_0=\{ 0,1,2,\ldots \} \) e definidos em um espaço de probabilidade \((\Omega ,\mathcal{F},\P )\).
15.1 Informação ao longo do tempo
Na maior parte do capítulo, \(S=\mathbb R\). O índice \(n\) representa o tempo: \(X_n\) é o valor observado no instante \(n\).
Interpretamos \(\mathcal{F}_n\) como a informação disponível até o instante \(n\). A inclusão entre essas famílias expressa que a informação já adquirida continua disponível nos instantes seguintes.
A menor filtração à qual \(X\) é adaptado é sua filtração natural,
Podemos trabalhar com uma filtração maior, que contenha, além da história de \(X\), outras informações reveladas até o tempo \(n\). A filtração escolhida faz parte do modelo: as esperanças condicionais serão calculadas em relação a ela.
15.2 Martingalas, submartingalas e supermartingalas
A linguagem das filtrações permite distinguir um jogo justo daqueles que apresentam, condicionalmente à informação disponível, uma tendência favorável ou desfavorável.
A tendência de crescimento ou decrescimento se refere à esperança condicional, não a cada trajetória. O processo \(X\) é uma martingala se, e somente se, é simultaneamente uma submartingala e uma supermartingala. Além disso, \(X\) é uma supermartingala se, e somente se, \(-X\) é uma submartingala. O prefixo super, portanto, não promete ganhos maiores.
No caso de uma martingala, a propriedade da torre fornece
A repetição desse argumento termina em \(X_m\). No caso de uma submartingala, a monotonicidade da esperança condicional substitui cada igualdade por uma desigualdade no sentido correto. O caso das supermartingalas segue aplicando o resultado a \(-X\).
Tomando esperanças, obtemos
para martingalas. Para submartingalas, \((\mathbf{E}X_n)\) é crescente; para supermartingalas, decrescente. A recíproca não é verdadeira: a igualdade das esperanças não substitui a condição relativa à informação de cada instante.
Se \(X\) é uma martingala, \(\varphi :\mathbb R\to \mathbb R\) é convexa e \(\varphi (X_n)\in L^1\) para todo \(n\), então \((\varphi (X_n))_{n\geq 0}\) é uma submartingala.
Mais geralmente, se \(X\) é uma submartingala e \(\varphi \) é convexa e não decrescente, então \((\varphi (X_n))\) é uma submartingala sempre que os termos forem integráveis.
Pelo Teorema de Jensen condicional 14.16,
Se \(X\) é uma martingala, o último membro é \(\varphi (X_n)\). Se \(X\) é uma submartingala, usamos também que \(\varphi \) é não decrescente.
Em particular, se \(X\) é uma martingala e os termos envolvidos são integráveis, então \((|X_n|)\) e \((|X_n|^p)\), para \(p\geq 1\), são submartingalas.
15.3 Exemplos fundamentais
Somas centradas, produtos normalizados e esperanças condicionais fornecem três maneiras recorrentes de construir martingalas. O passeio aleatório permite vê-las em ação.
15.4 Estratégias previsíveis e processos parados
Uma estratégia só pode usar a informação disponível antes de cada aposta. A previsibilidade registra essa restrição: o que se conhece de antemão é a aposta, não o ganho.
Nessa interpretação, \(X_k-X_{k-1}\) é o ganho unitário no passo \(k\), e \(H_k\), a aposta escolhida antes de esse ganho ser revelado. A transformada soma os ganhos produzidos pela estratégia.
Escrevendo \(\Delta X_k=X_k-X_{k-1}\), temos
O último membro é zero no caso de uma martingala e é não negativo no caso de uma submartingala com \(H_k\geq 0\). A limitação de \(H\) garante a integrabilidade.
A decisão de parar no instante \(n\) deve depender somente da informação disponível até \(n\). Como \(\{ \tau =n\} =\{ \tau \leq n\} \setminus \{ \tau \leq n-1\} \), a definição é equivalente a exigir \(\{ \tau =n\} \in \mathcal{F}_n\) para todo \(n\).
Todo tempo determinístico \(\tau \equiv m\) é um tempo de parada.
Se \(X\) é adaptado e \(B\subseteq \mathbb R\) é boreliano, então
\[ \tau _B=\inf \{ n\geq 0:X_n\in B\} \]é um tempo de parada, pois \(\{ \tau _B\leq n\} =\bigcup _{k=0}^n\{ X_k\in B\} \in \mathcal{F}_n\).
Em geral, o último instante em que \(X\) visita \(B\) não é um tempo de parada: saber que uma visita é a última exige olhar o futuro.
Para um tempo de parada \(\tau \), definimos o processo parado
Se \(\tau =\infty \), convencionamos \(n\wedge \tau =n\). A identidade fundamental é
Como \(\{ \tau \geq k\} =\{ \tau \leq k-1\} ^{\mathsf c}\in \mathcal{F}_{k-1}\), os indicadores formam uma estratégia previsível: mantemos os incrementos até a parada e descartamos os seguintes.
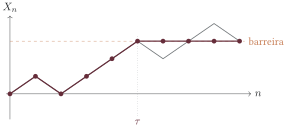
A identidade (15.1) escreve \(X^\tau -X_0\) como a transformada de \(X\) pela estratégia previsível \(H_k=\mathbb {1}_{\{ \tau \geq k\} }\), que toma valores em \(\{ 0,1\} \). A Proposição 15.12 conclui a demonstração nos casos de martingalas e submartingalas. O caso das supermartingalas segue por simetria.
15.5 O teorema da parada de Doob
O processo parado conserva a propriedade de martingala em cada tempo determinístico. Para comparar diretamente os valores em dois tempos de parada, precisamos descrever a informação disponível nesses instantes aleatórios.
Essa coleção é uma \(\sigma \)-álgebra. De fato, \(\Omega \in \mathcal{F}_\tau \), e as identidades
e
mostram que \(\mathcal{F}_\tau \) é fechada por complementos e uniões enumeráveis.
Se \(\sigma \leq \tau \) e \(A\in \mathcal{F}_\sigma \), então
logo \(\mathcal{F}_\sigma \subseteq \mathcal{F}_\tau \). Finalmente, se \(X\) é adaptado e \(C\subseteq \mathbb R\) é boreliano, então
Assim, \(X_\tau \) é \(\mathcal{F}_\tau \)-mensurável no evento \(\{ \tau \lt \infty \} \).
Como \(\sigma \) e \(\tau \) são limitados, as variáveis \(X_\sigma \) e \(X_\tau \) são integráveis. Além disso,
Se \(A\in \mathcal{F}_\sigma \), então \(A\cap \{ \sigma \lt k\leq \tau \} \in \mathcal{F}_{k-1}\). Logo, para uma submartingala,
Essa desigualdade, válida para todo \(A\in \mathcal{F}_\sigma \), caracteriza \(X_\sigma \leq \mathbf{E}[X_\tau \mid \mathcal{F}_\sigma ]\). No caso de uma martingala, todos os termos são zero. O caso das supermartingalas segue de \(-X\).
Aplique o Teorema 15.17 aos tempos de parada \(\sigma =0\) e \(\tau \), e depois tome esperanças. Para uma martingala,
Nos casos de submartingala e supermartingala, a mesma operação preserva o sentido da desigualdade correspondente.
Com tempos limitados, não foi necessária uma passagem ao limite. Para estender o resultado a tempos de parada não limitados, precisamos justificar a passagem de \(X_{\tau \wedge n}\) a \(X_\tau \) também nas esperanças. A integrabilidade uniforme fornece esse controle.
Se \(|Z_i|\leq Y\in L^1\), então
e o lado direito tem esperança tendendo a zero. No segundo caso,
A integrabilidade uniforme implica \(\sup _n\mathbf{E}|Z_n|\lt \infty \). Com efeito, escolhendo \(K\) tão grande que
temos, para todo \(n\),
Pelo lema de Fatou, \(Z\in L^1\). Seja \(\varphi _K(x)=(-K)\vee (x\wedge K)\). Por convergência dominada,
Além disso,
e vale a desigualdade análoga para \(Z\). Fazendo primeiro \(n\to \infty \) e depois \(K\to \infty \), obtemos \(\mathbf{E}|Z_n-Z|\to 0\).
existe \(Y\in L^1\) tal que \(|X_{\tau \wedge n}|\leq Y\) para todo \(n\);
os incrementos satisfazem \(|X_n-X_{n-1}|\leq C\) q.c. e \(\mathbf{E}\tau \lt \infty \).
Pelo Corolário 15.18, \(\mathbf{E}X_{\tau \wedge n}=\mathbf{E}X_0\) para todo \(n\). Como \(\tau \lt \infty \) q.c., temos \(X_{\tau \wedge n}\to X_\tau \) q.c. O Lema 15.21 transforma essa convergência em convergência em \(L^1\), e portanto podemos passar ao limite nas esperanças. Para submartingalas e supermartingalas, fazemos a mesma passagem ao limite nas desigualdades da versão limitada.
A primeira condição particular implica integrabilidade uniforme pelo Lema 15.20. Sob a segunda,
e o último membro é integrável.
As hipóteses não são ornamento. Parar em tempo finito quase certamente não basta para preservar a esperança, como mostra o exemplo seguinte.
Seja \(S\) um passeio aleatório simples, com \(S_0=0\), e ponha
Então \(\tau \lt \infty \) q.c., mas \(\mathbf{E}\tau =\infty \). Como \(S_\tau =1\),
logo, a conclusão do teorema da parada falha.
Para justificar as duas afirmações sobre \(\tau \), introduzimos uma segunda barreira. Para \(a\geq 1\), seja
Em blocos de \(a+1\) passos existe uma probabilidade positiva, uniforme em relação ao ponto interior inicial, de atingir uma das duas barreiras. Assim, \(\tau _a\) tem cauda geométrica e \(\mathbf{E}\tau _a\lt \infty \). Aplicando o teorema da parada a \(S_n\),
de onde
Esses eventos crescem para \(\{ \tau \lt \infty \} \); portanto \(\P (\tau \lt \infty )=1\). Além disso,
Logo, a família parada de \(S_n^2-n\) é dominada por uma variável integrável, e o teorema da parada fornece
Como \(\tau _a\leq \tau \), segue que \(\mathbf{E}\tau \geq a\) para todo \(a\), e portanto \(\mathbf{E}\tau =\infty \).
Com duas barreiras fixas, as condições de integrabilidade voltam a valer. A mesma estratégia de prova determina tanto a probabilidade de saída por cada lado quanto o tempo médio até a saída.
15.6 Desigualdades e convergência de Doob
A desigualdade maximal controla a probabilidade de uma trajetória atingir um nível até certo instante. Para estudar a convergência, controlaremos também suas oscilações, contando os cruzamentos de um intervalo.
Seja \(A=\{ \max _{0\leq k\leq n}X_k\geq \lambda \} \) e seja \(T\) o primeiro instante em \(\{ 0,\ldots ,n\} \) no qual \(X_T\geq \lambda \), com a convenção \(T=n\) em \(A^{\mathsf c}\). O evento \(A\) pertence a \(\mathcal{F}_T\). Pela amostragem opcional entre \(T\) e \(n\),
Para uma martingala \(M\), aplicamos a primeira parte à submartingala \((|M_k|)\).
Para formular a desigualdade de cruzamentos, escrevemos \(x^- =\max \{ -x,0\} \). Fixados \(a\lt b\), um cruzamento ascendente completo de \([a,b]\) ocorre quando a trajetória visita primeiro \((-\infty ,a]\) e, depois, \([b,\infty )\). Seja \(U_n[a,b]\) o número máximo de tais cruzamentos disjuntos realizados até o instante \(n\).
![Figura 15.2 Três cruzamentos ascendentes completos de [a,b], destacados em vinho. Uma nova contagem começa quando a trajetória retorna a (-∞ ,a] e termina ao alcançar novamente [b,∞ ).](figures/inl-c15-tikz-002.svg)
Considere a estratégia que compra uma unidade imediatamente depois de a trajetória estar em \((-\infty ,a]\) e a conserva até a primeira visita a \([b,\infty )\); então repete a operação. A posição \(H_k\in \{ 0,1\} \) mantida no passo \(k\) é previsível. Cada operação completa produz ao menos \(b-a\). Se ao final resta uma posição aberta, sua perda é no máximo \((X_n-a)^-\). Portanto, trajetória por trajetória,
Como \(X\) é uma supermartingala e \(H\geq 0\), a transformada é uma supermartingala iniciada em zero; logo sua esperança é menor ou igual a zero. Tomando esperanças na desigualdade anterior, obtemos o resultado.
Se o limite inferior de uma trajetória é menor que seu limite superior, ela atravessa repetidamente algum intervalo entre os dois. A desigualdade anterior permitirá excluir essa oscilação. O controle uniforme das esperanças absolutas também impedirá que o limite seja infinito.
Para racionais \(a\lt b\), a desigualdade de cruzamentos implica
Como \(U_n[a,b]\) cresce com \(n\), o número total de cruzamentos de \([a,b]\) é finito q.c. Se \(\liminf X_n\lt \limsup X_n\), existem racionais \(a\lt b\) estritamente entre esses dois limites, e então ocorrem infinitos cruzamentos de \([a,b]\), uma contradição. Logo \(X_n\) possui limite no espaço estendido q.c.
Pelo lema de Fatou,
de modo que o limite é finito q.c. Para submartingalas, aplicamos o resultado a \(-X\).
Como \(X_n\geq 0\) e \((\mathbf{E}X_n)\) é decrescente, \(\sup _n\mathbf{E}|X_n|=\mathbf{E}X_0\lt \infty \).
A convergência quase certa não garante a convergência em \(L^1\). Para controlar também as esperanças, voltamos à integrabilidade uniforme. O lema seguinte será usado para verificar essa condição em famílias de esperanças condicionais.
Escolha \(K\gt 0\) tal que
o que é possível pela Convergência Dominada. Ponha \(\delta =\varepsilon /(2K)\). Se \(\P (A)\lt \delta \), então
a família \(\{ M_n:n\geq 0\} \) é uniformemente integrável;
existe \(M_\infty \in L^1\) tal que \(M_n\to M_\infty \) q.c. e em \(L^1\);
existe \(M_\infty \in L^1\) tal que
\[ M_n=\mathbf{E}[M_\infty \mid \mathcal{F}_n] \qquad \text{q.c. para todo }n. \]
Suponha primeiro que a família é uniformemente integrável. Em particular, ela é limitada em \(L^1\). Pelo Teorema 15.27, \(M_n\to M_\infty \) q.c.; o Lema 15.21 fornece a convergência em \(L^1\).
Se vale a segunda afirmação, então, para \(m\geq n\), \(M_n=\mathbf{E}[M_m\mid \mathcal{F}_n]\). A contração da esperança condicional em \(L^1\) permite fazer \(m\to \infty \), dando \(M_n=\mathbf{E}[M_\infty \mid \mathcal{F}_n]\).
Finalmente, a família de todas as esperanças condicionais de uma variável fixa \(Z\in L^1\) é uniformemente integrável. De fato, para \(Y=\mathbf{E}[Z\mid \mathcal{G}]\) e \(A=\{ |Y|\gt K\} \),
Além disso, por Jensen condicional, \(|Y|\leq \mathbf{E}[|Z|\mid \mathcal{G}]\). Como \(A\in \mathcal{G}\),
Como a primeira desigualdade torna \(\P (A)\) uniformemente pequena quando \(K\to \infty \), o Lema 15.29 conclui a demonstração.
No exemplo das esperanças condicionais, o crescimento da informação permite identificar o limite: ele é a esperança de \(Z\) condicionada a toda a informação reunida pela filtração.
A martingala \(M_n=\mathbf{E}[Z\mid \mathcal{F}_n]\) é uniformemente integrável pelo teorema anterior. Seu limite \(M_\infty \) satisfaz \(\mathbf{E}[M_\infty \mathbb {1}_A]=\mathbf{E}[Z\mathbb {1}_A]\) para todo \(A\in \bigcup _n\mathcal{F}_n\). Um argumento de classe monótona estende a identidade a \(A\in \mathcal{F}_\infty \), identificando \(M_\infty =\mathbf{E}[Z\mid \mathcal{F}_\infty ]\).
15.7 Decomposição de Doob: o caso discreto de Doob–Meyer
Podemos separar os incrementos de um processo em sua média condicional e no desvio em relação a ela. Somando essas duas parcelas, obtemos uma parte previsível e uma martingala. Para uma submartingala, a parte previsível será crescente.
A fórmula mostra que \(A_0=0\) e que \(A_n-A_{n-1}\) é \(\mathcal{F}_{n-1}\)-mensurável. Como
\(M\) é uma martingala. Se \(X=M+A=\widetilde M+\widetilde A\) são duas decomposições normalizadas, então \(M-\widetilde M=\widetilde A-A\) é ao mesmo tempo uma martingala e um processo previsível iniciado em zero. Seus incrementos são \(\mathcal{F}_{n-1}\)-mensuráveis e têm esperança condicional zero; portanto são nulos q.c. Isso prova a unicidade.
Por fim,
que é não negativo exatamente quando \(X\) é uma submartingala, e não positivo exatamente quando \(X\) é uma supermartingala.
A decomposição distingue a flutuação de média condicional nula da tendência previsível acumulada. Para uma submartingala, essa tendência é crescente. Ao longo do capítulo, a mesma atenção à informação disponível permitiu definir estratégias, escolher tempos de parada e estudar a convergência. Em cada caso, as hipóteses dizem até onde a ideia de jogo justo pode ser usada.
Seja \((\mathcal F_n)_{n\geq 0}\) uma filtração e seja \(Z\in L^1\). Prove diretamente, usando a propriedade da torre, que é uma martingala. Prove também que ela é uniformemente integrável e identifique seu limite, tanto quase certamente quanto em \(L^1\), tomando \(\mathcal F_\infty =\sigma \langle \bigcup _{n\geq 0}\mathcal F_n\rangle \). Sejam \(\xi _1,\xi _2,\ldots \) variáveis i.i.d. com \(\mathbf{E}[\xi _1]=0\) e \(\operatorname {Var}(\xi _1)=\sigma ^2\lt \infty \). Para \(S_n=\xi _1+\cdots +\xi _n\), adote \(S_0=0\) e tome \(\mathcal F_n=\sigma (\xi _1,\ldots ,\xi _n)\), com \(\mathcal F_0=\{ \varnothing ,\Omega \} \). Prove que são martingalas. Sejam \(\xi _1,\xi _2,\ldots \) variáveis i.i.d., defina \(S_0=0\), \(S_n=\xi _1+\cdots +\xi _n\) e tome a filtração natural. Suponha que \(m(\theta )=\mathbf{E}[e^{\theta \xi _1}]\lt \infty \) para algum \(\theta \in \mathbb {R}\). Prove que é uma martingala. Explique o que ocorre quando \(m(\theta )=0\). Seja \(M=(M_n)\) uma martingala em relação a uma filtração \((\mathcal F_n)\) e seja \(H=(H_n)_{n\geq 1}\) um processo previsível e limitado em relação à mesma filtração. Defina Prove diretamente que \((H\boldsymbol \cdot M)_n\) é uma martingala. Interprete o resultado como a impossibilidade de criar ganho médio positivo por uma estratégia de apostas que usa apenas a informação passada. Seja \((S_n)\) um passeio aleatório simples iniciado em \(S_0=0\), munido de sua filtração natural \(\mathcal F_n=\sigma (S_0,\ldots ,S_n)\). Prove que para cada inteiro \(a\geq 1\), \(\tau _a=\inf \{ n\geq 0:S_n\geq a\} \) é um tempo de parada. Fixe \(N\) e considere com \(\rho =0\) se o conjunto estiver vazio. Mostre que, em geral, \(\rho \) não é um tempo de parada. Ruína do jogador por amostragem opcional. Seja \((S_n)\) um passeio aleatório simples iniciado em \(0\), e sejam \(a,b\geq 1\). Para use a amostragem opcional, aplicada primeiro a \(\tau \wedge N\), para calcular \(\P (S_\tau =b)\). Em seguida, aplique o mesmo procedimento à martingala \(S_n^2-n\) para mostrar que Justifique cuidadosamente as hipóteses que permitem cada passagem ao limite. Esse argumento também é frequentemente chamado de parada opcional. Aplique primeiro o Teorema de Amostragem Opcional Limitada a \(\tau \wedge N\). O processo parado \(S_{\tau \wedge N}\) fica entre \(-a\) e \(b\). Além disso, em cada bloco de \(a+b\) passos há uma probabilidade positiva, uniforme no ponto inicial, de atingir uma das barreiras; portanto \(\tau \lt \infty \) quase certamente. Logo a passagem \(N\to \infty \) é justificada por convergência dominada. Se \(p=\P (S_\tau =b)\), então \(0=\mathbf{E}S_\tau =bp-a(1-p)\) e \(p=a/(a+b)\). Para \(S_n^2-n\), a amostragem no tempo limitado \(\tau \wedge N\) dá \(\mathbf{E}[S_{\tau \wedge N}^2]=\mathbf{E}[\tau \wedge N]\). O lado esquerdo é dominado por \(\max \{ a^2,b^2\} \); convergência dominada à esquerda e monótona à direita mostram que \(\mathbf{E}\tau =\mathbf{E}S_\tau ^2\lt \infty \). Assim Considere lançamentos independentes de uma moeda justa. Seja \(\mathcal F_n\) a informação gerada pelos primeiros \(n\) lançamentos e defina Prove que \((M_n)\) é uma martingala não negativa com \(\mathbf{E}[M_n]=1\) para todo \(n\), mas \(M_n\to 0\) quase certamente. Conclua que a família \(\{ M_n:n\geq 0\} \) não é uniformemente integrável e que a convergência não ocorre em \(L^1\). Sejam \(\xi _1,\xi _2,\ldots \) variáveis i.i.d. centradas, com \(\operatorname {Var}(\xi _1)=\sigma ^2\lt \infty \), e defina \(S_n=\xi _1+\cdots +\xi _n\) e \(\mathcal F_n=\sigma (\xi _1,\ldots ,\xi _n)\). Calcule a decomposição de Doob da submartingala \(X_n=S_n^2\). Identifique explicitamente a parte martingala e o compensador previsível crescente. Seja \(S_n=\xi _1+\cdots +\xi _n\), onde os incrementos são independentes, centrados e têm variância comum \(\sigma ^2\lt \infty \). Use a desigualdade maximal de Doob aplicada à submartingala \(S_k^2\) para provar que, para todo \(r\gt 0\), Compare o resultado com a desigualdade maximal de Kolmogorov apresentada no Capítulo 11. Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução
Ver solução