Aplicações
As formas canônicas permitem calcular potências e funções de operadores. Em tempo discreto, as potências de uma matriz descrevem recorrências e sistemas lineares; em tempo contínuo, a exponencial do operador fornece as soluções de equações diferenciais lineares com coeficientes constantes. O estudo dos limites e o teorema de Perron–Frobenius permitem relacionar essas expressões ao comportamento assintótico das soluções.
13.1 Equações de Recorrência
Quando o tempo é discreto, o estado seguinte é calculado a partir de estados anteriores. Essa regra produz uma relação de recorrência; sua versão linear será estudada por meio de potências de matrizes.
Uma relação de recorrência expressa cada termo de uma sequência em função de termos anteriores. Ela é de primeira ordem quando tem a forma
com \(\varphi :\mathbb {N}\times \mathbb {K}\to \mathbb {K}\). Fixado \(u_0\), a relação determina sucessivamente todos os demais termos.
Mais geralmente, uma recorrência de ordem \(k\) tem a forma
onde \(\varphi :\mathbb {N}\times \mathbb {K}^k\to \mathbb {K}\). Nesse caso, são necessários \(k\) valores iniciais.
A sequência de Fibonacci é definida recursivamente pela fórmula
e valores iniciais
Os primeiros valores são: \(1,1,2,3,5,8,13,21,34,55,89,144,233,377,610,987,\ldots \)
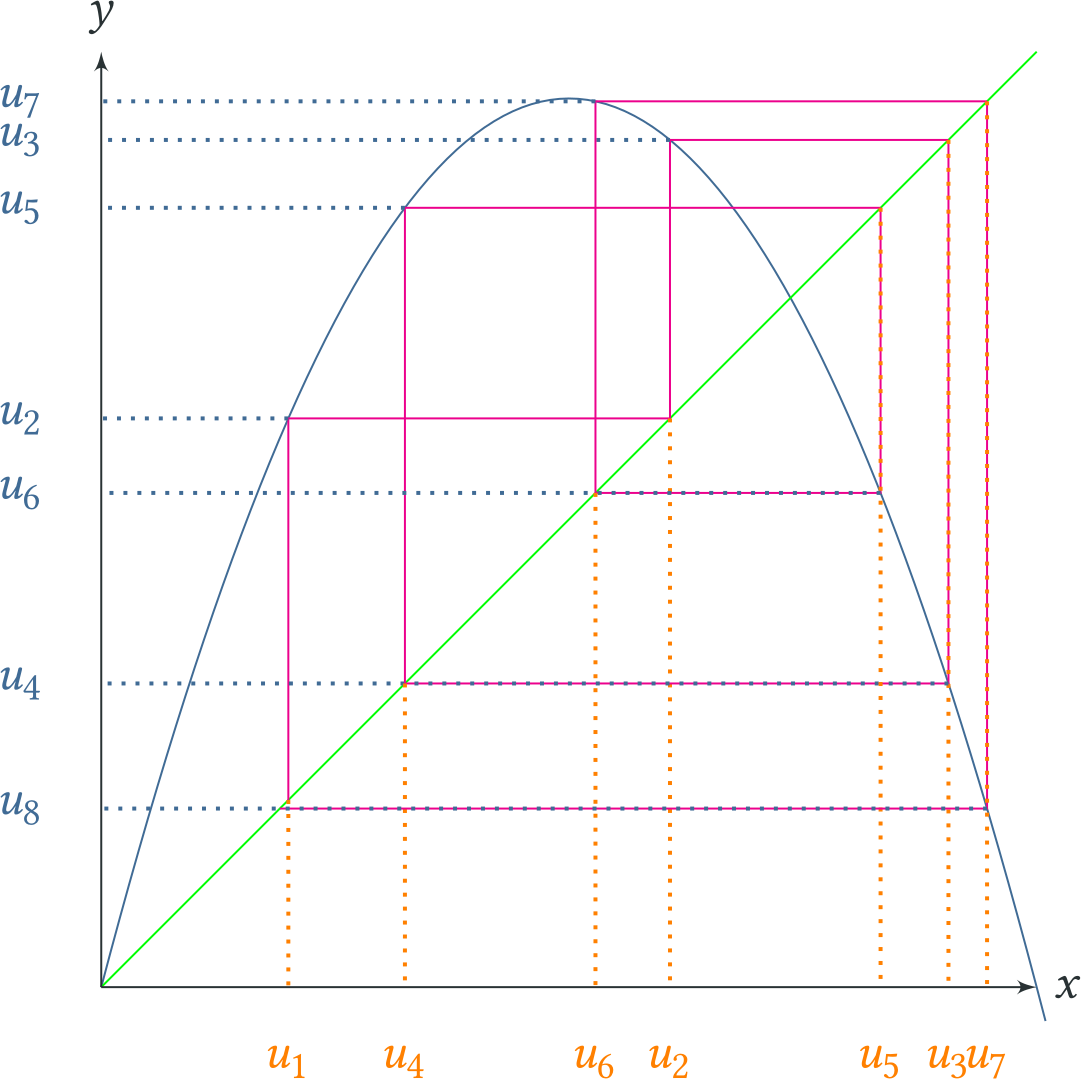
Numa equação a diferenças finitas, a incógnita é uma sequência \((u_0,u_1,\ldots ,u_k,\ldots )\) cujos termos devem satisfazer uma relação de recorrência dada.
Uma equação a diferenças finitas é dita linear de ordem \(k\) se puder ser escrita em termos dos parâmetros \(a_1, \ldots , a_k\) e \(b\) como
A equação é dita homogênea se \(b = 0\) e não homogênea se \(b \neq 0\).
Dado o valor inicial \(u_0\), uma recorrência de primeira ordem determina sucessivamente \(u_1,u_2,\ldots \). De modo análogo, fixados \(u_0\) e \(u_1\), uma recorrência de segunda ordem determina todos os termos seguintes.
Os valores iniciais determinam os termos de índices \(0,\ldots ,k-1\). Depois disso, \(u_k\) é determinado por esses valores, \(u_{k+1}\) é determinado pelos \(k\) termos anteriores, e assim sucessivamente. Esse procedimento constrói uma solução. Ele também prova a unicidade por indução: duas soluções com os mesmos valores iniciais coincidem nos primeiros \(k\) índices e, se coincidem até o índice \(n-1\), a recorrência obriga que coincidam também no índice \(n\).
As operações são feitas termo a termo, por isso a soma de duas soluções e o produto de uma solução por um escalar ainda satisfazem a recorrência homogênea. Considere
onde \(\mathcal S\) é o espaço das soluções. Pelo teorema anterior, cada escolha de valores iniciais determina uma única solução. Logo \(\Phi \) é um isomorfismo linear e \(\dim \mathcal S=k\).
Seja \(u_{k+1}=au_k+b\) uma equação linear não homogênea de primeira ordem, com coeficientes constantes. A partir do valor inicial \(u_0\), obtemos sucessivamente:
Portanto a solução geral da equação \(u_{k+1}=au_{k}+b\) é
No caso geral, \( a \) e \( c \) serão funções de \( n \) e temos o seguinte resultado.
Sejam \( a (n) \) e \( c (n), n \in \mathbb {N}\), sejam sequências reais. Então a equação da diferença linear de primeira ordem
tem solução
E a solução é única.
Substituindo \(n=0\) na fórmula e adotando a convenção de que o produto vazio vale \(1\), obtemos \(u(0)=u_0\). Para o passo seguinte, isolamos o termo \(k=n\) da soma e fatoramos \(a(n)\) nos demais termos; isso fornece diretamente
Logo a fórmula define uma solução. A unicidade segue por indução: duas soluções com o mesmo valor inicial coincidem em \(n=0\) e, se coincidem em \(n\), a recorrência mostra que coincidem em \(n+1\).
A equação \(u_{k+1}=au_k+b\) também pode ser vista como uma equação linear no espaço das sequências. Defina \(L(\bm {u})_k=u_{k+1}-au_k\). Então a recorrência equivale a \(L(\bm {u})=\vec b\), onde \(\vec b=(b,b,\ldots )\).
Se \(\bm {x}_p\) é uma solução particular, então \(A\bm {x}=\vec b\) equivale a \(A(\bm {x}-\bm {x}_p)=\vec0\). Portanto, \(\bm {x}=\bm {x}_p+\bm {z}\) com \(\bm {z}\in \ker A\), e todo vetor dessa forma é solução.
Se \(a\neq 1\), a sequência constante \(\widehat c=(c,c,\ldots )\) é uma solução particular quando \((1-a)c=b\), isto é, \(c=b/(1-a)\). O núcleo de \(L\) é formado pelas progressões geométricas \((p,ap,a^2p,\ldots )\). Somando a solução particular e impondo o valor inicial, recuperamos
13.1.1 Sistemas Lineares
Num espaço vetorial \(V\), uma recorrência linear de primeira ordem é determinada por um operador \(T:V\to V\) e pela regra
Esse é um sistema linear homogêneo de equações a diferenças com coeficientes constantes.
Dado \(\bm {v}_0\in V\), a única solução é \(\bm {v}_k=T^k\bm {v}_0\).
O problema prático reduz-se, portanto, ao cálculo das potências sucessivas de \(T\). Se \(T\) for diagonalizável, escrevemos o vetor inicial como
onde \(T\bm {u}_i=\lambda _i\bm {u}_i\). Segue-se que
Um sistema linear não homogêneo de \(k\) equações de diferenças de primeira ordem, com coeficientes constantes e termo independente constante, pode ser escrito como
Usando a notação matricial
Então a solução do sistema escrito como
é
A forma matricial decorre diretamente da definição do produto de matrizes. Para a fórmula da solução, o caso \(n=0\) é imediato. Se ela vale para \(n\), então
que é a fórmula desejada no índice \(n+1\). A mesma indução mostra que a solução é única para cada valor inicial.
Quando \(A\) não é diagonalizável, a forma de Jordan ainda torna o cálculo de \(A^n\) explícito: em cada bloco \(J=\lambda \operatorname {I}+N\), usamos o binômio e a nilpotência de \(N\),
onde \(s\) é o tamanho do bloco.
Para \(a_1=1\), \(a_2=4\) e \(a_{n+2}=4a_{n+1}-3a_n\), encontre \(A\in M_2(\mathbb {R})\) com \(A^n(1,0)^T=(a_{n+1},a_n)^T\) para \(n\geq 1\). Determine \(a_n\) e \(\lim _{n\to \infty }a_n^{1/n}\). Para \(b_0=a\), \(b_1=b\) e \(b_{n+1}=4b_n-4b_{n-1}\), encontre uma fórmula para \(b_n\). Ache uma forma de Jordan \(J\) de \(B=\begin{bmatrix} 4
& -4
\\ 1
& 0
\end{bmatrix}\) e uma matriz \(P\) tal que \(P^{-1}BP=J\). Calcule \(B^{100}\) e \(J^{100}\).
13.2 Limites de Operadores
Para definir limites de operadores em dimensão finita, basta escolher bases e acompanhar a convergência das entradas de suas matrizes. Começamos, portanto, com matrizes sobre \(\mathbb {R}\) ou \(\mathbb {C}\).
Essa definição equivale à convergência na norma
cuja distância associada é \(d(A,B)=\left\| A-B\right\| _{\max }\). De fato,
A norma do máximo possui as seguintes propriedades.
Se \( A, B \in \mathcal{M}_{n, n}(\mathbb {K}) \) então:
\( \Vert \cdot \Vert _{\max }\) é uma norma.
Propriedade multiplicativa: \( \Vert AB \Vert _{\max } \leq n \cdot \Vert A \Vert _{\max } \cdot \Vert B \Vert _{\max }.\)
Se \( A_{r} \rightarrow A \) e \( B_{r} \rightarrow B \) na norma do máximo e \( \lambda _{r} \rightarrow \lambda \) em \( \mathbb {C}\), então:
\( \lambda _{r} A_{r} \rightarrow \lambda A\);
\( A_{r}+B_{r} \rightarrow A+B\);
\( A_{r} B \rightarrow AB \) e \( AB_{r} \rightarrow AB\);
\( A_{r} B_{r} \rightarrow AB \). Assim, a multiplicação de matrizes é uma operação contínua;
se \( Q \) for uma matriz invertível, \( QA_{r} Q^{- 1} \rightarrow QAQ^{- 1} \). Portanto, toda transformação de similaridade \( A \mapsto QAQ^{-1} \) é uma operação contínua no espaço das matrizes.
As propriedades de norma seguem das propriedades do módulo em \(\mathbb {R}\) ou \(\mathbb {C}\). Para cada \(i,j\),
o que prova a desigualdade multiplicativa. As afirmações sobre soma e produto por escalar seguem das desigualdades triangular e multiplicativa. Para o produto, note que uma sequência convergente \((A_r)\) é limitada e escreva
Os dois termos tendem a zero. O caso da similaridade é obtido tomando os fatores fixos \(Q\) e \(Q^{-1}\).
Considere \(x_{k+1}=\frac12(Bx_k+c)\), onde \(B=\begin{bmatrix} 2
& 1
\\ 1
& 2
\end{bmatrix}\) e \(c=(1,1)^T\). Determine o único limite possível, as condições sobre \(x_0\) para a convergência e a fórmula da sequência usando as direções \((1,1)\) e \((1,-1)\).
Seja \(A\) real simétrica, com autovalores distintos \(\lambda _1,\ldots ,\lambda _r\) e projeções espectrais \(P_j\). Determine para quais \(x\in \mathbb {R}^n\) existe \(L(x)=\lim _{k\to \infty }(x^TA^{2k}x)^{1/k}\), calcule esse limite e descreva todos os valores possíveis.
Seja \(A\in M_n(\mathbb {C})\) invertível. Prove que a família \(\{ A^k:k\in \mathbb {Z}\} \) é limitada se, e somente se, \(A\) é diagonalizável e todos os seus autovalores têm módulo um. Mostre por um exemplo que a limitação apenas para \(k\geq 0\) não força a diagonalização.
13.3 Funções de Operadores
13.3.1 Exponencial de Matrizes
Definiremos a exponencial de uma matriz por meio da série de Taylor para a exponencial real:
Se \((A_r)\) converge, a desigualdade triangular mostra que ela é de Cauchy. Reciprocamente, se \((A_r)\) é de Cauchy nessa norma, então cada sequência de entradas \((a_{ij}^{(r)})\) é de Cauchy em \(\mathbb {R}\) ou \(\mathbb {C}\) e, portanto, converge para um escalar \(a_{ij}\). Como há apenas um número finito de entradas, para cada \(\epsilon \gt 0\) existe um mesmo índice a partir do qual todas elas estão a menos de \(\epsilon \) de seus limites. Assim, \(A_r\to A=(a_{ij})\) na norma do máximo.
Se \(A\in \mathcal{M}_{n, n}(\mathbb {K})\), a desigualdade multiplicativa implica \(\left\| A^k\right\| _{\max }\leq n^{k-1}\left\| A\right\| _{\max }^k\) para \(k\geq 1\). Logo a série matricial é absolutamente dominada, entrada a entrada, por uma constante vezes a série escalar \(\sum _{k\geq 0}(n\left\| A\right\| _{\max })^k/k!\), que converge. Portanto, suas somas parciais formam uma sequência de Cauchy e \(e^A\) está bem definida.
Como \(I^k=I\) para \(k\geq 1\), temos \(e^I=eI\).
Observe que se uma matriz é nilpotente, os elementos do somatório a partir de um certo ponto são nulos, isso implica que a série de \(e^{B}\) é finita. Vejamos um exemplo:
Seja \(B=\left[\begin{array}{rrr} 0 & 0 & 0 \\ 1 & 0 & 0 \\ 0 & 1 & 0 \end{array}\right]\), então \( B^{2}=\left[\begin{array}{rrr} 0 & 0 & 0 \\ 0 & 0 & 0 \\ 1 & 0 & 0 \end{array}\right] \) e \(B^{3}=0\) , logo:
Se \( Q = P A P^{- 1} \), então \( e^{Q } = P e^{A} P^{- 1}.\)
Se \( AB= B A \), \( e^{A+B} = e^{A} e^{B}.\)
\( e^{- A} = (e^{A})^{- 1}.\)
se \( A =\left[\begin{array}{cc} a & b \\ - b & a \end{array}\right] \) então \( e^{A} = e^{a}\left[\begin{array}{cc} \cos b & \sin b \\ - \sin b & \cos b \end{array}\right] \)
\(\dfrac { d (e^{t A})}{ d t} = A e^{t A}.\)
No item 1, basta observar que \(Q^k=PA^kP^{-1}\) e passar ao limite das somas parciais. Se \(AB=BA\), o binômio usual vale para \((A+B)^k\); reorganizando o produto das duas séries absolutamente convergentes, obtemos o item 2. Aplicando-o a \(A\) e \(-A\), segue \(e^Ae^{-A}=e^0=\operatorname {I}\), o que prova 3.
Para 4, escreva \(A=a\operatorname {I}+bR\), onde \(R=\left[\begin{smallmatrix} 0 & 1 \\ -1 & 0 \end{smallmatrix}\right]\) e \(R^2=-\operatorname {I}\). Separando os termos pares e ímpares na série de \(e^{bR}\), obtemos \(e^{bR}=\cos (b)\operatorname {I}+\sin (b)R\); o item 2 conclui o cálculo. Finalmente, a série de \(e^{tA}\) pode ser derivada termo a termo em qualquer intervalo limitado, e
o que prova 5.
Cálculo da Exponencial usando a Forma de Jordan
Se \(A=MJM^{-1}\), então \(e^A=Me^JM^{-1}\). Em cada bloco de Jordan, escrevemos \(J=\lambda \operatorname {I}+N\), com \(N\) nilpotente. O termo escalar \(\lambda \operatorname {I}\) comuta com \(N\), logo
onde \(s\) é o tamanho do bloco. Aplicamos essa fórmula bloco a bloco.
Prove que \(e^{F+G}=e^Fe^G\) se \(FG=GF\). Depois calcule os dois lados para \(F=\begin{bmatrix} 0 & 1 \\ 0 & 0 \end{bmatrix}\) e \(G=\begin{bmatrix} 0 & 0 \\ 1 & 0 \end{bmatrix}\), mostrando que a igualdade pode falhar sem comutatividade.
13.4 Equações Diferenciais Ordinárias
A passagem do tempo discreto ao contínuo substitui potências de \(A\) pela exponencial \(e^{tA}\). Seja \(I\subseteq \mathbb {R}\) um intervalo aberto que contém a origem e sejam \(x_1(t),\ldots ,x_n(t)\in C^1(I)\). Consideremos o sistema linear
Os coeficientes \(a_{ij}\) são reais, e procuramos a solução sujeita à condição inicial \(x_1(0)=c_1,\ldots ,x_n(0)=c_n\).
Para escrevê-lo em notação vetorial, definimos \(A=(a_{ij})\in \mathcal{M}_{n, n}(\mathbb {R})\), \(\bm {x}=(x_1,\ldots ,x_n)^{\mathrm{t}}\) e \(\vec c=(c_1,\ldots ,c_n)^{\mathrm{t}}\). Com essa notação, o Sistema 13.1 torna-se
Para resolver o sistema, substituímos \(A\) por uma matriz semelhante mais simples. Suponha \(J=P^{-1}AP\), com \(P\) invertível, e defina \(\bm {y}=P^{-1}\bm {x}\). Então \(\bm {y}'=P^{-1}\bm {x}'\) e \(\bm {y}(0)=P^{-1}\vec c\); além disso, \(J\bm {y}=P^{-1}AP(P^{-1}\bm {x})=P^{-1}A\bm {x}=P^{-1}\bm {x}'=\bm {y}'\). O problema reduz-se a
Se \(\bm {y}\) é uma solução para 13.3, então \(\bm {x}=P\bm {y}\) é uma solução para 13.2, pois \(\bm {x}'=P\bm {y}'=PJ\bm {y}=A\bm {x}\). Além disso, \(\bm {x}(0)=P\bm {y}(0)=\vec c\).
Tomaremos \(J\) na forma de Jordan real de \(A\). Como \(J\) é diagonal por blocos, o sistema se decompõe em subsistemas correspondentes a esses blocos, que podem ser resolvidos separadamente.
Em primeiro lugar, vimos no Teorema 11.27 que \(J\) é uma matriz diagonal por blocos:
Cada bloco em 13.4 possui uma das duas formas possíveis:
Na equação 13.5, \( D \) é uma matriz \( 2 \times 2 \) da forma
Suponha que o tamanho de cada \( B_{j} \) seja \( n_{j} \times n_{j } \). Então \(\bm {y}'=J\bm {y}\) se decompõe em \(K\) sistemas independentes,
Com \( \bm {y}_{ 1} = (y_{1},\ \ldots ,\ y_{n_1}) , \bm {y}_{2} = ( y_{n_1 {+ 1}},\ \ldots ,\ y_{n_{1}+n_2}) \), etc.
Assim, para encontrar uma solução para a equação 13.2, basta saber resolver as equações dos dois tipos a seguir:
com \( x_{i} (0) = c_{i}, i = 1,\ldots , n \) e
com \( x_{i} (0) = c_{i}, i = 1 ,\ldots , 2 n, \) e \( D =\left[\begin{array}{cc} a & b \\ - b& a \end{array}\right]\)
O item 5 do Teorema 13.21 fornece a solução da equação 13.2, a saber \(\bm {x}=e^{tA}\vec c\).
Verificaremos que \(\bm {x}= e^{t A} \vec{c}\) é solução. Como \( \bm {x}'= \dfrac {d (e^{t A} \vec{c}) }{ d t} = A e^{t A} \vec{c}= A \bm {x}\) e \( \bm {x}(0 ) = e^{0 A} \vec{c}= \vec{c}\).
Para a unicidade, se \(\bm {y}\) é qualquer solução, então
Logo \(e^{-tA}\bm {y}(t)=\bm {y}(0)=\vec c\) e, portanto, \(\bm {y}(t)=e^{tA}\vec c\).
Queremos ver a forma que essa solução assume nos dois casos especiais Tipo 1 e Tipo 2.
Vamos considerar a equação Tipo 1 primeiro. Para isso considere:
Então, \(B,N\in \mathcal{M}_{n, n}(\mathbb {R})\) e \(N\) é nilpotente de índice \(n\). Como \(c\operatorname {I}_n\) comuta com \(N\), o Teorema 13.21, item 2, implica
Portanto, a solução para Tipo 1 é \(\bm {x}=e^{tB}\vec c=e^{ct}e^{tN}\vec c\). Usando a definição de \(e^{tN}\), temos
Substituindo 13.6 em \(\bm {x}=e^{ct}e^{tN}\vec c\), obtemos
Agora vamos considerar a equação Tipo 2. Se a matriz nessa equação é apenas \(D\), então o Teorema 13.21, item 4, implica que a solução é
Portanto, podemos assumir \( n\gt 1 \) e prosseguir com o caso geral.
Defina \(\mu = a - b i \). Para \(j = 1,\ldots , n \), seja \( z_{j} = x_{2 j -1}+i x_{2 j} \) e \( w_{j} = c_{2 j -1}+i c_{2 j}.\) Então a equação Tipo 2 se torna o seguinte sistema:
com \(z_i(0)=w_i\) para \(i=1,\ldots ,n\). As equações em 13.9 são resolvidas da mesma maneira que a equação Tipo 1. Portanto,
Como \(e^{\mu t}=e^{(a-bi)t}=e^{at}(\cos bt-i\sin bt)\), a Equação 13.10, com \(w_j=c_{2j-1}+ic_{2j}\), fornece a solução real:
Observe que, nos casos Tipo 1 e Tipo 2, as coordenadas da solução são combinações lineares de produtos de polinômios, exponenciais, senos e cossenos. Assim, temos o seguinte teorema:
Resolva o problema Determine o limite quando \(t\to +\infty \). Para \(a=0\) e \(b=1\), encontre o instante em que a primeira coordenada atinge seu máximo. Explique por que um sistema cujos autovalores têm parte real negativa pode apresentar crescimento temporário em uma coordenada.
Para \(\alpha ,\omega \in \mathbb R\), resolva
Determine \(\| x(t)\| \) e descreva as trajetórias para \(\alpha \gt 0\), \(\alpha =0\) e \(\alpha \lt 0\), distinguindo também o caso \(\omega =0\). Como os autovalores explicam esses comportamentos?
Sejam \(\alpha _1,\ldots ,\alpha _n\) reais distintos. Prove que as funções \(e^{\alpha _jt}\) são linearmente independentes em qualquer intervalo aberto. Relacione o resultado às soluções da equação \(\prod _{j=1}^n(D-\alpha _j)f=0\), onde \(D\) denota derivação.
Para \(n\geq 3\), defina \(A:\mathbb {R}^n\to \mathbb {R}^n\) por \((Au)_j=u_{j-1}-2u_j+u_{j+1}\), com índices tomados módulo \(n\). Essa matriz aparece na discretização de \(u''=f\) com condições periódicas. Determine \(\ker A\), prove que \(A\) é singular e dê a condição necessária e suficiente para que \(Au=f\) seja solúvel. Descreva a liberdade nas soluções.
Se \(f:\mathbb R\to \mathbb R^n\) é contínua e \(A\) é constante, prove que a única solução de \(x'=Ax+f(t)\), com \(x(0)=x_0\), é
Aplique a fórmula a \(A=\operatorname {diag}(1,-1)\), \(f(t)=(e^t,1)^T\) e \(x_0=0\). Explique a origem do fator \(t\) na primeira coordenada.
13.5 Teorema de Perron–Frobenius
Usaremos a seguinte forma finito-dimensional do Teorema do Ponto Fixo de Brouwer. Sua demonstração é topológica e foge ao escopo deste texto.
O resultado seguinte caracteriza o autovalor dominante de uma matriz positiva.
\(r\) é autovalor de \(A\) e possui um autovetor positivo \(\bm {u}\);
o autoespaço de \(r\) é unidimensional e \(r\) é uma raiz simples de \(c_A\);
todo outro autovalor \(\lambda \in \mathbb {C}\) satisfaz \(|\lambda |\lt r\);
todo autovetor não negativo está associado a \(r\).
Considere o simplex \(\Delta =\{ \bm {x}\geq 0\, \mid \, \sum _i x_i=1\} \). A aplicação contínua
leva \(\Delta \) em si. Pelo Teorema 13.25, existe \(\bm {u}\in \Delta \) com \(F(\bm {u})=\bm {u}\). Assim, \(A\bm {u}=r\bm {u}\) para algum \(r\gt 0\); como \(A\) é positiva, \(\bm {u}\gt 0\).
Se \(A\bm {z}=\lambda \bm {z}\), escolha \(c=\max _i|z_i|/u_i\) e um índice \(i_0\) em que o máximo é atingido. Então
logo \(|\lambda |\leq r\). Se houver igualdade, todas as desigualdades triangulares acima são igualdades. Como \(a_{ij}\gt 0\), todas as coordenadas de \(\bm {z}\) têm a mesma fase e \(\bm {z}\) é múltiplo complexo de \(\bm {u}\); em particular, \(\lambda =r\). Isso prova a dominância estrita e a unicidade do autoespaço.
Aplicando o argumento a \(A^{\mathrm{t}}\), obtemos um autovetor positivo à esquerda \(\bm {w}\), com \(\bm {w}^{\mathrm{t}}A=r\bm {w}^{\mathrm{t}}\). Se existisse um vetor generalizado \(\bm {y}\) com \((A-r\operatorname {I})\bm {y}=\bm {u}\), então \(0=\bm {w}^{\mathrm{t}}(A-r\operatorname {I})\bm {y}=\bm {w}^{\mathrm{t}}\bm {u}\gt 0\), contradição. Logo \(r\) é simples. Finalmente, se \(A\bm {z}=\lambda \bm {z}\) com \(\bm {z}\geq 0\) e \(\bm {z}\neq 0\), então
Como \(\bm {w}^{\mathrm{t}}\bm {z}\gt 0\), segue que \(\lambda =r\).
Seja \(A\) uma matriz real com entradas estritamente positivas, e seja \(r\) sua raiz de Perron. Para qualquer vetor \(x\gt 0\), prove que Quando pode ocorrer igualdade em uma das extremidades? Deduza limites usando as somas das linhas de \(A\). Se \(B\geq A\) entrada a entrada e \(B\neq A\), prove que sua raiz de Perron satisfaz \(r(B)\gt r(A)\).
Para uma matriz positiva \(A\), sejam \(Au=ru\) e \(w^TA=rw^T\), com \(u,w\gt 0\). Prove que
Calcule \(r,u,w\) e esse limite para \(A=\begin{bmatrix} 3 & 4 \\ 1 & 3 \end{bmatrix}\). Para \(x_0\geq 0\), \(x_0\neq 0\), determine o limite das proporções \(A^kx_0/(\mathbf1^TA^kx_0)\) e interprete a diferença entre a taxa de crescimento e a distribuição limite.
Analise as matrizes não negativas
Determine seus raios espectrais e autovetores não negativos associados. Mostre que \(r(B)^{-k}B^k\) não converge e que \(C\) não possui autovetor estritamente positivo para seu raio espectral. Explique quais conclusões do teorema para matrizes positivas falham nesses exemplos. O que acontece com a dominância espectral de \(B+\varepsilon I\), para \(\varepsilon \gt 0\)?
13.6 Matrizes Estocásticas
Para \(\boldsymbol {1}=(1,\ldots ,1)^{\mathrm{t}}\), temos \(A\boldsymbol {1}=\boldsymbol {1}\). Se \(A\bm {z}=\lambda \bm {z}\) e \(|z_{i_0}|=\max _i|z_i|\), então
Como \(\bm {z}\neq 0\), segue que \(|\lambda |\leq 1\).
Escolha \(m\) com \(A^m\gt 0\). A matriz \(A^m\) também é estocástica, logo seu autovalor de Perron é \(1\). Pelo Teorema 13.27, ele é simples e domina estritamente os demais autovalores de \(A^m\). Se \(A\bm {v}=\lambda \bm {v}\), então \(A^m\bm {v}=\lambda ^m\bm {v}\). Assim, ou \(|\lambda |\lt 1\), ou \(|\lambda |=1\) e necessariamente \(\lambda ^m=1\). Neste último caso, \(\bm {v}\) pertence ao autoespaço de \(A^m\) associado a \(1\), que é unidimensional e gerado por \(\boldsymbol {1}\). Como \(A\boldsymbol {1}=\boldsymbol {1}\), segue que \(\lambda =1\). Portanto, \(1\) é o único autovalor de \(A\) no círculo unitário. A simplicidade de \(1\) para \(A^m\) também exclui blocos de Jordan não triviais para \(1\) em \(A\).
Aplicando Perron–Frobenius a \((A^{\mathrm{t}})^m\), obtemos o vetor positivo \(\boldsymbol {\pi }\), único após a normalização indicada. Na forma de Jordan complexa de \(A\), o bloco associado a \(1\) é \([1]\) e todos os demais blocos tendem a zero quando elevados à \(k\)-ésima potência. Assim, \(A^k\) converge para a projeção espectral sobre \(\langle \boldsymbol {1}\rangle \) ao longo de \(\ker (\boldsymbol {\pi }^{\mathrm{t}})\), que é precisamente \(\boldsymbol {1}\boldsymbol {\pi }^{\mathrm{t}}\).
Nestes exercícios, usamos matrizes estocásticas por colunas, para que os vetores de probabilidades sejam colunas e evoluam por \(x_{k+1}=Px_k\). Essa convenção se obtém transpondo as matrizes estocásticas por linhas definidas nesta seção.
Defina \(\operatorname {conv}(B)\) como o conjunto das combinações convexas finitas de pontos de \(B\).
Prove que \(B\) é convexo se, e somente se, \(B=\operatorname {conv}(B)\); que \(A\subseteq B\) implica \(\operatorname {conv}(A)\subseteq \operatorname {conv}(B)\); e que \(\operatorname {conv}(A)\cup \operatorname {conv}(B)\subseteq \operatorname {conv}(A\cup B)\). A última inclusão é sempre igualdade? Se \(B\) é convexo e contém \(A\), precisa ser \(B=\operatorname {conv}(A)\)?
Mostre que \(\operatorname {conv}\{ e_1,\ldots ,e_n\} =\Delta ^{n-1}=\{ x\geq 0:\sum _ix_i=1\} \).
Para uma matriz estocástica por colunas \(P\), prove que \(\mathbf1^TP=\mathbf1^T\) e \(P\Delta ^{n-1}\subseteq \Delta ^{n-1}\). Prove que produtos e potências não negativas de matrizes estocásticas são estocásticos.
Seja \(P\) estocástica por colunas.
Prove que \(\| Px\| _1\leq \| x\| _1\) para \(x\in \mathbb {C}^n\) e deduza \(|\lambda |\leq 1\) para todo autovalor.
Para \(x\in \mathbb {R}^n\), determine quando ocorre igualdade na desigualdade acima em termos dos sinais das parcelas \(p_{ij}x_j\) em cada linha. Dê um exemplo com sinais diferentes e igualdade.
Prove que existe \(v\neq 0\) real com \(Pv=v\). Mostre que \(P|v|=|v|\), onde o módulo é tomado componente a componente, e obtenha um vetor estacionário de probabilidades.
Considere \(P=\frac1{10}\begin{bmatrix} 7 & 1 & 3 \\ 2 & 8 & 3 \\ 1 & 1 & 4 \end{bmatrix}\) e \(x_0=(1,8,1)^T/10\). Determine o estado estacionário de probabilidades, prove a convergência de \(x_k=P^kx_0\) e obtenha uma fórmula explícita para \(x_k\).
Construa matrizes estocásticas por colunas que apresentem, respectivamente: multiplicidade algébrica do autovalor um maior que um; um autovalor negativo; singularidade; ausência de diagonalização; e regularidade com singularidade. Aqui regularidade significa que alguma potência tem todas as entradas estritamente positivas.