Integrais Múltiplas
Neste capítulo desenvolvemos a integração de funções escalares em regiões do plano e do espaço. O princípio é somar uma quantidade local, como densidade, pressão ou taxa de aquecimento, multiplicada pelo tamanho de uma pequena região. A geometria do domínio determina os limites de integração; o modelo determina o integrando.
Recordemos também que a integral definida de uma função não negativa \(f(x)\ge 0\) representa a área sob a curva \(y=f(x)\). Veremos agora que a integral dupla de uma função real não negativa \(f(x,y)\ge 0\) representa o volume sob a superfície \(z=f(x,y)\).
5.1 Integrais Duplas
Seja \(R=[a,b]\times [c,d]\subseteq \mathbb {R}^2\) um retângulo e seja \(f:R\to \mathbb {R}\) contínua. Seja \(P\) uma partição formada por \(a=x_0\lt x_1\lt \cdots \lt x_M=b\) e \(c=y_0\lt y_1\lt \cdots \lt y_N=d\). O conjunto \(P\) determina uma partição de \(R\) em uma malha de retângulos, sem sobreposição, \(R_{i,j}=[x_i,x_{i+1}]\times [y_j,y_{j+1}]\), para \(0\le i\lt M\) e \(0\le j\lt N\). Fixada \(P\), escolha pontos \(\mathsf{M}=\set {\xi _{i,j}}\) tais que \(\xi _{i,j}\in R_{i,j}\) para todos \(i,j\).
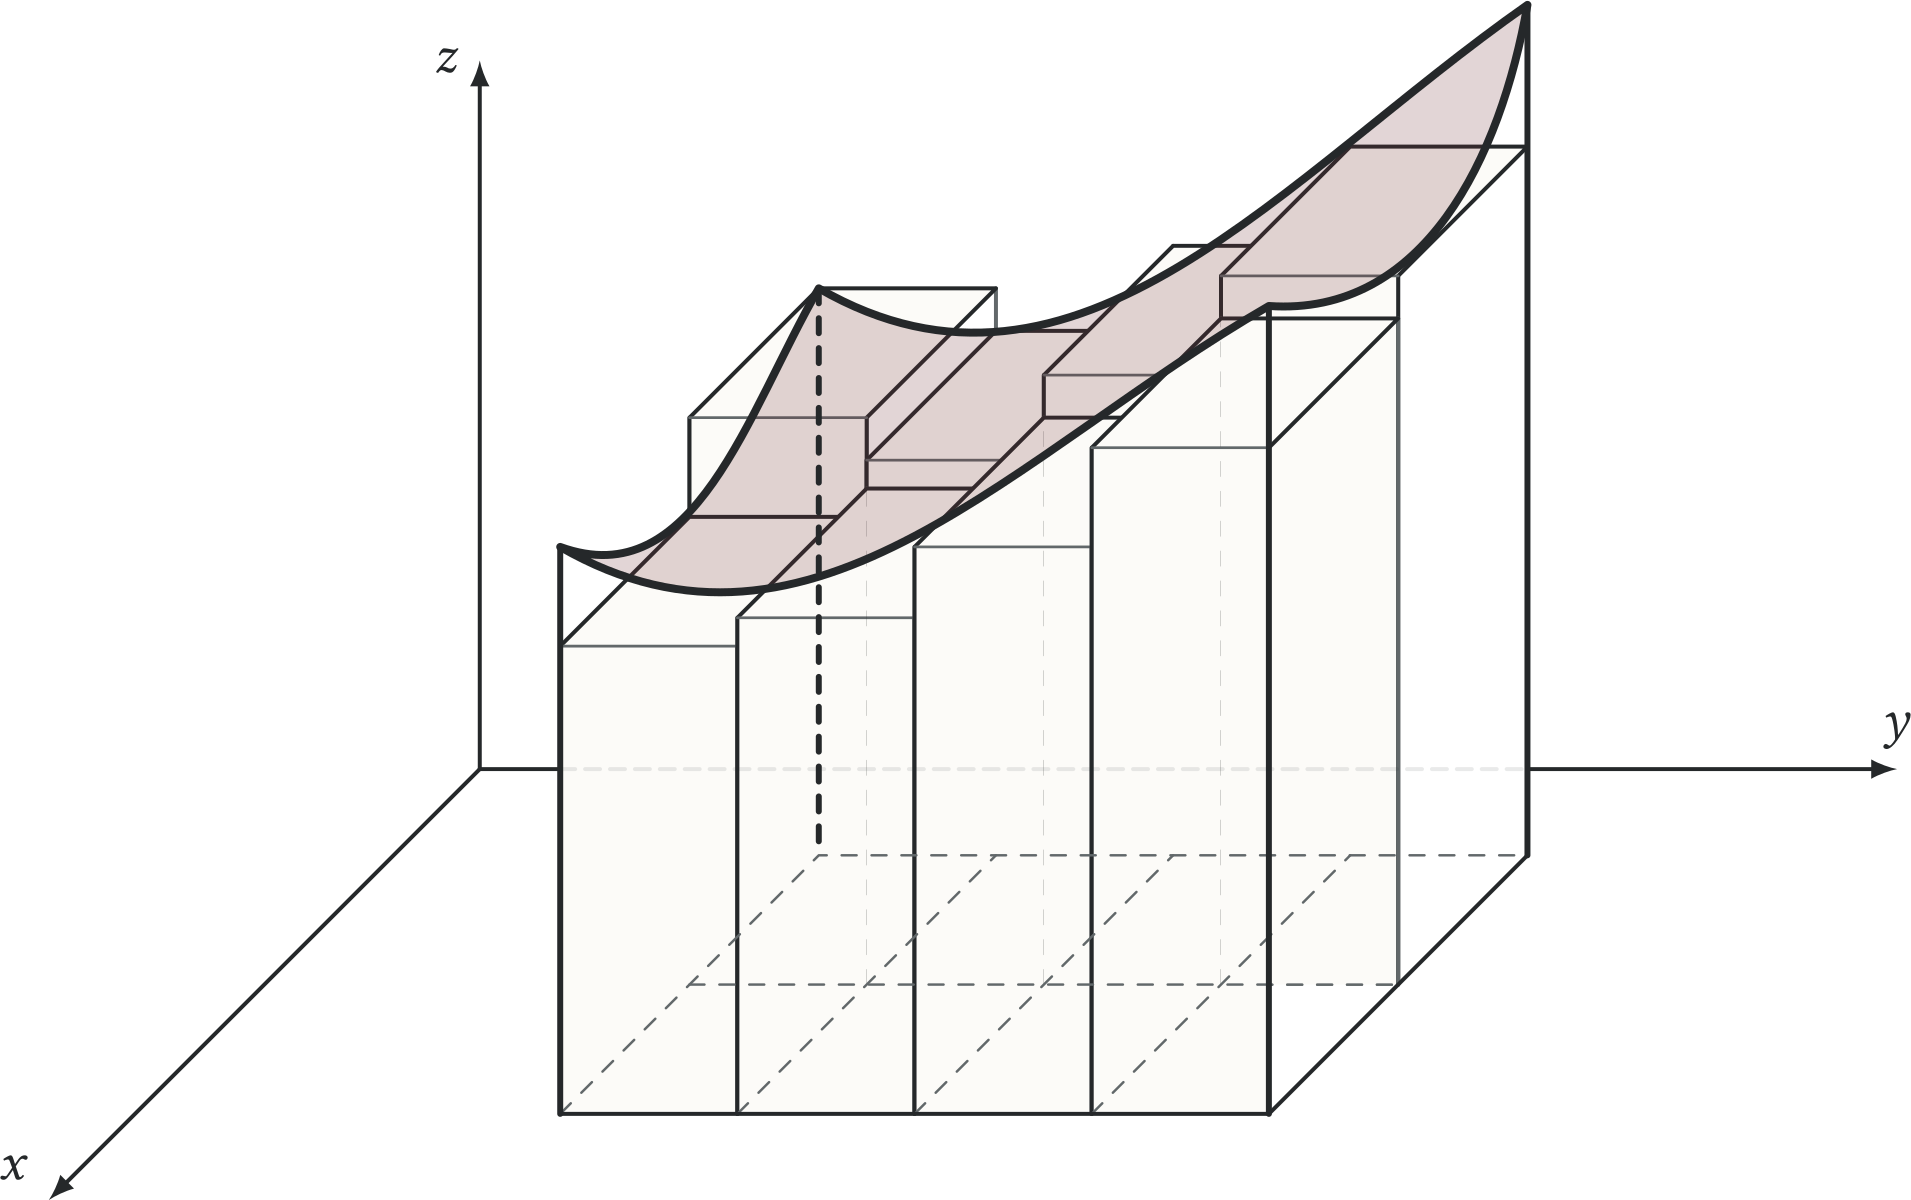
Como o retângulo \(R\) é compacto, \(f\) é uniformemente contínua: para cada \(\eta \gt 0\), existe \(\delta \gt 0\) tal que pontos de \(R\) a distância menor que \(\delta \) têm valores que diferem por menos que \(\eta \). Se \(\lVert P\rVert \lt \delta \), a oscilação de \(f\) em cada célula é menor que \(\eta \). Assim, as somas superior e inferior satisfazem
Para obter diferença menor que \(\varepsilon \), basta tomar \(\eta \lt \varepsilon /\operatorname {area}(R)\), supondo área positiva. Pelo critério de Darboux, \(f\) é integrável. Cada soma de Riemann fica entre a soma inferior e a superior; por isso, o limite independe dos pontos escolhidos. No caso de área nula, todas as somas são zero.
Suponha agora que \(U\subseteq \mathbb {R}^2\) seja um domínio limitado regular 3 e que \(f:U\to \mathbb {R}\) seja uma função. Escolha um retângulo limitado \(R\supseteq U\) e, como antes, seja \(P\) uma partição de \(R\) em uma malha de retângulos. Definimos agora a soma de Riemann somando apenas sobre os retângulos \(R_{i,j}\) inteiramente contidos em \(U\). Explicitamente, seja
e defina
Para tratar funções não limitadas ou domínios não limitados, usamos um processo de limite.
Se \(S\gt R\), a diferença entre as integrais truncadas, em módulo, é limitada por
De fato, em \(U\cap B(0,R)\) vale \(|f_S-f_R|\leq \min \{ |f|,S\} -\min \{ |f|,R\} \), e fora dessa bola \(|f_S|\leq \min \{ |f|,S\} \). Como as integrais absolutas truncadas convergem, essa diferença tende a zero quando \(R,S\to \infty \). As integrais assinadas truncadas formam, portanto, uma família de Cauchy e convergem.
Exercícios
Ver solução
A área da placa é \(2\ \mathrm{m^2}\), logo sua massa é \(3\times 2=6\ \mathrm{kg}\). Em uma soma de Riemann, cada parcela é \(\rho \, \Delta A\): densidade superficial, em \(\mathrm{kg/m^2}\), multiplicada pela área da célula, em \(\mathrm{m^2}\). Somar apenas valores de densidade produziria unidades e dependência da malha incorretas.
Ver solução
Nas células \([(i-1)/n,i/n]\times [(j-1)/n,j/n]\), a função é crescente nas duas coordenadas. Os mínimos são \((i+j-2)/n\) e os máximos \((i+j)/n\). Multiplicando por \(1/n^2\) e somando,
Ambas convergem para a integral \(1\). A diferença quantifica o efeito da discretização.
Ver solução
Por simetria, \(\iint _Rx\, dA=0\). Já
A primeira integral registra contribuições com sinal e cancelamento entre as duas metades. A segunda soma suas magnitudes. Uma integral com integrando que muda de sinal não pode ser interpretada automaticamente como massa positiva.
5.2 Integrais Iteradas e o Teorema de Fubini
A definição por somas explica o significado da integral. Para calculá-la, queremos somar primeiro ao longo de uma variável e depois ao longo da outra. O Teorema de Fubini justifica essa passagem e esclarece quando a ordem pode ser trocada. Em regiões limitadas, funções contínuas não apresentam dificuldade; singularidades e domínios ilimitados exigem verificar integrabilidade absoluta.
Seja \(f(x,y)\) uma função contínua tal que \(f(x,y)\ge 0\) para todo \((x,y)\) no retângulo \(R=\lbrace (x,y):a\le x\le b,\ c\le y\le d\rbrace \subseteq \mathbb {R}^2\). Escreveremos frequentemente \(R=\lbrack a,b\rbrack \times \lbrack c,d\rbrack \). Para um número \(x_0\) no intervalo \(\lbrack a,b\rbrack \), corte a superfície \(z=f(x,y)\) pelo plano \(x=x_0\), paralelo ao plano \(yz\). A interseção da superfície com esse plano é a curva \(z=f(x_0,y)\), na qual \(x_0\) permanece fixo e apenas \(y\) varia. A área \(A\) sob essa curva, isto é, a área entre a curva e o plano \(xy\), quando \(y\) percorre \(\lbrack c,d\rbrack \), depende apenas do valor de \(x_0\). Usando então a variável \(x\) no lugar de \(x_0\), denotemos essa área por \(A(x)\); veja a Figura 5.1.
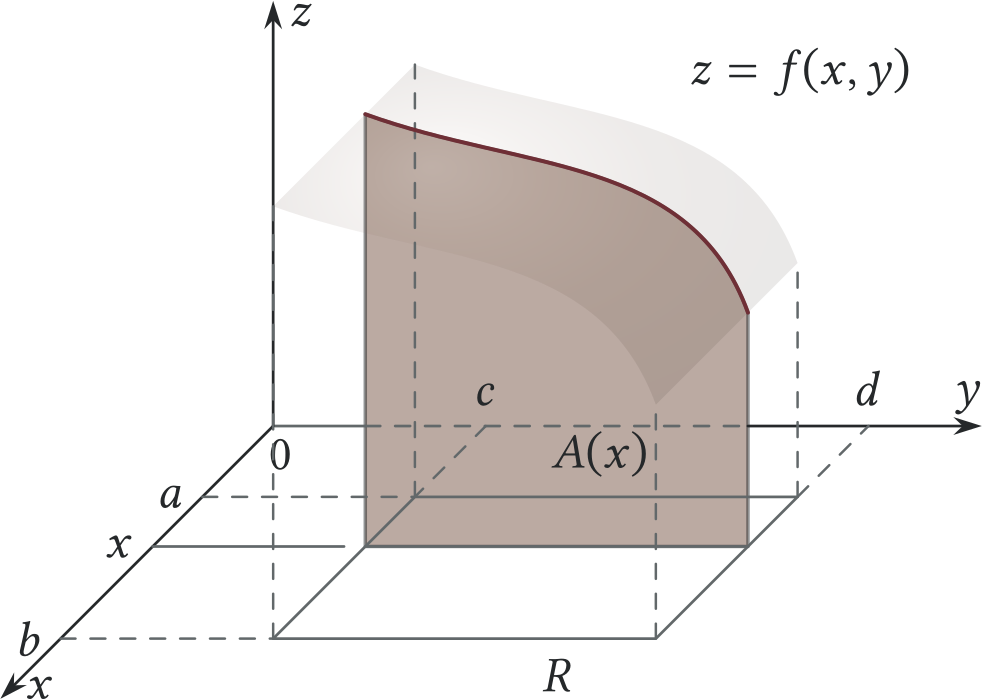
Temos \(A(x)=\displaystyle \int _c^d f(x,y)\, dy\), pois \(x\) é mantido fixo e apenas \(y\) varia. Para cada \(x\) fixado, \(f(x,y)\) é uma função contínua de \(y\) em \(\lbrack c,d\rbrack \), de modo que a área sob a curva é dada pela integral definida. Como \(A(x)\) é função de \(x\), o método das seções transversais do cálculo de uma variável mostra que o volume \(V\) do sólido situado sob \(z=f(x,y)\), acima do plano \(xy\) e sobre o retângulo \(R\), é a integral, em \(\lbrack a,b\rbrack \), das áreas dessas seções:
Chamaremos esse volume simplesmente de “volume sob a superfície”. A expressão acima envolve integrais iteradas. Primeiro integramos \(f(x,y)\) como função de \(y\), tratando \(x\) como constante; isso é integrar em relação a \(y\). É o que ocorre na integral “interna”, entre colchetes, em (5.1): essa é a primeira integral iterada. Depois dessa integração, resta uma expressão apenas em \(x\), que pode ser integrada em relação a \(x\). Essa é a integral “externa”, a segunda integral iterada. O resultado final é um número, o volume. O processo de realizar essas duas integrações sucessivas é chamado de integração dupla, e a última expressão em (5.1) é uma integral dupla.
Observe que integrar \(f(x,y)\) em relação a \(y\) é a operação inversa de derivar parcialmente \(f\) em relação a \(y\). Poderíamos igualmente usar seções sob a superfície paralelas ao plano \(xz\); nesse caso, a área da seção dependeria apenas de \(y\), e o volume \(V\) seria
O Teorema de Fubini garante, sob hipóteses adequadas, que a ordem das integrais iteradas não altera o resultado. Em geral omitiremos os colchetes e escreveremos simplesmente
O fato de \(dx\) aparecer antes de \(dy\) indica que \(f(x,y)\) é primeiro integrada em relação a \(x\), entre os limites “internos” \(a\) e \(b\); a função resultante é então integrada em relação a \(y\), entre os limites “externos” \(c\) e \(d\). A ordem de integração pode ser trocada quando isso for conveniente.
Seja \(U\subseteq \mathbb {R}^2\) um domínio.
Nos domínios que consideraremos, \(S_xU\) e \(T_yU\) serão tipicamente intervalos, ou uniões finitas de intervalos.
Suponha que \(f(x,y)\) represente a densidade de uma lâmina no ponto \((x,y)\). Para qualquer \(x\in \mathbb {R}\),
representa a massa por unidade de comprimento na direção \(x\), obtida ao integrar a densidade ao longo da seção vertical. A massa de uma faixa estreita de largura \(\Delta x\) é aproximadamente essa quantidade multiplicada por \(\Delta x\). É natural esperar que, integrando essas massas de seção em \(x\), obtenhamos a massa total, isto é, a integral dupla. Pelo mesmo argumento, devemos obter o mesmo valor se primeiro tomarmos seções horizontais. Portanto, esperamos que as duas integrais iteradas coincidam com a integral dupla. Isso é verdadeiro sob uma hipótese de finitude.
Sem a hipótese (5.4), as integrais iteradas podem existir e ser finitas sem, contudo, serem iguais.
Para uma função geral \(f(x)\), a integral \(\displaystyle \int _a^b f(x)\, dx\) representa área orientada: regiões entre o gráfico \(y=f(x)\) e o eixo \(x\) contribuem positivamente quando \(f(x)\ge 0\) e negativamente quando \(f(x)\le 0\). De modo análogo, a integral dupla de uma função contínua \(f(x,y)\) representa volume orientado: a parte situada entre \(z=f(x,y)\) e o plano \(xy\) contribui com sinal positivo quando \(f(x,y)\ge 0\) e com sinal negativo quando \(f(x,y)\le 0\). Assim, a integração dupla por integrais iteradas pode ser usada para calcular a integral dupla de qualquer função contínua sobre um retângulo, independentemente do sinal de \(f\).
Exercícios
A
Nos Exercícios 1–4, calcule o volume sob a superfície \(z=f(x,y)\) sobre o retângulo \(R\).
Consolidaçãobásico \(f(x,y) = 4xy\), \(R= \lbrack 0,1 \rbrack \times \lbrack 0,1 \rbrack \)
Solução\(\iint _R4xy\, dA=4(\frac12)(\frac12)=1\).Consolidaçãobásico \(f(x,y) = e^{x+y}\), \(R= \lbrack 0,1 \rbrack \times \lbrack -1,1 \rbrack \)
SoluçãoPela separação das variáveis, o volume é \((\int _0^1e^x\, dx)(\int _{-1}^1e^y\, dy)=(e-1)(e-e^{-1})\).Consolidaçãobásico \(f(x,y) = x^3 + y^2\), \(R= \lbrack 0,1 \rbrack \times \lbrack 0,1 \rbrack \)
Solução\(\iint _R(x^3+y^2)\, dA=\frac14+\frac13=\frac7{12}\).Consolidaçãobásico \(f(x,y) = x^4 + xy + y^3\), \(R= \lbrack 1,2 \rbrack \times \lbrack 0,2 \rbrack \)
SoluçãoIntegrando termo a termo, \(\iint _Rx^4\, dA=\frac{31}{5}\), \(\iint _Rxy\, dA=3\) e \(\iint _Ry^3\, dA=4\); o volume é \(\frac{66}{5}\).
Nos Exercícios 5–12, calcule a integral dupla indicada.
Consolidaçãobásico \(\displaystyle \displaystyle \int _0^1 \displaystyle \displaystyle \int _1^2 (1-y)x^2 \, dx\, dy\)
Solução\(\frac12\int _1^2x^2\, dx=\frac76\).Consolidaçãobásico \(\displaystyle \displaystyle \int _0^1 \displaystyle \displaystyle \int _0^2 x(x+y) \, dx\, dy\)
SoluçãoA integral interna vale \(\frac83+2y\); integrando em \(y\), obtemos \(\frac{11}{3}\).Consolidaçãobásico \(\displaystyle \displaystyle \int _0^2 \displaystyle \displaystyle \int _0^1 (x+2) \, dx\, dy\)
SoluçãoA integral interna vale \(\frac52\), logo o resultado é \(5\).Consolidaçãobásico \(\displaystyle \displaystyle \int _{-1}^2 \displaystyle \displaystyle \int _{-1}^1 x(xy+ \sin x) \, dx\, dy\)
SoluçãoA integral em \(x\) é \(\frac23y+2(\sin 1-\cos 1)\). Integrando de \(-1\) a \(2\) em \(y\), obtemos \(1+6(\sin 1-\cos 1)\).Consolidaçãobásico \(\displaystyle \displaystyle \int _0^{\pi /2} \displaystyle \displaystyle \int _0^1 xy \cos (x^2 y) \, dx\, dy\)
SoluçãoCom \(u=x^2y\), a integral interna é \(\frac12\sin y\); a integral total vale \(\frac12\).Consolidaçãobásico \(\displaystyle \displaystyle \int _0^{\pi } \displaystyle \displaystyle \int _0^{\pi /2} \sin x \cos (y-\pi ) \, dx\, dy\)
SoluçãoA integral em \(x\) vale \(1\) e \(\cos (y-\pi )=-\cos y\); a integral em \(y\) é \(0\).Consolidaçãobásico \(\displaystyle \displaystyle \int _0^2 \displaystyle \displaystyle \int _1^4 xy \, dx\, dy\)
Solução\(\int _0^2y\, dy\int _1^4x\, dx=2\cdot \frac{15}{2}=15\).Consolidaçãobásico \(\displaystyle \displaystyle \int _{-1}^1 \displaystyle \displaystyle \int _{-1}^2 1 \, dx\, dy\)
SoluçãoO integrando é \(1\) num retângulo de lados \(3\) e \(2\); a integral vale \(6\).Justificaçãomédio Seja \(M\) constante. Mostre que \(\displaystyle \int _c^d\displaystyle \int _a^b M\, dx\, dy=M(d-c)(b-a)\).
SoluçãoIntegrando primeiro em \(x\), obtemos \(M(b-a)\), constante em \(y\); a integral externa dá \(M(b-a)(d-c)\).
5.3 Integrais Duplas sobre Regiões Gerais
Em uma região não retangular, os limites internos acompanham sua fronteira. Antes de integrar, descreva uma seção típica e identifique a projeção do domínio sobre o eixo externo. Trocar a ordem significa redescrever a mesma região; não basta permutar os símbolos diferenciais.
Na seção anterior vimos o significado de uma integral dupla sobre um retângulo. Podemos agora definir a integral dupla de uma função real \(f(x,y)\) sobre regiões mais gerais de \(\mathbb {R}^2\).
Suponha que uma região \(R\) no plano \(xy\) seja limitada à esquerda pela reta vertical \(x=a\), à direita pela reta \(x=b\), com \(a\lt b\), abaixo pela curva \(y={g}_{1}(x)\) e acima pela curva \(y={g}_{2}(x)\), como na Figura 5.2(a). Suporemos que \({g}_{1}(x)\) e \({g}_{2}(x)\) não se intersectem no intervalo aberto \((a,b)\), embora possam se encontrar nos extremos.
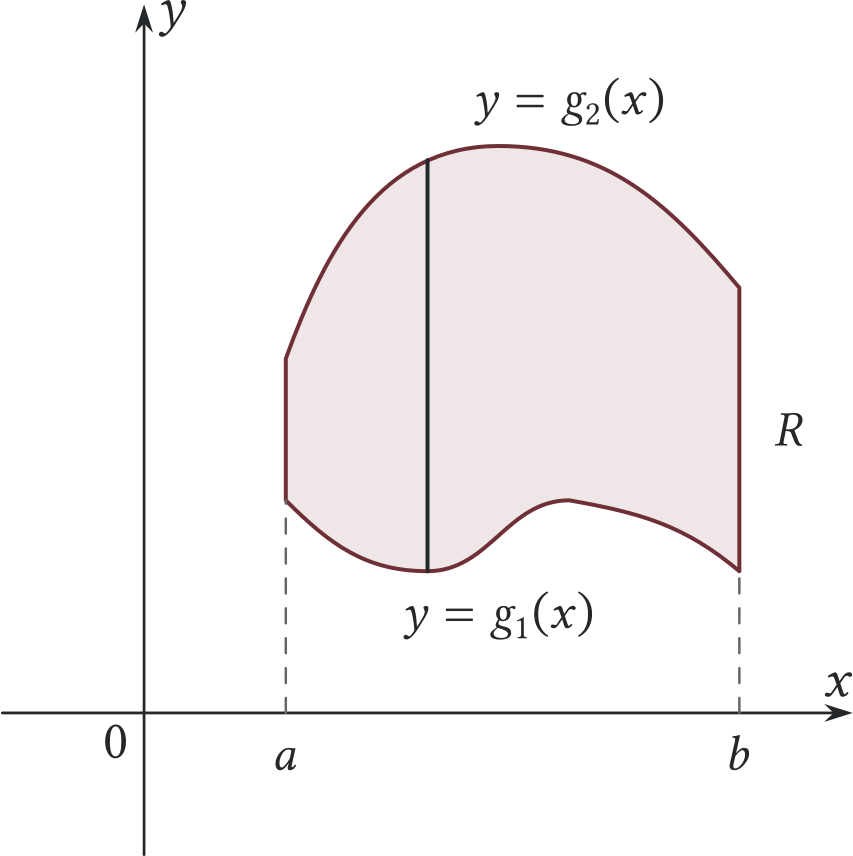 Seção vertical: \(\displaystyle \int _a^b \displaystyle \int _{{g}_{1}(x)}^{{g}_{2}(x)} f(x,y)\, dy\, dx\)
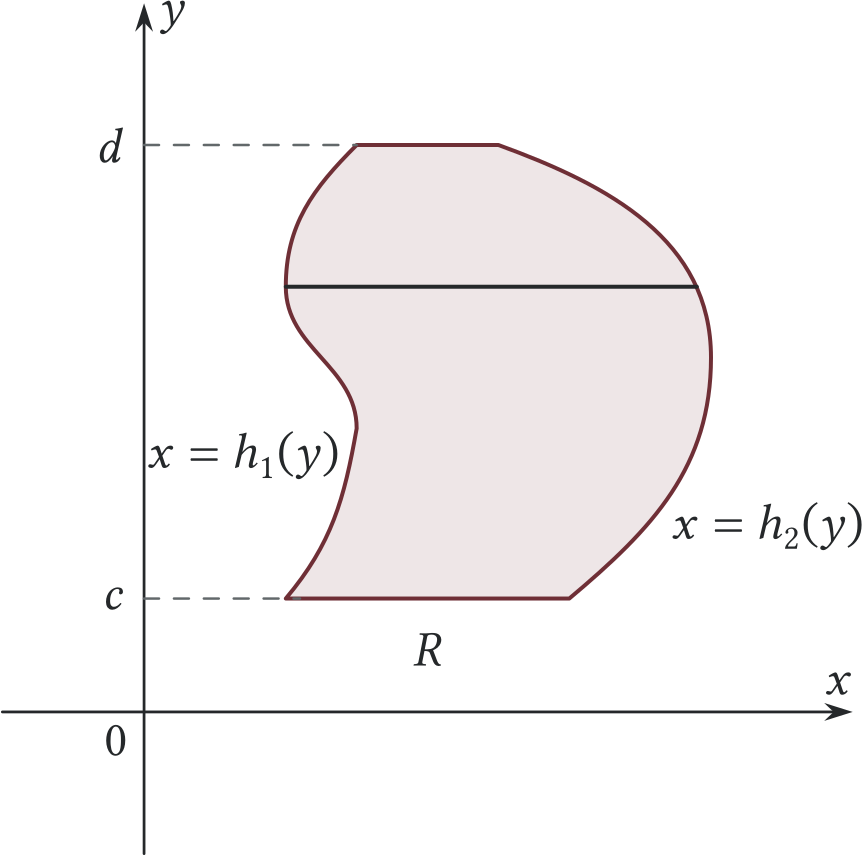 Seção horizontal: \(\displaystyle \int _c^d \displaystyle \int _{{h}_{1}(y)}^{{h}_{2}(y)} f(x,y)\, dx\, dy\)
Pelo método das seções da seção anterior, a integral dupla de uma função real \(f(x,y)\) sobre \(R\), denotada por \(\displaystyle \iint \limits _R f(x,y)\, dA\), é dada por
Isto corresponde a tomar seções verticais em \(R\) entre as curvas \(y={g}_{1}(x)\) e \(y={g}_{2}(x)\). O símbolo \(dA\) é chamado, às vezes, de elemento de área ou infinitesimal, com \(A\) indicando área. Observe que \(f(x,y)\) é primeiro integrada em relação a \(y\), com funções de \(x\) como limites de integração. O resultado da primeira integral iterada depende apenas de \(x\), permitindo então realizar a segunda integral em \(x\).
Analogamente, se \(R\) é limitada à esquerda por \(x={h}_{1}(y)\), à direita por \(x={h}_{2}(y)\), abaixo pela reta horizontal \(y=c\) e acima pela reta \(y=d\), com \(c\lt d\), como na Figura 5.2(b), e se \({h}_{1}(y)\) e \({h}_{2}(y)\) não se intersectam no intervalo aberto \((c,d)\), então seções horizontais fornecem
Essas definições incluem, em particular, o caso em que \(R\) é um retângulo. Além disso, se \(f(x,y)\ge 0\) em toda a região \(R\), então \(\iint \limits _R f(x,y)\, dA\) é o volume sob a superfície \(z=f(x,y)\) sobre \(R\).
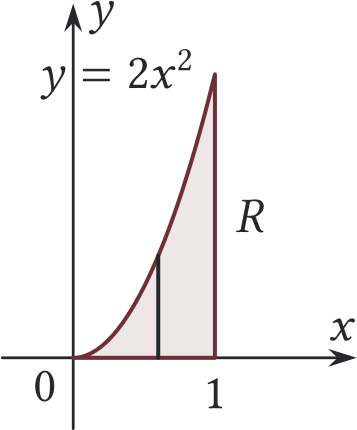
A região \(R\) está representada na figura ao lado. Usando seções verticais, obtemos:
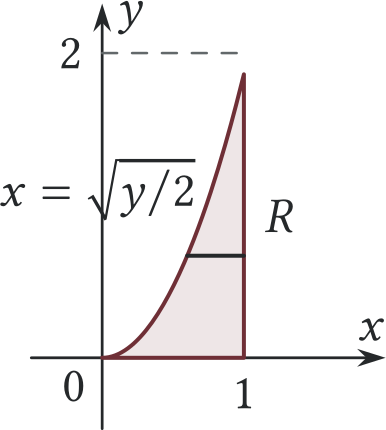
O mesmo resultado é obtido usando seções horizontais:
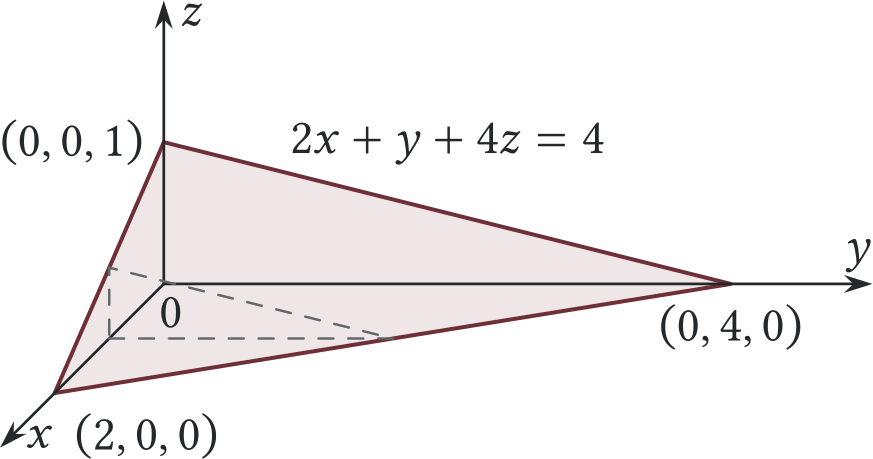
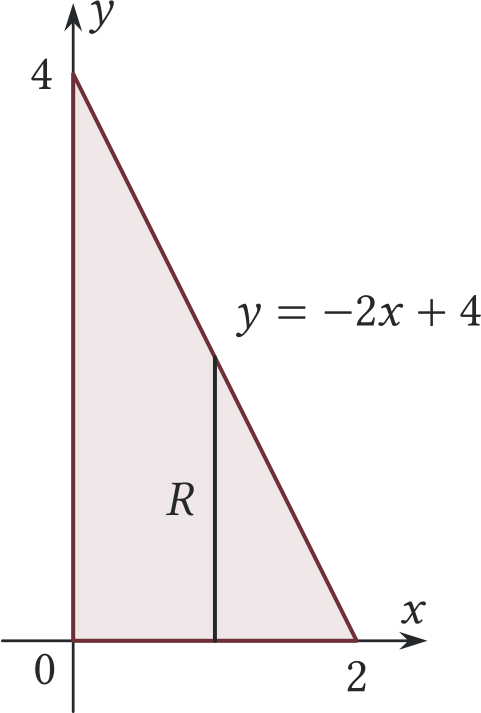
Para uma região geral \(R\), que pode não ser de nenhum dos tipos considerados até aqui, a integral dupla \(\iint \limits _R f(x,y)\, dA\) pode ser construída diretamente. Suponha que \(f(x,y)\) seja não negativa e que \(R\) seja uma região limitada de \(\mathbb {R}^2\), contida em algum retângulo \(\lbrack a,b\rbrack \times \lbrack c,d\rbrack \). Divida esse retângulo em uma malha de sub-retângulos e considere apenas aqueles inteiramente contidos em \(R\), como os sub-retângulos sombreados da Figura 5.4(a). Em cada \(\lbrack {x}_{i},{x}_{i+1}\rbrack \times \lbrack {y}_{j},{y}_{j+1}\rbrack \), escolha um ponto \(({x}_{i*},{y}_{j*})\). O volume sob \(z=f(x,y)\) sobre esse sub-retângulo é aproximadamente \(f({x}_{i*},{y}_{j*})\, \Delta {x}_{i}\, \Delta {y}_{j}\), onde \(\Delta {x}_{i}={x}_{i+1}-{x}_{i}\), \(\Delta {y}_{j}={y}_{j+1}-{y}_{j}\), \(f({x}_{i*},{y}_{j*})\) é a altura e \(\Delta {x}_{i}\Delta {y}_{j}\) é a área da base do paralelepípedo, como na Figura 5.4(b). Assim, o volume total é aproximado pela soma dos volumes desses paralelepípedos, paralelepípedos, a saber,
onde a soma percorre os índices dos sub-retângulos contidos em \(R\). Tomando sub-retângulos cada vez menores, de modo que o comprimento da maior diagonal tenda a \(0\), eles preenchem uma porção cada vez maior de \(R\) e a soma acima converge para o volume efetivo sob \(z=f(x,y)\) sobre \(R\). Definimos então \(\iint \limits _R f(x,y)\, dA\) como o limite dessa soma dupla, tomando o limite sobre todas as subdivisões do retângulo \(\lbrack a,b\rbrack \times \lbrack c,d\rbrack \) à medida que a maior diagonal dos sub-retângulos tende a \(0\).
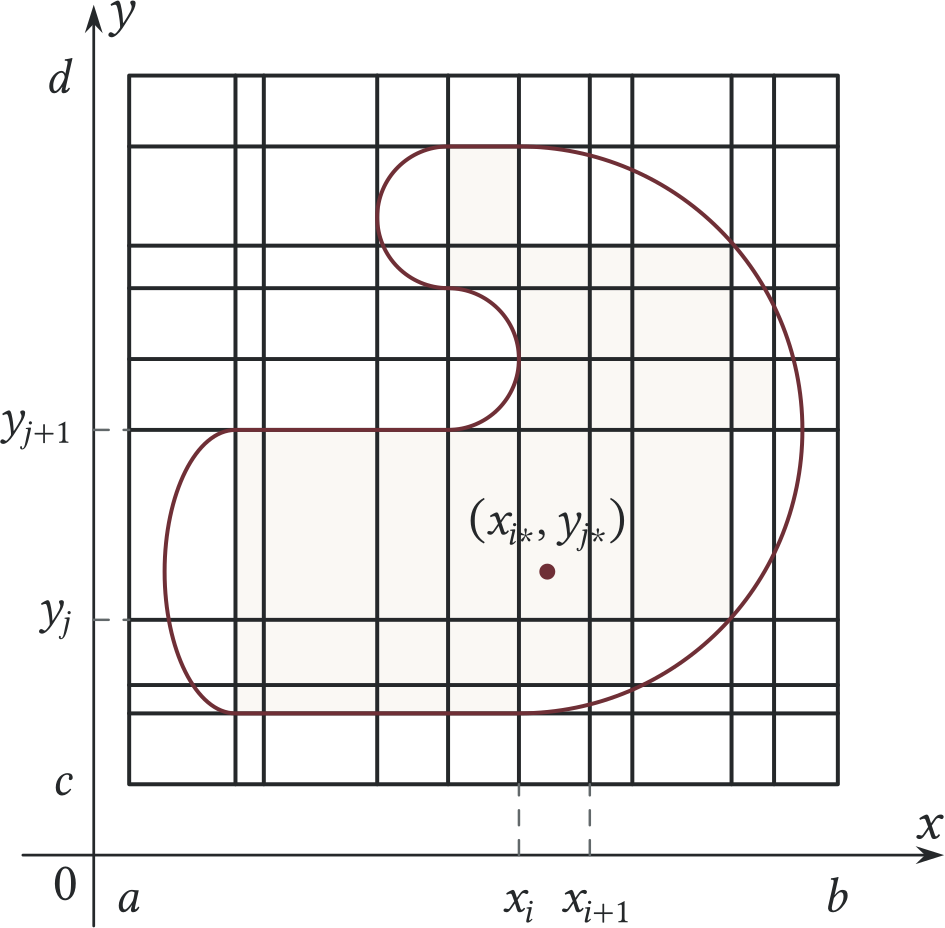 Sub-retângulos no interior da região \(R\)
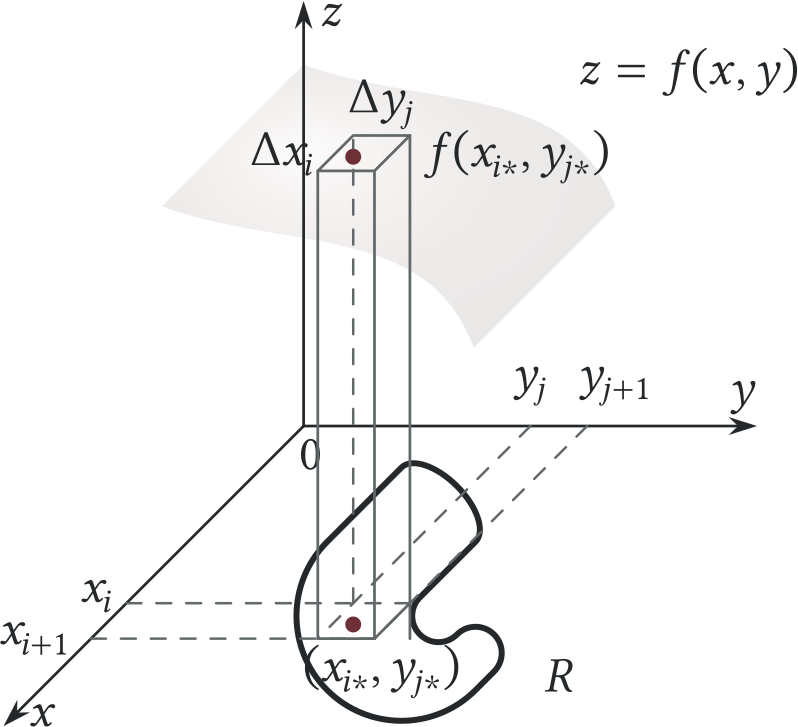 Paralelepípedo sobre um sub-retângulo, com volume \(f({x}_{i*},{y}_{j*})\, \Delta {x}_{i} \, \Delta {y}_{j}\)
Uma definição análoga vale para funções \(f(x,y)\) que não sejam sempre não negativas: quando \(f(x,y)\lt 0\), substitui-se a interpretação de volume pela de volume orientado negativo. Para regiões do tipo mostrado na Figura 5.2, a definição de integral de Riemann de uma variável reduz a definição de \(\iint \limits _R f(x,y)\, dA\) a duas integrais iteradas.
Por fim, a região \(R\) não precisa ser limitada. Integrais duplas impróprias, seja por domínio não limitado, seja pela presença de pontos onde \(f(x,y)\) não está definida, podem ser calculadas como uma sequência de integrais impróprias iteradas de uma variável.
Exercícios
A
Nos Exercícios 1–6, calcule a integral dupla indicada.
Consolidaçãobásico \(\displaystyle \displaystyle \int _0^1 \displaystyle \displaystyle \int _{\sqrt{x}}^1 24x^2 y \, dy\, dx\)
SoluçãoA integral interna é \(12x^2(1-x)\); assim, a integral vale \(12(\frac13-\frac14)=1\).Consolidaçãobásico \(\displaystyle \displaystyle \int _0^{\pi } \displaystyle \displaystyle \int _0^y \sin x \, dx\, dy\)
SoluçãoIntegrando em \(x\), obtemos \(1-\cos y\); a integral vale \(\int _0^\pi (1-\cos y)\, dy=\pi \).Consolidaçãobásico \(\displaystyle \displaystyle \int _1^2 \displaystyle \displaystyle \int _0^{\ln x} 4x \, dy\, dx\)
SoluçãoA integral reduz-se a \(\int _1^2 4x\ln x\, dx=[2x^2\ln x-x^2]_1^2=8\ln 2-3\).Consolidaçãobásico \(\displaystyle \displaystyle \int _0^2 \displaystyle \displaystyle \int _0^{2y} e^{y^2} \, dx\, dy\)
SoluçãoA integral em \(x\) dá \(2ye^{y^2}\); com \(u=y^2\), o resultado é \(e^4-1\).Consolidaçãobásico \(\displaystyle \displaystyle \int _0^{\pi /2} \displaystyle \displaystyle \int _0^y \cos x \, \sin y \, dx\, dy\)
SoluçãoA integral interna é \(\sin ^2 y\); logo, o resultado é \(\frac\pi 4\).Consolidaçãomédio \(\displaystyle \displaystyle \int _0^{\infty } \displaystyle \displaystyle \int _0^{\infty } xye^{-(x^2 + y^2 )} \, dx\, dy\)
SoluçãoO integrando separa-se e cada fator \(\int _0^\infty xe^{-x^2}\, dx\) vale \(\frac12\); o resultado é \(\frac14\).Consolidaçãobásico \(\displaystyle \displaystyle \int _0^2 \displaystyle \displaystyle \int _0^y 1 \, dx\, dy\)
Solução\(\int _0^2y\, dy=2\).Consolidaçãobásico \(\displaystyle \displaystyle \int _0^1 \displaystyle \displaystyle \int _0^{x^2} 2 \, dy\, dx\)
Solução\(\int _0^1 2x^2\, dx=\frac23\).Aplicaçãobásico Calcule o volume \(V\) do sólido limitado pelos três planos coordenados e pelo plano \(x+y+z=1\).
SoluçãoO tetraedro tem interceptos unitários nos três eixos; seu volume é \(1/6\).Aplicaçãobásico Calcule o volume \(V\) do sólido limitado pelos três planos coordenados e pelo plano \(3x+2y+5z=6\).
SoluçãoOs interceptos são \(2\), \(3\) e \(6/5\). Portanto, \(V=\frac16(2)(3)(6/5)=6/5\).
B
Justificaçãomédio Explique por que a integral dupla \(\iint \limits _R1\, dA\) fornece a área de \(R\). Para simplificar, você pode supor que \(R\) seja uma região do tipo mostrado na Figura 5.2(a).
SoluçãoSe \(R=\{ (x,y):a\le x\le b,\ g_1(x)\le y\le g_2(x)\} \), então \(\iint _R1\, dA=\int _a^b\int _{g_1(x)}^{g_2(x)}1\, dy\, dx=\int _a^b(g_2(x)-g_1(x))\, dx\), que é a soma das áreas das seções verticais, isto é, a área de \(R\).
C
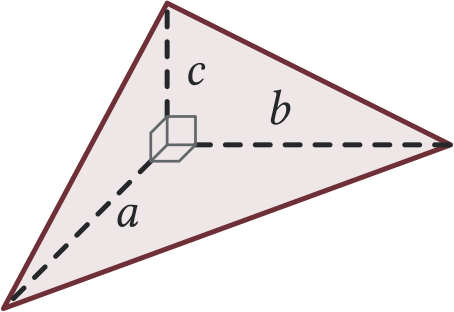
Justificaçãodifícil Prove que o volume de um tetraedro com três arestas adjacentes mutuamente perpendiculares de comprimentos \(a\), \(b\) e \(c\), como na figura ao lado, é \(\frac{abc}{6}\). (Sugestão: imite o Exemplo 5.11 e recorde como três pontos não colineares determinam um plano.)
SoluçãoColoque o vértice comum na origem e as arestas sobre os eixos. O plano oposto tem equação \(x/a+y/b+z/c=1\). Assim, \(V=\int _0^a\int _0^{b(1-x/a)}c(1-x/a-y/b)\, dy\, dx=abc/6\).Aprofundamentodifícil Mostre como o Exercício 12 pode ser usado para resolver o Exercício 10.
SoluçãoNo plano \(3x+2y+5z=6\), os interceptos são \(2,3,6/5\). O tetraedro tem três arestas perpendiculares de comprimentos iguais a esses interceptos; pelo Exercício 12, \(V=(2)(3)(6/5)/6=6/5\).
5.4 Integrais Triplas
A integral tripla acrescenta uma terceira direção de acumulação. Para montar seus limites, escolha primeiro uma projeção plana do sólido; sobre cada ponto dessa projeção, descreva o intervalo da variável restante. A densidade é por unidade de volume, de modo que a integral fornece massa, carga ou outra quantidade total.
A definição de integral dupla de uma função real \(f(x,y)\) sobre uma região \(R\subseteq \mathbb {R}^2\) estende-se naturalmente à integral tripla de uma função real \(f(x,y,z)\) sobre um sólido limitado \(S\subseteq \mathbb {R}^3\) cuja fronteira tenha volume zero. Procedemos como antes: encerramos \(S\) em um paralelepípedo retangular e o subdividimos em pequenos paralelepípedos. Em cada bloco contido em \(S\), com arestas \(\Delta x\), \(\Delta y\) e \(\Delta z\), escolhemos um ponto \(({x}_{*},{y}_{*},{z}_{*})\). Definimos então a integral tripla de \(f\) sobre \(S\), denotada por \(\iiint \limits _S f(x,y,z)\, dV\), por
onde \(P\) percorre partições do paralelepípedo que contém \(S\) e \(\lVert P\rVert \) é o comprimento da maior diagonal de seus subparalelepípedos, e a soma tripla percorre todos os subparalelepípedos contidos em \(S\). Pode-se mostrar que o limite não depende da escolha do paralelepípedo retangular exterior. O símbolo \(dV\) é chamado de elemento de volume.
Geometricamente, a integral tripla generaliza a interpretação da integral dupla. Uma integral dupla pode ser vista como o volume sob uma superfície bidimensional; de modo análogo, a integral tripla pode ser interpretada como o hipervolume sob uma hipersuperfície tridimensional \(w=f(x,y,z)\) em \(\mathbb {R}^{4}\). Em geral, a palavra “volume” é usada em sentido amplo para a medida de um objeto \(n\)-dimensional, incluindo comprimento em \(\mathbb {R}^{1}\) e área em \(\mathbb {R}^2\). Embora seja difícil visualizar o volume de um objeto quadridimensional, a integral fornece uma maneira precisa de calculá-lo.
No caso em que \(S\) é um paralelepípedo retangular \(\lbrack {x}_{1},{x}_{2} \rbrack \times \lbrack {y}_{1},{y}_{2} \rbrack \times \lbrack {z}_{1},{z}_{2} \rbrack \), isto é, \(S = \lbrace (x,y,z): {x}_{1} \le x \le {x}_{2},~ {y}_{1}\le y\le {y}_{2},~ {z}_{1}\le z\le {z}_{2}\rbrace \), a integral tripla é uma sequência de três integrais iteradas:
e a ordem de integração pode ser permutada. Este é o caso mais simples.
Um caso mais geral ocorre quando \(S\) é limitado abaixo por \(z={g}_{1}(x,y)\), acima por \(z={g}_{2}(x,y)\), enquanto \(y\) varia entre as curvas \({h}_{1}(x)\) e \({h}_{2}(x)\) e \(x\) varia entre \(a\) e \(b\). Então
Nesse caso, a primeira integral iterada produz uma função de \(x\) e \(y\), pois seus limites dependem dessas variáveis, restando depois uma integral dupla do tipo estudado na seção anterior. Naturalmente, há muitas variações possíveis, por exemplo permutando os papéis de \(x\), \(y\) e \(z\). A principal dificuldade prática das integrais triplas costuma ser descrever corretamente o sólido e escolher uma ordem de integração conveniente. Por ora, o essencial é dominar o cálculo dessas integrais; veremos adiante outras aplicações.
Como o integrando é a constante \(1\), a integral tripla acima reduz-se a uma integral dupla do tipo estudado na seção anterior quando o sólido é limitado acima por uma superfície \(z=f(x,y)\) e abaixo pelo plano \(xy\), isto é, \(z=0\). Há muitas outras possibilidades. Por exemplo, o sólido pode ser limitado abaixo e acima por \(z={g}_{1}(x,y)\) e \(z={g}_{2}(x,y)\), respectivamente, com \(y\) entre \({h}_{1}(x)\) e \({h}_{2}(x)\) e \(x\) entre \(a\) e \(b\). Então
como em (5.10). Veja o Exercício 10 para um exemplo.
Exercícios
A
Nos Exercícios 1–8, calcule a integral tripla indicada.
Consolidaçãobásico \(\displaystyle \displaystyle \int _0^3 \displaystyle \displaystyle \int _0^2 \displaystyle \displaystyle \int _0^1 xyz \, dx\, dy\, dz\)
SoluçãoAs integrais separam-se: \((\frac12)(2)(\frac92)=\frac92\).Consolidaçãomédio \(\displaystyle \displaystyle \int _0^1 \displaystyle \displaystyle \int _0^x \displaystyle \displaystyle \int _0^y xyz \, dz\, dy\, dx\)
SoluçãoIntegrando sucessivamente, obtemos \(\int _0^1 x^5/8\, dx=1/48\).Consolidaçãomédio \(\displaystyle \displaystyle \int _0^{\pi } \displaystyle \displaystyle \int _0^x \displaystyle \displaystyle \int _0^{xy} x^2 \sin z \, dz\, dy\, dx\)
SoluçãoAs integrais em \(z\) e \(y\) dão \(x^3-x\sin (x^2)\). Logo, o valor é \(\frac{\pi ^4}{4}-\frac{1-\cos (\pi ^2)}2\).Consolidaçãomédio \(\displaystyle \displaystyle \int _0^1 \displaystyle \displaystyle \int _0^z \displaystyle \displaystyle \int _0^y ze^{y^2} \, dx\, dy\, dz\)
SoluçãoIntegrando em \(x\) e depois em \(y\), a integral externa fica \(\frac12\int _0^1 z(e^{z^2}-1)\, dz=\frac{e-2}{4}\).Consolidaçãomédio \(\displaystyle \displaystyle \int _1^e \displaystyle \displaystyle \int _0^y \displaystyle \displaystyle \int _0^{1/y} x^2 z \, dx\, dz\, dy\)
SoluçãoIntegrando em \(x\) e depois em \(z\), resta \(\int _1^e(6y)^{-1}\, dy=1/6\).Consolidaçãomédio \(\displaystyle \displaystyle \int _1^2 \displaystyle \displaystyle \int _0^{y^2} \displaystyle \displaystyle \int _0^{z^2} yz \, dx\, dz\, dy\)
SoluçãoA integral em \(x\) dá \(yz^3\); em \(z\), \(y^9/4\). Portanto, o valor é \([y^{10}/40]_1^2=1023/40\).Consolidaçãobásico \(\displaystyle \displaystyle \int _1^2 \displaystyle \displaystyle \int _2^4 \displaystyle \displaystyle \int _0^3 1 \, dx\, dy\, dz\)
SoluçãoO volume do paralelepípedo é \(3\cdot 2\cdot 1=6\).Consolidaçãobásico \(\displaystyle \displaystyle \int _0^1 \displaystyle \displaystyle \int _0^{1-x} \displaystyle \displaystyle \int _0^{1-x-y} 1 \, dz\, dy\, dx\)
SoluçãoIntegrando em \(z\) e \(y\), obtemos \(\int _0^1(1-x)^2/2\, dx=1/6\).Justificaçãomédio Seja \(M\) constante. Mostre que \(\displaystyle \int _{{z}_{1}}^{{z}_{2}}\displaystyle \int _{{y}_{1}}^{{y}_{2}} \displaystyle \int _{{x}_{1}}^{{x}_{2}} M\, dx\, dy\, dz = M({z}_{2} - {z}_{1})({y}_{2} - {y}_{1}) ({x}_{2} - {x}_{1})\).
SoluçãoIntegrando a constante sucessivamente, obtemos \(M(x_2-x_1)(y_2-y_1)(z_2-z_1)\).
B
Aplicaçãomédio Calcule o volume \(V\) do sólido \(S\) limitado pelos três planos coordenados, acima pelo plano \(x+y+z=2\) e abaixo pelo plano \(z=x+y\).
SoluçãoO sólido satisfaz \(x,y\ge 0\), \(x+y\le 1\) e \(x+y\le z\le 2-x-y\). Logo, \(V=\int _0^1\int _0^{1-x}2(1-x-y)\, dy\, dx=1/3\).
C
Aprofundamentodifícil Suponha \(a\lt b\) e \(f\) contínua em \([a,b]\). Mostre que
\[ \displaystyle \int _a^b\displaystyle \int _a^z\displaystyle \int _a^y f(x)\, dx\, dy\, dz= \displaystyle \int _a^b\frac{(b-x)^2}{2}f(x)\, dx. \](Sugestão: examine como a mudança da ordem de integração altera os limites da integral tripla.)
SoluçãoSuponha \(f\) contínua em \([a,b]\). A região é \(a\le x\le y\le z\le b\). Fixado \(x\), a área correspondente no plano \(yz\) é \(\int _x^b\int _y^b1\, dz\, dy=(b-x)^2/2\). Trocando a ordem de integração, obtemos a identidade.
5.5 Mudança de Variáveis em Integrais Múltiplas
Uma boa mudança de variáveis simplifica simultaneamente o domínio e o integrando. O jacobiano corrige a área ou o volume de cada célula transformada. Em integrais escalares usamos seu valor absoluto; o sinal ficará relevante mais adiante, nas integrais orientadas de formas.
Diante da dificuldade de algumas integrais múltiplas, é natural perguntar se uma substituição adequada pode simplificá-las. A resposta é afirmativa, embora a mudança de variáveis seja um pouco mais sutil do que no cálculo de uma variável.
Recordemos primeiro um exemplo de uma variável. Considere a integral
Fazemos a substituição
e obtemos
Vale a pena reinterpretar essa substituição, pois isso esclarece o que ocorre em várias variáveis. Tomamos \(u=x^2-1\). No intervalo \(\lbrack 1,2\rbrack \), a função \(x\mapsto x^2-1\) é estritamente crescente e leva \(\lbrack 1,2\rbrack \) sobre \(\lbrack 0,3\rbrack \); portanto possui uma inversa nesse último intervalo. Assim, em \(\lbrack 0,3\rbrack \) podemos escrever \(x\) como função de \(u\):
Substituindo essa expressão de \(x\) em \(f(x)=x^3\sqrt{x^2-1}\), obtemos
e observamos que
Além disso, como
a substituição realizada acima fornece
Em geral, se \(x=g(u)\) é uma função diferenciável e estritamente crescente de um intervalo \(\lbrack c,d\rbrack \) sobre \(\lbrack a,b\rbrack \), com \(g'(u)\ne 0\) em \((c,d)\), \(a=g(c)\) e \(b=g(d)\), então \(c=g^{-1}(a)\), \(d=g^{-1}(b)\) e
Essa é a fórmula de mudança de variável para integrais de funções de uma variável, usada implicitamente na integração por substituição. Ela é um caso particular de uma fórmula mais geral para integrais múltiplas. Enunciaremos as versões para integrais duplas e triplas de funções reais de duas e três variáveis, respectivamente. Suporemos que as mudanças de coordenadas sejam continuamente diferenciáveis e que as regiões e os sólidos tenham fronteiras de medida nula. A demonstração do teorema seguinte está além do escopo deste texto.
Fórmula de Mudança de Variáveis para Integrais Múltiplas
Sejam \(x=x(u,v)\) e \(y=y(u,v)\) funções continuamente diferenciáveis que definem uma mudança de coordenadas de uma região \(R'\) do plano \(uv\) sobre uma região \(R\) do plano \(xy\). Suponha que a aplicação seja injetiva no interior de \(R'\), que as fronteiras tenham área nula e que o determinante
não se anule no interior de \(R'\). Então, para toda função integrável \(f\),
Usamos as notações \(dA(x,y)\) e \(dA(u,v)\) para os elementos de área nas coordenadas \((x,y)\) e \((u,v)\), respectivamente.
Analogamente, suponha que \(x=x(u,v,w)\), \(y=y(u,v,w)\) e \(z=z(u,v,w)\) definam uma mudança de coordenadas de um sólido \(S'\) no espaço \(uvw\) sobre um sólido \(S\) no espaço \(xyz\), injetiva no interior de \(S'\), com fronteiras de volume nulo e determinante
não nulo no interior de \(S'\). Então, para toda função integrável \(f\),
O determinante \(J(u,v)\) em (5.13) é o jacobiano de \(x\) e \(y\) em relação a \(u\) e \(v\), e também é escrito como
Analogamente, o jacobiano \(J(u,v,w)\) de três variáveis pode ser escrito como
A fórmula (5.14) afirma, em particular, que \(dA(x,y)=\left\lvert J(u,v)\right\rvert \, dA(u,v)\), a versão bidimensional da relação \(dx=g'(u)\, du\) do caso de uma variável.
O exemplo seguinte mostra como usar a fórmula de mudança de variáveis.
Sem uma substituição, esta integral dupla é difícil de calcular em forma fechada. A forma do expoente sugere \(u=x-y\) e \(v=x+y\). Para aplicar (5.14), precisamos escrever \(x\) e \(y\) em termos de \(u\) e \(v\). Resolvendo o sistema, obtemos \(x=\frac12(u+v)\) e \(y=\frac12(v-u)\). A Figura 5.5 mostra como a aplicação \(x=x(u,v)=\frac12(u+v)\), \(y=y(u,v)=\frac12(v-u)\) leva a região \(R'\) sobre \(R\) de modo injetivo.
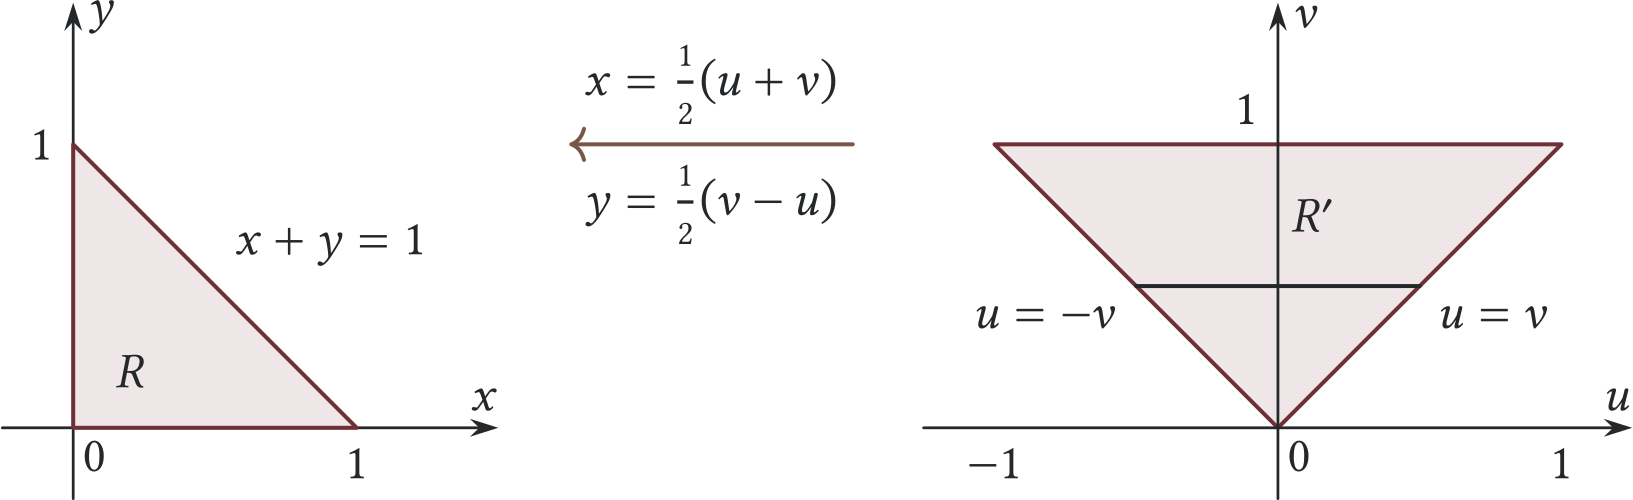
Agora,
e, usando seções horizontais em \(R'\), obtemos
temos
e, portanto, obtemos a fórmula:
Calcule o volume \(V\) no interior do paraboloide \(z=x^2+y^2\) para \(0\le z\le 1\).
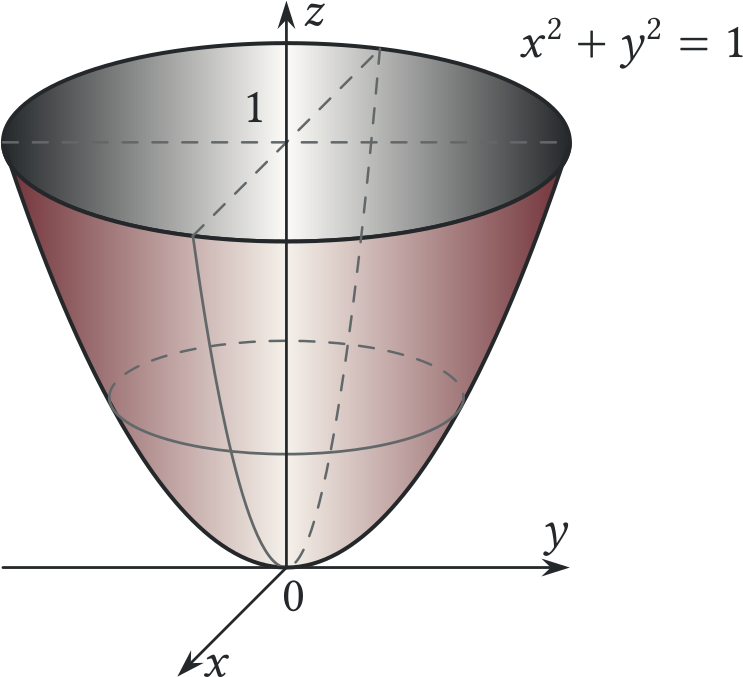
Solução: Usando seções verticais, temos
onde \(R=\lbrace (x,y):x^2+y^2\le 1\rbrace \) é o disco unitário em \(\mathbb {R}^2\) (veja a figura ao lado). Em coordenadas polares \((r,\theta )\), \(x^2+y^2=r^2\) e o disco unitário corresponde a \(R'=\lbrace (r,\theta ):0\le r\le 1,\ 0\le \theta \le 2\pi \rbrace \). Logo,
Calcule o volume \(V\) no interior do cone \(z=\sqrt{x^2+y^2}\) para \(0\le z\le 1\).
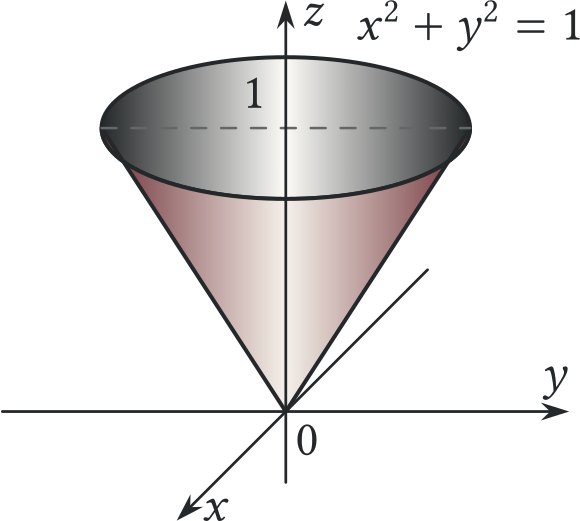
Solução: Usando seções verticais, temos
onde \(R=\lbrace (x,y):x^2+y^2\le 1\rbrace \) é o disco unitário em \(\mathbb {R}^2\). Em coordenadas polares \((r,\theta )\), temos \(\sqrt{x^2+y^2}=r\), e o disco unitário corresponde a \(R'=\lbrace (r,\theta ):0\le r\le 1,\ 0\le \theta \le 2\pi \rbrace \). Logo,
De modo semelhante, pode-se mostrar, veja os Exercícios 5–6, que integrais triplas em coordenadas cilíndricas e esféricas assumem as formas seguintes:
Para \(a\gt 0\), calcule o volume \(V\) da esfera \(x^2+y^2+z^2\le a^2\).
Solução: Em coordenadas esféricas, o interior da esfera corresponde a \(0\le \rho \le a\), e portanto
Exercícios
A
Aplicaçãobásico Calcule o volume \(V\) no interior do paraboloide \(z=x^2+y^2\) para \(0\le z\le 4\).
SoluçãoEm coordenadas cilíndricas, \(0\le r\le 2\) e \(r^2\le z\le 4\). Assim, \(V=2\pi \int _0^2(4-r^2)r\, dr=8\pi \).Aplicaçãobásico Calcule o volume \(V\) no interior do cone \(z=\sqrt{x^2+y^2}\) para \(0\le z\le 3\).
SoluçãoO sólido fica entre \(z=r\) e \(z=3\), com \(0\le r\le 3\); \(V=2\pi \int _0^3(3-r)r\, dr=9\pi \).
B
Aplicaçãomédio Calcule o volume \(V\) do sólido contido simultaneamente em \(x^2+y^2+z^2\le 4\) e \(x^2+y^2\le 1\).
SoluçãoEm coordenadas cilíndricas, \(0\le r\le 1\), \(0\le \theta \le 2\pi \) e \(-\sqrt{4-r^2}\le z\le \sqrt{4-r^2}\). Logo, \(V=4\pi \int _0^1r\sqrt{4-r^2}\, dr=\frac{4\pi }{3}(8-3\sqrt3)\).Aplicaçãomédio Calcule o volume \(V\) contido simultaneamente na esfera \(x^2+y^2+z^2\le 1\) e no cone \(z\ge \sqrt{x^2+y^2}\).
SoluçãoEm coordenadas esféricas, \(0\le \rho \le 1\), \(0\le \phi \le \pi /4\) e \(0\le \theta \le 2\pi \). Portanto, \(V=2\pi \int _0^{\pi /4}\int _0^1\rho ^2\sin \phi \, d\rho \, d\phi =\frac{\pi }{3}(2-\sqrt2)\).Justificaçãomédio Demonstre a fórmula (5.20).
SoluçãoPara \(\Phi (r,\theta ,z)=(r\cos \theta ,r\sin \theta ,z)\), \(D\Phi =\begin{bmatrix} \cos \theta & -r\sin \theta & 0 \\ \sin \theta & r\cos \theta & 0 \\ 0 & 0 & 1 \end{bmatrix}\), de modo que \(|\det D\Phi |=r\). Aplicando a mudança de variáveis, obtemos (5.20); o eixo e a semirreta de corte angular têm volume zero.Justificaçãomédio Demonstre a fórmula (5.21).
SoluçãoPara \(\Phi (\rho ,\phi ,\theta )=(\rho \sin \phi \cos \theta ,\rho \sin \phi \sin \theta ,\rho \cos \phi )\), seu jacobiano é \(\det D\Phi =\rho ^2\sin \phi \), logo \(|\det D\Phi |=\rho ^2\sin \phi \). A fórmula segue da mudança de variáveis; a origem, o eixo e a semirreta angular são de volume zero.Consolidaçãomédio Calcule \(\iint \limits _R\sin \left(\frac{x+y}{2}\right)\cos \left(\frac{x-y}{2}\right)\, dA\), onde \(R\) é o triângulo de vértices \((0,0)\), \((2,0)\) e \((1,1)\). (Sugestão: use a mudança de variáveis \(u=(x+y)/2\), \(v=(x-y)/2\).)
SoluçãoA inversa é \(x=u+v\), \(y=u-v\), com jacobiano de módulo \(2\); a região vira \(0\le u\le 1\), \(0\le v\le u\). A integral vale \(2\int _0^1\sin u\int _0^u\cos v\, dv\, du=2\int _0^1\sin ^2u\, du=1-\frac12\sin 2\).Aplicaçãomédio Calcule o volume do sólido limitado por \(z=x^2+y^2\) e \(z^2=4(x^2+y^2)\).
SoluçãoA componente limitada fica entre \(z=r^2\) e o cone superior \(z=2r\), para \(0\le r\le 2\). Logo, \(V=2\pi \int _0^2(2r-r^2)r\, dr=8\pi /3\).Aplicaçãomédio Calcule o volume no interior do cilindro elíptico \(\frac{x^2}{a^2}+\frac{y^2}{b^2}=1\), para \(0\le z\le 2\).
SoluçãoA base tem área \(\pi ab\) e altura \(2\), portanto \(V=2\pi ab\).
C
Justificaçãodifícil Mostre que, para \(a,b,c\gt 0\), o volume do elipsoide \(\frac{x^2}{a^2}+\frac{y^2}{b^2}+\frac{z^2}{c^2}=1\) é \(\tfrac {4\pi abc}{3}\). (Sugestão: use \(x=au\), \(y=bv\), \(z=cw\) e o Exemplo 5.20.)
SoluçãoA aplicação \((u,v,w)\mapsto (au,bv,cw)\) tem jacobiano \(abc\) e leva a esfera unitária ao elipsoide. Assim, \(V=abc\cdot (4\pi /3)=4\pi abc/3\).Aprofundamentodifícil Mostre que a função Beta, definida por
\[ B(x,y) ~ =~ \displaystyle \int _0^1 t^{x-1} (1-t)^{y-1} \, dt ~ ,\quad \text{para $x > 0$, $y > 0$,} \]satisfaz \(B(y,x)=B(x,y)\) para \(x\gt 0\), \(y\gt 0\).
SoluçãoNa integral que define \(B(y,x)\), faça \(s=1-t\); os fatores trocam de posição e obtemos \(B(x,y)\).Aprofundamentodifícil Usando a substituição \(t=u/(u+1)\), mostre que a função Beta pode ser escrita como
\[ B(x,y) ~ =~ \displaystyle \int _0^{\infty } \frac{u^{x-1}}{(u+1)^{x+y}}\, du ~ ,\quad \text{para $x > 0$, $y > 0$.} \]SoluçãoTemos \(1-t=1/(u+1)\) e \(dt=du/(u+1)^2\). Substituindo, \(t^{x-1}(1-t)^{y-1}dt=u^{x-1}(u+1)^{-x-y}\, du\); os limites passam de \(0,1\) a \(0,\infty \).
5.6 Aplicação: Centro de Massa
O centro de massa é uma média das posições ponderada pela massa. A integral da densidade fornece o denominador; a integral da coordenada multiplicada pela densidade fornece o numerador. Simetrias só podem simplificar o cálculo quando preservam tanto o domínio quanto a densidade.
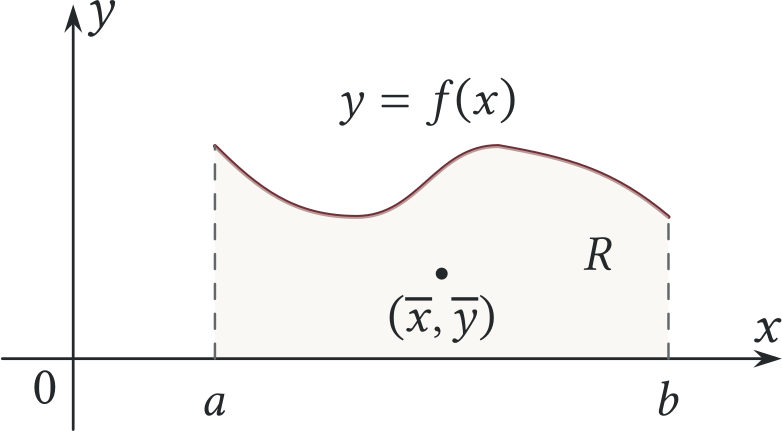
Recordemos do cálculo de uma variável que, para uma região \(R=\lbrace (x,y):a\le x\le b,\ 0\le y\le f(x)\rbrace \subseteq \mathbb {R}^2\) representando uma lâmina fina (veja a figura ao lado), com \(f\) contínua em \(\left[{a},{b}\right]\), supondo que \(R\) tenha área positiva, as coordenadas \((\overline{x},\overline{y})\) do centro de massa de \(R\) são
onde
supondo que \(R\) tenha densidade uniforme, isto é, que sua massa esteja distribuída uniformemente. Nesse caso, a área \(M\) da região é tomada como sua massa, com densidade constante igual a \(1\) para simplificar.
No caso geral, a densidade de uma região, ou lâmina, \(R\) é uma função contínua \(\delta =\delta (x,y)\) das coordenadas \((x,y)\) dos pontos de \(R\). Para uma região limitada regular \(R\subseteq \mathbb {R}^2\) e densidade contínua não negativa com massa total positiva, as coordenadas \((\overline{x},\overline{y})\) do centro de massa são dadas por
onde
As quantidades \(M_x\) e \(M_y\) são os momentos, ou primeiros momentos, de \(R\) em relação aos eixos \(x\) e \(y\), respectivamente. A quantidade \(M\) é a massa de \(R\). Para compreender a fórmula, considere um pequeno retângulo em \(R\), de dimensões \(\Delta x\) e \(\Delta y\) próximas de \(0\). Sua massa é aproximadamente \(\delta (x_*,y_*)\Delta x\, \Delta y\), para algum ponto \((x_*,y_*)\) do retângulo. A massa total de \(R\) é o limite das somas dessas massas quando as diagonais dos retângulos tendem a \(0\), isto é, \(\iint \limits _R\delta (x,y)\, dA\).
As fórmulas em (5.22) são o caso particular de (5.24) em que \(\delta (x,y)=1\) em toda a região \(R\).
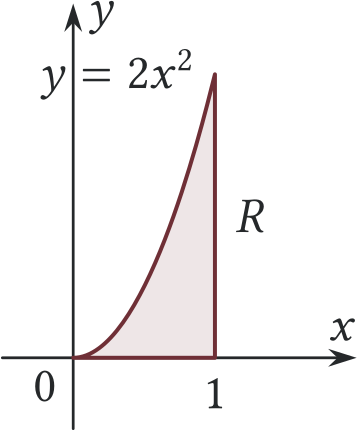
Se \(\delta (x,y)\) é constante em \(R\), o centro de massa \((\overline{x},\overline{y})\) é chamado de centroide de \(R\).
As fórmulas do centro de massa em \(\mathbb {R}^2\) generalizam-se para um sólido limitado regular \(S\subseteq \mathbb {R}^3\). Se \(S\) possui densidade de massa contínua não negativa \(\delta (x,y,z)\) e massa total positiva, então seu centro de massa tem coordenadas \((\overline{x},\overline{y},\overline{z})\), onde
onde
Nesse caso, \(M_{yz}\), \(M_{xz}\) e \(M_{xy}\) são os momentos, ou primeiros momentos, de \(S\) em relação aos planos \(yz\), \(xz\) e \(xy\), respectivamente. Além disso, \(M\) é a massa de \(S\).
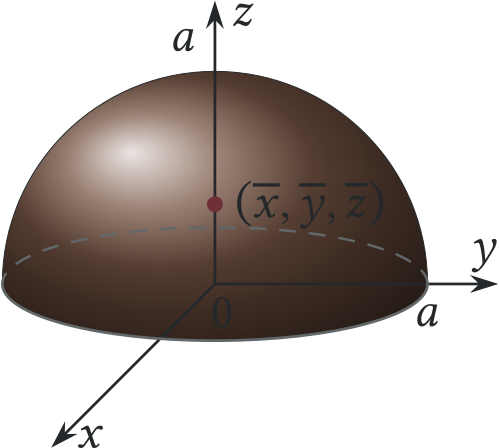
O sólido \(S\) é o hemisfério superior da esfera de raio \(a\) centrada na origem. Como a densidade é constante e \(S\) é simétrico em torno do eixo \(z\), temos \(\overline{x}=\overline{y}=0\); resta calcular \(\overline{z}\). Temos
Como o volume de \(S\) é metade do volume da esfera de raio \(a\), que pelo Exemplo 5.20 vale \(\frac{4\pi a^3}{3}\), temos \(M=\frac{2\pi a^3}{3}\). Além disso,
Assim, o centro de massa de \(S\) é \((\overline{x},\overline{y},\overline{z})=\left(0,0,\frac{3a}{8}\right)\).
Exercícios
A
Nos Exercícios 1–5, determine o centro de massa da região \(R\) com a densidade indicada \(\delta (x,y)\).
Aplicaçãobásico \(R = \lbrace (x,y): 0 \le x \le 2,~ 0 \le y \le 4~ \rbrace \), \(\delta (x,y) = 2y\)
SoluçãoPela simetria, \(\overline{x}=1\). Além disso, \(M=32\) e \(M_x=256/3\), de modo que \(\overline{y}=M_x/M=8/3\).Aplicaçãobásico \(R = \lbrace (x,y): 0 \le x \le 1,~ 0 \le y \le x^2 \rbrace \), \(\delta (x,y) = x+y\)
SoluçãoA massa e os momentos são \(M=7/20\), \(M_y=17/60\) e \(M_x=11/84\). Portanto, \((\overline{x},\overline{y})=(17/21,55/147)\).Aplicaçãobásico Para \(a\gt 0\), \(R = \lbrace (x,y): y \ge 0, ~ x^2 + y^2 \le a^2 \rbrace \), \(\delta (x,y) = 1\)
SoluçãoPela simetria, \(\overline{x}=0\). Em polares, \(M=\pi a^2/2\) e \(M_x=\int _0^\pi \int _0^a(r\sin \theta )r\, dr\, d\theta =2a^3/3\); logo, \(\overline{y}=4a/(3\pi )\).Aplicaçãobásico \(R = \lbrace (x,y): y \ge 0,~ x \ge 0, ~ 1 \le x^2 + y^2 \le 4~ \rbrace \), \(\delta (x,y) = \sqrt{x^2 + y^2}\)
SoluçãoA região e a densidade são simétricas na troca de \(x\) por \(y\), então as coordenadas do centro coincidem. Em polares, \(M=\int _0^{\pi /2}\int _1^2r^2\, dr\, d\theta =7\pi /6\) e \(M_y=\int _0^{\pi /2}\int _1^2r^3\cos \theta \, dr\, d\theta =15/4\). Assim, \((\overline{x},\overline{y})=(45/(14\pi ),45/(14\pi ))\).Aplicaçãobásico \(R = \lbrace (x,y): y \ge 0, ~ x^2 + y^2 \le 1~ \rbrace \), \(\delta (x,y) = y\)
SoluçãoPela simetria, \(\overline{x}=0\). Em polares, \(M=\int _0^\pi \int _0^1r^2\sin \theta \, dr\, d\theta =2/3\) e \(M_x=\int _0^\pi \int _0^1r^3\sin ^2\theta \, dr\, d\theta =\pi /8\). Portanto, \(\overline{y}=3\pi /16\).
B
Nos Exercícios 6–10, determine o centro de massa do sólido \(S\) com a densidade indicada \(\delta (x,y,z)\).
Aplicaçãomédio \(S = \lbrace (x,y,z): 0 \le x \le 1,~ 0 \le y \le 1,~ 0 \le z \le 1~ \rbrace \), \(\delta (x,y,z) = xyz\)
Solução\(M=1/8\) e cada momento coordenado, por simetria, é \(\int _0^1x^2\, dx(\int _0^1y\, dy)^2=1/12\). Logo, \(\overline{x}=\overline{y}=\overline{z}=2/3\).Aplicaçãomédio Para \(a\gt 0\), \(S = \lbrace (x,y,z): z \ge 0,~ x^2 + y^2 + z^2 \le a^2 \rbrace \), \(\delta (x,y,z) = x^2 + y^2 + z^2\)
SoluçãoA simetria dá \(\overline{x}=\overline{y}=0\). Em esféricas, \(M=2\pi a^5/5\) e \(M_{xy}=\int _0^{2\pi }\int _0^{\pi /2}\int _0^a\rho ^5\sin \phi \cos \phi \, d\rho \, d\phi \, d\theta =\pi a^6/6\). Portanto, \(\overline{z}=5a/12\).Aplicaçãomédio Para \(a\gt 0\), \(S = \lbrace (x,y,z): x \ge 0,~ y \ge 0,~ z \ge 0, ~ x^2 + y^2 + z^2 \le a^2 \rbrace \), \(\delta (x,y,z) = 1\)
SoluçãoPela simetria, basta calcular \(\overline{x}\). O volume é \(\pi a^3/6\); em esféricas, \(M_{yz}=\int _0^{\pi /2}\int _0^{\pi /2}\int _0^a\rho ^3\sin ^2\phi \cos \theta \, d\rho \, d\phi \, d\theta =\pi a^4/16\). Logo, o centro é \((3a/8,3a/8,3a/8)\).Aplicaçãomédio \(S = \lbrace (x,y,z): 0 \le x \le 1,~ 0 \le y \le 1,~ 0 \le z \le 1~ \rbrace \), \(\delta (x,y,z) = x^2 + y^2 + z^2\)
SoluçãoPela simetria, as três coordenadas são iguais. A massa é \(M=1\). Um momento é \(\int _{[0,1]^3}x(x^2+y^2+z^2)\, dV=1/4+1/6+1/6=7/12\). Assim, o centro de massa é \((7/12,7/12,7/12)\).Aplicaçãomédio \(S = \lbrace (x,y,z): 0 \le x \le 1,~ 0 \le y \le 1,~ 0 \le z \le 1 - x - y \rbrace \), \(\delta (x,y,z) = 1\)
SoluçãoO sólido é o tetraedro \(x,y,z\ge 0\), \(x+y+z\le 1\), simétrico nas coordenadas. Sua massa é \(1/6\) e \(M_{yz}=\int _0^1\int _0^{1-x}x(1-x-y)\, dy\, dx=1/24\). Portanto, o centro é \((1/4,1/4,1/4)\).
5.7 Aplicação: Probabilidade e Valor Esperado
Uma densidade de probabilidade funciona como uma distribuição de massa total igual a \(1\). Integrar sobre uma região fornece a probabilidade do evento; integrar uma coordenada multiplicada pela densidade fornece sua média. Em duas variáveis, o formato do suporte pode produzir dependência mesmo quando a expressão da densidade é simples.
Nesta seção discutiremos brevemente algumas aplicações de integrais múltiplas à teoria da probabilidade. Em particular, veremos como usá-las para calcular probabilidades e valores esperados.
Probabilidade
Considere um dado honesto de seis faces e seja \(X\) a variável que registra o resultado. A probabilidade de obter \(3\), escrita \(P(X=3)\), é \(\frac16\), pois os seis resultados são equiprováveis. Da mesma forma, a probabilidade de obter no máximo \(3\), isto é, \(P(X\le 3)\), vale \(\frac36=\frac12\), pois há três resultados possíveis, \(1\), \(2\) e \(3\), entre os seis. Observe que \(P(X\le 3)=P(X=1)+P(X=2)+P(X=3)\). Dizemos que \(X\) é uma variável aleatória discreta no espaço amostral, ou espaço de probabilidade, \(\Omega \) formado por todos os resultados possíveis: \(\Omega =\lbrace 1,2,3,4,5,6\rbrace \). Um evento \(A\) é um subconjunto do espaço amostral. No exemplo do dado, o evento \(X\le 3\) é \(\lbrace 1,2,3\rbrace \).
Agora seja \(X\) uma variável que representa um número real escolhido ao acaso em \((0,1)\). O conjunto dos reais entre \(0\) e \(1\) não é discreto, nem enumerável: não pode ser colocado em correspondência biunívoca com os inteiros positivos. 4 Nesse caso, para cada \(x\in (0,1)\), a probabilidade \(P(X=x)\) deve ser \(0\). Em vez disso, consideramos \(P(X\le x)=x\). A razão é simples: \((0,1)\) tem comprimento \(1\), enquanto \((0,x)\) tem comprimento \(x\). Como \(X\) é escolhido uniformemente em \((0,1)\), isto é, é uniformemente distribuído, temos
Dizemos que \(X\) é uma variável aleatória contínua no espaço amostral \(\Omega =(0,1)\). Um evento \(A\) é um subconjunto do espaço amostral; por exemplo, o evento \(X\le x\) corresponde ao intervalo \((0,x)\).
Para uma variável aleatória discreta, a probabilidade de um evento é a soma das probabilidades dos resultados que o compõem. Para uma variável aleatória contínua, a probabilidade de um evento será, em vez disso, a integral de uma função, como veremos a seguir.
Seja \(X\) uma variável aleatória contínua real que assume valores em \(\Omega =(a,b)\) com probabilidade \(1\). A função de distribuição \(F\) de \(X\) é definida por
Suponha que exista uma função integrável não negativa \(f\) em \(\mathbb {R}\) tal que
e
Chamamos \(f\) de função densidade de probabilidade, ou f.d.p., de \(X\). Assim,
Além disso, pelo Teorema Fundamental do Cálculo, nos pontos em que \(f\) é contínua,
Se existe uma função integrável não negativa \(f\) em \(\mathbb {R}^3\) tal que
e
então chamamos \(f\) de função densidade de probabilidade conjunta, ou f.d.p. conjunta, de \(X\), \(Y\) e \(Z\). Em geral, se \({a}_{1}\lt {b}_{1}\), \({a}_{2}\lt {b}_{2}\) e \({a}_{3}\lt {b}_{3}\), temos
Os símbolos \(\le \) e \(\lt \) podem ser trocados em qualquer combinação. Assim, uma integral tripla pode representar uma probabilidade quando \(f\) é uma densidade.
Pela fórmula quadrática, existe pelo menos uma raiz real se \(b^2-4ac\ge 0\). Devemos portanto calcular \(P(b^2-4ac\ge 0)\). Usaremos três variáveis aleatórias conjuntamente distribuídas. Como \(0\lt a,b,c\lt 1\),
onde a última relação vale para todos \(0\lt a,c\lt 1\) tais que
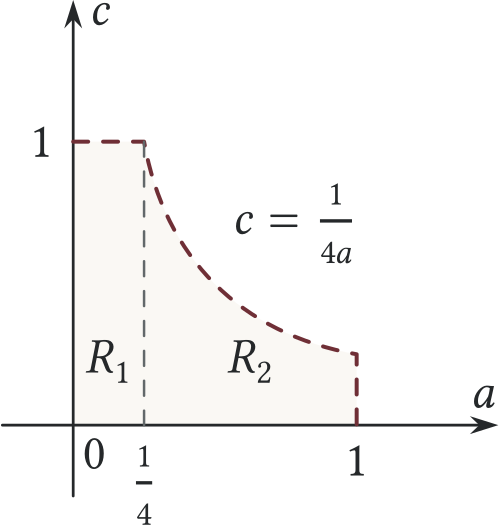
Considerando \(a\), \(b\) e \(c\) como variáveis reais, a região \(R\) no plano \(ac\) onde a relação acima vale é \(R=\lbrace (a,c):0\lt a\lt 1,\ 0\lt c\lt 1,\ 0\lt c\lt \frac1{4a}\rbrace \). Ela é a união das regiões \({R}_{1}\) e \({R}_{2}\), como mostra a figura ao lado.
Sejam agora \(X\), \(Y\) e \(Z\) variáveis aleatórias contínuas, cada uma uniforme em \((0,1)\); pense nelas como representando \(a\), \(b\) e \(c\), respectivamente. Assim como \(f(x)=1\) é a densidade uniforme em \((0,1)\), \(f(x,y,z)=1\) para \(x,y,z\in (0,1)\) e \(0\) fora desse cubo é a densidade conjunta de \(X\), \(Y\) e \(Z\). Portanto,
essa probabilidade é a integral tripla de \(f(a,b,c)=1\), com \(b\) variando de \(2\sqrt a\, \sqrt c\) até \(1\) e \((a,c)\) percorrendo \(R\). Como \(R={R}_{1}\cup {R}_{2}\), dividimos a integral em duas partes, usando seções verticais em \(R\):
Em outras palavras, a probabilidade de \(ax^2+bx+c=0\) ter ao menos uma raiz real é de aproximadamente \(25\)%.
Valor Esperado
O valor esperado \(EX\) de uma variável aleatória \(X\) pode ser interpretado como o valor médio de \(X\), ponderado pelas probabilidades. Se \(X\) é discreta, então
onde a soma percorre todos os valores \(x\) do espaço amostral. Por exemplo, se \(X\) representa o resultado de um dado de seis faces, então
é o valor esperado de \(X\), isto é, a média dos números de \(1\) a \(6\).
Se \(X\) é uma variável aleatória contínua real com densidade \(f\) e \(\int _{-\infty }^{\infty }|x|f(x)\, dx\lt \infty \), então
Por exemplo, se \(X\) tem distribuição uniforme em \((0,1)\), sua densidade é
e portanto
Para duas variáveis aleatórias contínuas reais \(X\) e \(Y\), conjuntamente distribuídas com densidade \(f(x,y)\) e com primeiros momentos finitos, os valores esperados de \(X\) e \(Y\) são
respectivamente.
Exercícios
B
Consolidaçãomédio Calcule \(\displaystyle \int _{-\infty }^{\infty }e^{-x^2}\, dx\) usando os resultados deste capítulo.
SoluçãoFaça \(u=\sqrt2x\) e use \(\int _{-\infty }^{\infty }e^{-u^2/2}\, du=\sqrt{2\pi }\); a integral pedida vale \(\sqrt\pi \).Consolidaçãomédio Para \(\sigma \gt 0\) e \(\mu \in \mathbb {R}\), calcule \(\displaystyle \int _{-\infty }^{\infty }\frac1{\sigma \sqrt{2\pi }} e^{-(x-\mu )^2/2\sigma ^2}\, dx\).
SoluçãoCom \(u=(x-\mu )/\sigma \), \(dx=\sigma \, du\); a integral torna-se a integral da densidade normal padrão, portanto vale \(1\).Justificaçãomédio Mostre que \(EY=\frac{n}{n+1}\) no Exemplo 5.28.
SoluçãoPela densidade conjunta do exemplo, \(EY=n(n-1)\int _0^1y\int _0^y(y-x)^{n-2}\, dx\, dy=n\int _0^1y^n\, dy=n/(n+1)\).
C
Aprofundamentodifícil Escreva um programa, na linguagem de sua escolha, que verifique numericamente o Exemplo 5.28 para \(n=3\), usando um grande número de amostras.
SoluçãoUma implementação em Python é:import random
As médias devem ficar próximas de \(1/4\) e \(3/4\), respectivamente.
N = 1000000
amostras = [[random.random() for _ in range(3)] for _ in range(N)]
minimo = sum(min(s) for s in amostras)/N
maximo = sum(max(s) for s in amostras)/NAprofundamentodifícil Repita o exercício anterior para \(n=4\).
SoluçãoNo programa anterior, troque range(3) por range(4). As médias se aproximam de \(1/5\) e \(4/5\).Aplicaçãodifícil Para variáveis aleatórias contínuas \(X,Y\) com densidade conjunta \(f(x,y)\), defina os segundos momentos \(E(X^2)\) e \(E(Y^2)\) por
\[ E(X^2 ) ~ =~ \displaystyle \int _{-\infty }^{\infty } \displaystyle \int _{-\infty }^{\infty } x^2 \, f(x,y)\, dx\, dy \quad \text{e}\quad E(Y^2 ) ~ =~ \displaystyle \int _{-\infty }^{\infty } \displaystyle \int _{-\infty }^{\infty } y^2 \, f(x,y)\, dx\, dy ~ , \]e as variâncias \(\text{Var}(X)\) e \(\text{Var}(Y)\) por
\[ \text{Var}(X) ~ =~ E(X^2 ) - (EX)^2 \quad \text{e}\quad \text{Var}(Y) ~ =~ E(Y^2 ) - (EY)^2 ~ . \]Calcule \(\text{Var}(X)\) e \(\text{Var}(Y)\) para \(X\) e \(Y\) do Exemplo 5.28.
Solução\(X\) tem densidade marginal \(n(1-x)^{n-1}\) e \(Y\) tem densidade marginal \(ny^{n-1}\). Assim, \(E(X^2)=2/((n+1)(n+2))\) e \(E(Y^2)=n/(n+2)\). Subtraindo os quadrados das médias, \(\operatorname {Var}(X)=\operatorname {Var}(Y)=n/((n+1)^2(n+2))\).Aprofundamentodifícil Prosseguindo o exercício anterior, a correlação \(\rho \) entre \(X\) e \(Y\) é definida por
\[ \rho ~ =~ \frac{E(XY) - (EX)(EY)}{\sqrt{\text{Var}(X)\, \text{Var}(Y)}} ~ , \]onde \(E(XY)=\displaystyle \int _{-\infty }^{\infty }\displaystyle \int _{-\infty }^{\infty }xy\, f(x,y)\, dx\, dy\). Calcule \(\rho \) para \(X\) e \(Y\) do Exemplo 5.28.
(Observação: \(E(XY)-(EX)(EY)\) é a covariância de \(X\) e \(Y\).)SoluçãoCom \(x=uy\) na integral conjunta, obtemos \(E(XY)=n(n-1)\int _0^1y^{n+1}\, dy\int _0^1u(1-u)^{n-2}\, du=1/(n+2)\). Logo, \(\operatorname {Cov}(X,Y)=1/((n+1)^2(n+2))\) e, usando as variâncias do exercício anterior, \(\rho =1/n\).Aprofundamentodifícil No Exemplo 5.27, a resposta mudaria se o intervalo \((0,100)\) fosse usado no lugar de \((0,1)\)? Explique.
SoluçãoNão. Escreva \(a=100A\), \(b=100B\), \(c=100C\), com \(A,B,C\) independentes e uniformes em \((0,1)\). A condição \(b^2-4ac\ge 0\) equivale a \(B^2-4AC\ge 0\), pois o discriminante é multiplicado por \(100^2\gt 0\). A probabilidade continua sendo \((5+3\ln 4)/36\).