Como descrever o objeto? Uma curva ou superfície pode ser dada por parâmetros, por equações implícitas ou por ambas as descrições. A escolha mais útil depende do cálculo: parâmetros ajudam a integrar; equações implícitas frequentemente tornam normais e restrições mais visíveis.
Como reconhecer seus pontos regulares? Para uma curva, examinamos se a velocidade é não nula. Para uma superfície parametrizada, verificamos se os vetores coordenados são independentes. Para um conjunto de nível, examinamos a independência dos gradientes das restrições. Uma falha de parâmetros pode ser corrigida por outra carta; uma singularidade do próprio objeto exige uma análise diferente.
Como otimizar uma função sobre ele? Primeiro identificamos o conjunto admissível e verificamos existência de extremos. Depois usamos sua geometria tangente para encontrar candidatos. Por fim, comparamos valores e examinamos os pontos em que as hipóteses do método falham. O cálculo de multiplicadores, isoladamente, não conclui a classificação.
4.1 Curvas paramétricas
Há várias maneiras de descrever uma curva. Uma equação como \(x^2+y^2=1\), por exemplo, caracteriza o círculo unitário, mas não registra como percorremos seus pontos. Uma parametrização acrescenta essa informação: ela descreve a posição de uma partícula em função de um parâmetro e, assim, determina também uma orientação para o percurso.
Definição 4.1
Uma parametrização de curva é uma função diferenciável \(\gamma :I=[a,b]\to \mathbb {R}^n\). Sua imagem \(\Gamma =\gamma ([a,b])\) é a curva traçada por \(\gamma \).
A função \(\gamma \) também é chamada de curva paramétrica.
Uma mesma imagem pode corresponder a parametrizações diferentes, que podem percorrê-la em velocidades e sentidos distintos.
Observação 4.1
Quando o contexto permitir, usaremos a mesma letra para a curva e sua parametrização; escreveremos, por exemplo, \(\gamma (t)\) para a posição ao longo do percurso.
Definição 4.2
Uma parametrização \(\gamma (t):I\to \mathbb {R}^n\) é regular se \(\gamma '(t)\ne 0\) para todo \(t\in I\).
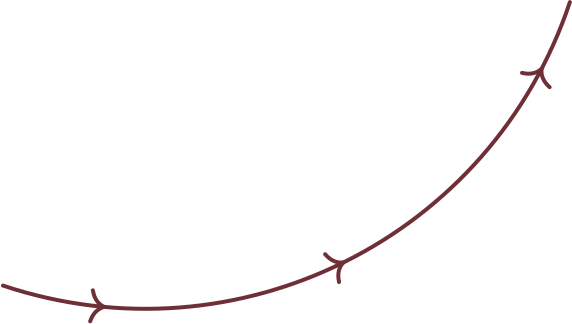
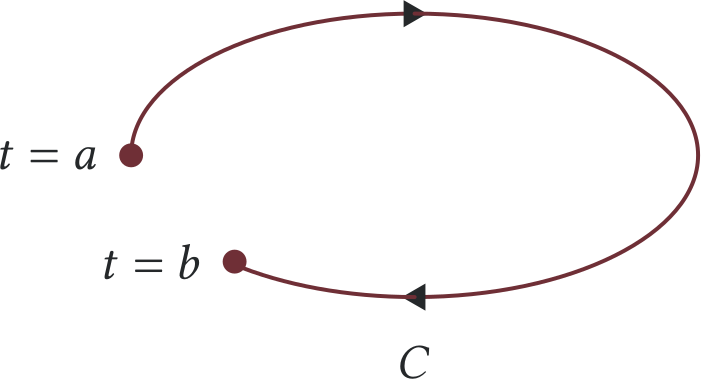
A parametrização fornece uma orientação à curva. Como \(\Gamma =\gamma ([a,b])\), podemos pensar na curva como a trajetória de um movimento que começa em \(\gamma (a)\) e termina em \(\gamma (b)\).
Figura4.1Orientação de uma curva
Figura4.2 Parametrização de uma curva \(C\) em \(\mathbb {R}^3\)
Exemplo 4.1
A curva \(x^2+y^2=1\) pode ser parametrizada por \(\gamma (t)=(\cos t,\sin t)\) para \(t\in [0,2\pi ]\).
Dada uma curva paramétrica \(\gamma :I=[a,b]\to \mathbb {R}^n\),
A curva é simples se \(\gamma \) é injetiva em \([a,b]\).
Um ponto \(p\) é um ponto múltiplo se é atingido em dois parâmetros distintos, exceto pela repetição obrigatória entre as extremidades de uma curva fechada simples.
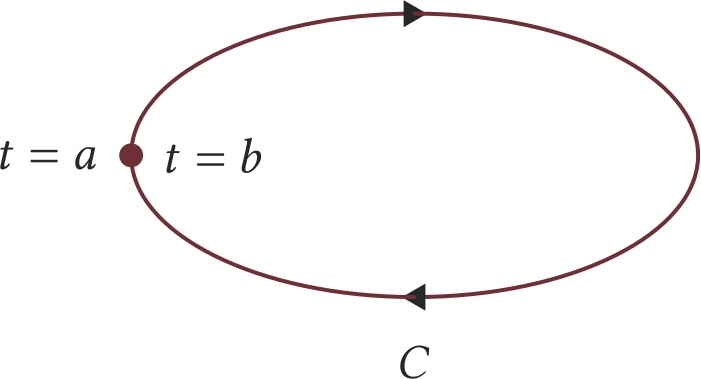
A curva \(\gamma \) é dita fechada se \(\gamma (a)=\gamma (b)\).
A curva fechada é simples se a única repetição de ponto no percurso é a igualdade entre as extremidades: \(\gamma \) é injetiva em \([a,b)\).
Por exemplo, o percurso de um oito tem uma auto-interseção e não é simples; cada laço, considerado separadamente, é uma curva fechada simples.
FechadaNão fechada
Figura4.3 Curvas fechadas e não fechadas
Teorema 4.2 (Teorema da Curva de Jordan)
Seja \(\gamma \) uma curva fechada simples no plano \(\mathbb {R}^2\). Então seu complemento, \(\mathbb {R}^2\setminus \gamma \), consiste exatamente de duas componentes conexas. Uma delas é limitada (o interior) e a outra é ilimitada (o exterior), e a curva \(\gamma \) é a fronteira de cada componente.
O Teorema da Curva de Jordan afirma que toda curva fechada simples no plano divide-o em uma região “interior”, limitada pela curva, e uma região “exterior”. Embora o enunciado seja intuitivamente evidente, sua demonstração é complexa.
Exemplo 4.2
Encontre uma representação paramétrica da curva resultante da interseção do plano \(3x+y+z = 1\) e do cilindro \(x^2 + 2y^2 = 1\) em \(\mathbb {R}^3\).
Solução
A projeção da interseção do plano \(3x+y+z=1\) com o cilindro é a elipse \(x^2+2y^2=1\) no plano \(xy\). Essa elipse pode ser parametrizada por
\[ x = \cos t, \ y= \dfrac {\sqrt{2}}{2}\sin t, \qquad 0 \leq t \leq 2\pi . \]
Da equação do plano,
\[ z = 1 - 3x - y = 1 - 3\cos t - \dfrac {\sqrt{2}}{2}\sin t. \]
Assim, podemos tomar a parametrização
\[ \mathbf{r}(t) = \left(x(t) ,y(t) , z(t)\right) = \left(\cos t , \dfrac {\sqrt{2}}{2}\sin t , 1 - 3\cos t - \dfrac {\sqrt{2}}{2}\sin t\right). \]
Proposição 4.3
Seja \(U\subseteq \mathbb {R}^{n+1}\) aberto e \(F:U\to \mathbb {R}^n\) uma aplicação de classe \(C^1\), seja \(c\in \mathbb {R}^n\) e suponha que \(\mathrm{D}F_p\) tenha posto \(n\) em todo ponto \(p\) de \(F^{-1}(c)\). Então, perto de cada um desses pontos, o conjunto de nível é a imagem de uma parametrização regular de curva.
Demonstração▼
Fixe \(p\in F^{-1}(c)\). Como \(\mathrm{D}F_p\) tem posto \(n\), alguma submatriz \(n\times n\) é invertível. Reordenando as coordenadas, podemos supor que isso ocorre nas primeiras \(n\) coordenadas. Pelo teorema da função implícita, existem vizinhanças \(W\subseteq \mathbb {R}^n\) e \(I\subseteq \mathbb {R}\) e uma função diferenciável \(g:I\to W\) tais que, perto de \(p\), o conjunto de nível é o gráfico \((g(t),t)\), \(t\in I\). A derivada dessa parametrização tem última coordenada igual a \(1\), logo não se anula.
Observação 4.4
Uma curva pode ter muitas parametrizações. Por exemplo, \(\delta (t)=(\cos t,\sin (-t))\) também parametriza o círculo unitário, mas percorre-o no sentido horário, em vez do anti-horário. Escolher uma parametrização requer escolher a direção de percurso da curva.
Podemos reparametrizar \(\mathbf{r}\) por uma mudança de variável suave \(\tilde{u}=\tilde{u}(u)\), com derivada não nula. Pela regra da cadeia,
Seja \(\gamma :I\to \mathbb {R}^n\) uma parametrização regular e seja \(a=\gamma (t_0)\). A reta tangente à curva nesse ponto é \(\{ \gamma (t_0)+s\gamma '(t_0):s\in \mathbb {R}\} \).
Se pensamos em \(\gamma (t)\) como a posição de uma partícula no instante \(t\), o resultado acima afirma que o espaço tangente é gerado pela velocidade da partícula.
A velocidade da partícula é tangente à curva. A aceleração, definida como \(\gamma ''\), não precisa ser tangente. Se a parametrização é regular e \(\left\lvert \gamma '\right\rvert \) é constante, então, derivando \(\gamma '\cdot \gamma '=\left\lvert \gamma '\right\rvert ^2\), obtemos \(\gamma '\cdot \gamma ''=0\): a aceleração é perpendicular à velocidade.
Até aqui sempre exigimos que todas as curvas e parametrizações fossem diferenciáveis ou \(C^1\). Agora relaxamos essa exigência e passamos a supor apenas que todas as curvas (e parametrizações) são diferenciáveis por partes, ou \(C^1\) por partes.
Definição 4.3
Uma função \(f:[a,b]\to \mathbb {R}^n\) é chamada \(C^1\) por partes se existe uma partição finita \(a=t_0\lt t_1\lt \cdots \lt t_m=b\) tal que cada restrição \(f|_{[t_{j-1},t_j]}\) é \(C^1\) (com derivadas laterais nas extremidades dos subintervalos). Em particular, uma curva \(C^1\) por partes é contínua em todo \([a,b]\).
Figura4.4Função \(C^1\) por partes
Definição 4.4
Uma curva (conexa) \(\gamma \) é \(C^1\) por partes se possui uma parametrização contínua e \(C^1\) por partes.
Figura4.5A fronteira de um quadrado é uma curva \(C^1\) por partes, mas não é uma curva diferenciável.
Observação 4.6
A condição por partes controla a regularidade em cada trecho; exigir continuidade global impede que a imagem tenha saltos entre esses trechos.
Parametrize a interseção de \(x^2+y^2=4\) com \(z=x+y\). Calcule um vetor tangente no ponto \((2,0,2)\). Ver solução
Uma parametrização é \(r(t)=(2\cos t,2\sin t,2\cos t+2\sin t)\), \(0\leq t\lt 2\pi \). O ponto indicado corresponde a \(t=0\), e \(r'(0)=(0,2,2)\). Qualquer múltiplo não nulo desse vetor fornece a mesma direção tangente. A parametrização satisfaz as duas equações para todo \(t\).
Compare \(\gamma (t)=(\cos t,\sin t)\), \(0\le t\le 2\pi \), e \(\eta (s)=(\cos 2s,\sin 2s)\), \(0\le s\le 2\pi \). Discuta imagem, orientação e número de percursos. Ver solução
As duas imagens são a circunferência unitária. Ambas têm orientação anti-horária e são regulares, mas \(\gamma \) realiza uma volta, enquanto \(\eta \) realiza duas. Assim, não são descrições do mesmo percurso com a mesma multiplicidade. Uma integral de linha orientada em \(\eta \) é o dobro da correspondente em \(\gamma \), para o mesmo campo.
A curva \(\gamma (t)=(t^2,t^3)\) é regular na origem? Determine a direção limite das secantes e explique a diferença entre existência de uma direção tangente e regularidade da parametrização. Ver solução
Temos \(\gamma '(t)=(2t,3t^2)\), logo \(\gamma '(0)=0\) e a parametrização não é regular na origem. As secantes têm inclinação \(t^3/t^2=t\to 0\), e a direção normalizada do vetor posição tende a \((1,0)\). Existe a reta tangente horizontal, embora o parâmetro tenha velocidade nula. A imagem tem uma cúspide na origem; a existência de uma reta tangente não basta para concluir que há uma curva regular nesse ponto.
4.2 Superfícies
Uma curva usa um parâmetro livre; uma superfície usa dois. A regularidade exige que as duas variações coordenadas sejam independentes, para que a parametrização não reduza localmente a superfície a uma curva. A descrição implícita usa, em vez disso, uma equação que restringe os pontos do espaço.
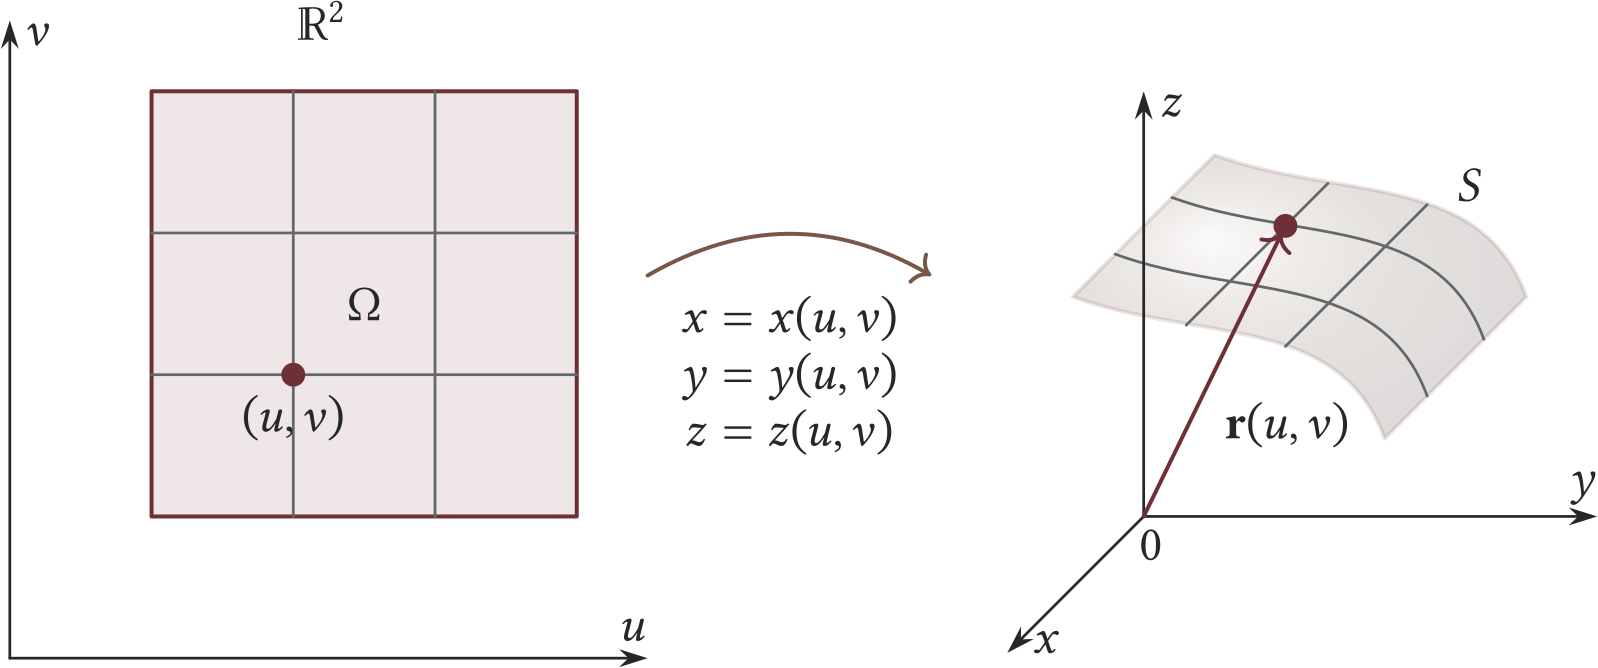
Vimos que uma curva espacial \(C\) pode ser parametrizada por uma função vetorial \(\mathbf{r}=\mathbf{r}(u)\), onde \(u\) percorre algum intervalo \(I\) do eixo \(u\). De maneira análoga, podemos parametrizar uma superfície \(S\) no espaço por uma função vetorial \(\mathbf{r}=\mathbf{r}(u,v)\), onde \((u,v)\) percorre alguma região \(\Omega \) do plano \(uv\).
Figura4.6 Parametrização de uma superfície \(S\) em \(\mathbb {R}^3\)
Definição 4.5
Uma parametrização de superfície é uma aplicação de classe \(C^1\) \(\mathbf{r}:\Omega \to \mathbb {R}^3\), onde \(\Omega \) é uma região do plano \(\mathbb {R}^2\). Sua imagem é a superfície traçada por \(\mathbf{r}\). A parametrização não precisa ser injetiva em toda a região: coordenadas angulares, por exemplo, podem ter uma costura, e os polos da esfera têm várias representações. Escrevendo
\[ \mathbf{r}(u,v)=(x(u,v),y(u,v),z(u,v)), \]
suas componentes descrevem as coordenadas cartesianas da imagem.
À medida que \((u,v)\) percorre \(\Omega \), a extremidade de \(\mathbf{r}(u,v)\) descreve o gráfico de \(f\).
Exemplo 4.4 (Plano)
Se dois vetores \(\mathbf{a}\) e \(\mathbf{b}\) não são paralelos, então o conjunto de todas as combinações lineares \(u\mathbf{a}+v\mathbf{b}\) gera um plano \(p_0\) que passa pela origem. Podemos parametrizar esse plano tomando
com \((u,v)\) variando no retângulo \(R:0\leq u\le 2\pi ,-\dfrac \pi 2\le v\le \dfrac \pi 2.\)
Os pontos de latitude \(v\) formam um círculo de raio \(a\cos v\) na altura \(z=a\sin v\). À medida que \(v\) varia de \(-\pi /2\) a \(\pi /2\), esses círculos cobrem a esfera. As identidades trigonométricas dão
Considere um cone com semiângulo do vértice \(\alpha \) e altura inclinada \(s\). Os pontos de altura inclinada \(v\) formam um círculo de raio \(v\sin \alpha \) no plano horizontal \(z=v\cos \alpha \). Esse círculo pode ser parametrizado por
Uma haste de comprimento \(l\), inicialmente apoiada sobre o eixo \(x\) e presa por uma extremidade ao eixo \(z\), descreve uma superfície ao girar em torno do eixo \(z\) com taxa constante \(\omega \) e subir com taxa constante \(b\).
Para parametrizar essa superfície, marcamos o ponto da haste a uma distância \(u\) do eixo \(z\) (\(0\le u\le l\)) e determinamos a posição desse ponto no instante \(v\). No instante \(v\), a haste terá subido uma distância \(bv\) e girado um ângulo \(\omega v\). Assim, o ponto estará na extremidade do vetor
Uma parametrização \(\varphi :U\to \mathbb {R}^3\), com \(U\subseteq \mathbb {R}^2\) aberto, é regular se é \(C^1\) e sua diferencial tem posto \(2\) em todo ponto de \(U\).
Uma parametrização pode deixar de ser regular mesmo quando a superfície é regular: nas coordenadas esféricas, por exemplo, o mapa perde posto nos polos. Isso é uma singularidade da carta; no cone, em contraste, o vértice é de fato um ponto singular da superfície.
Sejam \((u,v)\) coordenadas em \(\mathbb {R}^2\) e \((x,y,z)\) coordenadas em \(\mathbb {R}^3\). Escrevendo \(\varphi (u,v)=(x(u,v),y(u,v),z(u,v))\), a condição de regularidade equivale à independência linear dos vetores \(\varphi _u\) e \(\varphi _v\).
4.2.1 Superfície implícita
Uma equação \(F(x,y,z)=q\) descreve uma superfície implícita quando seu conjunto de soluções tem localmente duas dimensões. O critério do valor regular abaixo garante essa propriedade e também fornece os planos tangentes.
Seja \(F:U\to \mathbb {R}\) uma função diferenciável, com \(U\subseteq \mathbb {R}^3\) aberto. Um ponto regular de \(F\) é um ponto \(p\in U\) no qual \(\mathrm{D}F_p\) é sobrejetivo, ou, equivalentemente, \(\nabla F(p)\ne \mathbf{0}\).
Dizemos que \(q\) é um valor regular se, para todo ponto \(p\) em \(F^{-1}(q)\), \(p\) é um ponto regular.
Teorema 4.7 (Teorema do valor regular)
Seja \(U\subseteq \mathbb {R}^3\) aberto e seja \(F:U\to \mathbb {R}\) de classe \(C^1\). Se \(q\) é um valor regular de \(F\), então \(F^{-1}(q)\) é uma superfície regular (possivelmente vazia).
Exemplo 4.8
Mostre que o cilindro circular \(x^2+y^2= 1\) é uma superfície regular.
Solução
Defina \(F(x,y,z)=x^2+y^2-1\). O cilindro é o conjunto \(F^{-1}(0)\).
Temos \(\nabla F(x,y,z)=(2x,2y,0)\).
O gradiente só se anula quando \(x=y=0\), mas esses pontos não pertencem a \(F^{-1}(0)\), pois nele \(x^2+y^2=1\). Portanto, \(0\) é valor regular e o teorema mostra que o cilindro é uma superfície regular.
4.2.2 Duas descrições da mesma esfera
Exemplo 4.9 (Falha de uma carta e regularidade da superfície)
Compare a parametrização angular da esfera unitária com a descrição do hemisfério superior como gráfico. Determine onde cada parametrização é regular e explique como as duas se complementam.
Seu produto fundamental tem módulo \(\sin \phi \). Nos polos, ele se anula porque variar \(\theta \) não altera o ponto. Fora dos polos, restringindo o ângulo azimutal a uma faixa apropriada, obtemos cartas regulares. A parametrização gráfica
é regular em todo o disco aberto, inclusive no polo norte, porque \(q_u\times q_v=(u/\sqrt{1-u^2-v^2},v/\sqrt{1-u^2-v^2},1)\) tem terceira componente \(1\). Ela não inclui o equador; suas derivadas se tornam ilimitadas ao aproximar a circunferência do domínio.
Na sobreposição com \(0\lt \phi \lt \pi /2\), a mudança de parâmetros é \(u=\sin \phi \cos \theta \), \(v=\sin \phi \sin \theta \). Seu determinante, na ordem \((\theta ,\phi )\), é \(-\sin \phi \cos \phi \), não nulo ali. A falha angular no polo é resolvida pelo gráfico, e a limitação do gráfico no equador é resolvida por cartas angulares. A esfera em si é regular em todos os pontos, pois o gradiente de \(x^2+y^2+z^2\) nunca se anula no nível \(1\).
Para \(r(u,v)=(u,v,u^2+v^2)\), verifique a regularidade e calcule o plano tangente em \((1,1,2)\). Ver solução
Os vetores tangentes são \(r_u=(1,0,2u)\) e \(r_v=(0,1,2v)\). Seu produto é \((-2u,-2v,1)\), nunca nulo. A superfície é regular em todo o domínio. Em \((u,v)=(1,1)\), a normal é \((-2,-2,1)\); portanto
Considere \(F(x,y,z)=x^2+y^2-z^2\). Determine onde seu conjunto de nível zero é regular e examine separadamente a origem. Ver solução
O gradiente é \((2x,2y,-2z)\), que só se anula na origem. Portanto o cone de nível zero é uma superfície regular em todos os seus pontos não nulos. Na origem, as duas folhas se encontram. Qualquer plano tangente a uma superfície regular nessa origem deveria conter as direções de todas as retas geradoras do cone; essas direções geram \(\mathbb {R}^3\), o que é impossível para um plano bidimensional. A falha do gradiente coincide aqui com uma singularidade real do conjunto.
Parametrize um cilindro de raio \(a\gt 0\), calcule os vetores coordenados e compare a descrição paramétrica com a condição de valor regular. Ver solução
Use \(r(\theta ,z)=(a\cos \theta ,a\sin \theta ,z)\). Então \(r_\theta =(-a\sin \theta ,a\cos \theta ,0)\) e \(r_z=(0,0,1)\), com produto \((a\cos \theta ,a\sin \theta ,0)\ne 0\). Na descrição implícita, \(F=x^2+y^2\) tem gradiente \((2x,2y,0)\) não nulo no nível \(a^2\). Os dois critérios confirmam a regularidade. Para uma carta injetiva, restrinja o ângulo a um intervalo aberto apropriado; o parâmetro periódico global repete pontos.
Compare a parametrização angular da esfera unitária com a parametrização estereográfica \(q(u,v)=(2u,2v,u^2+v^2-1)/(1+u^2+v^2)\). Determine onde cada uma é regular, qual ponto \(q\) não cobre e como as duas descrições se complementam. Ver solução
A parametrização angular é regular para \(0\lt \phi \lt \pi \), em faixas azimutais que evitem repetições. Para \(s=u^2+v^2\), o produto fundamental de \(q\) tem módulo \(4/(1+s)^2\), nunca zero. Ela cobre a esfera exceto o polo norte \((0,0,1)\), que só é atingido no limite \(s\to \infty \). Em \((u,v)=(0,0)\), atinge regularmente o polo sul. A parametrização angular falha nos polos, mas cobre o equador; a estereográfica resolve um dos polos e exige outra carta no polo omitido. O vetor \(q_u\times q_v\) aponta para dentro com essa ordem dos parâmetros; inverter a ordem fornece orientação exterior.
Compare \(r(\theta ,z)=(\cos \theta ,\sin \theta ,z)\) com \(q(s,z)=(\cos (s^3),\sin (s^3),z)\) perto de \(\theta =s=0\). Elas descrevem a mesma região do cilindro? Onde são regulares? A mudança \(\theta =s^3\) é uma mudança regular de parâmetros na origem? Ver solução
A mudança \(\theta =s^3\) é bijetiva e descreve a mesma região geométrica perto de zero. Porém seu Jacobiano é \(3s^2\), zero em \(s=0\), e sua inversa não é diferenciável ali. O produto fundamental de \(r\) tem módulo \(1\); o de \(q\) tem módulo \(3s^2\). Assim \(r\) é regular, enquanto \(q\) falha em toda a linha \(s=0\). A singularidade é da escolha de parâmetros, não do cilindro.
Compare \(p(u,v)=(u,v,u^2+v^2)\) e \(q(s,t)=(s+t,s-t,2s^2+2t^2)\). Calcule o determinante da mudança de parâmetros, relacione os produtos fundamentais e explique o efeito sobre orientação e área. Ver solução
A mudança é \(u=s+t\), \(v=s-t\), com determinante \(-2\). Substituir no paraboloide dá exatamente \(q\). Pela regra da cadeia, \(q_s\times q_t=-2(p_u\times p_v)\) no ponto correspondente. Ambas são regulares. A orientação é invertida, mas o elemento positivo de área recebe o módulo do fator, \(2\). Assim, ajustar o domínio e usar o valor absoluto preserva a área geométrica.
4.3 Exemplos clássicos de superfícies
Nesta seção consideramos várias superfícies que encontraremos periodicamente nas seções seguintes.
Comecemos pelo plano. Lembre que, se \(a,b,c\) são números reais, não todos nulos, então a equação cartesiana de um plano com vetor normal \((a,b,c)\) e que passa pelo ponto \((x_0,y_0,z_0)\) é
\[ a(x-x_0)+b(y-y_0)+c(z-z_0)=0. \]
Se sabemos que os vetores \(\mathbf{u}\) e \(\mathbf{v}\) são linearmente independentes e pertencem ao plano (são paralelos a ele), então, com os parâmetros \(p,q\), a equação do plano é
Uma superfície \(S\) constituída pelas retas paralelas a uma direção fixa que passam por uma curva dada \(\gamma \) é chamada de cilindro. A curva é uma diretriz; as retas são as geratrizes.
Observação 4.8
Suponha que a equação da superfície dependa de dois planos secantes \(A=0\) e \(B=0\) apenas por meio das expressões afins \(A(x,y,z)\) e \(B(x,y,z)\), isto é, que seja da forma \(f(A(x,y,z),B(x,y,z))=0\). A equação é invariante por translações paralelas à reta \(A=B=0\). Quando a equação \(f(A,B)=0\) descreve uma curva no plano de coordenadas \((A,B)\), sua pré-imagem é um cilindro com geratrizes nessa direção. Em particular, se uma coordenada não aparece na equação, as geratrizes são paralelas ao eixo dessa coordenada.
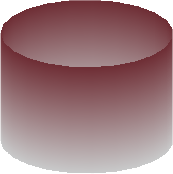
Figura4.7Cilindro circular \(x^2+y^2=1\).
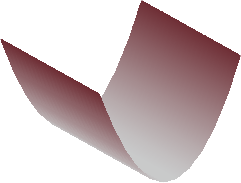
Figura4.8Cilindro parabólico \(z=y^2\).
Exemplo 4.10
A Figura 4.7 mostra o cilindro de equação cartesiana \(x^2+y^2=1\). Começamos com o círculo \(x^2+y^2=1\) no plano \(xy\) e o deslocamos para cima e para baixo ao longo do eixo \(z\). Uma parametrização desse cilindro é:
\[ x = \cos v, \qquad y = \sin v, \qquad z = u, \qquad u\in \mathbb {R}, v\in [0;2\pi ]. \]
Exemplo 4.11
A Figura 4.8 mostra o cilindro parabólico de equação cartesiana \(z=y^2\). Começamos com a parábola \(z=y^2\) no plano \(yz\) e a deslocamos para cima e para baixo ao longo do eixo \(x\). Uma parametrização desse cilindro parabólico é:
\[ x = u, \qquad y = v, \qquad z =v^2, \qquad u\in \mathbb {R}, v\in \mathbb {R}. \]
Exemplo 4.12
A Figura 4.9 mostra o cilindro hiperbólico de equação cartesiana \(x^2-y^2=1\). Começamos com a hipérbole \(x^2-y^2=1\) no plano \(xy\) e a deslocamos para cima e para baixo ao longo do eixo \(z\). Uma parametrização desse cilindro hiperbólico é:
\[ x = \pm \cosh v, \qquad y = \operatorname {senh} v, \qquad z =u, \qquad u\in \mathbb {R}, v\in \mathbb {R}. \]
É necessário escolher um sinal para cada uma das partes. Usamos o fato de que \(\cosh ^2v-\operatorname {senh}^2v=1\).
Definição 4.8
Dado um ponto \(\Omega \in \mathbb {R}^3\) (chamado vértice) e uma curva \(\gamma \) (chamada curva geratriz), a superfície \(S\) obtida traçando semirretas a partir de \(\Omega \) que passam por \(\gamma \) é chamada de cone.
Observação 4.9
Se uma equação pode ser escrita como \(f(A/C,B/C)=0\), onde \(A,B,C\) são coordenadas afins independentes cujo zero comum é um ponto \(\Omega \), então, na região \(C\ne 0\), suas soluções são invariantes por dilatações de centro \(\Omega \). Quando a superfície inclui os limites no plano \(C=0\), ela é um cone de vértice \(\Omega \).
Exemplo 4.13
A superfície em \(\mathbb {R}^3\) definida implicitamente por
\[ z^2=x^2+y^2 \]
é um cone: a equação é homogênea de grau \(2\), de modo que, junto com cada ponto da superfície, contém toda a reta que o liga à origem. O vértice está em \((0,0,0)\), e o gráfico aparece na Figura 4.11.
Definição 4.9
Uma superfície \(S\) obtida fazendo uma curva \(\gamma \) girar em torno de uma reta \(\Delta \) é chamada de superfície de revolução. Dizemos então que \(\Delta \) é o eixo de revolução. A interseção de \(S\) com um semiplano limitado por \(\Delta \) é chamada de meridiano.
Observação 4.10
Em coordenadas cilíndricas em torno de um eixo, uma superfície de revolução tem uma equação que depende apenas da coordenada ao longo do eixo e da distância ao eixo. Essa forma deixa explícita a invariância por rotações em torno dele.
Encontre a equação da superfície de revolução gerada pela rotação da hipérbole
\[ x^2-4z^2=1 \]
em torno do eixo \(z\).
Solução
Seja \((x,y,z)\) um ponto de \(S\). Se esse ponto estivesse no plano \(xz\), estaria na hipérbole, e sua distância ao eixo de rotação seria \(|x|=\sqrt{1+4z^2}\). Em qualquer outro caso, a distância de \((x,y,z)\) ao eixo de rotação é igual à distância de \((x,y,z)\) a \((0,0,z)\), isto é, \(\sqrt{x^2+y^2}\). Portanto,
\[ \sqrt{x^2+y^2}=\sqrt{1+4z^2}, \]
ou seja,
\[ x ^2 + y ^2 - 4z ^2 = 1. \]
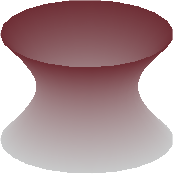
Essa superfície é chamada de hiperboloide de uma folha. Veja a Figura 4.15. Observe que, quando \(z=0\), \(x^2+y^2=1\) é um círculo no plano \(xy\). Quando \(x=0\), \(y^2-4z^2=1\) é uma hipérbole no plano \(yz\). Quando \(y=0\), \(x^2-4z^2=1\) é uma hipérbole no plano \(xz\).
A parametrização desse hiperboloide é
\[ x = \sqrt{1+4u^2}\cos v, \qquad y =\sqrt{1+4u^2}\sin v, \qquad z = u, \qquad u \in \mathbb {R}, v\in [0;2\pi ]. \]
Exemplo 4.15
O círculo \((y-a)^2+z^2=r^2\) no plano \(yz\) (\(a,r\) positivos) gira em torno do eixo \(z\), formando um toro \(T\). Encontre a equação desse toro.
Solução
Seja \((x,y,z)\) um ponto de \(T\). Se esse ponto estivesse no plano \(yz\), estaria sobre o círculo, e sua distância ao eixo de rotação seria \(y=a+\sgn {y-a}\sqrt{r^2-z^2}\), onde \(\sgn {t}\) é o sinal de \(t\). Em qualquer outro ponto, a distância de \((x,y,z)\) ao eixo \(z\) é \(\sqrt{x^2+y^2}\). Portanto,
Para \(|z|\lt r\), temos \(y\ne a\) e, portanto, \(\sgn (y-a)^2=1\); nos extremos \(z=\pm r\), a raiz já é nula e a equação obtida vale por continuidade. Reorganizando novamente,
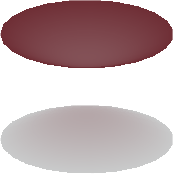
Figura4.14Hiperboloide de duas folhas \(z^2/c^2=x^2/a^2+y^2/b^2+1\).
Exemplo 4.16
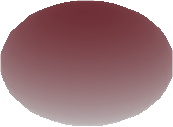
A superfície \(z=x^2/a^2+y^2/b^2\), com \(a,b\gt 0\), é chamada de paraboloide elíptico. Para \(z=c\gt 0\) fixo, sua seção é a elipse \(x^2/a^2+y^2/b^2=c\); os cortes \(y=0\) e \(x=0\) são parábolas. Veja a Figura 4.12. Uma parametrização é
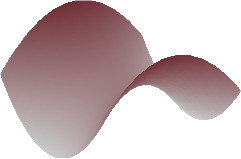
A superfície \(z=x^2-y^2\) é chamada de paraboloide hiperbólico ou sela. Se \(z=0\), \(x^2-y^2=0\) é um par de retas no plano \(xy\). Quando \(y=0\), \(z=x^2\) é uma parábola no plano \(xz\). Quando \(x=0\), \(z=-y^2\) é uma parábola no plano \(yz\). Veja a Figura 4.13. Uma parametrização desse paraboloide hiperbólico é:
\[ x=u, \qquad y = v, \qquad z=u^2-v^2, \qquad u \in \mathbb {R}, v\in \mathbb {R}. \]
Exemplo 4.18
A superfície \(z^2=x^2+y^2+1\) é chamada de hiperboloide de duas folhas. Para \(z^2-1\lt 0\), \(x^2+y^2\lt 0\) é impossível e, portanto, não há gráfico quando \(-1\lt z\lt 1\). Quando \(y=0\), \(z^2-x^2=1\) é uma hipérbole no plano \(xz\). Quando \(x=0\), \(z^2-y^2=1\) é uma hipérbole no plano \(yz\). Quando \(z=c\) é constante, com \(c\gt 1\), os conjuntos \(x^2+y^2=c^2-1\) são círculos. Veja a Figura 4.14. Uma parametrização da folha superior desse hiperboloide de duas folhas é
\[ x=u\cos v , \qquad y = u\sin v, \qquad z=u^2+1, \qquad u \in \mathbb {R}, v\in [0;2\pi ] \]
e a parametrização da folha inferior é
\[ x=u\cos v , \qquad y = u\sin v, \qquad z=-u^2-1, \qquad u \in \mathbb {R}, v\in [0;2\pi ], \]
Exemplo 4.19
A superfície \(z^2=x^2+y^2-1\) é chamada de hiperboloide de uma folha. Para \(x^2+y^2\lt 1\), \(z^2\lt 0\) é impossível e, portanto, não há gráfico quando \(x^2+y^2\lt 1\). Quando \(y=0\), \(z^2-x^2=-1\) é uma hipérbole no plano \(xz\). Quando \(x=0\), \(z^2-y^2=-1\) é uma hipérbole no plano \(yz\). Para \(z=c\) constante, \(x^2+y^2=c^2+1\) são círculos. Veja a Figura 4.15. Uma parametrização desse hiperboloide de uma folha é
\[ x=\sqrt{u^2+1}\cos v , \qquad y = \sqrt{u^2+1}\sin v, \qquad z=u, \qquad u \in \mathbb {R}, v\in [0;2\pi ], \]
Figura4.15Hiperboloide de uma folha \(z^2/c^2=x^2/a^2+y^2/b^2-1\).
Sejam \(a,b,c\) números reais estritamente positivos. A superfície \(\dfrac {x^2}{a^2}+\dfrac {y^2}{b^2}+\dfrac {z^2}{c^2}=1\) é chamada de elipsoide. Para \(z=0\), \(\dfrac {x^2}{a^2}+\dfrac {y^2}{b^2}=1\) é uma elipse no plano \(xy\). Quando \(y=0\), \(\dfrac {x^2}{a^2}+\dfrac {z^2}{c^2}=1\) é uma elipse no plano \(xz\). Quando \(x=0\), \(\dfrac {z^2}{c^2}+\dfrac {y^2}{b^2}=1\) é uma elipse no plano \(yz\). Veja a Figura 4.16. Podemos parametrizar o elipsoide usando coordenadas esféricas:
com \(0\leq \theta \leq 2\pi \) e \(0\leq \phi \leq \pi \).
Exercícios
00
Problema
Aplicaçãobásico Encontre a equação da superfície de revolução \(S\) gerada pela rotação da elipse \(4x^2+z^2=1\) em torno do eixo \(z\). Ver solução
Seja \(\begin{bmatrix} x
\\ y
\\ z
\end{bmatrix}\) um ponto de \(S\). Se esse ponto estivesse no plano \(xz\), estaria na elipse, e sua distância ao eixo de rotação seria \(|x|=\dfrac 12\sqrt{1-z^2}\). Em qualquer outro caso, a distância de \(\begin{bmatrix} x
\\ y
\\ z
\end{bmatrix}\) ao eixo \(z\) é a distância desse ponto ao ponto \(\begin{bmatrix} 0
\\ 0
\\ z
\end{bmatrix}\), isto é, \(\sqrt{x^2+y^2}\). Essa distância é igual ao comprimento do segmento no plano \(xz\) que parte do eixo \(z\). Assim,
Aplicaçãobásico Encontre a equação da superfície de revolução gerada pela rotação da reta \(3x+4y=1\) em torno do eixo \(y\). Ver solução
Seja \(\begin{bmatrix} x
\\ y
\\ z
\end{bmatrix}\) um ponto de \(S\). Se esse ponto estivesse no plano \(xy\), estaria na reta, e sua distância ao eixo de rotação seria \(|x|=\dfrac 13|1-4y|\). Em qualquer outro caso, a distância de \(\begin{bmatrix} x
\\ y
\\ z
\end{bmatrix}\) ao eixo de rotação é igual à distância de \(\begin{bmatrix} x
\\ y
\\ z
\end{bmatrix}\) a \(\begin{bmatrix} 0
\\ y
\\ 0
\end{bmatrix}\), isto é, \(\sqrt{x^2+z^2}\). Devemos ter
\[ \sqrt{x^2 + z^2} = \dfrac {1}{3}|1 - 4y|, \]
ou seja,
\[ 9x^2 + 9z^2 - 16y^2 + 8y - 1 = 0. \]
Problema
Aplicaçãobásico Descreva a superfície parametrizada por \(\varphi (u,v)=(v\cos u, v\sin u, au),\quad (u,v)\in (0,2\pi )\times (0,1)\), \(a\gt 0\). Ver solução
Uma faixa de helicoide: \(v\) é a distância ao eixo \(z\), enquanto o ângulo \(u\) determina a altura \(z=au\). O domínio descreve uma volta sem a hélice central nem as bordas.
Problema
Aplicaçãobásico Descreva a superfície parametrizada por
\[ \varphi (u,v)=(au\cos v,bu\sin v,u^2), \]
com \(u\gt 1\), \(0\lt v\lt 2\pi \) e \(a,b\gt 0\). Ver solução
A porção do paraboloide elíptico \(z=x^2/a^2+y^2/b^2\) correspondente a \(z\gt 1\), com a geratriz sobre o ângulo \(v=0\) removida pelo intervalo aberto \(0\lt v\lt 2\pi \). De fato, \(x^2/a^2+y^2/b^2=u^2=z\) e \(u\gt 1\).
Problema
Aplicaçãobásico Considere a parte da esfera unitária situada acima do plano \(z=1/\sqrt2\). Parametrize \(S\) usando coordenadas cartesianas, esféricas e cilíndricas. Ver solução
As identificações nos extremos angulares e no polo são esperadas e não afetam a cobertura da calota.
Problema
Justificaçãomédio Mostre que o conjunto em \(\mathbb {R}^3\) definido por
\[ e^{x^2+y^2+z^2}-(x+z)e^{-2xz}=e^{-2xz} \]
é um cilindro e determine a direção de suas geratrizes. Ver solução
Ponha \(A=x+z\) e \(B=y\). Multiplicando a equação por \(e^{2xz}\), obtemos
\[ e^{A^2+B^2}-A=1. \]
Ela depende apenas de \(A\) e \(B\), portanto é invariante por translações paralelas à reta \(A=B=0\). Essa reta tem direção \((1,0,-1)\), que é a direção das geratrizes. O conjunto não é vazio: \(A=0\) e \(B=0\) satisfazem a equação reduzida.
Problema
Justificaçãomédio Mostre que a superfície em \(\mathbb {R}^3\) definida implicitamente por
\[ x^4+y^4+z^4-4xyz(x+y+z)=1 \]
é uma superfície de revolução; encontre seu eixo. Ver solução
Ponha \(p=x+y+z\), \(r^2=x^2+y^2+z^2\) e \(q=xy+yz+zx\). Como \(q=(p^2-r^2)/2\) e
\[ r^4-2q^2=x^4+y^4+z^4-4xyz(x+y+z), \]
a equação torna-se
\[ r^4-2q^2=1. \]
Ela depende apenas de \(r^2\) e de \(p\), quantidades invariantes por rotações em torno da reta na direção \((1,1,1)\). Portanto, a superfície é de revolução em torno dessa reta.
Problema
Justificaçãomédio Mostre que a superfície \(S\) em \(\mathbb {R}^3\) dada implicitamente pela equação
no domínio \(A\ne 0\), \(B\ne 0\) e \(A+B\ne 0\), portanto representa um cilindro. Para encontrar a direção das geratrizes, calculamos a interseção dos planos \(x=y\) e \(y=z\). Isso fornece \(\begin{pmatrix} x
\\ y
\\ z
\end{pmatrix}=t\begin{pmatrix} 1
\\ 1
\\ 1
\end{pmatrix}\). Logo, o vetor direção é \(\mathbf{i}+\mathbf{j}+\mathbf{k}\).
Problema
Justificaçãomédio Mostre que a superfície \(S\) em \(\mathbb {R}^3\) definida implicitamente por
\[ xy+yz+zx+x+y+z+1=0 \]
é de revolução; encontre seu eixo. Ver solução
Ponha \(p=x+y+z\) e \(r^2=x^2+y^2+z^2\). Como \(xy+yz+zx=(p^2-r^2)/2\), a equação equivale a
\[ \frac{p^2-r^2}{2}+p+1=0. \]
Ela depende apenas de \(p\) e \(r^2\), invariantes por rotações em torno da reta na direção \((1,1,1)\). Esse é o eixo de revolução.
Problema
Justificaçãomédio Mostre que a superfície em \(\mathbb {R}^3\) dada implicitamente por
\[ z^2-xy=2z-1 \]
é um cone. Ver solução
A equação equivale a \((z-1)^2=xy\), homogênea de grau \(2\) nas coordenadas centradas \(x,y,z-1\). Se \((x,y,z)\) é solução, então \((tx,ty,1+t(z-1))\) também é solução para todo \(t\in \mathbb {R}\). A superfície é, portanto, um cone com vértice em \((0,0,1)\). Essa verificação inclui os pontos com \(z=1\), que se perderiam ao dividir por \(z-1\).
Exame Putnam 1970
Aplicaçãodifícil Determine, com demonstração, o raio do maior círculo que pode estar contido no elipsoide
\[ \dfrac {x^2}{a^2} + \dfrac {y^2}{b^2} + \dfrac {z^2}{c^2} = 1,\qquad a \gt b \gt c \gt 0. \]
Ver solução
O raio máximo é \(b\). Para provar o limite superior, projete o círculo sobre o plano \(yz\). O elipsoide inteiro projeta-se dentro da elipse \(y^2/b^2+z^2/c^2\leq 1\). O plano do círculo e o plano \(yz\) têm uma direção comum; na direção unitária \(v\) dessa interseção, dois pontos antipodais do círculo distam \(2R\). Sua projeção mantém essa distância. A largura da elipse projetada em qualquer direção é no máximo \(2b\), logo \(R\leq b\).
Esse limite é atingido. Considere o plano que contém o eixo \(y\) e a direção \((x,0,z)\) sujeita a
\[ a^2(b^2-c^2)z^2=c^2(a^2-b^2)x^2. \]
Nessa direção, a forma quadrática \(x^2/a^2+y^2/b^2+z^2/c^2\) vale \((x^2+y^2+z^2)/b^2\); portanto, a seção do elipsoide por esse plano é o círculo de raio \(b\).
Problema
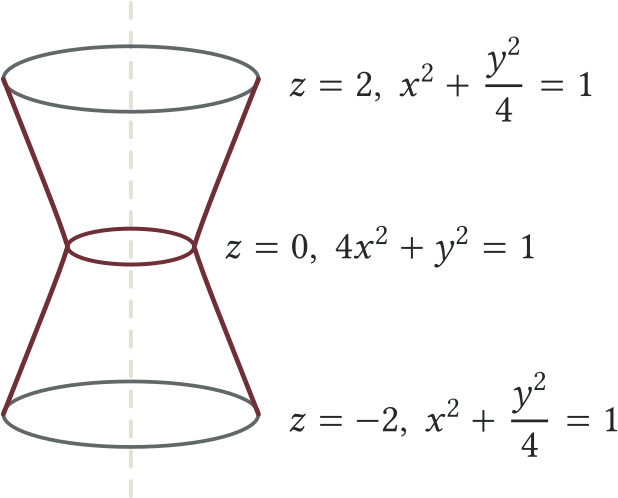
Aplicaçãobásico O hiperboloide de uma folha da Figura 4.17 tem a propriedade de que, quando cortado pelos planos \(z=\pm 2\), sua projeção no plano \(xy\) produz a elipse \(x^2+\dfrac {y^2}{4}=1\), e, quando cortado pelo plano \(z=0\), sua projeção no plano \(xy\) produz a elipse \(4x^2+y^2=1\). Encontre sua equação.
Ver solução
Todo hiperboloide orientado como o da figura tem uma equação da forma
pois, em \(z=\pm 2\), \(x^2+\dfrac {y^2}{4}=1\). A equação é, portanto,
\[ \dfrac {3z^2}{4}= 4x^2+y^2-1. \]
Figura4.17Hiperboloide determinado no Problema 4.3.
4.4 \(\ast \) Variedades
Curvas e superfícies são casos de uma mesma ideia: um conjunto pode ter poucas coordenadas locais, embora esteja contido em um espaço de dimensão maior. O espaço tangente registra as velocidades de curvas que permanecem nesse conjunto; as equações de restrição fornecem suas direções normais.
Definição 4.10
Um conjunto \(M\subseteq \mathbb {R}^N\) é uma variedade diferenciável de dimensão \(d\) se, perto de cada \(a\in M\), ele pode ser descrito por uma vizinhança ambiente \(W\) e uma parametrização \(\varphi :V\to M\cap W\), com \(V\subseteq \mathbb {R}^d\) aberto, de classe \(C^1\), com diferencial de posto \(d\) e homeomorfismo sobre sua imagem. Assim, cada ponto tem coordenadas locais em \(d\) variáveis.
Observação 4.11
Para \(d=1\), trata-se simplesmente de uma curva; para \(d=2\), de uma superfície.
Observação 4.12
A definição é local. O círculo pode ser parametrizado regularmente em cada arco, mas não por uma parametrização injetiva de um único intervalo que o cubra inteiro. A esfera também exige mais de uma carta regular.
O teorema da função implícita fornece uma fonte importante de variedades: conjuntos de nível regulares. Para \(F:\mathbb {R}^{n+d}\to \mathbb {R}^n\), o posto máximo da diferencial é \(n\); assim, um conjunto de nível regular tem dimensão \((n+d)-n=d\).
Proposição 4.13
Seja \(U\subseteq \mathbb {R}^{n+d}\) aberto e \(F:U\to \mathbb {R}^n\) de classe \(C^1\), seja \(c\in \mathbb {R}^n\) e suponha que \(\mathrm{D}F_p\) tenha posto \(n\) para todo \(p\in F^{-1}(c)\). Então \(F^{-1}(c)\) é uma variedade de dimensão \(d\).
A mesma condição de posto que garante a regularidade do conjunto de nível também permite descrever seu espaço tangente.
Definição 4.11
Seja \(U\subseteq \mathbb {R}^d\) aberto, \(f:U\to \mathbb {R}\) de classe \(C^1\) e \(M=\{ (x,f(x)):x\in U\} \subseteq \mathbb {R}^{d+1}\) seu gráfico. Ele é uma variedade de dimensão \(d\). Fixe \((a,f(a))\in M\).
O plano tangente no ponto \((a,f(a))\) é o conjunto afim
O espaço tangente tem dimensão \(d\) e vive em \(\mathbb {R}^{d+1}\). Para \(d=1\) é uma reta; para \(d=2\) é um plano. Como o gráfico tem codimensão um, seu espaço tangente é um hiperplano.
Proposição 4.15
Seja \(U\subseteq \mathbb {R}^{n+d}\) aberto e \(F=(F_1,\dots ,F_n):U\to \mathbb {R}^n\) de classe \(C^1\). Suponha que \(\mathrm{D}F_a\) tenha posto \(n\) em \(M=F^{-1}(c)\). Então \(T_aM=\ker (\mathrm{D}F_a)\), e os vetores \(\nabla F_1(a),\dots ,\nabla F_n(a)\) são linearmente independentes e normais a \(T_aM\).
Demonstração▼
Se \(\gamma \) é uma curva em \(M\) com \(\gamma (0)=a\), então \(F(\gamma (t))=c\). Pela regra da cadeia, \(\mathrm{D}F_a\, \gamma '(0)=0\), de modo que \(T_aM\subseteq \ker (\mathrm{D}F_a)\). Ambos têm dimensão \(d\): o primeiro por definição e o segundo pelo teorema posto-nulidade. Logo são iguais. As linhas de \(\mathrm{D}F_a\) são os funcionais \(h\mapsto \nabla F_i(a)\cdot h\); portanto, esses gradientes são normais ao núcleo, e sua independência decorre do posto \(n\).
O espaço normal é \(\operatorname {span}\{ (1,0,0),(0,0,1)\} \). Há duas direções normais independentes: uma curva espacial não possui um único vetor normal determinado apenas pelas restrições.
Encontre a dimensão e o espaço tangente de \(\{ (x,y,z,w):x+y=0,\ z-w=0\} \) em um ponto arbitrário. Ver solução
As duas restrições lineares são independentes, logo o conjunto é um plano de dimensão \(2\) em \(\mathbb {R}^4\). Seu espaço tangente, em qualquer ponto, é o próprio subespaço
Explique por que o conjunto \(\{ (x,y):xy=0\} \) não é uma variedade de dimensão \(1\) perto da origem, embora o seja perto de qualquer outro ponto. Ver solução
O conjunto é a união dos dois eixos. Fora da origem, uma vizinhança suficientemente pequena encontra apenas um eixo e é uma curva regular. Na origem, um pequeno trecho perfurado tem quatro ramos conexos. Já uma vizinhança de um ponto de uma variedade unidimensional sem bordo, ao retirar o ponto, tem dois ramos. Essa estrutura local impede uma carta de dimensão \(1\) na origem. Também há duas direções tangentes incompatíveis com uma única reta tangente.
4.5 Otimização com restrições
Em um problema com restrição, nem todo deslocamento é admissível. Em um extremo, a derivada da função objetivo se anula nas direções tangentes ao conjunto permitido. Os multiplicadores de Lagrange traduzem essa condição geométrica em um sistema de equações; encontrar suas soluções ainda exige comparar valores e examinar a fronteira ou pontos singulares.
Considere uma superfície definida implicitamente \(S=\{ x\in U:g(x)=c\} \), onde \(U\subseteq \mathbb {R}^3\) é aberto. Queremos encontrar extremos de uma função \(f\) restrita a \(S\).
Definição 4.12
Dizemos que uma função \(f\) atinge um máximo local em \(a\) sobre a superfície \(S\) se existe \(\epsilon \gt 0\) tal que \(\lVert x-a\rVert \lt \epsilon \) e \(x\in S\) impliquem \(f(a)\geq f(x)\).
Observação 4.16
Isso também é chamado de máximo local com restrição, ou máximo local sujeito à restrição \(g=c\).
Proposição 4.17
Se \(f,g:U\to \mathbb {R}\) são de classe \(C^1\), \(f\) atinge um extremo local em \(a\) sobre \(S=\{ g=c\} \) e \(\nabla g(a)\ne \mathbf{0}\), então existe \(\lambda \in \mathbb {R}\) tal que \(\nabla f(a)=\lambda \nabla g(a)\).
Demonstração▼
Como \(\nabla g(a)\ne 0\), o conjunto \(S\) é localmente uma superfície e \(T_aS=\ker (\mathrm{D}g_a)\). Em um extremo restrito, a derivada de \(f\) se anula em toda direção tangente: \(\mathrm{D}f_a(v)=0\) para \(v\in T_aS\). Assim, o funcional \(\mathrm{D}f_a\) se anula no núcleo do funcional não nulo \(\mathrm{D}g_a\); logo é seu múltiplo. Identificando os diferenciais com gradientes pelo produto interno, obtemos a igualdade.
Proposição 4.18 (Múltiplas restrições)
Seja \(U\subseteq \mathbb {R}^d\) aberto e sejam \(f,g_1,\dots ,g_m:U\to \mathbb {R}\) de classe \(C^1\). Se \(f\) atinge um extremo local em \(a\) no conjunto \(M=\{ x\in U:g_i(x)=c_i,\ 1\leq i\leq m\} \) e os gradientes \(\nabla g_1(a),\dots ,\nabla g_m(a)\) são linearmente independentes, então existem \(\lambda _1,\dots ,\lambda _m\in \mathbb {R}\) tais que \(\nabla f(a)=\sum _{i=1}^m\lambda _i\nabla g_i(a)\).
Demonstração▼
A regularidade das restrições dá \(T_aM=\bigcap _{i=1}^m\ker (\mathrm{D}g_i(a))\). Em um extremo, \(\mathrm{D}f_a\) se anula nesse espaço tangente. O anulador dessa interseção é o espaço gerado pelos funcionais \(\mathrm{D}g_i(a)\); portanto, \(\mathrm{D}f_a\) é combinação linear deles. Identificando diferenciais e gradientes pelo produto interno, obtemos a fórmula.
Para encontrar candidatos a extremos com restrições em \(\mathbb {R}^d\), resolvemos as equações de Lagrange e as restrições. A independência dos gradientes das restrições é necessária para aplicar o resultado acima.
As incógnitas são as \(d\) coordenadas de \(x\) e os multiplicadores de Lagrange \(\lambda _1,\dots ,\lambda _m\). São \(m+d\) variáveis.
A primeira equação acima é vetorial, com \(d\) coordenadas em cada lado. As demais são equações escalares. Assim, o sistema tem \(m+d\) equações e \(m+d\) variáveis.
Em muitos exemplos, o sistema produz um número finito de soluções; isso depende da função e das restrições.
As equações fornecem apenas candidatos. Para classificá-los, é preciso estudar a função restrita ao conjunto admissível, por exemplo, comparando valores quando todos os candidatos são conhecidos ou usando um teste de segunda ordem apropriado.
Exemplo 4.21
Encontre condições necessárias para que \(f(x,y)=y\) atinja máximos ou mínimos locais sujeitos à restrição \(y=g(x)\).
Pelo cálculo de uma variável, sabemos que os máximos e mínimos locais devem ocorrer em pontos onde \(g'=0\). Vamos rever isso usando a técnica de otimização com restrições acima.
Solução
▼
Observe que nossa restrição tem a forma \(y-g(x)=0\). Portanto, em um máximo local, devemos ter
\begin{equation*} \begin{pmatrix} 0
\\ 1
\end{pmatrix} = \nabla f = \lambda \nabla ( y - g(x)) = \lambda \begin{pmatrix} -g’(x)
\\ 1
\end{pmatrix} \quad \text{e}\quad y = g(x). \end{equation*}
Isso implica \(\lambda =1\) e, portanto, \(g'(x)=0\), como esperado.
Exemplo 4.22
Maximize e minimize \(xy\) sujeito à restrição \(\dfrac {x^2}{a^2}+\dfrac {y^2}{b^2}=1\), onde \(a,b\gt 0\).
o que implica \(y^2=x^2b^2/a^2\). Substituindo isso na restrição, obtemos \(x=\pm a/\sqrt2\) e \(y=\pm b/\sqrt2\). Os pontos \((a/\sqrt2,b/\sqrt2)\) e \((-a/\sqrt2,-b/\sqrt2)\) dão o máximo \(ab/2\); os dois pontos com sinais opostos dão o mínimo \(-ab/2\).
Proposição 4.19 (Cauchy–Schwarz)
Se \(\mathbf{x},\mathbf{y}\in \mathbb {R}^n\), então \(|\mathbf{x}\cdot \mathbf{y}|\leq \lVert \mathbf{x}\rVert \lVert \mathbf{y}\rVert \).
Demonstração▼
Se algum vetor é nulo, a afirmação é imediata. Fixe \(a=\lVert \mathbf{x}\rVert \gt 0\) e considere o máximo de \(\mathbf{u}\cdot \mathbf{y}\) na esfera \(\lVert \mathbf{u}\rVert =a\). A esfera é compacta, e no ponto de máximo a condição de Lagrange dá \(\mathbf{y}=2\lambda \mathbf{u}\). Como \(\mathbf{y}\ne 0\), o máximo ocorre em \(\mathbf{u}=a\mathbf{y}/\lVert \mathbf{y}\rVert \) e vale \(a\lVert \mathbf{y}\rVert \). Logo \(\mathbf{x}\cdot \mathbf{y}\leq \lVert \mathbf{x}\rVert \lVert \mathbf{y}\rVert \). Aplicando o mesmo argumento a \(-\mathbf{x}\) obtemos o limite inferior oposto, e portanto a desigualdade com valor absoluto.
Fixe a soma \(s=\sum _i x_i\). Se algum \(x_i=0\), a desigualdade é imediata. Caso todos sejam positivos, o produto atinge um máximo no simplex compacto \(\{ (x_1,\dots ,x_n):x_i\geq 0,\ \sum _i x_i=s\} \). Como o produto é positivo quando \(x_i=s/n\), seu máximo não ocorre na fronteira. No interior, maximize \(\sum _i\log x_i\) sob a mesma restrição. A condição de Lagrange dá \(1/x_i=\lambda \) para todo \(i\), logo \(x_i=s/n\). Portanto, \(\prod _i x_i\leq (s/n)^n\), que é a desigualdade afirmada.
Ponha \(X=|x|\) e \(Y=|y|\). Para \(X\gt 0\), a função \(h(Y)=XY-Y^q/q\) em \(Y\geq 0\) atinge seu máximo quando \(h'(Y)=X-Y^{q-1}=0\), isto é, em \(Y=X^{1/(q-1)}=X^{p-1}\). Nesse ponto, \(h(Y)=X^p/p\). Assim \(XY\leq X^p/p+Y^q/q\). Se \(X=0\), a desigualdade é imediata.
Exemplo 4.23 (Extremos de temperatura sobre uma superfície restrita)
Em coordenadas normalizadas, a temperatura é \(T=T_0+x+2y+z\), e um sensor só pode ocupar pontos da superfície \(x^2+2y^2+4z^2=1\). Determine as temperaturas extremas e os pontos em que ocorrem.
Solução
O conjunto é compacto, portanto os extremos existem. O gradiente da restrição \(g=x^2+2y^2+4z^2\) não se anula nessa superfície. Pelo método de Lagrange,
\[ (1,2,1)=\lambda (2x,4y,8z). \]
Logo, \(\lambda \ne 0\) e \((x,y,z)=(1/(2\lambda ),1/(2\lambda ),1/(8\lambda ))\). Substituindo em \(g=1\),
Todos os extremos satisfazem a condição necessária e só há esses dois candidatos; a comparação classifica o máximo e o mínimo globais. O gradiente da temperatura é normal à superfície nesses pontos.
Encontre os extremos de \(xy\) em \(x^2+4y^2=4\) e classifique os candidatos por comparação dos valores. Ver solução
A elipse é compacta, logo há extremos. Pelo método de Lagrange, \(y=2\lambda x\), \(x=8\lambda y\). Os candidatos são \((\sqrt2,1/\sqrt2)\) e seu oposto, com \(xy=1\), e \((\sqrt2,-1/\sqrt2)\) e seu oposto, com \(xy=-1\). São, respectivamente, máximos e mínimos globais. Outra conferência usa \(x=2\cos t\), \(y=\sin t\): \(xy=\sin 2t\).
Uma caixa retangular de volume fixo \(V\gt 0\) tem lados positivos \(x,y,z\). Encontre a menor área total. Justifique que o mínimo global existe e trate a possibilidade de algum lado tender a zero ou ao infinito. Ver solução
A área total é \(A=2(xy+xz+yz)\). Como \((xy)(xz)(yz)=V^2\), a desigualdade das médias dá
\[ A\geq 6V^{2/3}. \]
A igualdade ocorre quando \(xy=xz=yz\), isto é, \(x=y=z=V^{1/3}\). Esse candidato admissível atinge a cota inferior, provando diretamente a existência do mínimo global. Para examinar a fronteira, use \(yz=V/x\): \(A\geq 2V/x+4\sqrt{Vx}\). Assim \(A\to \infty \) se \(x\to 0\) ou \(x\to \infty \); o mesmo vale para os demais lados. Nenhum escape do domínio positivo melhora o mínimo.
Determine os pontos de \(x^2+y^2+z^2=1\) mais próximos e mais distantes de \((2,0,0)\). Compare a solução por Lagrange com uma solução geométrica. Ver solução
Na esfera, a distância ao quadrado até \(P=(2,0,0)\) é \(5-4x\). Como \(-1\leq x\leq 1\), o mínimo ocorre em \((1,0,0)\) e vale distância \(1\); o máximo ocorre em \((-1,0,0)\) e vale \(3\). Pelo método de Lagrange, os candidatos satisfazem \((2(x-2),2y,2z)=\lambda (2x,2y,2z)\); a presença do termo \(-2\) força \(y=z=0\). Geometricamente, os extremos estão no eixo que une o centro da esfera ao ponto externo.
No conjunto \(x^2+y^2=0\), a função \(f(x,y)=x\) tem um extremo restrito. Mostre por que a condição de Lagrange falha e identifique a hipótese ausente. Ver solução
A restrição define apenas \((0,0)\). Assim, \(f=x\) tem simultaneamente máximo e mínimo sobre esse conjunto. Porém \(\nabla f(0,0)=(1,0)\) e \(\nabla g(0,0)=0\); não existe \(\lambda \) com \(\nabla f=\lambda \nabla g\). Falta a hipótese de regularidade da restrição: seu gradiente deve ser não nulo, ou os gradientes devem ser independentes no caso de várias equações.
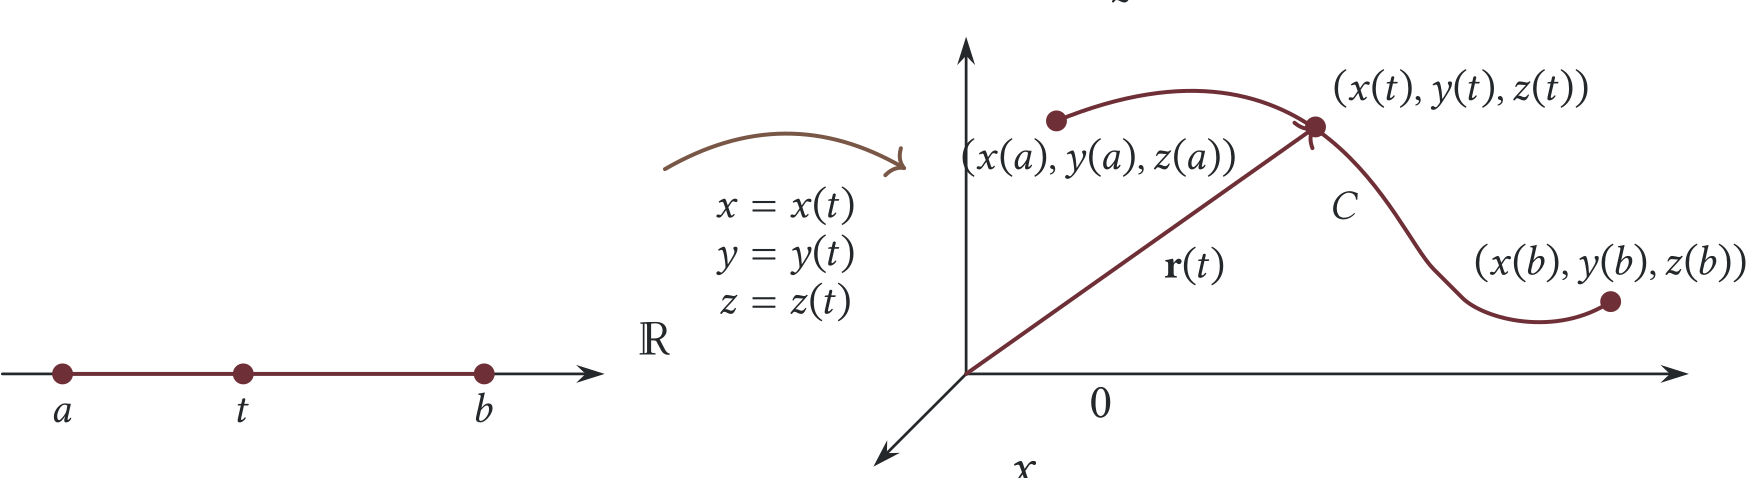
 Fechada
 Não fechada