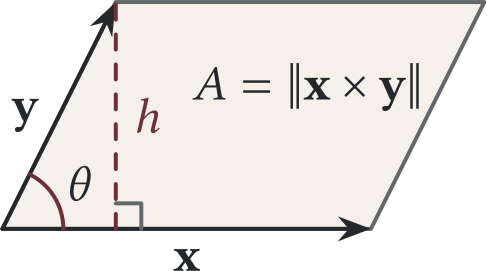Parte
Cálculo Vetorial

Capítulo 1

Vetores em Dimensões Superiores

1.1 Espaços Vetoriais

Neste capítulo começamos a organizar a geometria de \(\mathbb {R}^n\) a partir de sua estrutura algébrica. Para \(n=2\) e \(n=3\), estamos acostumados a interpretar os elementos de \(\mathbb {R}^n\) como coordenadas de pontos no plano ou no espaço. Quando \(n\ge 4\), essa visualização direta deixa de ser possível, mas muitas das ideias geométricas familiares continuam válidas e ajudam a compreender o caso geral.

Definição 1.1
O espaço \(n\)-dimensional \(\mathbb {R}^n\) é o conjunto
\[ \mathbb {R}^n = \left\{ \left({x}_{1}, {x}_{2}, \dots , {x}_{n}\right): {x}_{k} \in \mathbb {R}\right\} . \]

Os elementos \(\mathbf{v}\in \mathbb {R}^n\) serão chamados de vetores. No texto, usaremos normalmente o negrito \(\mathbf{v}\); no quadro, é comum representá-los por uma seta, \(\vec v\).

Definição 1.2
Se \(\mathbf{x}\) e \(\mathbf{y}\) são vetores de \(\mathbb {R}^n\), sua soma vetorial \(\mathbf{x}+\mathbf{y}\) é definida coordenada a coordenada por

\begin{equation} \mathbf{x} + \mathbf{y} = \left({x}_{1} + {y}_{1}, {x}_{2} + {y}_{2}, \dots , {x}_{n} + {y}_{n} \right). \label{eq:vector_addition} \tag{1.1} \end{equation}

Observe que o símbolo “\(+\)” desempenha dois papéis em (1.1): à esquerda, denota a soma de vetores que acabamos de definir; à direita, denota a soma usual de números reais.

O vetor cujas componentes são todas nulas é chamado de vetor nulo e denotado por \(\mathbf{0}\). Ele satisfaz \(\mathbf{v}+\mathbf{0}=\mathbf{v}\) para todo \(\mathbf{v}\) e, portanto, é o elemento neutro da soma vetorial.

Definição 1.3
Um número real \(\lambda \in \mathbb {R}\) será chamado de escalar. Se \(\lambda \in \mathbb {R}\) e \(\mathbf{x}\in \mathbb {R}^n\), definimos a multiplicação por escalar por

\begin{equation} \lambda \mathbf{x} = \left(\lambda {x}_{1}, \lambda {x}_{2}, \dots , \lambda {x}_{n} \right). \label{eq:scalar_multiplication} \tag{1.2} \end{equation}

O conjunto \(\mathbb {R}^n\), equipado com as operações de soma e multiplicação por escalar definidas acima, é o espaço vetorial real \(n\)-dimensional.

O vetor \((-1)\mathbf{x}\) também é denotado por \(-\mathbf{x}\) e chamado de oposto de \(\mathbf{x}\).

As propriedades fundamentais dessas operações são reunidas no teorema a seguir.

Teorema 1.1
Se \(\mathbf{x},\mathbf{y},\mathbf{z}\in \mathbb {R}^n\) e \(\lambda ,{\lambda }_{1},{\lambda }_{2}\in \mathbb {R}\), então
  1. \(\mathbf{x}+\mathbf{z}=\mathbf{z}+\mathbf{x}\) (comutatividade da soma);

  2. \((\mathbf{x}+\mathbf{z})+\mathbf{y}=\mathbf{x}+(\mathbf{z}+\mathbf{y})\) (associatividade da soma);

  3. existe um único vetor \(\mathbf{0}\) tal que \(\mathbf{x}+\mathbf{0}=\mathbf{x}\) para todo \(\mathbf{x}\in \mathbb {R}^n\);

  4. para cada \(\mathbf{x}\in \mathbb {R}^n\), existe um único vetor \(-\mathbf{x}\) tal que \(\mathbf{x}+(-\mathbf{x})=\mathbf{0}\);

  5. \({\lambda }_{1}({\lambda }_{2}\mathbf{x})=({\lambda }_{1}{\lambda }_{2})\mathbf{x}\);

  6. \(({\lambda }_{1}+{\lambda }_{2})\mathbf{x}={\lambda }_{1}\mathbf{x}+{\lambda }_{2}\mathbf{x}\);

  7. \(\lambda (\mathbf{x}+\mathbf{z})=\lambda \mathbf{x}+\lambda \mathbf{z}\);

  8. \(1\mathbf{x}=\mathbf{x}\).

A verificação é imediata a partir das operações coordenada a coordenada. Em particular,

\[ \mathbf{0}=(0,0,\dots ,0), \]

e, se \(\mathbf{x}=({x}_{1},{x}_{2},\dots ,{x}_{n})\), então

\[ -\mathbf{x}=(-{x}_{1},-{x}_{2},\dots ,-{x}_{n}). \]

Escrevemos \(\mathbf{x}+(-\mathbf{z})\) simplesmente como \(\mathbf{x}-\mathbf{z}\). Quando interpretado como ponto, o vetor \(\mathbf{0}\) é a origem.

Em um contexto mais geral, um conjunto não vazio \(V\), munido de duas operações de soma e multiplicação por escalares, é chamado de espaço vetorial quando satisfaz as propriedades do Teorema 1.1. Seus elementos são chamados vetores.

Em \(\mathbb {R}^n\), um mesmo elemento pode ser visto como ponto ou como vetor. Usaremos a palavra vetor quando quisermos enfatizar a estrutura algébrica e a palavra ponto quando o aspecto geométrico for mais importante.

Definição 1.4
A base canônica ordenada de \(\mathbb {R}^n\) é a coleção
\[ \{ \mathbf{e}_1,\mathbf{e}_2,\ldots ,\mathbf{e}_n\} , \]
em que
\[ \mathbf{e}_k=\underbrace{\left(0,\dots ,1,\dots ,0\right)}_{\text{$1$ na $k$-ésima posição e $0$ nas demais}}. \]

Para todo \(\mathbf{v}=({v}_{1},\ldots ,{v}_{n})\), temos

\begin{equation} \sum _{k=1}^n {v}_{k}\mathbf{e}_k=({v}_{1},{v}_{2},\dots ,{v}_{n}). \label{eq:span2} \tag{1.3} \end{equation}

Assim, todo vetor pode ser escrito como combinação linear dos vetores da base canônica. Voltaremos a esse fato na seção seguinte.

Definição 1.5
Sejam \(\mathbf{a},\mathbf{b}\in \mathbb {R}^n\) pontos distintos e \(\mathbf{x}=\mathbf{b}-\mathbf{a}\ne \mathbf{0}\). A reta paramétrica que passa por \(\mathbf{a}\) na direção de \(\mathbf{x}\) é o conjunto
\[ \left\{ \mathbf{r}\in \mathbb {R}^n:\mathbf{r}=\mathbf{a}+t\mathbf{x},\quad t\in \mathbb {R}\right\} . \]

Exemplo 1.1
Determine uma equação paramétrica da reta que passa pelos pontos \((1,2,3)\) e \((-2,-1,0)\).
Solução
Um vetor diretor é
\[ (1-(-2),2-(-1),3-0)=(3,3,3). \]
Logo, uma equação da reta é
\[ (x,y,z)=(1,2,3)+t(3,3,3). \]
Equivalentemente,
\[ (x,y,z)=(-2,-1,0)+t(3,3,3). \]

Comprimento, distância e produto interno

Definição 1.6
Dados \(\mathbf{x},\mathbf{y}\in \mathbb {R}^n\), seu produto interno é definido por
\[ \mathbf{x} \cdot \mathbf{y}=\sum _{k=1}^n {x}_{k}{y}_{k}. \]

Teorema 1.2
Para \(\mathbf{x},\mathbf{y},\mathbf{z}\in \mathbb {R}^n\) e \(\alpha ,\beta \in \mathbb {R}\), valem:
  1. \((\alpha \mathbf{x}+\beta \mathbf{y})\cdot \mathbf{z}=\alpha (\mathbf{x}\cdot \mathbf{z})+\beta (\mathbf{y}\cdot \mathbf{z})\);

  2. \(\mathbf{x}\cdot \mathbf{y}=\mathbf{y}\cdot \mathbf{x}\);

  3. \(\mathbf{x}\cdot \mathbf{x}\ge 0\);

  4. \(\mathbf{x}\cdot \mathbf{x}=0\) se, e somente se, \(\mathbf{x}=\mathbf{0}\).

Essas propriedades seguem diretamente da definição coordenada a coordenada.

A norma, ou comprimento, de \(\mathbf{x}\) é

\[ \lVert \mathbf{x}\rVert =\sqrt{\mathbf{x} \cdot \mathbf{x}}. \]

Definição 1.7
Dados \(\mathbf{x},\mathbf{y}\in \mathbb {R}^n\), a distância entre eles é
\[ d(\mathbf{x},\mathbf{y})=\lVert \mathbf{x}-\mathbf{y}\rVert =\sqrt{\sum _{i=1}^n({x}_{i}-{y}_{i})^2}. \]

Para \(n=1\), essa definição reduz-se ao valor absoluto. Para \(n=2\) e \(n=3\), recuperamos as fórmulas usuais da geometria euclidiana.

Definição 1.8
Um vetor \(\mathbf{x}\) é chamado de vetor unitário quando
\[ \lVert \mathbf{x}\rVert =1. \]

Definição 1.9
Se \(\mathbf{x}\ne \mathbf{0}\), o versor associado a \(\mathbf{x}\), denotado por \(\hat{\mathbf{x}}\), é o vetor unitário
\[ \hat{\mathbf{x}}=\dfrac {\mathbf{x}}{\lVert \mathbf{x}\rVert }. \]

Uma das desigualdades fundamentais da análise nasce diretamente dessa geometria.

Teorema 1.3 (Desigualdade de Cauchy–Bunyakovsky–Schwarz)
Para quaisquer \(\mathbf{x},\mathbf{y}\in \mathbb {R}^n\),
\[ |\mathbf{x} \cdot \mathbf{y}|\le \lVert \mathbf{x}\rVert \lVert \mathbf{y}\rVert . \]

Demonstração ▼

Se \(\mathbf{y}=\mathbf{0}\), ambos os lados são nulos. Para \(\mathbf{y}\ne \mathbf{0}\), escolha

\[ t_0=\frac{\mathbf{x}\cdot \mathbf{y}}{\lVert \mathbf{y}\rVert ^2}. \]

Esse é o coeficiente da projeção de \(\mathbf{x}\) sobre a reta gerada por \(\mathbf{y}\). Pela não negatividade da norma ao quadrado,

\[ 0\le \lVert \mathbf{x}-t_0\mathbf{y}\rVert ^2 =\lVert \mathbf{x}\rVert ^2-\frac{(\mathbf{x}\cdot \mathbf{y})^2}{\lVert \mathbf{y}\rVert ^2}. \]

Multiplicando por \(\lVert \mathbf{y}\rVert ^2\) e extraindo a raiz quadrada, obtemos a desigualdade. A igualdade ocorre precisamente quando \(\mathbf{x}=t_0\mathbf{y}\); incluindo o caso nulo, isso equivale à dependência linear dos dois vetores.

Em coordenadas, a desigualdade pode ser escrita como

\begin{equation} \left|\sum _{k=1}^n{x}_{k}y_k\right| \le \left(\sum _{k=1}^n({x}_{k})^2\right)^{1/2} \left(\sum _{k=1}^ny_k^2\right)^{1/2}. \label{eq:cbs_sum_form} \tag{1.4} \end{equation}

Teorema 1.4 (Desigualdade triangular)
Para quaisquer \(\mathbf{x},\mathbf{y}\in \mathbb {R}^n\),
\[ \lVert \mathbf{x}+\mathbf{y}\rVert \le \lVert \mathbf{x}\rVert +\lVert \mathbf{y}\rVert . \]

Demonstração ▼

Pela desigualdade de Cauchy–Schwarz,

\[ \begin{array}{lll} \lVert \mathbf{x}+\mathbf{y}\rVert ^2 & =& \mathbf{x}\cdot \mathbf{x}+2\mathbf{x}\cdot \mathbf{y}+\mathbf{y}\cdot \mathbf{y}\\ & \le & \lVert \mathbf{x}\rVert ^2+2\lVert \mathbf{x}\rVert \lVert \mathbf{y}\rVert +\lVert \mathbf{y}\rVert ^2\\ & =& (\lVert \mathbf{x}\rVert +\lVert \mathbf{y}\rVert )^2. \end{array} \]

Como ambos os lados são não negativos, basta extrair a raiz quadrada.

Corolário 1.5
Se \(\mathbf{x},\mathbf{y},\mathbf{z}\in \mathbb {R}^n\), então \( \lVert \mathbf{x}-\mathbf{y}\rVert \le \lVert \mathbf{x}-\mathbf{z}\rVert +\lVert \mathbf{z}-\mathbf{y}\rVert . \)

Demonstração ▼

Escreva \( \mathbf{x}-\mathbf{y}=(\mathbf{x}-\mathbf{z})+(\mathbf{z}-\mathbf{y}) \) e aplique a desigualdade triangular.

Definição 1.10
Se \(\mathbf{x}\) e \(\mathbf{y}\) são vetores não nulos de \(\mathbb {R}^n\), o ângulo \(\widehat{(\mathbf{x},\mathbf{y})}\) entre eles é definido pela relação
\[ \cos \widehat{(\mathbf{x},\mathbf{y})}=\dfrac {\mathbf{x} \cdot \mathbf{y}}{\lVert \mathbf{x}\rVert \lVert \mathbf{y}\rVert }. \]
A desigualdade de Cauchy–Schwarz garante que o lado direito pertence ao intervalo \([-1,1]\).

Definição 1.11
Dois vetores não nulos \(\mathbf{x},\mathbf{y}\in \mathbb {R}^n\) são ortogonais quando o ângulo entre eles é \(90^\circ \). Equivalentemente,
\[ \mathbf{x}\cdot \mathbf{y}=0. \]

Seja \(P_0=({p}_{1},{p}_{2},\dots ,{p}_{n})\) e seja \(\mathbf{n}=({n}_{1},{n}_{2},\dots ,{n}_{n})\) um vetor não nulo.

Definição 1.12
O hiperplano determinado pelo ponto \(P_0\) e pelo vetor normal \(\mathbf{n}\) é o conjunto dos pontos \(P=({x}_{1},\dots ,{x}_{n})\in \mathbb {R}^n\) tais que o vetor de \(P_0\) a \(P\) é perpendicular a \(\mathbf{n}\).

Em termos do produto interno, a condição é

\[ \mathbf{n}\cdot (\mathbf{P}-\mathbf{P}_0)=0. \]

Desenvolvendo,

\[ {n}_{1}({x}_{1}-{p}_{1})+\cdots +{n}_{n}({x}_{n}-{p}_{n})=0, \]

que é a forma ponto–normal da equação de um hiperplano. Equivalentemente,

\[ {n}_{1}{x}_{1}+\cdots +{n}_{n}{x}_{n}+d=0, \]

onde

\[ d=-({n}_{1}{p}_{1}+\cdots +{n}_{n}p_n). \]

Exemplo 1.2 (Força útil em uma direção)
Uma força \(\mathbf{F}=(6,2,-1)\), em newtons, atua sobre um mecanismo que só pode mover-se na direção de \(\mathbf{d}=(2,1,2)\). Determine a componente vetorial da força nessa direção e a força transversal.
Solução
A direção unitária é \(\mathbf{u}=\mathbf{d}/3\). A componente escalar é
\[ \mathbf{F}\cdot \mathbf{u}=\frac{12+2-2}{3}=4\ \text{N}. \]
Logo, \(\mathbf{F}_{\parallel }=4\mathbf{u}=(8/3,4/3,8/3)\) e
\[ \mathbf{F}_{\perp }=\mathbf{F}-\mathbf{F}_{\parallel } =\left(\frac{10}{3},\frac{2}{3},-\frac{11}{3}\right). \]
Conferimos \(\mathbf{F}_{\perp }\cdot \mathbf{d}=0\). A componente longitudinal produz trabalho em um deslocamento nessa direção; a transversal é equilibrada pela restrição do mecanismo.

Exercícios

Exercício 1.1 (code=N001,label=ex:N001,title=Consolidação; básico)
Calcule a norma, o versor e a projeção de \((3,-1,2)\) sobre a reta gerada por \((1,2,2)\).
Ver solução

Ponha \(v=(3,-1,2)\) e \(d=(1,2,2)\). Então \(\| v\| =\sqrt{14}\), e seu versor é \(v/\sqrt{14}\). Como \(v\cdot d=5\) e \(\| d\| ^2=9\), a projeção vetorial é

\[ \operatorname {proj}_d v=\frac{v\cdot d}{d\cdot d}d=\left(\frac59,\frac{10}9,\frac{10}9\right). \]

A componente escalar na direção do versor \(d/3\) é \(5/3\). Não confunda essa componente com o vetor projetado. A diferença \(v-\operatorname {proj}_dv\) tem produto interno zero com \(d\).

Exercício 1.2 (code=N002,label=ex:N002,title=Aplicação; médio)
Determine o ponto do plano \(2x-y+2z=3\) mais próximo de \(P=(1,2,3)\) e sua distância a \(P\). Use a direção normal ao plano.
Ver solução

A normal é \(n=(2,-1,2)\), com \(\| n\| =3\). Procuramos \(Q=P-tn\) no plano. Como \(n\cdot P=6\), a condição \(n\cdot Q=3\) dá \(6-9t=3\), logo \(t=1/3\). Portanto,

\[ Q=\left(\frac13,\frac73,\frac73\right),\qquad d(P,\text{plano})=\| P-Q\| =1. \]

Para qualquer outro ponto \(R\) do plano, \(Q-R\) é ortogonal a \(P-Q\). Pelo teorema de Pitágoras, \(\| P-R\| ^2=1+\| Q-R\| ^2\), o que prova a minimalidade e a unicidade de \(Q\).

Exercício 1.3 (code=N003,label=ex:N003,title=Aplicação; médio)
Uma força \(\mathbf{F}=(4,3,0)\) N atua ao longo de um deslocamento \(\mathbf{s}=(2,-1,2)\) m. Calcule \(\mathbf{F}\cdot \mathbf{s}\) e decomponha \(\mathbf{F}\) em componentes paralela e perpendicular a \(\mathbf{s}\).
Ver solução

O trabalho é \(F\cdot s=8-3=5\ \mathrm J\). Como \(s\cdot s=9\), obtemos

\[ F_\parallel =\frac59(2,-1,2)=\left(\frac{10}9,-\frac59,\frac{10}9\right), \qquad F_\perp =\left(\frac{26}9,\frac{32}9,-\frac{10}9\right). \]

As componentes são medidas em newtons. Conferimos \(F_\perp \cdot s=0\): apenas a componente longitudinal contribui para o trabalho nesse deslocamento.

Exercício 1.4 (code=N004,label=ex:N004,title=Justificação; médio)
Deduza a desigualdade triangular inversa \(|\lVert \mathbf{x}\rVert -\lVert \mathbf{y}\rVert |\le \lVert \mathbf{x}-\mathbf{y}\rVert \) e determine os casos de igualdade em Cauchy–Schwarz.
Ver solução

Da desigualdade triangular aplicada a \(x=(x-y)+y\), segue \(\| x\| -\| y\| \leq \| x-y\| \). Trocando \(x\) e \(y\), obtemos a desigualdade oposta, portanto

\[ |\| x\| -\| y\| |\leq \| x-y\| . \]

Em Cauchy–Schwarz, para \(y\ne 0\), a igualdade equivale a \(\| x-((x\cdot y)/\| y\| ^2)y\| ^2=0\), isto é, \(x\) ser múltiplo de \(y\). Se algum vetor é zero, também há igualdade. Assim, o critério completo é a dependência linear do par.

1.2 Bases e Mudança de Base

Uma base permite separar o vetor geométrico de sua descrição por coordenadas. A independência linear garante a unicidade dessa descrição, enquanto a propriedade de gerar o espaço garante sua existência. A mudança de base modifica os coeficientes, mas preserva o vetor.

1.2.1 Independência linear e conjuntos geradores

Definição 1.13
Se \({\lambda }_{i}\in \mathbb {R}\), uma expressão da forma
\[ \sum _{j=1}^n {\lambda }_{j}\mathbf{x}_j \]
é chamada de combinação linear dos vetores \(\mathbf{x}_1,\dots ,\mathbf{x}_n\).

Definição 1.14
Os vetores \(\mathbf{x}_1,\dots ,\mathbf{x}_n\in \mathbb {R}^n\) são linearmente dependentes quando existem escalares \({\lambda }_{1},\dots ,{\lambda }_{n}\), não todos nulos, tais que
\[ \sum _{j=1}^n{\lambda }_{j}\mathbf{x}_j=\mathbf{0}. \]

Definição 1.15
Os vetores \(\mathbf{x}_1,\dots ,\mathbf{x}_n\in \mathbb {R}^n\) são linearmente independentes quando a única combinação linear que produz o vetor nulo é a trivial; isto é,
\[ \sum _{j=1}^n{\lambda }_{j}\mathbf{x}_j=\mathbf{0} \quad \Longrightarrow \quad {\lambda }_{1}=\cdots ={\lambda }_{n}=0. \]

Exemplo 1.3
A família
\[ \left\{ \left(1,2,3\right),\left(4,5,6\right),\left(7,8,9\right)\right\} \]
é linearmente dependente em \(\mathbb {R}^3\), pois
\[ \left(1,2,3\right)-2\left(4,5,6\right)+\left(7,8,9\right)=\left(0,0,0\right). \]

Definição 1.16
Uma família \(\{ \mathbf{x}_1,\mathbf{x}_2,\ldots \} \subseteq \mathbb {R}^n\) gera \(\mathbb {R}^n\) se todo vetor \(\mathbf{x}\in \mathbb {R}^n\) pode ser escrito como combinação linear dos vetores da família.

Exemplo 1.4
Pela identidade (1.3), a base canônica gera \(\mathbb {R}^n\).

Teorema 1.6
Se uma família \(\{ \mathbf{x}_1,\mathbf{x}_2,\ldots \} \) gera \(\mathbb {R}^n\), então qualquer família que a contenha também gera \(\mathbb {R}^n\).

Demonstração ▼

Basta observar que uma combinação linear dos vetores originais continua sendo uma combinação linear da família maior, atribuindo coeficiente zero aos vetores acrescentados.

Exemplo 1.5
A família
\[ \left\{ \mathbf{i}=\left(1,0,0\right),\mathbf{j}=\left(0,1,0\right),\mathbf{k}=\left(0,0,1\right)\right\} \]
gera \(\mathbb {R}^3\), pois
\[ \left(a,b,c\right)=a\mathbf{i}+b\mathbf{j}+c\mathbf{k}. \]

Exemplo 1.6
Mostre que
\[ \left\{ \mathbf{t}_1=\left(1,0,0\right),\mathbf{t}_2=\left(1,1,0\right),\mathbf{t}_3=\left(1,1,1\right)\right\} \]
gera \(\mathbb {R}^3\).
Solução
Para qualquer \((a,b,c)\in \mathbb {R}^3\),
\[ \left(a,b,c\right)=(a-b)\mathbf{t}_1+(b-c)\mathbf{t}_2+c\mathbf{t}_3. \]

1.2.2 Bases

Definição 1.17
Uma família \(E=\{ \mathbf{x}_1,\ldots ,\mathbf{x}_k\} \subseteq \mathbb {R}^n\) é uma base de \(\mathbb {R}^n\) se
  1. é linearmente independente;

  2. gera \(\mathbb {R}^n\).

Exemplo 1.7
A família canônica
\[ \mathbf{e}_i=(0,\dots ,0,1,0,\dots ,0), \]
com \(1\) na \(i\)-ésima posição, é uma base de \(\mathbb {R}^n\).

Teorema 1.7
Todas as bases de \(\mathbb {R}^n\) têm o mesmo número de vetores.

Definição 1.18
A dimensão de \(\mathbb {R}^n\) é o número de vetores de qualquer de suas bases, isto é, \(n\).

Teorema 1.8
Uma família \(\{ \mathbf{x}_1,\ldots ,\mathbf{x}_n\} \subseteq \mathbb {R}^n\) é uma base se, e somente se, a matriz \(A\) cujas colunas são os vetores \(\mathbf{x}_1,\ldots ,\mathbf{x}_n\) é invertível.

Demonstração ▼

Para \(X=({\lambda }_{1},\ldots ,{\lambda }_{n})^{T}\), \( AX={\lambda }_{1}\mathbf{x}_1+\cdots +{\lambda }_{n}\mathbf{x}_n. \) Se \(A\) é invertível, para cada \(\mathbf{v}\in \mathbb {R}^n\) existe um único vetor de coeficientes \(X=A^{-1}\mathbf{v}\) tal que \(AX=\mathbf{v}\). Portanto, as colunas de \(A\) geram \(\mathbb {R}^n\) e são linearmente independentes, logo formam uma base.

Reciprocamente, se \(\{ \mathbf{x}_1,\ldots ,\mathbf{x}_n\} \) é uma base, todo \(\mathbf{v}\in \mathbb {R}^n\) possui uma única representação como combinação linear dessas colunas. Assim, para cada \(\mathbf{v}\) a equação \(AX=\mathbf{v}\) possui solução única, e \(A\) é invertível.

Definição 1.19
  1. Uma base \(E=\{ \mathbf{x}_1,\dots ,\mathbf{x}_k\} \) é ortogonal se \(\mathbf{x}_i\cdot \mathbf{x}_j=0\) sempre que \(i\ne j\).

  2. Uma base ortogonal é ortonormal se todos os seus vetores têm norma \(1\).

1.2.3 Coordenadas

Teorema 1.9
Se \(E=\{ \mathbf{e}_1,\ldots ,\mathbf{e}_n\} \) é uma base de \(\mathbb {R}^n\), então todo \(\mathbf{x}\in \mathbb {R}^n\) admite uma única representação
\[ \mathbf{x}={x}_{1}\mathbf{e}_1+\cdots +{x}_{n}\mathbf{e}_n. \]

Demonstração ▼

A existência decorre de \(E\) gerar \(\mathbb {R}^n\). Para a unicidade, suponha também que

\[ \mathbf{x}={b}_{1}\mathbf{e}_1+\cdots +{b}_{n}\mathbf{e}_n. \]

Subtraindo as duas representações,

\[ \mathbf{0}=({x}_{1}-{b}_{1})\mathbf{e}_1+\cdots +({x}_{n}-{b}_{n})\mathbf{e}_n. \]

Como a base é linearmente independente, todos os coeficientes são nulos, e portanto \({x}_{i}={b}_{i}\) para todo \(i\).

Definição 1.20
Uma base ordenada é uma base na qual a ordem dos vetores foi fixada. Se \(E=\{ \mathbf{e}_1,\ldots ,\mathbf{e}_n\} \) é uma base ordenada e
\[ \mathbf{x}={a}_{1}\mathbf{e}_1+\cdots +{a}_{n}\mathbf{e}_n, \]
os escalares \({a}_{1},\ldots ,{a}_{n}\) são as coordenadas de \(\mathbf{x}\) na base \(E\). Denotamos o vetor de coordenadas por
\[ [\mathbf{x}]_E, \]
ou simplesmente \([\mathbf{x}]\) quando a base estiver clara.

Exemplo 1.8
A base ordenada canônica de \(\mathbb {R}^3\) é \(E=\{ \mathbf{i},\mathbf{j},\mathbf{k}\} \). O vetor \(\left(1,2,3\right)\) tem coordenadas \((1,2,3)_E\). Se trocarmos a ordem para \(F=\{ \mathbf{i},\mathbf{k},\mathbf{j}\} \), o mesmo vetor terá coordenadas \((1,3,2)_F\).

Observação 1.10
Quando uma base não é indicada, assumiremos a base canônica.

Exemplo 1.9
Como
\[ \left(1,2,3\right)=-\left(1,0,0\right)-\left(1,1,0\right)+3\left(1,1,1\right), \]
na base ordenada
\[ E=\left\{ \left(1,0,0\right),\left(1,1,0\right),\left(1,1,1\right)\right\} , \]
temos
\[ \left(1,2,3\right)=\left(-1,-1,3\right)_E. \]

Exemplo 1.10
Considere as bases
\[ E=\left\{ \left(1,1\right),\left(1,2\right)\right\} ,\qquad F=\left\{ \left(2,1\right),\left(1,-1\right)\right\} \]
de \(\mathbb {R}^2\). Determine as coordenadas, na base \(F\), do vetor cujas coordenadas na base \(E\) são \(\left(3,4\right)_E\).
Solução
Procuramos \(x,y\) tais que
\[ \begin{bmatrix} 1 & 1 \\ 1 & 2 \end{bmatrix}\begin{pmatrix} 3 \\ 4 \end{pmatrix} = \begin{bmatrix} 2 & 1 \\ 1 & -1 \end{bmatrix}\left(x,y\right)_F. \]
Logo,
\[ \left(x,y\right)_F = \begin{bmatrix} 2 & 1 \\ 1 & -1 \end{bmatrix}^{-1} \begin{bmatrix} 1 & 1 \\ 1 & 2 \end{bmatrix} \begin{pmatrix} 3 \\ 4 \end{pmatrix} = \begin{pmatrix} 6 \\ -5 \end{pmatrix}_F. \]
De fato,
\[ \left(3,4\right)_E=3\left(1,1\right)+4\left(1,2\right)=\left(7,11\right), \]
e
\[ \left(6,-5\right)_F=6\left(2,1\right)-5\left(1,-1\right)=\left(7,11\right). \]

Sejam agora \(E\) e \(F\) duas bases de \(\mathbb {R}^n\). Se \(A\) é a matriz formada pelas colunas de \(E\) e \(B\) a matriz formada pelas colunas de \(F\), então, para vetores de coordenadas \(X_E\) e \(Y_F\) do mesmo vetor,

\[ AX_E=BY_F. \]

Como \(A\) e \(B\) são invertíveis,

\[ Y_F=B^{-1}AX_E, \qquad X_E=A^{-1}BY_F. \]

Definição 1.21
Sejam \(E=\{ \mathbf{x}_1,\ldots ,\mathbf{x}_n\} \) e \(F=\{ \mathbf{y}_1,\ldots ,\mathbf{y}_n\} \) bases ordenadas de \(\mathbb {R}^n\). Se \(A\) e \(B\) são, respectivamente, as matrizes cujas colunas são os vetores de \(E\) e de \(F\), então
\[ P=B^{-1}A \]
é a matriz de mudança de base de \(E\) para \(F\), enquanto
\[ P^{-1}=A^{-1}B \]
é a matriz de mudança de base de \(F\) para \(E\).

Exemplo 1.11
Considere as bases de \(\mathbb {R}^3\)
\[ E=\left\{ \left(1,1,1\right),\left(1,1,0\right),\left(1,0,0\right)\right\} , \]
\[ F=\left\{ \left(1,1,-1\right),\left(1,-1,0\right),\left(2,0,0\right)\right\} . \]
Determine a matriz de mudança de base de \(E\) para \(F\), sua inversa e as coordenadas em \(F\) do vetor \(\left(1,2,3\right)_E\).
Solução
Tomando
\[ A=\begin{bmatrix} 1 & 1 & 1 \\ 1 & 1 & 0 \\ 1 & 0 & 0 \end{bmatrix}, \qquad B=\begin{bmatrix} 1 & 1 & 2 \\ 1 & -1 & 0 \\ -1 & 0 & 0 \end{bmatrix}, \]
obtemos
\[ P=B^{-1}A= \begin{bmatrix} -1 & 0 & 0 \\ -2 & -1 & 0 \\ 2 & 1 & \dfrac 12 \end{bmatrix}, \]
e
\[ P^{-1}=\begin{bmatrix} -1 & 0 & 0 \\ 2 & -1 & 0 \\ 0 & 2 & 2 \end{bmatrix}. \]
Portanto,
\[ Y_F=P\begin{pmatrix} 1 \\ 2 \\ 3 \end{pmatrix}_E = \begin{pmatrix} -1 \\ -4 \\ \dfrac {11}{2} \end{pmatrix}_F. \]
A verificação na base canônica fornece o mesmo vetor \(\left(6,3,1\right)\) em ambos os casos.

Exercícios

Exercício 1.5 (code=N005,label=ex:N005,title=Consolidação; médio)
Para \(E=((1,1),(1,-1))\) e \(F=((1,0),(1,2))\), determine a matriz de mudança de \(E\) para \(F\) e as coordenadas em \(F\) do vetor \([v]_E=(2,-3)\). Confira o vetor na base canônica.
Ver solução

As matrizes das bases são \(B_E=\begin{pmatrix} 1 & 1 \\ 1 & -1 \end{pmatrix}\) e \(B_F=\begin{pmatrix} 1 & 1 \\ 0 & 2 \end{pmatrix}\). A mudança pedida é

\[ P_{F\leftarrow E}=B_F^{-1}B_E =\begin{pmatrix} 1/2 & 3/2 \\ 1/2 & -1/2 \end{pmatrix}. \]

Logo \([v]_F=P_{F\leftarrow E}(2,-3)^T=(-7/2,5/2)^T\). Na base canônica, tanto \(2(1,1)-3(1,-1)\) quanto \((-7/2)(1,0)+(5/2)(1,2)\) resultam em \((-1,5)\). Essa conferência fixa o sentido da mudança de base.

Exercício 1.6 (code=N006,label=ex:N006,title=Consolidação; básico)
Determine para quais valores de \(a\) os vetores \((1,a,0)\), \((0,1,a)\) e \((a,0,1)\) formam uma base de \(\mathbb {R}^3\).
Ver solução

Colocando os vetores nas colunas, o determinante é

\[ \det \begin{pmatrix} 1 & 0 & a \\ a & 1 & 0 \\ 0 & a & 1 \end{pmatrix}=1+a^3. \]

Para \(a\in \mathbb {R}\), a família é uma base exatamente quando \(a\ne -1\). No valor excluído, a soma dos três vetores é zero, exibindo uma relação de dependência.

Exercício 1.7 (code=N007,label=ex:N007,title=Justificação; médio)
Se \(E\) é ortonormal, mostre que \([v]_E\) tem componentes \(v\cdot e_i\). Explique por que essa fórmula precisa ser modificada em uma base não ortogonal.
Ver solução

Se \(v=\sum _jc_je_j\) e a base é ortonormal, então \(v\cdot e_i=\sum _jc_j\delta _{ji}=c_i\). Em uma base geral, definindo \(G_{ij}=e_i\cdot e_j\) e \(b_i=e_i\cdot v\), temos \(Gc=b\). Portanto \(c=G^{-1}b\). A matriz de Gram é invertível porque a família é uma base. Produtos internos isolados não extraem as coordenadas de uma base oblíqua.

1.3 Transformações Lineares e Matrizes

As coordenadas também permitem representar operações geométricas por matrizes. Cada coluna registra a imagem de um vetor da base do domínio; por isso, a ordem das bases precisa ser fixada antes de calcular a matriz.

Definição 1.22
Uma transformação linear \(L:\mathbb {R}^n\to \mathbb {R}^m\) é uma função que satisfaz
  • aditividade: \(L(\mathbf{x}+\mathbf{y})=L(\mathbf{x})+L(\mathbf{y})\);

  • homogeneidade: \(L(\lambda \mathbf{x})=\lambda L(\mathbf{x})\), para todo \(\lambda \in \mathbb {R}\).

Equivalentemente,

\[ L(\mathbf{x}+\lambda \mathbf{y})=L(\mathbf{x})+\lambda L(\mathbf{y}). \]

Se \(E=\{ \mathbf{x}_i\} _{i=1}^n\) é uma base ordenada de \(\mathbb {R}^n\) e \(F=\{ \mathbf{y}_i\} _{i=1}^m\) é uma base ordenada de \(\mathbb {R}^m\), escrevemos \( \begin{array}{ccccc} L(\mathbf{x}_1)& =& a_{11}\mathbf{y}_1+\cdots +a_{m1}\mathbf{y}_m& =& \begin{pmatrix} a_{11} \\ \vdots \\ a_{m1} \end{pmatrix}_F\\ L(\mathbf{x}_2)& =& a_{12}\mathbf{y}_1+\cdots +a_{m2}\mathbf{y}_m& =& \begin{pmatrix} a_{12} \\ \vdots \\ a_{m2} \end{pmatrix}_F\\ \vdots & & \vdots & & \vdots \\ L(\mathbf{x}_n)& =& a_{1n}\mathbf{y}_1+\cdots +a_{mn}\mathbf{y}_m& =& \begin{pmatrix} a_{1n} \\ \vdots \\ a_{mn} \end{pmatrix}_F. \end{array} \)

Definição 1.23
A matriz
\[ M_L=\begin{bmatrix} a_{11} & a_{12} & \cdots & a_{1n} \\ a_{21} & a_{22} & \cdots & a_{2n} \\ \vdots & \vdots & \ddots & \vdots \\ a_{m1} & a_{m2} & \cdots & a_{mn} \end{bmatrix} \]
é a representação matricial de \(L\) relativamente às bases \(E\) e \(F\).

Exemplo 1.12
Considere \(L:\mathbb {R}^3\to \mathbb {R}^3\) dada por
\[ L\left(x,y,z\right)=\left(x-y-z,x+y+z,z\right). \]
  1. Determine a matriz de \(L\) na base canônica.

  2. Determine a matriz de \(L\) na base ordenada \(E=\{ \left(1,0,0\right),\left(1,1,0\right),\left(1,0,1\right)\} \), usada tanto no domínio quanto na imagem.

Solução
  1. Como

    \[ L\left(1,0,0\right)=\left(1,1,0\right),\quad L\left(0,1,0\right)=\left(-1,1,0\right),\quad L\left(0,0,1\right)=\left(-1,1,1\right), \]

    a matriz é

    \[ \begin{bmatrix} 1 & -1 & -1 \\ 1 & 1 & 1 \\ 0 & 0 & 1 \end{bmatrix}. \]
  2. Na base \(E\),

    \[ L\left(1,0,0\right)=\left(0,1,0\right)_E, \]
    \[ L\left(1,1,0\right)=\left(-2,2,0\right)_E, \]
    \[ L\left(1,0,1\right)=\left(-3,2,1\right)_E. \]

    Logo,

    \[ \begin{bmatrix} 0 & -2 & -3 \\ 1 & 2 & 2 \\ 0 & 0 & 1 \end{bmatrix} \]

    é a matriz procurada.

Definição 1.24
O posto por colunas de uma matriz \(A\) é a dimensão do espaço gerado por suas colunas; o posto por linhas é a dimensão do espaço gerado por suas linhas.

Um teorema fundamental da Álgebra Linear afirma que esses dois números são iguais. Seu valor comum é chamado simplesmente de posto da matriz.

Exercícios

Exercício 1.8 (code=N008,label=ex:N008,title=Aplicação; básico)
Uma deformação plana é \(L(x,y)=(2x+y,x+2y)\). Determine sua matriz, as imagens dos eixos e a razão entre as áreas de uma região e de sua imagem.
Ver solução

A matriz é \(A=\begin{pmatrix} 2 & 1 \\ 1 & 2 \end{pmatrix}\). As imagens dos vetores dos eixos são \(Ae_1=(2,1)\) e \(Ae_2=(1,2)\); portanto os eixos se tornam as retas geradas por esses vetores. Como \(\det A=3\), a área da imagem de uma região é três vezes a área original. A orientação é preservada. Os fatores de alongamento nas direções principais \((1,1)\) e \((1,-1)\) são \(3\) e \(1\).

Exercício 1.9 (code=N009,label=ex:N009,title=Consolidação; básico)
Para \(L(x,y,z)=(x-y,y-z)\), determine o núcleo, a imagem e o posto.
Ver solução

A matriz é \(\begin{pmatrix} 1 & -1 & 0 \\ 0 & 1 & -1 \end{pmatrix}\). O núcleo satisfaz \(x=y=z\), logo é \(\operatorname {span}\{ (1,1,1)\} \). A imagem é todo \(\mathbb {R}^2\): para \((u,v)\), escolha \((x,y,z)=(u+v,v,0)\). Assim, o posto é \(2\), compatível com a identidade \(\dim \ker L+\operatorname {posto}L=3\).

Exercício 1.10 (code=N010,label=ex:N010,title=Justificação; médio)
Se \(P\) transforma coordenadas de \(E\) para \(F\) e \(A_E\) representa \(L\) em \(E\), deduza \(A_F=PA_EP^{-1}\) e aplique ao operador \(L(x,y)=(3x,y)\) com \(E\) canônica e \(F=((1,1),(1,-1))\).
Ver solução

Se \([v]_F=P[v]_E\), então \([Lv]_F=P A_E[v]_E=P A_EP^{-1}[v]_F\). Como isso vale para todo \(v\), \(A_F=PA_EP^{-1}\). No exemplo, \(B_F=\begin{pmatrix} 1 & 1 \\ 1 & -1 \end{pmatrix}\) e \(P=B_F^{-1}\). Portanto

\[ A_F=\begin{pmatrix} 2 & 1 \\ 1 & 2 \end{pmatrix}. \]

Essa é uma mudança por similaridade de um operador. Uma forma bilinear transforma sua matriz por outra regra; essa distinção será retomada na parte tensorial.

1.4 O Espaço Tridimensional

Vamos agora especializar algumas das construções anteriores ao caso particularmente importante de \(\mathbb {R}^3\).

Definição 1.25
O espaço tridimensional é
\[ \mathbb {R}^3=\left\{ \mathbf{r}=(x,y,z):x,y,z\in \mathbb {R}\right\} . \]

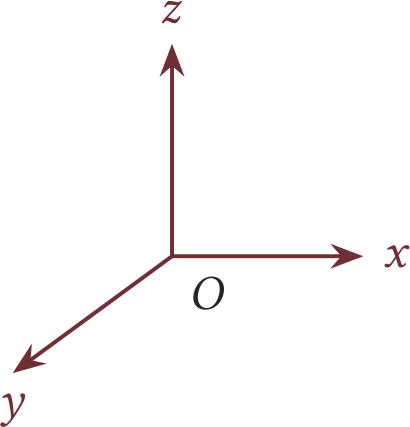
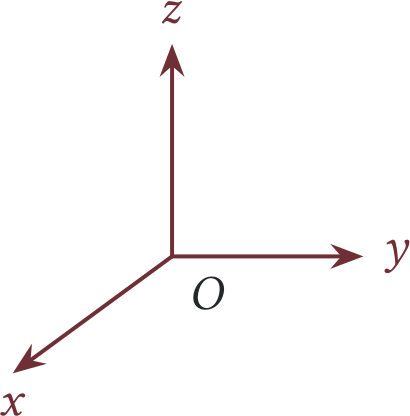
Depois de escolher o eixo \(z\) apontando para cima, ainda precisamos fixar a orientação dos eixos \(x\) e \(y\). Adotaremos o sistema de coordenadas orientado pela mão direita, mostrado na Figura 1.1. Defina

\[ \mathbf{i}=(1,0,0),\qquad \mathbf{j}=(0,1,0),\qquad \mathbf{k}=(0,0,1), \]

de modo que

\[ \mathbf{r}=(x,y,z)=x\mathbf{i}+y\mathbf{j}+z\mathbf{k}. \]

Mão direita. Regra da mão direita. Mão esquerda. Figura 1.1 Orientação dos eixos: trocar x e y inverte a orientação.

Mão direita.

Mão direita. Regra da mão direita. Mão esquerda. Figura 1.1 Orientação dos eixos: trocar x e y inverte a orientação.

Regra da mão direita.

Mão direita. Regra da mão direita. Mão esquerda. Figura 1.1 Orientação dos eixos: trocar x e y inverte a orientação.

Mão esquerda.

Figura 1.1 Orientação dos eixos: trocar \(x\) e \(y\) inverte a orientação.

1.4.1 Produto vetorial

O produto vetorial de dois vetores, na forma usual, é definido apenas em \(\mathbb {R}^3\). Mais adiante, na Seção 1.5, veremos uma generalização para dimensões arbitrárias.

Definição 1.26
Sejam \(\mathbf{x},\mathbf{y},\mathbf{z}\in \mathbb {R}^3\) e \(\lambda \in \mathbb {R}\). O produto vetorial \(\times \) satisfaz
  1. anticomutatividade: \(\mathbf{x}\times \mathbf{y}=-(\mathbf{y}\times \mathbf{x})\);

  2. bilinearidade:

    \[ (\mathbf{x}+\mathbf{z})\times \mathbf{y}=\mathbf{x}\times \mathbf{y}+\mathbf{z}\times \mathbf{y}, \]
    \[ \mathbf{x}\times (\mathbf{z}+\mathbf{y})=\mathbf{x}\times \mathbf{z}+\mathbf{x}\times \mathbf{y}; \]
  3. homogeneidade: \((\lambda \mathbf{x})\times \mathbf{y}=\mathbf{x}\times (\lambda \mathbf{y})=\lambda (\mathbf{x}\times \mathbf{y})\);

  4. \(\mathbf{x}\times \mathbf{x}=\mathbf{0}\);

  5. regra da mão direita:

    \[ \mathbf{i}\times \mathbf{j}=\mathbf{k},\qquad \mathbf{j}\times \mathbf{k}=\mathbf{i},\qquad \mathbf{k}\times \mathbf{i}=\mathbf{j}. \]

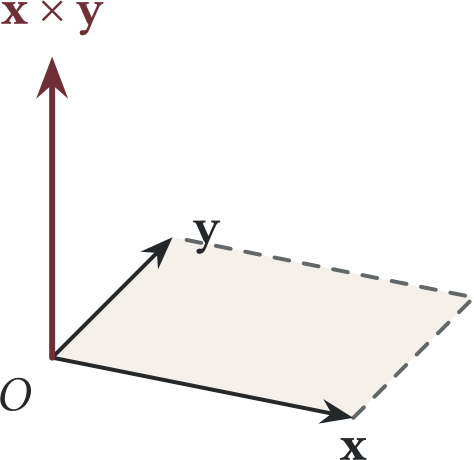
Geometricamente, o produto vetorial produz, a partir de dois vetores não paralelos de um plano, um vetor perpendicular a esse plano.

Exemplo 1.13
Calcule
\[ \left(1,0,-3\right)\times \left(0,1,2\right). \]
Solução
Temos
\[ \begin{array}{lll} (\mathbf{i}-3\mathbf{k})\times (\mathbf{j}+2\mathbf{k}) & =& \mathbf{i}\times \mathbf{j}+2\mathbf{i}\times \mathbf{k}-3\mathbf{k}\times \mathbf{j}-6\mathbf{k}\times \mathbf{k}\\ & =& \mathbf{k}-2\mathbf{j}+3\mathbf{i}\\ & =& 3\mathbf{i}-2\mathbf{j}+\mathbf{k}. \end{array} \]
Logo,
\[ \left(1,0,-3\right)\times \left(0,1,2\right)=\left(3,-2,1\right). \]

Observação 1.11
O produto vetorial não é associativo. Por exemplo,
\[ \mathbf{i}\times (\mathbf{i}\times \mathbf{j})=\mathbf{i}\times \mathbf{k}=-\mathbf{j}, \]
enquanto
\[ (\mathbf{i}\times \mathbf{i})\times \mathbf{j}=\mathbf{0}. \]

Normal ao plano dos vetores. h=\| y\| sin θ . Figura 1.2 Produto vetorial e área do paralelogramo.

Normal ao plano dos vetores.

Normal ao plano dos vetores. h=\| y\| sin θ . Figura 1.2 Produto vetorial e área do paralelogramo.

\(h=\| \mathbf{y}\| \sin \theta \).

Figura 1.2 Produto vetorial e área do paralelogramo.

Teorema 1.12
Se \(\mathbf{x}=\left({x}_{1},{x}_{2},{x}_{3}\right)\) e \(\mathbf{y}=\left({y}_{1},{y}_{2},{y}_{3}\right)\), então
\[ \mathbf{x}\times \mathbf{y} =({x}_{2}{y}_{3}-{x}_{3}{y}_{2})\mathbf{i} +({x}_{3}{y}_{1}-{x}_{1}{y}_{3})\mathbf{j} +({x}_{1}{y}_{2}-{x}_{2}{y}_{1})\mathbf{k}. \]

Demonstração ▼

Expanda o produto usando a bilinearidade e aplique as relações da regra da mão direita. Os termos \(\mathbf{i}\times \mathbf{i}\), \(\mathbf{j}\times \mathbf{j}\) e \(\mathbf{k}\times \mathbf{k}\) são nulos, e os seis termos mistos se agrupam exatamente nos três coeficientes acima.

Uma forma mnemônica conveniente é o determinante formal

\[ \mathbf{u\times v}=\begin{vmatrix} \mathbf{i} & \mathbf{j} & \mathbf{k} \\ u_1 & u_2 & u_3 \\ {v}_{1} & {v}_{2} & v_3 \end{vmatrix}. \]

Teorema 1.13
O vetor \(\mathbf{x}\times \mathbf{y}\) é perpendicular tanto a \(\mathbf{x}\) quanto a \(\mathbf{y}\).

Demonstração ▼

Substituindo a expressão coordenada do produto vetorial no produto interno \(\mathbf{x}\cdot (\mathbf{x}\times \mathbf{y})\), os seis termos cancelam dois a dois. O mesmo argumento vale para \(\mathbf{y}\).

Embora o produto vetorial não seja associativo, vale a identidade do produto vetorial triplo:

Teorema 1.14
\[ \mathbf{a}\times (\mathbf{b}\times \mathbf{c}) =(\mathbf{a}\cdot \mathbf{c})\mathbf{b} -(\mathbf{a}\cdot \mathbf{b})\mathbf{c}. \]

Demonstração ▼

Escreva \(\mathbf{a}=(a_1,a_2,a_3)\), \(\mathbf{b}=(b_1,b_2,b_3)\) e \(\mathbf{c}=(c_1,c_2,c_3)\). Para a primeira componente,

\[ \begin{aligned} [\mathbf{a}\times (\mathbf{b}\times \mathbf{c})]_1 & =a_2(b_1c_2-b_2c_1)-a_3(b_3c_1-b_1c_3)\\ & =b_1(a_2c_2+a_3c_3)-c_1(a_2b_2+a_3b_3)\\ & =b_1(\mathbf{a}\cdot \mathbf{c})-c_1(\mathbf{a}\cdot \mathbf{b}). \end{aligned} \]

As outras duas componentes são obtidas do mesmo modo. Portanto,

\[ \mathbf{a}\times (\mathbf{b}\times \mathbf{c}) =(\mathbf{a}\cdot \mathbf{c})\mathbf{b} -(\mathbf{a}\cdot \mathbf{b})\mathbf{c}. \]

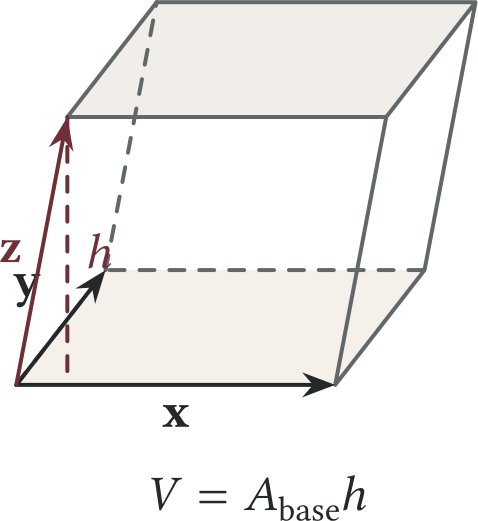
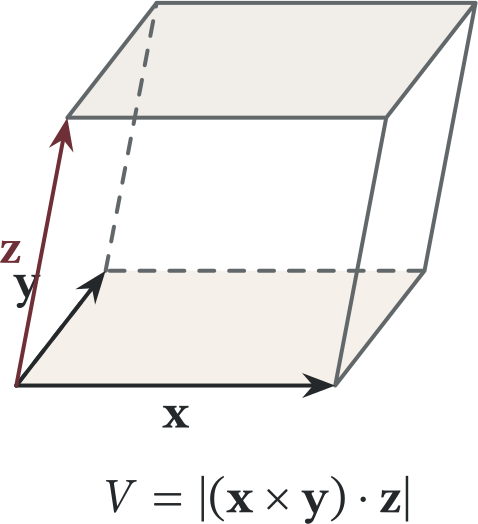
Figura 1.3 Volume do paralelepípedo: área da base vezes a altura perpendicular.

Figura 1.3 Volume do paralelepípedo: área da base vezes a altura perpendicular.

Teorema 1.15
Se \(\widehat{(\mathbf{x},\mathbf{y})}\in [0,\pi ]\) é o ângulo entre \(\mathbf{x}\) e \(\mathbf{y}\), então
\[ \lVert \mathbf{x}\times \mathbf{y}\rVert =\lVert \mathbf{x}\rVert \lVert \mathbf{y}\rVert \sin \widehat{(\mathbf{x},\mathbf{y})}. \]

Demonstração ▼

Uma expansão direta mostra que

\[ \lVert \mathbf{x}\times \mathbf{y}\rVert ^2 =\lVert \mathbf{x}\rVert ^2\lVert \mathbf{y}\rVert ^2-(\mathbf{x}\cdot \mathbf{y})^2. \]

Como

\[ \mathbf{x}\cdot \mathbf{y}=\lVert \mathbf{x}\rVert \lVert \mathbf{y}\rVert \cos \widehat{(\mathbf{x},\mathbf{y})}, \]

segue que

\[ \lVert \mathbf{x}\times \mathbf{y}\rVert ^2 =\lVert \mathbf{x}\rVert ^2\lVert \mathbf{y}\rVert ^2\sin ^2\widehat{(\mathbf{x},\mathbf{y})}. \]

Extraindo a raiz quadrada obtemos o resultado.

Assim, \(\lVert \mathbf{x}\times \mathbf{y}\rVert \) é a área do paralelogramo gerado por \(\mathbf{x}\) e \(\mathbf{y}\); veja a Figura 1.2.

Corolário 1.16
Dois vetores não nulos \(\mathbf{x},\mathbf{y}\) satisfazem \(\mathbf{x}\times \mathbf{y}=\mathbf{0}\) se, e somente se, são paralelos.

Corolário 1.17 (Identidade de Lagrange)
\[ \lVert \mathbf{\mathbf x}\times \mathbf{\mathbf y}\rVert ^2 =\lVert \mathbf x\rVert ^2\lVert \mathbf y\rVert ^2-(\mathbf{\mathbf x} \cdot \mathbf{\mathbf y})^2. \]

Teorema 1.18
Se \(\mathbf{x},\mathbf{y},\mathbf{z}\) são linearmente independentes em \(\mathbb {R}^3\), o volume orientado do paralelepípedo gerado por eles é
\[ (\mathbf{x}\times \mathbf{y})\bullet \mathbf{z}. \]

Demonstração ▼

A base do paralelepípedo tem área \(\lVert \mathbf{x}\times \mathbf{y}\rVert \). Se \(\theta \) é o ângulo entre \(\mathbf{z}\) e \(\mathbf{x}\times \mathbf{y}\), sua altura orientada é \(\lVert \mathbf{z}\rVert \cos \theta \). Logo,

\[ V=\lVert \mathbf{x}\times \mathbf{y}\rVert \lVert \mathbf{z}\rVert \cos \theta =(\mathbf{x}\times \mathbf{y})\cdot \mathbf{z}. \]

Observação 1.19
Pela simetria cíclica,
\[ (\mathbf{x}\times \mathbf{y})\cdot \mathbf{z} =(\mathbf{y}\times \mathbf{z})\cdot \mathbf{x} =(\mathbf{z}\times \mathbf{x})\cdot \mathbf{y}. \]
Em particular,
\[ \mathbf{x}\cdot (\mathbf{y}\times \mathbf{z})=(\mathbf{x}\times \mathbf{y})\cdot \mathbf{z}. \]

1.4.2 Coordenadas cilíndricas e esféricas

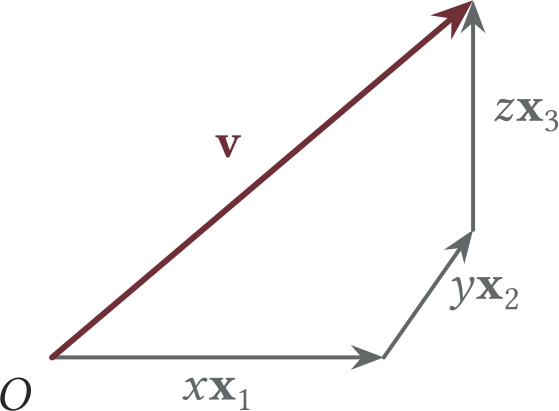
Figura 1.4 Decomposição de v como soma de três deslocamentos.

Figura 1.4 Decomposição de \(\mathbf{v}\) como soma de três deslocamentos.

Se \(B=\{ \mathbf{x}_1,\mathbf{x}_2,\mathbf{x}_3\} \) é uma base ordenada de \(\mathbb {R}^3\), cada vetor \(\mathbf{v}\) possui uma decomposição única

\[ \mathbf{v}=x\mathbf{x}_1+y\mathbf{x}_2+z\mathbf{x}_3. \]

As coordenadas \((x,y,z)\) podem ser interpretadas como deslocamentos ao longo de três direções fixas. Em sistemas de coordenadas curvilíneas, os caminhos coordenados podem ser curvos. Aqui nos concentraremos nos dois exemplos mais importantes no espaço: coordenadas cilíndricas e esféricas.

As coordenadas cilíndricas são especialmente naturais em problemas com simetria em torno do eixo \(z\); as esféricas, em problemas com simetria em torno da origem.

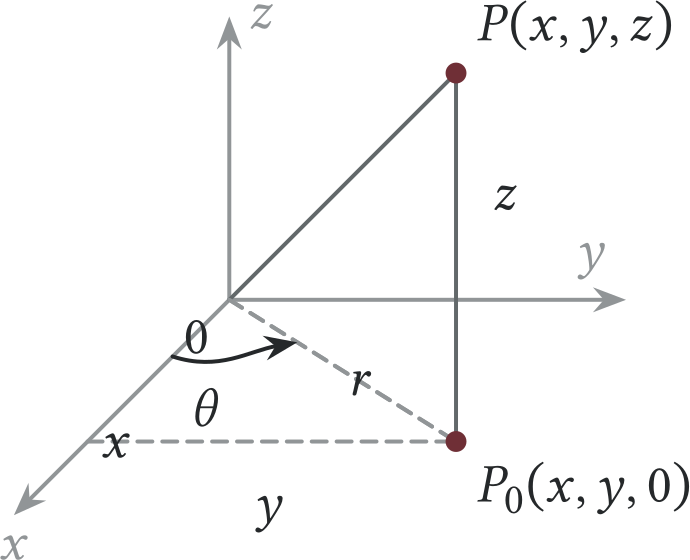
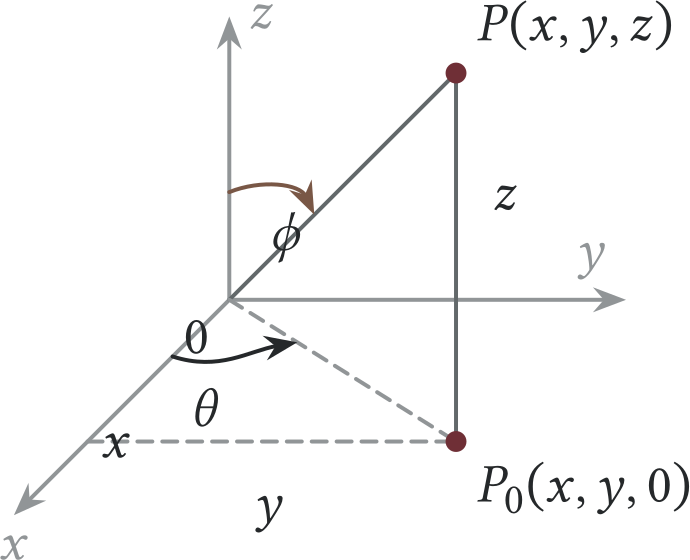
Seja \(P=(x,y,z)\) e seja \(P_0=(x,y,0)\) sua projeção no plano \(xy\). Denote por \((r,\theta )\) as coordenadas polares de \((x,y)\), por \(\rho \) a distância da origem a \(P\) e por \(\phi \) o ângulo entre o segmento \(OP\) e o semieixo positivo \(z\). Então \((r,\theta ,z)\) são as coordenadas cilíndricas e \((\rho ,\theta ,\phi )\) as coordenadas esféricas de \(P\). 1

Ilustração: Coordenadas cilíndricas e esféricas

Coordenadas cilíndricas \((r,\theta ,z)\):
\begin{align*} x& =r\cos \theta & r& =\sqrt{x^2+y^2}\\ y& =r\sin \theta & \cos \theta & =\dfrac {x}{r},\quad \sin \theta =\dfrac {y}{r}\quad (r\gt 0)\\ z& =z& z& =z \end{align*}
O par \((\cos \theta ,\sin \theta )\) determina o quadrante correto de \(\theta \).

Ilustração: Coordenadas cilíndricas e esféricas

Coordenadas esféricas \((\rho ,\theta ,\phi )\):
\begin{align*} x& =\rho \sin \phi \cos \theta & \rho & =\sqrt{x^2+y^2+z^2}\\ y& =\rho \sin \phi \sin \theta & \cos \theta & =\dfrac {x}{\sqrt{x^2+y^2}},\quad \sin \theta =\dfrac {y}{\sqrt{x^2+y^2}}\\ z& =\rho \cos \phi & \phi & =\cos ^{-1}\left(\dfrac {z}{\rho }\right) \end{align*}
nas expressões da coluna da direita em que os denominadores são não nulos.

Os ângulos \(\theta \) e \(\phi \) são medidos em radianos. Tomamos \(r\ge 0\), \(0\le \theta \lt 2\pi \), \(\rho \ge 0\) e \(0\le \phi \le \pi \). O ângulo \(\theta \) não é definido quando \((x,y)=(0,0)\), e \(\phi \) não é definido na origem.

Exemplo 1.14
Converta o ponto \((-2,-2,1)\) de coordenadas cartesianas para (a) cilíndricas e (b) esféricas.
Solução
(a) Temos
\[ r=\sqrt{(-2)^2+(-2)^2}=2\sqrt2, \qquad \theta =\frac{5\pi }{4}. \]
Logo,
\[ (r,\theta ,z)=\left(2\sqrt2,\frac{5\pi }{4},1\right). \]
(b) Além disso,
\[ \rho =\sqrt{(-2)^2+(-2)^2+1^2}=3, \qquad \phi =\cos ^{-1}\left(\frac13\right). \]
Portanto,
\[ (\rho ,\theta ,\phi )=\left(3,\frac{5\pi }{4},\cos ^{-1}\frac13\right). \]

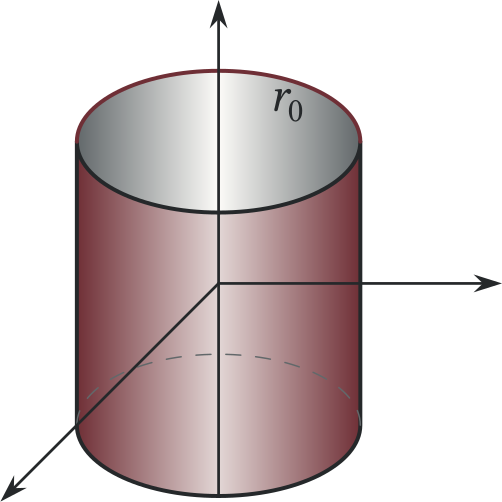
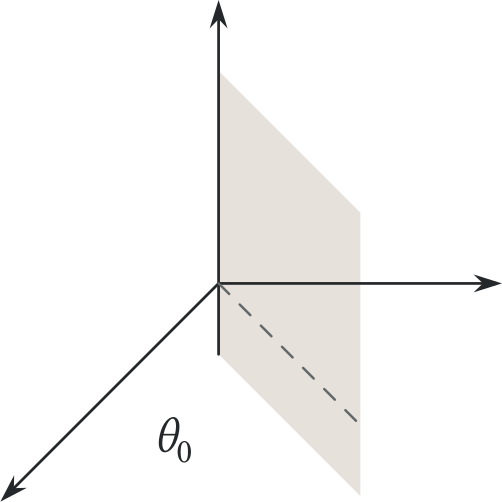
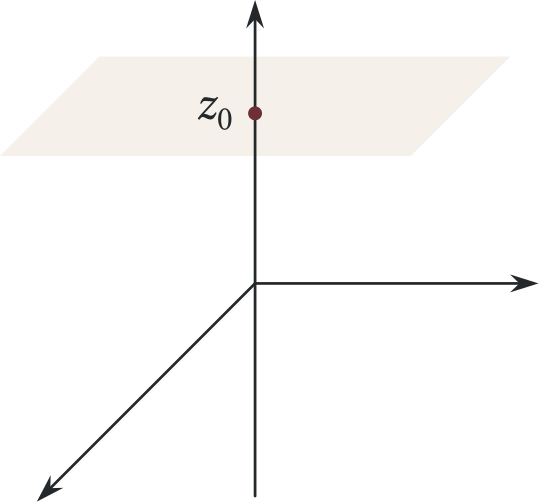
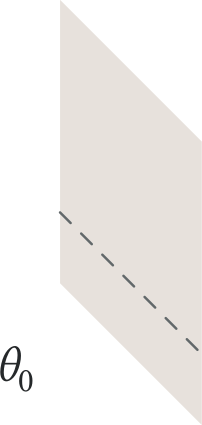
Em coordenadas cilíndricas, as superfícies \(r=r_0\), \(\theta =\theta _0\) e \(z=z_0\) são, respectivamente, um cilindro circular em torno do eixo \(z\), um semiplano com bordo nesse eixo e um plano paralelo ao plano \(xy\).

r=r_(0) θ =θ _(0) z=z_(0) Figura 1.5 Superfícies coordenadas cilíndricas.\(r={r}_{0}\)   r=r_(0) θ =θ _(0) z=z_(0) Figura 1.5 Superfícies coordenadas cilíndricas.\(\theta ={\theta }_{0}\)   r=r_(0) θ =θ _(0) z=z_(0) Figura 1.5 Superfícies coordenadas cilíndricas.\(z={z}_{0}\)

Figura 1.5 Superfícies coordenadas cilíndricas.

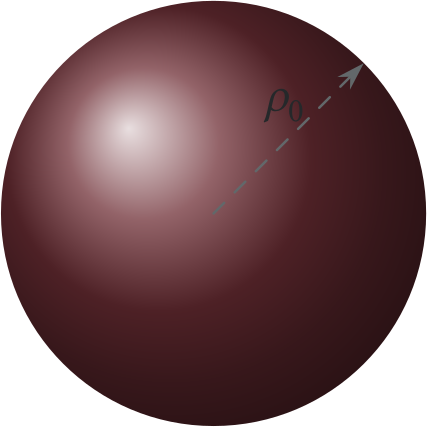
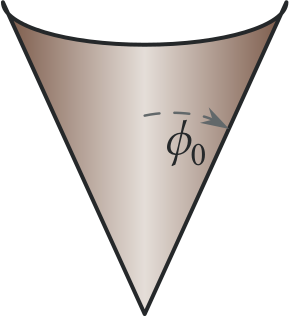
Em coordenadas esféricas, as superfícies \(\rho =\rho _0\), \(\theta =\theta _0\) e \(\phi =\phi _0\) são, respectivamente, uma esfera centrada na origem, um semiplano com bordo no eixo \(z\) e um cone circular com vértice na origem.

ρ =ρ _(0) θ =θ _(0) φ =φ _(0) Figura 1.6 Superfícies coordenadas esféricas.\(\rho ={\rho }_{0}\)   ρ =ρ _(0) θ =θ _(0) φ =φ _(0) Figura 1.6 Superfícies coordenadas esféricas.\(\theta ={\theta }_{0}\)   ρ =ρ _(0) θ =θ _(0) φ =φ _(0) Figura 1.6 Superfícies coordenadas esféricas.\(\phi ={\phi }_{0}\)

Figura 1.6 Superfícies coordenadas esféricas.

As Figuras 1.5(a) e 1.6(a) explicam a origem dos nomes desses sistemas.

Exemplo 1.15
Escreva a equação do cilindro \(x^2+y^2=4\) em coordenadas cilíndricas.
Solução
Como \(r=\sqrt{x^2+y^2}\), a equação é simplesmente \(r=2\).

Exemplo 1.16
Escreva \((x-2)^2+(y-1)^2+z^2=9\) em coordenadas esféricas.
Solução
Expandindo,
\[ x^2+y^2+z^2-4x-2y+5=9. \]
Substituindo as coordenadas esféricas,
\[ \rho ^2-4\rho \sin \phi \cos \theta -2\rho \sin \phi \sin \theta -4=0. \]
Nesse caso, a expressão esférica é menos transparente que a cartesiana, na qual vemos imediatamente uma esfera de raio \(3\) e centro \((2,1,0)\).

Exemplo 1.17
Descreva a superfície dada por \(\theta =z\) em coordenadas cilíndricas.
Solução
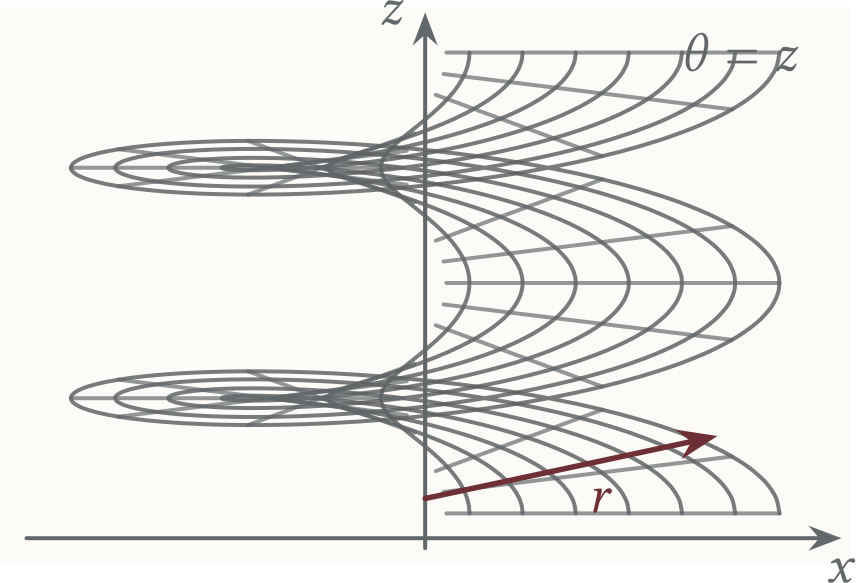
Essa superfície é um helicoide. À medida que \(z\) aumenta, o ângulo \(\theta \) aumenta na mesma proporção, enquanto \(r\) permanece livre. O resultado lembra uma escada em espiral. A Figura 1.7 mostra a parte com \(0\le z\le 4\pi \) e \(0\le r\le 2\).

Figura 1.7 Helicoide θ =z.

Figura 1.7 Helicoide \(\theta =z\).

Exercícios

A

Nos Exercícios 1–4, determine as coordenadas (a) cilíndricas e (b) esféricas do ponto dado em coordenadas cartesianas.

  1. Consolidaçãobásico \((2,2\sqrt{3},-1)\)

    Consolidaçãobásico \((-5,5,6)\)

    Consolidaçãobásico \((\sqrt{21},-\sqrt7,0)\)

    Consolidaçãobásico \((0,\sqrt2,2)\)

Nos Exercícios 5–7, escreva a equação dada em coordenadas (a) cilíndricas e (b) esféricas.

  1. Consolidaçãobásico \(x^2+y^2+z^2=25\)

    Consolidaçãobásico \(x^2+y^2=2y\)

    Consolidaçãobásico \(x^2+y^2+9z^2=36\)

B

  1. Aplicaçãomédio Descreva a interseção das superfícies \(\theta =\dfrac {\pi }{2}\) e \(\phi =\dfrac {\pi }{4}\) em coordenadas esféricas.

  2. Justificaçãomédio Mostre que, para \(a\ne 0\), a equação \(\rho =2a\sin \phi \cos \theta \) descreve uma esfera de centro \((a,0,0)\) e raio \(|a|\).

C

  1. Aplicaçãodifícil Seja \(P=(a,\theta ,\phi )\) em coordenadas esféricas, com \(a\gt 0\) e \(0\lt \phi \lt \pi \). Prolongue o segmento da origem a \(P\) até sua interseção com o cilindro \(r=a\). Determine as coordenadas cilíndricas desse ponto.

  2. Justificaçãodifícil Se \(P_1\) e \(P_2\) têm coordenadas esféricas \((\rho _1,\theta _1,\phi _1)\) e \((\rho _2,\theta _2,\phi _2)\), mostre que o ângulo \(\gamma \) entre seus vetores posição satisfaz

    \[ \cos \gamma =\cos \phi _1\cos \phi _2+\sin \phi _1\sin \phi _2\cos (\theta _2-\theta _1). \]
  3. Justificaçãodifícil Mostre que a distância entre pontos de coordenadas cilíndricas \((r_1,\theta _1,z_1)\) e \((r_2,\theta _2,z_2)\) é

    \[ d=\sqrt{r_1^2+r_2^2-2r_1r_2\cos (\theta _2-\theta _1)+(z_2-z_1)^2}. \]
  4. Aplicaçãodifícil Obtenha uma fórmula análoga para a distância entre dois pontos dados em coordenadas esféricas.

1.5 \(\ast \) Produto Vetorial em Dimensão \(n\)

É natural perguntar até que ponto o produto vetorial tridimensional pode ser generalizado para \(\mathbb {R}^n\). A resposta depende das propriedades que desejamos preservar.

Duas generalizações imediatas seriam procurar um produto binário

\[ \times :\mathbb {R}^n\times \mathbb {R}^n\to \mathbb {R}^n, \]

ou um produto de \(n-1\) vetores

\[ \times :\underbrace{\mathbb {R}^n\times \cdots \times \mathbb {R}^n}_{n-1\text{ fatores}}\to \mathbb {R}^n. \]

Sob hipóteses naturais, um produto binário com propriedades análogas ao produto vetorial usual existe apenas nas dimensões \(3\) e \(7\); veja [1]. Aqui adotaremos a segunda generalização.

Definição 1.27
Sejam \(\mathbf{v}_1,\dots ,\mathbf{v}_{n-1}\in \mathbb {R}^n\). O produto vetorial generalizado \( \mathbf{v}_1\times \cdots \times \mathbf{v}_{n-1} \) é o único vetor de \(\mathbb {R}^n\) tal que, para todo \(\mathbf{w}\in \mathbb {R}^n\), \( \mathbf{w}\cdot (\mathbf{v}_1\times \cdots \times \mathbf{v}_{n-1}) = \det \begin{bmatrix} \mathbf{v}_1 \\ \vdots \\ \mathbf{v}_{n-1} \\ \mathbf{w} \end{bmatrix}, \) onde o determinante é calculado nas coordenadas da base canônica. Essa definição usa o produto interno e a orientação canônica de \(\mathbb {R}^n\); em particular, \( \mathbf{e}_1\times \cdots \times \mathbf{e}_{n-1}=\mathbf{e}_n. \)

Também escreveremos

\[ \bigtimes (\mathbf{v}_1,\dots ,\mathbf{v}_{n-1}) :=\mathbf{v}_1\times \cdots \times \mathbf{v}_{n-1}. \]

Proposição 1.20
Se \(\mathbf{e}_1,\dots ,\mathbf{e}_n\) é a base canônica e \(\mathbf{v}_1,\dots ,\mathbf{v}_{n-1}\) têm coordenadas \(v_{ij}\), então
\[ \bigtimes (\mathbf{v}_1,\dots ,\mathbf{v}_{n-1})= \begin{vmatrix} v_{11} & \cdots & v_{1n} \\ \vdots & \ddots & \vdots \\ v_{n-1,1} & \cdots & v_{n-1,n} \\ \mathbf{e}_1 & \cdots & \mathbf{e}_n \end{vmatrix}. \]

A posição da linha dos vetores da base garante que a família ordenada

\[ (\mathbf{v}_1,\ldots ,\mathbf{v}_{n-1},\bigtimes (\mathbf{v}_1,\ldots ,\mathbf{v}_{n-1})) \]

tenha orientação positiva em relação à base canônica, desde que os vetores de entrada sejam linearmente independentes. No caso dependente, o produto é nulo e a família não define uma orientação.

Proposição 1.21
O produto vetorial generalizado satisfaz:
  1. \(\bigtimes (\mathbf{v}_1,\dots ,\mathbf{v}_{n-1})\) é perpendicular a cada \(\mathbf{v}_i\);

  2. seu módulo é o volume do paralelepípedo \((n-1)\)-dimensional gerado pelos vetores de entrada;

  3. para \(\mathbf{v}_n\in \mathbb {R}^n\),

    \[ \mathbf{v}_n\cdot (\mathbf{v}_1\times \cdots \times \mathbf{v}_{n-1}) = \begin{vmatrix} v_{11} & \cdots & v_{1n} \\ \vdots & \ddots & \vdots \\ v_{n1} & \cdots & v_{nn} \end{vmatrix}. \]

Demonstração ▼

A fórmula por cofatores mostra a existência do vetor definido pelo determinante. A unicidade segue porque, se dois vetores têm o mesmo produto interno com todo \(\mathbf{w}\), sua diferença tem produto interno nulo consigo mesma. Substituindo \(\mathbf{w}\) por qualquer vetor de entrada, o determinante possui duas linhas iguais e se anula: isso prova a perpendicularidade. Se \(C\) é a matriz cujas linhas são os vetores de entrada, a identidade de Cauchy–Binet dá

\[ \lVert \bigtimes (\mathbf{v}_1,\ldots ,\mathbf{v}_{n-1})\rVert ^2 =\det (CC^T). \]

O lado direito é o quadrado do volume do paralelepípedo gerado por essas linhas, inclusive no caso degenerado. A última propriedade é a própria definição.

Exercícios

Exercício 1.11 (code=N011,label=ex:N011,title=Aprofundamento; médio)
Em \(\mathbb {R}^4\), calcule \(\bigtimes (e_1,e_2,e_3)\) e \(\bigtimes (e_2,e_1,e_3)\); interprete a mudança de sinal.
Ver solução

Pela convenção do livro, a linha dos vetores da base ocupa a última linha do determinante. Assim,

\[ \bigtimes (e_1,e_2,e_3)=e_4,\qquad \bigtimes (e_2,e_1,e_3)=-e_4. \]

Trocar dois vetores de entrada muda o sinal do determinante. A família ordenada formada pelas três entradas e pelo produto tem orientação positiva no primeiro caso; no segundo, o sinal do produto compensa a troca das entradas.

Exercício 1.12 (code=N012,label=ex:N012,title=Aprofundamento; médio)
Calcule o produto generalizado de \((1,0,0,1)\), \((0,1,0,1)\) e \((0,0,1,1)\) e verifique sua perpendicularidade aos três vetores.
Ver solução

Os cofatores da última linha dão \(n=(-1,-1,-1,1)\). Verificamos \(n\cdot (1,0,0,1)=n\cdot (0,1,0,1)=n\cdot (0,0,1,1)=0\). Seu módulo é \(2\). Além da perpendicularidade, a normalização importa: um múltiplo arbitrário de \(n\) também seria normal, mas somente o vetor calculado pelo determinante é o produto generalizado na convenção adotada.

Exercício 1.13 (code=N013,label=ex:N013,title=Justificação; médio)
Use a matriz de Gram para conferir o módulo do vetor obtido no exercício anterior.
Ver solução

A matriz de Gram das três entradas de N012 é

\[ G=\begin{pmatrix} 2 & 1 & 1 \\ 1 & 2 & 1 \\ 1 & 1 & 2 \end{pmatrix}. \]

Seus autovalores são \(4,1,1\), logo \(\det G=4\). O volume tridimensional gerado pelas entradas é \(\sqrt{\det G}=2\), igual ao módulo do produto generalizado. O cálculo confere a normalização de N012.

1.6 Funções de Várias Variáveis

Seja \(A\subseteq \mathbb {R}^n\). Grande parte do cálculo multivariável estuda funções

\[ f:A\subseteq \mathbb {R}^n\to \mathbb {R}^m. \]

Quando \(m=1\), chamamos \(f\) de campo escalar. Para \(m\ge 2\), falaremos em uma função vetorial; no caso particular \(m=n\), é comum chamá-la de campo vetorial em \(\mathbb {R}^n\).

Nosso objetivo será desenvolver para essas funções uma teoria análoga à do cálculo de uma variável: limites, continuidade, diferenciabilidade e integração. O aumento do número de variáveis traz novas dificuldades geométricas. O gráfico de \(f:A\to \mathbb {R}^m\) é

\[ \{ (\mathbf{x},f(\mathbf{x})):\mathbf{x}\in A\} \subseteq \mathbb {R}^{n+m}, \]

e, quando \(n+m\gt 3\), já não podemos visualizá-lo diretamente. O caso \(n=2\), \(m=1\), porém, ainda produz uma superfície em \(\mathbb {R}^3\) e fornece boa intuição.

Definição 1.28
Se \(A\subseteq \mathbb {R}^2\) e \(f:A\to \mathbb {R}\), uma curva de nível de valor \(c\) é o conjunto \( \{ (x,y)\in A:f(x,y)=c\} . \) No gráfico de \(f\), essa curva corresponde à interseção da superfície \(z=f(x,y)\) com o plano \(z=c\).

Exemplo 1.18
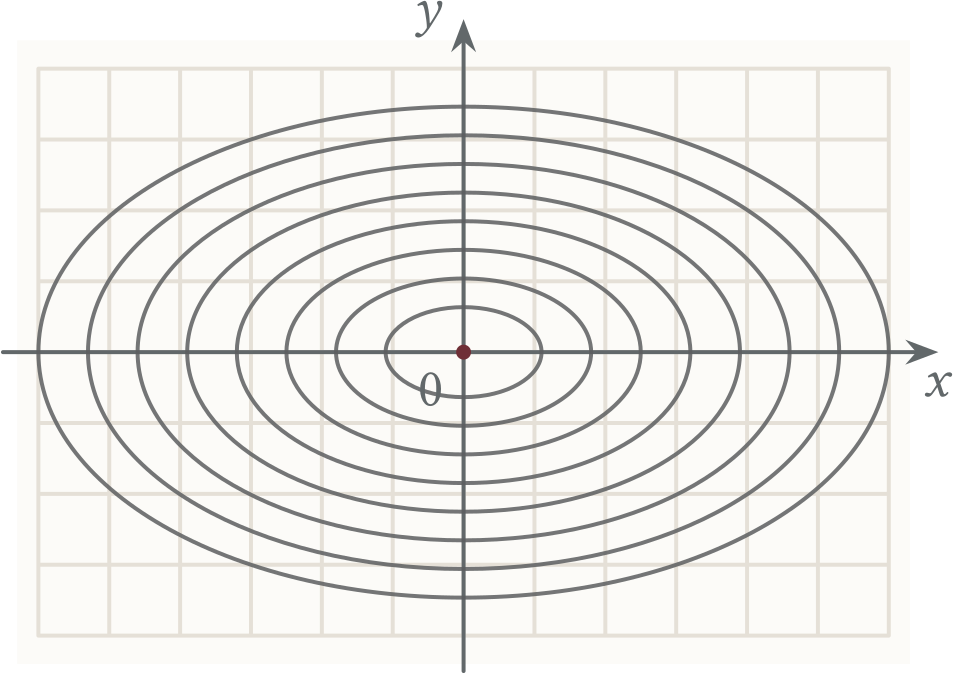
As curvas de nível de \(f(x,y)=x^2+3y^2\) são as elipses concêntricas
\[ x^2+3y^2=c,\qquad c\gt 0. \]

Figura 1.8 Curvas de nível de f(x,y)=x^2+3y^2.

Figura 1.8 Curvas de nível de \(f(x,y)=x^2+3y^2\).

1.6.1 Representação gráfica de campos vetoriais

Em dimensões baixas, podemos representar um campo vetorial desenhando, em cada ponto, uma seta correspondente ao vetor atribuído pelo campo. Assim, um campo

\[ \mathbf{v}:\mathbb {R}^3\to \mathbb {R}^3 \]

associa a \((x,y,z)\) o vetor

\[ \mathbf{v}(x,y,z)={v}_{1}(x,y,z)\mathbf{i}+{v}_{2}(x,y,z)\mathbf{j}+v_3(x,y,z)\mathbf{k}. \]

Exemplo 1.19
Esboce os campos
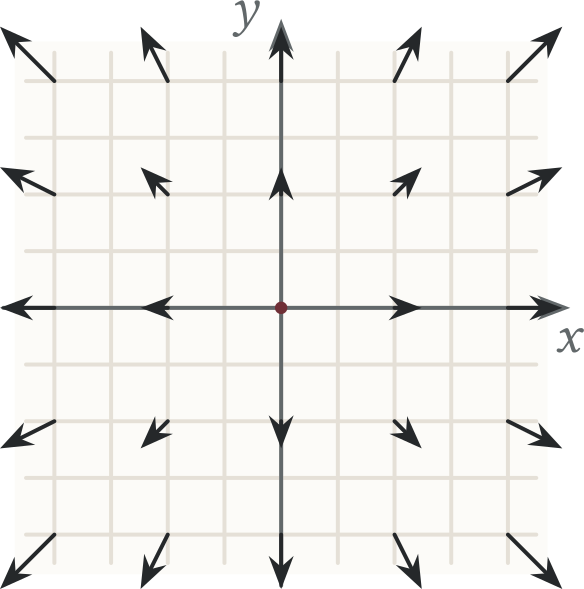
  1. \(\mathbf{F}=x\mathbf{i}+y\mathbf{j}\);

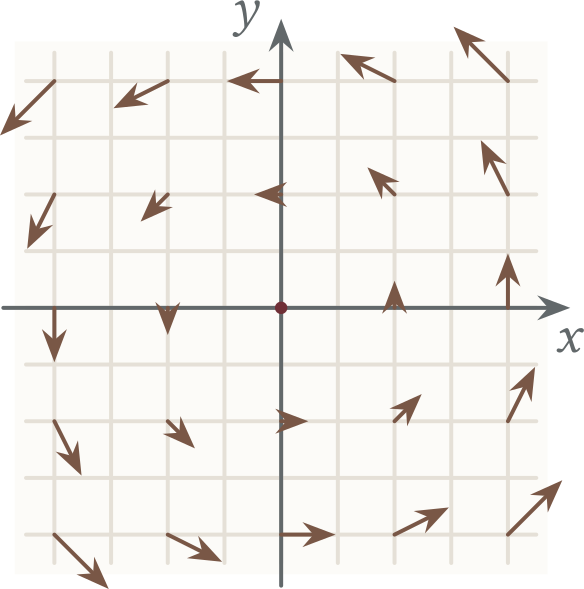
  2. \(\mathbf{F}=-y\mathbf{i}+x\mathbf{j}\);

  3. \(\mathbf r=x\mathbf{i}+y\mathbf{j}+z\mathbf{k}\).

Solução
(a) O campo é nulo na origem e, nos demais pontos, aponta radialmente para fora.
(b) Em cada ponto, o campo é perpendicular ao do item anterior e descreve uma rotação em torno da origem.
(c) É a versão tridimensional do campo radial do item (a).

Ilustração: Representação gráfica de campos vetoriais Ilustração: Representação gráfica de campos vetoriais

Exemplo 1.20
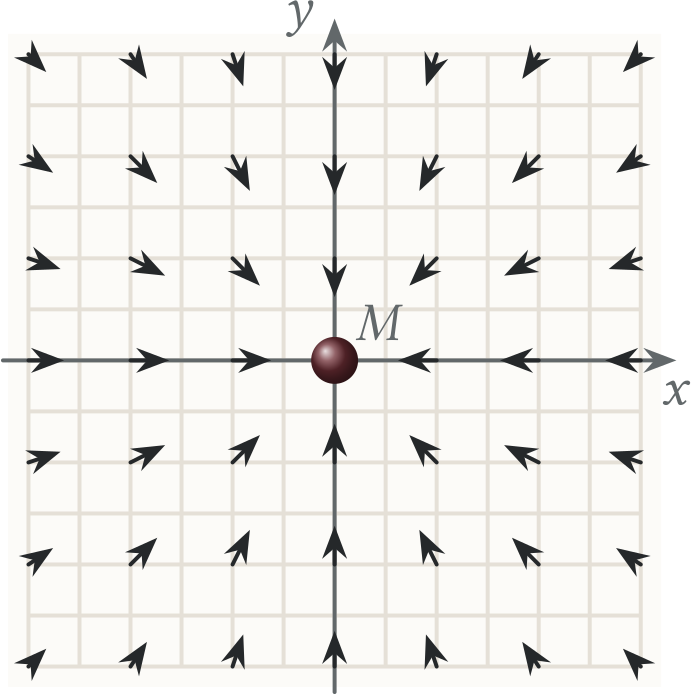
Suponha que uma massa \(M\) esteja na origem. O campo gravitacional produzido por ela atrai uma massa teste \(m\) de acordo com a lei de Newton. Se \(\mathbf{r}=x\mathbf{i}+y\mathbf{j}+z\mathbf{k}\) é o vetor posição e \(r=\lVert \mathbf{r}\rVert \), então o campo gravitacional por unidade de massa é
\[ \symbf {g}(\mathbf{r})=-\dfrac {GM}{r^3}\mathbf{r}. \]
Seu módulo é \(GM/r^2\), e o sinal negativo indica que o campo aponta em direção à massa central.

Figura 1.9 Campo gravitacional.

Figura 1.9 Campo gravitacional.

Exercícios

00
Problema
Aplicaçãobásico Esboce as curvas de nível das funções:
  1. \((x,y)\mapsto x+y\);

  2. \((x,y)\mapsto xy\);

  3. \((x,y)\mapsto \min (|x|,|y|)\);

  4. \((x,y)\mapsto x^3-x\);

  5. \((x,y)\mapsto x^2+4y^2\);

  6. \((x,y)\mapsto \sin (x^2+y^2)\);

  7. \((x,y)\mapsto \cos (x^2-y^2)\).

Problema
Aplicaçãobásico Esboce as superfícies de nível das funções:
  1. \((x,y,z)\mapsto x+y+z\);

  2. \((x,y,z)\mapsto xyz\);

  3. \((x,y,z)\mapsto \min (|x|,|y|,|z|)\);

  4. \((x,y,z)\mapsto x^2+y^2\);

  5. \((x,y,z)\mapsto x^2+4y^2\);

  6. \((x,y,z)\mapsto \sin (z-x^2-y^2)\);

  7. \((x,y,z)\mapsto x^2+y^2+z^2\).

1.7 Símbolos de Levi–Civita e Notação de Einstein

À medida que as expressões vetoriais e tensoriais se tornam mais longas, a notação por índices oferece uma forma compacta e eficiente de registrar somas e contrações. Usaremos famílias de índices com faixas previamente fixadas; por exemplo,

\begin{eqnarray} & & a,b,c,\ldots \nonumber \\ & & i,j,k,\ldots \nonumber \\ & & \lambda ,\beta ,\gamma ,\ldots \nonumber \end{eqnarray}

Podemos, por exemplo, reservar \(i,j,k\) para valores em \(\{ 1,\ldots ,n\} \) e \(\lambda ,\beta ,\gamma \) para \(\{ 1,\ldots ,m\} \) ao estudar transformações entre \(\mathbb {R}^n\) e \(\mathbb {R}^m\).

Na convenção de soma de Einstein, um índice repetido em um termo indica soma sobre todos os valores permitidos. Um índice que aparece apenas uma vez é chamado índice livre; um índice somado é chamado índice mudo. Por exemplo,

\[ A^i{}_i=\sum _{i=1}^n A^i{}_i. \]

Como ocorre com a variável de integração em uma integral definida, índices mudos podem ser renomeados sem alterar a expressão.

Observação 1.22
Quando quisermos enfatizar o uso da convenção de Einstein, escreveremos a expressão dentro de \(\langle {\cdot }\rangle \).

Exemplo 1.21
O produto interno pode ser escrito como
\[ \mathbf{x} \cdot \mathbf{y}=\sum _{i=1}^n{x}_{i}{y}_{i}=\langle {x_ty_t}\rangle . \]

Exemplo 1.22
Se \(a_i,b_j,c_k,d_l\) são as componentes de vetores de \(\mathbb {R}^3\), então
\[ \langle {a_ib_ic_kd_k}\rangle =(\mathbf{a} \cdot \mathbf{b})(\mathbf{c} \cdot \mathbf{d}). \]

Exemplo 1.23
Se \(A\in \mathbf{M}_{m\times n}(\mathbb {R})\) e \(B\in \mathbf{M}_{n\times r}(\mathbb {R})\), então
\[ (AB)_{ij}=\sum _{k=1}^nA_{ik}B_{kj}=\langle {A_{it}B_{tj}}\rangle . \]

Exemplo 1.24
Para uma matriz quadrada \(A\),
\[ \operatorname {tr}\left({A}\right)=\sum _{t=1}^nA_{tt}=\langle {A_{tt}}\rangle . \]

Exemplo 1.25
Mostre, usando a convenção de Einstein, que \(\operatorname {tr}\left({AB}\right)=\operatorname {tr}\left({BA}\right)\).
Solução
Temos
\[ \operatorname {tr}\left({AB}\right)=\langle {A_{tk}B_{kt}}\rangle , \qquad \operatorname {tr}\left({BA}\right)=\langle {B_{tk}A_{kt}}\rangle . \]
Como \(t\) e \(k\) são índices mudos, podemos trocá-los, e a igualdade segue da comutatividade da multiplicação de escalares.

Definição 1.29 (Delta de Kronecker)
Define-se
\[ \delta _{ij}=\begin{cases} 0,& i\ne j,\\ 1,& i=j. \end{cases} \]

Exemplo 1.26
Temos
\[ \langle {\delta _{ik}\delta _{kj}}\rangle =\delta _{ij}. \]

Exemplo 1.27
Também,
\[ \langle {\delta _{ij}a_ib_j}\rangle =\sum _{k=1}^n a_kb_k. \]

Recorde que uma permutação de objetos distintos é apenas uma reordenação. As seis permutações de \(\{ 1,2,3\} \) se dividem em pares e ímpares conforme o número de transposições necessárias para retornar à ordem \(123\) seja par ou ímpar.

Definição 1.30 (Símbolo alternante de Levi–Civita)
O símbolo \(\varepsilon _{jkl}\) é definido por
\[ \varepsilon _{jkl}=\begin{cases} 0,& \{ j,k,l\} \ne \{ 1,2,3\} ,\\ -1,& (j,k,l)\text{ é uma permutação ímpar de }(1,2,3),\\ +1,& (j,k,l)\text{ é uma permutação par de }(1,2,3). \end{cases} \]
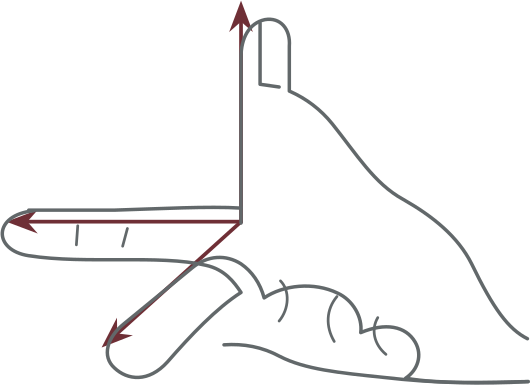
Em particular,

\[ \varepsilon _{123}=\varepsilon _{231}=\varepsilon _{312}=1, \qquad \varepsilon _{132}=\varepsilon _{321}=\varepsilon _{213}=-1, \]

e qualquer componente com índices repetidos é nula.

Exemplo 1.28
O produto vetorial pode ser escrito como
\[ \mathbf{x}\times \mathbf{y}=\langle {\varepsilon _{jkl}(x_ky_l)\mathbf{e_j}}\rangle . \]

Exemplo 1.29
Se \(A=[a_{ij}]\) é uma matriz \(3\times 3\), então
\[ \det A=\langle {\varepsilon _{ijk}a_{1i}a_{2j}a_{3k}}\rangle . \]

Exemplo 1.30
Se \(\mathbf{x},\mathbf{y},\mathbf{z}\in \mathbb {R}^3\), então
\[ \mathbf{x}\cdot (\mathbf{y}\times \mathbf{z}) =\langle {{x}_{i}(\mathbf{y}\times \mathbf{z})_i}\rangle =\langle {{x}_{i}\varepsilon _{ikl}y_kz_l}\rangle . \]

Identidades envolvendo \(\delta \) e \(\varepsilon \)

\begin{equation} \epsilon _{ijk}\delta _{1i}\delta _{2j}\delta _{3k}=\epsilon _{123}=1. \tag{1.5} \end{equation}

\begin{equation} \epsilon _{ijk}\epsilon _{lmn} =\begin{vmatrix} \delta _{il} & \delta _{im} & \delta _{in} \\ \delta _{jl} & \delta _{jm} & \delta _{jn} \\ \delta _{kl} & \delta _{km} & \delta _{kn} \end{vmatrix}. \tag{1.6} \end{equation}

\begin{equation} \epsilon _{ijk}\epsilon _{lmk} =\delta _{il}\delta _{jm}-\delta _{im}\delta _{jl}. \label{eq:epsilon-delta-r3} \tag{1.7} \end{equation}

Essa última identidade é especialmente útil na simplificação de expressões vetoriais e tensoriais. Além disso,

\begin{equation} \epsilon _{ijk}\epsilon _{ljk}=2\delta _{il}, \tag{1.8} \end{equation}

\begin{equation} \epsilon _{ijk}\epsilon _{ijk}=6. \tag{1.9} \end{equation}

Exemplo 1.31
Escreva em notação de Einstein:
  1. \(\mathbf{A}\cdot (\mathbf{B}\times \mathbf{C})=\mathbf{C}\cdot (\mathbf{A}\times \mathbf{B})=\mathbf{B}\cdot (\mathbf{C}\times \mathbf{A})\);

  2. \(\mathbf{A}\times (\mathbf{B}\times \mathbf{C})=\mathbf{B}(\mathbf{A}\cdot \mathbf{C})-\mathbf{C}(\mathbf{A}\cdot \mathbf{B})\).

Solução
A primeira identidade torna-se
\[ \epsilon _{ijk}A_iB_jC_k =\epsilon _{kij}C_kA_iB_j =\epsilon _{jki}B_jC_kA_i, \]
e a segunda,
\[ \epsilon _{ijk}A_j\epsilon _{klm}B_lC_m =B_i(A_mC_m)-C_i(A_lB_l). \]

1.7.1 Definições usuais na notação de Einstein

O traço de uma matriz \(\mathbf{A}\) é

\begin{equation} \mathrm{tr}(\mathbf{A})=A_{ii}. \tag{1.10} \end{equation}

Para uma matriz \(3\times 3\),

\begin{equation} \det (\mathbf{A})=\epsilon _{ijk}A_{1i}A_{2j}A_{3k} =\epsilon _{ijk}A_{i1}A_{j2}A_{k3}. \tag{1.11} \end{equation}

Para uma matriz \(n\times n\),

\begin{equation} \det (\mathbf{A}) =\epsilon _{i_1\cdots i_n}A_{1i_1}\cdots A_{ni_n}. \tag{1.12} \end{equation}

O produto matriz–vetor é

\begin{equation} [\mathbf{A}\mathbf{b}]_i=A_{ij}b_j, \tag{1.13} \end{equation}

e o produto de duas matrizes é

\begin{equation} [\mathbf{A}\mathbf{B}]_{ik}=A_{ij}B_{jk}. \label{eqMatrixMultiplication} \tag{1.14} \end{equation}

O produto interno é

\begin{equation} \mathbf{A}\cdot \mathbf{B}=\delta _{ij}A_iB_j=A_iB_i. \label{eqDotProduct} \tag{1.15} \end{equation}

O produto vetorial é

\begin{equation} [\mathbf{A}\times \mathbf{B}]_i=\epsilon _{ijk}A_jB_k. \label{EqCrossProduct} \tag{1.16} \end{equation}

O produto misto escalar é

\begin{equation} \mathbf{A}\cdot (\mathbf{B}\times \mathbf{C}) =\epsilon _{ijk}A_iB_jC_k. \label{EqScalarTripleProduct} \tag{1.17} \end{equation}

1.7.2 Exemplos de demonstrações com a notação de Einstein

Exemplo 1.32
Mostre que
\[ \mathbf{A}\cdot (\mathbf{B}\times \mathbf{C}) =\mathbf{C}\cdot (\mathbf{A}\times \mathbf{B}) =\mathbf{B}\cdot (\mathbf{C}\times \mathbf{A}). \]
Solução
Pela definição do produto misto,
\[ \mathbf{A}\cdot (\mathbf{B}\times \mathbf{C})=\epsilon _{ijk}A_iB_jC_k. \]
Permutações cíclicas dos índices não alteram o sinal de \(\epsilon _{ijk}\), e portanto
\[ \epsilon _{ijk}A_iB_jC_k =\epsilon _{kij}C_kA_iB_j =\epsilon _{jki}B_jC_kA_i. \]
Isso fornece as outras duas expressões.

Exemplo 1.33
Mostre que
\[ \mathbf{A}\times (\mathbf{B}\times \mathbf{C}) =\mathbf{B}(\mathbf{A}\cdot \mathbf{C})-\mathbf{C}(\mathbf{A}\cdot \mathbf{B}). \]
Solução
Na \(i\)-ésima componente,
\begin{align*} [\mathbf{A}\times (\mathbf{B}\times \mathbf{C})]_i & =\epsilon _{ijk}A_j\epsilon _{klm}B_lC_m\\ & =(\delta _{il}\delta _{jm}-\delta _{im}\delta _{jl})A_jB_lC_m\\ & =B_i(A_mC_m)-C_i(A_lB_l). \end{align*}
Como \(i\) é livre, a identidade vale componente a componente.

Exercícios

00
Problema
Justificaçãomédio Se \(\mathbf{x},\mathbf{y},\mathbf{z}\in \mathbb {R}^3\), mostre que
\[ \langle {{x}_{i}{y}_{i}z_j}\rangle =(\mathbf{x} \cdot \mathbf{y})z_j,\qquad j=1,2,3. \]
  1. Na convenção mais comum em Matemática, \(\phi \) é o ângulo polar medido a partir do eixo \(z\). Em Física é frequente trocar os papéis de \(\theta \) e \(\phi \). ↩