Sequências, séries e aproximação de funções
Nos capítulos anteriores, estudamos sobretudo uma função de cada vez. Continuidade e derivação descreveram seu comportamento local; a integração reuniu esse comportamento ao longo de intervalos. Agora o objeto que varia passa a ser a própria função. Dada uma sequência \((f_n)\), queremos compreender não apenas se \(f_n(x)\) se aproxima de algum valor para cada \(x\), mas se essa aproximação é forte o bastante para preservar as operações e propriedades que nos interessam.
Essa mudança de perspectiva produz algumas das perguntas centrais da análise. Se cada \(f_n\) é contínua, o limite também é? Podemos trocar limite e integral? E limite e derivada? Quando uma série de funções define uma função contínua? Quando uma família inteira de funções contém uma subsequência convergente? E, por fim, quão grande é a classe das funções que podem ser aproximadas por funções simples, como polinômios?
A resposta não depende apenas da existência de um limite. Depende de como as funções convergem. A convergência pontual olha para um ponto de cada vez; a convergência uniforme controla todos os pontos simultaneamente. A partir dessa diferença surgirão duas ideias que atravessam boa parte da análise moderna: compacidade de famílias de funções, expressa pelo Teorema de Arzelà–Ascoli, e densidade, expressa pelo Teorema de Stone–Weierstrass.
11.1 Convergência pontual
Fixar \(x\) transforma uma sequência de funções numa sequência de números. Essa é a noção mais imediata de convergência, e também a mais fraca entre as que usaremos. Sua principal virtude é a simplicidade; sua principal limitação é que o instante a partir do qual \(f_n(x)\) está perto do limite pode depender muito do ponto \(x\).
Simbolicamente, essa definição pode ser escrita como:
Observe que estamos utilizando a definição de convergência de uma sequência numérica \((f_{n}(x))\) para definir a convergência de uma sequência de funções \((f_{n})\). Mais precisamente, se \((f_{n})\) converge pontualmente para \(f\) em \(A\), isso significa que para cada \(x\) (fixo) em \(A\) e para cada \(\varepsilon \gt 0\), existe \(N\) (que depende de \(\varepsilon \) e de \(x\)) tal que, para \(n \geq N\), temos \(\left|f_{n}(x)-f(x)\right|\lt \varepsilon \).
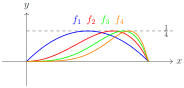
Considere a sequência de funções \( f_n: [0, 1] \rightarrow \mathbb {R}\), definida pela expressão \( f_n(x) = x^n(1 - x^n) \).
Como \(x^n(1 - x^n)\leq x^n\) para \(x\in [0, 1)\) e vale \(0\) em \(x=1\) temos que essa sequência converge pontualmente para a função identicamente nula em \( [0, 1] \), ou seja, para a função \( f(x) = 0 \) para todo \(x \in [0, 1] \).
Para entendermos melhor o comportamento dessas funções, é interessante observar que, para cada valor natural \( n \in \mathbb {N}\), o valor máximo da função \( f_n(x) \) é igual a \( \frac{1}{4} \). Este valor máximo é alcançado no ponto dado por \( x = \sqrt[n]{\frac{1}{2}} \). É importante notar que, conforme \( n \) aumenta, o ponto \( \sqrt[n]{\frac{1}{2}} \) tende a \(1\).
Esses fatores nos permitem esboçar os gráficos das funções \( f_n \). Ao observar esses gráficos, notamos que cada um deles apresenta uma elevação cuja altura permanece constante, igual a \( \frac{1}{4} \). Isso implica que, mesmo à medida que \( n \) se torna muito grande, a forma do gráfico de \( f_n \) não se aproxima da forma do gráfico da função limite, que é a função identicamente nula.
Considere a sequência \(f_{n}(x)=e^{-n x}\) e tome \(A=[0, \infty )\). A sequência \((f_{n})\) converge?
Temos que
onde \(r=e^{-x}\). Existem dois casos. Se \(x=0\), então \(r=1\) e \(r^{n}=1\). Portanto, \(f_{n}(0)\) converge para \(1\). Por outro lado, se \(x\gt 0\), então \(r\lt 1\), e \(r^{n}\) converge para \(0\). Ou seja, \(f_{n}(x)\) converge para \(0\) para todo \(x\gt 0\). Em resumo, provamos que \((f_{n})\) converge pontualmente para a função \(f\) em \([0, \infty )\) definida por \(f(0)=1\) e \(f(x)=0\) para \(x\gt 0\).
O exemplo 11.3 mostra que uma sequência de funções contínuas \((f_{n})\) pode convergir pontualmente para uma função \(f\) que não é contínua!
Considere a sequência \((f_{n})\) definida em \([0,1]\) por
Primeiro, mostramos que \((f_{n})\) converge pontualmente para \(0\) em \([0,1]\). Se \(x=0\), então \(f_{n}(0)\) é sempre \(0\) e, portanto, converge para \(0\). Se \(x\) está em \((0,1]\), então existe \(N\) tal que \(N\gt \frac{1}{x}\) (por exemplo, basta tomar \(N\gt 1/x\)) e, portanto, \(x\gt \frac{1}{N}\). Assim, para todo \(n \geq N\), temos \(x\gt \frac{1}{n}\). Pela definição de \(f_{n}\), temos que \(f_{n}(x)=0\) para todo \(n \geq N\). Isso implica que \(f_{n}(x)\) converge para \(0\). Provamos que \((f_{n})\) converge pontualmente para \(0\) em \([0,1]\).
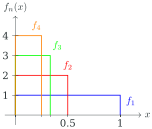
Mostraremos que isso não é verdade para este exemplo. Primeiro, note que cada \(f_{n}\) é integrável em Riemann em \([0,1]\) e que
Portanto, a sequência \(\int _{0}^{1} f_{n}(x) dx\) é sempre \(1\) e, portanto, converge para \(1\). Por outro lado, sabemos que para todo \(x\) em \([0,1]\), \(f_{n}(x)\) converge para 0, logo
Este é um exemplo em que não podemos trocar o limite e a integral. Os Exemplos 11.3, 11.2 e 11.4 mostram que a convergência pontual não é suficiente para nossos propósitos. Uma sequência de funções contínuas não precisa convergir para uma função contínua, e a troca de limite e integral não precisa ser verdadeira. É por isso que recorremos a um tipo de convergência mais exigente.
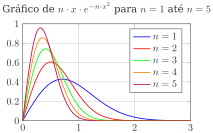
Encontre os limites pontuais de cada uma das seguintes sequências de funções no conjunto dado. \( \displaystyle \left( \frac{nx}{1+nx} \right), \quad x \in [0, \infty ). \) \( \displaystyle \left( \frac{\sin nx}{1+nx} \right), \quad x \in [0, \infty ). \) \( \displaystyle \left( (\cos x)^{2n} \right), \quad x \in \mathbb {R}. \) \(\left( nxe^{-nx^2} \right), \quad x \in \mathbb {R}. \) Determine os valores de \(x\) para os quais cada uma das seguintes séries converge. \( \displaystyle \sum _{n=1}^\infty \frac{nx^n}{2^n}. \) \( \displaystyle \sum _{n=1}^\infty \frac{x^n}{(1-x)^n}, \quad x \neq 1. \) \( \displaystyle \sum _{n=1}^\infty \frac{1}{3nx}. \) \( \displaystyle \sum _{n=1}^\infty \frac{2^n (\sin x)^n}{n}. \)
Os exemplos anteriores mostram que olhar para cada ponto separadamente pode esconder fenômenos globais importantes: picos podem deslocar-se pelo domínio, a continuidade pode desaparecer no limite e a integral pode não acompanhar a convergência. Precisamos de uma forma de controlar a aproximação com um único índice para todo o domínio.
11.2 Convergência uniforme
Na convergência uniforme, dado um erro tolerável \(\varepsilon \), escolhemos um mesmo \(N\) para todos os pontos do domínio. Geometricamente, a partir desse índice o gráfico de \(f_n\) inteiro deve permanecer dentro de uma faixa de largura \(2\varepsilon \) em torno do gráfico de \(f\).
No espaço \(B(A)\) das funções limitadas \(A\to \mathbb {R}\), essa ideia é exatamente convergência na norma do supremo,
Para \(f_n,f\in B(A)\),
Essa formulação liga o capítulo diretamente à linguagem de espaços métricos: a distância uniforme entre duas funções é o maior erro cometido simultaneamente em todo o domínio.
No critério pelo supremo que aparece a seguir, não precisamos supor que \(f_n-f\) seja limitada para todos os índices iniciais. Se necessário, interpretamos
como um valor em \([0,\infty ]\). A convergência uniforme garante que esses supremos são finitos a partir de algum índice, e o critério afirma precisamente que eles tendem a zero.
Simbolicamente, temos:
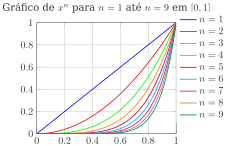
A diferença crítica entre convergência pontual e uniforme é a seguinte. No caso de convergência uniforme, pedimos o mesmo \(N\) para todos os \(x\) em \(A\). Por isso é chamada de convergência uniforme. No caso de convergência pontual, para cada \(x\) em \(A\), temos um \(N\) possivelmente diferente. A convergência uniforme implica que as funções convergem a uma taxa uniforme em todo o intervalo. Isso garante que a diferença entre \(f_n(x)\) e \(f(x)\) pode ser controlada para todos os \(x\) simultaneamente. Em particular quando uma sequência de funções converge uniformemente para uma função limite \( f(x) \), os gráficos das funções \( f_n(x) \) se aproximam de \( f(x) \) de maneira que, a partir de um certo ponto \( n \), todos os gráficos estarão próximos de \( f(x) \) em todo o intervalo, vide Figura 11.5.
Considere a sequência de funções \( (f_n) \), onde \( f_n : [0, 1] \to \mathbb {R} \) é definida como \( f_n(x) = \frac{x^n}{n} \). Os gráficos das cinco primeiras funções dessa sequência são apresentados na Figura 11.6.
Esta sequência de funções converge pontualmente para a função constante \( 0 \), já que, para qualquer \( x_0 \in [0, 1] \), temos
Além disso, note que no argumento acima, o limite obtido no final não depende explicitamente do ponto \( x_0 \). De fato, se verificarmos a convergência em um ponto diferente \( y_0 \in [0, 1] \), o argumento seria idêntico. Isso implica que essa convergência é mais forte que a pontual: ela é uniforme.
Vamos provar a convergência uniforme. Dado \( \varepsilon \gt 0 \). Afirmamos que \( N = \left\lceil \frac{1}{\varepsilon } \right\rceil + 1 \in \mathbb {N} \) pode ser usado para demonstrar a convergência uniforme em \( [0, 1] \). De fato, para qualquer \( n \geq N \), em qualquer \( x \in [0, 1] \), temos:
Assim, concluímos que \( f_n \xrightarrow {u} 0 \) em \( [0, 1] \).
Considere uma sequência de funções \((f_{n})\). Para cada \(n \geq 1, f_{n}\) é definida em \(A\). Para uma função fixa \(f\) definida em \(A\) e \(n \geq 1\), defina, permitindo o valor \(+\infty \),
A sequência \((f_{n})\) converge uniformemente para \(f\) se, e somente se, \(m_{n}\) converge para \(0\).
Demonstramos as implicações separadamente.
(\( \Leftarrow \)) Suponha que \(\sup _{x \in A} |f_n(x) - f(x)| \to 0\). Pela definição de limite, para todo \(\varepsilon \gt 0\), existe um \(N \in \mathbb {N}\) tal que \(\sup _{x \in A} |f_n(x) - f(x)| \lt \varepsilon \) para todo \(n \geq N\). Isso significa que, para todo \(n \geq N\), e para todo \(x \in A\), temos:
o que demonstra a convergência uniforme.
(\( \Rightarrow \)) Dado \(\varepsilon \gt 0\), nosso objetivo é encontrar um \(N \in \mathbb {N}\) tal que \(\sup _{x \in A} |f_n(x) - f(x)| \lt \varepsilon \) para todo \(n \geq N\). Como \(f_n\) converge uniformemente para \(f\), existe um \(N \in \mathbb {N}\) tal que, para todo \(x \in A\) e \(n \geq N\), temos \(|f_n(x) - f(x)| \lt \frac{\varepsilon }{2}\). Isso significa que, para cada \(n \geq N\), o conjunto \(A_n = \{ |f_n(x) - f(x)| : x \in A\} \subseteq \mathbb {R}\) é limitado superiormente por \(\frac{\varepsilon }{2}\) e, portanto, seu supremo também é limitado superiormente por \(\frac{\varepsilon }{2}\). Assim, para todo \(n \geq N\), temos:
Portanto, simbolicamente, a convergência uniforme \(f_n \xrightarrow {u} f\) sobre \(A\) também pode ser escrita como:
Usar a definição de convergência uniforme por supremo pode tornar as coisas mais claras, porque deixa mais nítida a independência de \(N\) dos pontos do conjunto.
11.3 Critério de Cauchy para convergência uniforme
A definição de convergência uniforme pressupõe que já conhecemos a função limite. Como ocorre para sequências numéricas, há um critério intrínseco que permite reconhecer convergência comparando apenas os próprios termos da sequência.
Demonstramos as implicações separadamente.
(\( \Rightarrow \)) Seja \(\varepsilon \gt 0\). Como \(f_n \xrightarrow {u} f\) em \(A\), existe um \(N \in \mathbb {N}\) tal que, para todo \(n \geq N\) e \(x \in A\), temos \(|f_n(x) - f(x)| \lt \frac{\varepsilon }{4}\). Assim, se \(m, n \geq N\), para todo \(x \in A\), pela desigualdade triangular, temos:
Tomando o supremo sobre todos \(x \in A\), obtemos:
para quaisquer \(m, n \geq N\), o que queríamos demonstrar.
(\( \Leftarrow \)) Por hipótese, para qualquer \(\varepsilon \gt 0\), existe um \(M \in \mathbb {N}\) tal que \(\sup _{x \in A} |f_n(x) - f_m(x)| \lt \varepsilon \) para todos \(m, n \geq M\). Isso significa que, para todo \(x \in A\), temos:
Portanto, para qualquer \(x \in A\), a sequência real \((f_n(x))\) é de Cauchy e, consequentemente, convergente. Logo a sequência de funções \((f_n)\) converge pontualmente para alguma função \(f : A \to \mathbb {R}\).
Agora, mostramos que a convergência \(f_n \xrightarrow {pt}f\) é, de fato, uniforme. Seja \(\varepsilon \gt 0\). Por hipótese, existe um \(N \in \mathbb {N}\) tal que, para todos \(m, n \geq N\) e \(x \in A\), temos:
Fixando \(n\), tomamos o limite quando \(m \to \infty \). Como a sequência de funções \((f_m)\) converge pontualmente para \(f\), para todo \(x \in A\), temos \(f_m(x) \to f(x)\) quando \(m \to \infty \). Como limites preservam desigualdades fracas, temos:
Para todo \(x \in A\). Tomando o supremo sobre \(x \in A\), obtemos:
Para todo \(n \geq N\). Assim, concluímos que \(f_n \xrightarrow {u} f\) em \(A\).
A prova do corolário segue aplicando o teorema anterior às somas parciais da série \(\sum _{k=1}^{\infty }f_k(x)\).
11.4 Séries de funções e o teste M de Weierstrass
Uma série de funções
é estudada por meio de suas somas parciais. Portanto, tudo o que aprendemos sobre sequências de funções se aplica imediatamente às séries. A questão fundamental passa a ser encontrar condições verificáveis que garantam convergência uniforme das somas parciais.
O teste a seguir reduz esse problema funcional a uma série numérica: dominamos cada termo \(|f_k(x)|\) por um número \(M_k\), independentemente de \(x\), e pedimos que \(\sum M_k\) seja convergente. Esse princípio de dominação será reutilizado várias vezes adiante.
O seguinte teorema de Weierstrass fornece um teste muito útil para a convergência uniforme de uma série de funções.
Seja \(S_n(x) = \sum _{k=1}^{n} f_k(x)\). Então, para \(n \gt m\),
A convergência uniforme segue então pelo Critério de Cauchy. A convergência de \(\displaystyle \sum _{k=1}^{\infty }\left|f_k(x)\right|\) também é clara das desigualdades anteriores.
É fácil ver que a convergência uniforme implica convergência pontual. Veremos em breve que a recíproca não é verdadeira.
Observe que o critério uniforme não nos diz como encontrar a função limite \(f\). Geralmente, procederemos em duas etapas. Primeiro, calcularemos o limite pontual \(f\) de \((f_{n})\). Em seguida, usaremos o critério para decidir se a convergência para \(f\) é uniforme. A seguir, damos um exemplo do método.
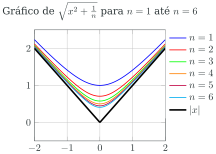
Considere a sequência de funções \((f_{n})\) definida para todos os reais por
A sequência \((f_{n})\) converge uniformemente em \(\mathbb {R}\)? Primeiro, calculamos o limite pontual (se houver). Seja \(x\) um número real fixo. À medida que \(n\) tende ao infinito, \(x^{2}+\frac{1}{n}\) converge para \(x^{2}\), que é um número positivo. Como a função raiz quadrada é contínua em \([0, \infty )\), obtemos que \(f_{n}(x)\) converge para \(\sqrt{x^{2}}=|x|\). Ou seja, a sequência \((f_{n})\) converge pontualmente em \(\mathbb {R}\) para a função \(f\) definida por \(f(x)=|x|\).
Agora que temos uma função \(f\), o segundo passo é estimar \(m_{n}\). Calculamos
Como \(x^{2} \geq 0\), temos, para todo \(x\) em \(\mathbb {R}\),
e o mínimo \(\sqrt{\frac{1}{n}}\) é atingido em \(x=0\). Assim, para todo \(x\) em \(\mathbb {R}\),
e o máximo é atingido em \(x=0\). Logo \(\frac{1}{\sqrt{n}}\) é o máximo (e, portanto, o supremo) do conjunto \(\left\{ \left|f_{n}(x)-f(x)\right|: x \in \mathbb {R}\right\} \). Assim, \(m_{n}=\frac{1}{\sqrt{n}}\) para \(n \geq 1\). A sequência \(m_{n}\) converge para \(0\) e, pelo critério de convergência uniforme, \((f_{n})\) converge uniformemente para \(f\).
Se \((f_n)\) e \((g_n)\) convergem uniformemente em um conjunto não vazio \(A\), prove que \((f_n+g_n)\) converge uniformemente em \(A\). Se \((f_n)\) e \((g_n)\) convergem uniformemente em um conjunto não vazio \(A\) e, além disso, existem constantes \(M\) e \(N\) tais que \(|f_n(x)| \leq M\) e \(|g_n(x)| \leq N\) para todo \(n \in \mathbb {N}\) e \(x \in A\), prove que \((f_ng_n)\) converge uniformemente em \(A\). Encontre exemplos de sequências \((f_n)\) e \((g_n)\) que convergem uniformemente em um conjunto não vazio \(A\), mas para as quais \((f_ng_n)\) não converge uniformemente em \(A\). Mostre que, se \((f_n)\) converge uniformemente em \((a, b)\) e \((f_n(a))\) e \((f_n(b))\) convergem, então \((f_n)\) converge uniformemente em \([a, b]\). Seja \(f_n(x) = n x (1 - x^2)^n\), \(0 \leq x \leq 1\). Mostre que \((f_n)\) não converge uniformemente para \(0\) em \([0, 1]\). Mostre que \((f_n)\) converge uniformemente para \(0\) em \([0, a]\) para qualquer \(a\), \(0 \lt a \lt 1\). \((f_n)\) converge uniformemente em \([0, 1]\)? Mostre que a sequência \((nxe^{-nx^2})\) converge uniformemente para \(0\) em \([a, \infty )\) para todo \(a \gt 0\). Para cada \(n \in \mathbb {N}\), defina \(f_n(x) = x + \frac{x}{n} \sin n x\), \(x \in \mathbb {R}\). Mostre que a sequência \((f_n)\) converge uniformemente para \(f(x) = x\) para todo \(x \in [-a, a]\), \(a \gt 0\). \((f_n)\) converge uniformemente para \(f(x)\) em \(\mathbb {R}\)? Seja \(A \subseteq \mathbb {R}\) um conjunto não vazio, \((f_n)_{n=1}^\infty \) uma sequência de funções \(A \to \mathbb {R}\), \(f : A \to \mathbb {R}\) uma função e \(g : \mathbb {R}\to \mathbb {R}\) uma função. Prove que, se \((f_n)_{n=1}^\infty \) converge uniformemente para \(f\) e se \(g\) é uniformemente contínua, então \((g\circ f_n)_{n=1}^\infty \) converge uniformemente para \(g \circ f\).
11.5 O que a convergência uniforme preserva
A convergência uniforme foi introduzida justamente porque a convergência pontual é insuficiente para transportar propriedades analíticas ao limite. Os resultados desta seção tornam essa afirmação precisa. Continuidade e integração comportam-se particularmente bem; diferenciação exige uma hipótese adicional sobre a sequência das derivadas.
Mostraremos que \(f\) é contínua em um ponto arbitrário \(x_0 \in A\). Seja \(\varepsilon \gt 0\). Precisamos encontrar um \(\delta \gt 0\) tal que, se \(x \in A\) com \(|x - x_0| \lt \delta \), então \(|f(x) - f(x_0)| \lt \varepsilon \).
Como \(f_n \xrightarrow {u} f\), existe um \(N \in \mathbb {N}\) tal que \(\sup _{x \in A} |f_n(x) - f(x)| \lt \frac{\varepsilon }{3}\) para todo \(n \geq N\). Em particular, para qualquer \(x \in A\) e \(n = N\), temos:
Além disso, a função \(f_N : A \to \mathbb {R}\) é contínua por hipótese, então ela é contínua em \(x_0\), e, portanto, existe um \(\delta \gt 0\) tal que, para qualquer \(x \in A\) com \(|x - x_0| \lt \delta \), temos \(|f_N(x) - f_N(x_0)| \lt \frac{\varepsilon }{3}\).
Logo, para qualquer \(x \in A\) com \(|x - x_0| \lt \delta \), temos \(|f_N(x) - f_N(x_0)| \lt \frac{\varepsilon }{3}\). Portanto, para qualquer \(x \in A\) com \(|x - x_0| \lt \delta \), usando a desigualdade triangular e as desigualdades acima, temos:
e assim terminamos a demonstração.
Considere novamente a sequência \(f_{n}(x)=e^{-n x}\) em \(A=[0, \infty )\). Mostraremos que \((f_{n})\) converge para \(f\) pontualmente, onde \(f\) é definida por \(f(0)=1\) e \(f(x)=0\) para \(x\gt 0\). A convergência é uniforme?
Cada \(f_{n}\) é claramente contínua em \(A\), mas \(f\) não é. Portanto, a convergência não pode ser uniforme. Este exemplo mostra que a convergência pontual não implica convergência uniforme.
Suponha que, para cada \(n \geq 1\), a função \(f_{n}\) seja contínua no intervalo fechado e limitado \([a, b]\). Suponha também que a sequência \((f_{n})\) converge uniformemente para \(f\) em \([a, b]\). Então,
Ou seja, podemos trocar o limite e a integral quando temos convergência uniforme.
Dado que as funções \(f_{n}\) são contínuas por hipótese, elas são Riemann integráveis. Como a convergência uniforme preserva a continuidade, \(f\) é contínua e, portanto, também integrável.
Seja \(\varepsilon \gt 0\). Aplicando o critério de convergência uniforme ao conjunto \(A=[a,b]\) 11.7, existe um natural \(N\) tal que, se \(n \geq N\), então
satisfaz \(m_{n}\lt \varepsilon /(b-a)\). Agora consideremos
Pela definição de \(m_{n}\), temos, para cada \(x\) em \([a, b]\),
e, portanto,
Para \(n \geq N\), temos \(m_{n}\lt \varepsilon /(b-a)\) e, portanto,
Isso prova que \(\lim \limits _{n \rightarrow \infty } \int _{a}^{b} f_{n}(x) d x=\int _{a}^{b} f(x) d x\), e terminamos.
A integração termo a termo será usada mais adiante nas séries de potências. Antes disso, resta entender o que ocorre com derivadas sob convergência uniforme.
Considere a sequência de funções \((f_{n})\) definida para todos os reais por
Primeiro mostramos que, para cada \(n \geq 1\), a função \(f_{n}\) é diferenciável em \(x=0\) (na verdade, um argumento muito semelhante mostra que \(f_{n}\) é diferenciável em toda parte). Seja \(g_{n}\) definida por \(g_{n}(x)=x^{2}+\frac{1}{n}\). A função \(g_{n}\) é um polinômio e, portanto, é diferenciável em toda parte, incluindo em \(x=0\). Observe que \(g_{n}(0)=\frac{1}{n}\) e que a função raiz quadrada é diferenciável em \(\frac{1}{n}\). De fato, a função raiz quadrada é diferenciável em qualquer número estritamente positivo (mas não em 0). Assim, pelo teorema da cadeia, \(f_n=\sqrt{\phantom{x}}\circ g_n\) é diferenciável em \(x=0\).
Observe agora que, no Exemplo 11.14, provamos que \((f_{n})\) converge uniformemente para a função valor absoluto, que não é diferenciável em \(0\). Este exemplo mostra que a convergência uniforme não preserva a diferenciabilidade!
O próximo resultado fornece condições suficientes para que a função limite seja diferenciável. Primeiro, uma definição. Uma função \(g\) é dita ser \(C^{1}\) em \((a, b)\) se a função \(g\) é diferenciável em \((a, b)\) e a função \(g^{\prime }\) é contínua em \((a, b)\).
Suponha que, para \(n \geq 1\), a função \(f_{n}\) seja \(C^{1}\) em \((a, b)\) 7 . Suponha que a sequência \((f_{n})\) converge pontualmente em \((a, b)\) para uma função \(f\). Finalmente, suponha que a sequência das derivadas \(f_{n}^{\prime }\) converge uniformemente em \((a, b)\) para alguma função \(g\). Então, a função \(f\) é \(C^{1}\) e \(f^{\prime }=g\).
Note que não exigimos que \((f_{n})\) convirja uniformemente.
Pelo teorema fundamental do cálculo,
para qualquer \(x\) e \(c\) em \((a, b)\). Como \(f_{n}^{\prime }\) converge uniformemente para \(g\) em \((a, b)\) e, portanto, em \([c, x]\) (pois a restrição a um subintervalo preserva a convergência uniforme), o resultado sobre convergência uniforme e integração nos dá
Por outro lado, como \((f_{n})\) converge pontualmente para \(f\) em \((a, b)\), temos
Usando os dois limites acima e deixando \(n\) ir para o infinito em 11.4, obtemos
Observe agora que as funções \(f_{n}^{\prime }\) são por hipótese contínuas e a sequência \(f_{n}^{\prime }\) converge uniformemente para \(g\). Portanto, \(g\) é contínua. Isso implica, pelo teorema fundamental do cálculo, que \(\int _{c}^{x} g(t) d t\) é diferenciável com respeito a \(x\) e que sua derivada é \(g(x)\).
Por 11.5, \(f(x)-f(c)\) é igual a uma função diferenciável. Portanto, \(f(x)-f(c)\) também é diferenciável, e logo \(f\) é diferenciável. Ao derivar em relação a \(x\) de ambos os lados de 11.5, obtemos
Como \(g\) é contínua, \(f^{\prime }\) também é contínua, e, portanto, \(f\) é \(C^{1}\) em \((a, b)\). Isso completa a prova do teorema.
Para \(n \in \mathbb {N}\), seja \(f_n(x) = \frac{x^n}{1+x^n}\), \(x \in [0,1]\). Prove que a sequência \((f_n)\) não converge uniformemente em \([0,1]\). Dê um exemplo de uma sequência de funções que não é contínua em nenhum ponto, mas que converge uniformemente para uma função contínua. Suponha que \(f\) seja uniformemente contínua em \(\mathbb {R}\). Para cada \(n \in \mathbb {N}\), defina \(f_n(x) = f\left(x + \frac{1}{n}\right)\). Prove que a sequência \((f_n)\) converge uniformemente para \(f\) em \(\mathbb {R}\).
Uma convergência monótona em compactos: o Teorema de Dini
Há uma situação importante em que a convergência uniforme aparece quase sem cálculo. A compacidade transforma convergência pontual monótona em convergência uniforme, desde que o limite continue sendo contínuo.
Fixe \(\varepsilon \gt 0\) e considere
Como \(f-f_n\) é contínua, cada \(U_n\) é aberto. A monotonicidade de \((f_n)\) implica \(U_n\subset U_{n+1}\), e a convergência pontual implica \(K=\bigcup _{n\ge 1}U_n\). Pela compacidade, existe uma subcobertura finita. Como os conjuntos \(U_n\) são encaixados, o de maior índice nessa subcobertura já cobre \(K\); assim, existe \(N\) tal que \(K=U_N\). Para \(n\ge N\), temos \(U_N\subset U_n\), e portanto
Isso é precisamente convergência uniforme.
A versão para uma sequência decrescente é imediata, aplicando o resultado a \((-f_n)\).
O Teorema de Dini é uma primeira amostra de um tema que agora se tornará central: em espaços compactos, condições locais podem adquirir consequências uniformes.
11.6 Equicontinuidade e o Teorema de Arzelà–Ascoli
Convergência uniforme descreve uma sequência já dada. Em muitos problemas, porém, recebemos uma família inteira de funções e queremos saber se dela podemos extrair alguma sequência uniformemente convergente. Para isso, controlar apenas os valores das funções não basta; precisamos controlar também a maneira como todas elas variam.
Daqui em diante, \(K\) será um espaço métrico compacto e \(C(K)\) denotará o espaço das funções contínuas \(K\to \mathbb {R}\). Como toda função contínua em um compacto é limitada, a norma \(\| f\| _\infty =\sup _{x\in K}|f(x)|\) está bem definida em \(C(K)\). Há ainda uma propriedade estrutural que usaremos na prova de Arzelà–Ascoli.
Seja \((f_n)\) uma sequência de Cauchy na norma uniforme. Para cada \(x\in K\), a sequência numérica \((f_n(x))\) é de Cauchy e, portanto, converge; defina \(f(x)=\lim _n f_n(x)\). Dado \(\varepsilon \gt 0\), escolha \(N\) tal que
Fixando \(n\ge N\) e fazendo \(m\to \infty \), obtemos \(|f_n(x)-f(x)|\le \varepsilon \) para todo \(x\in K\). Logo \(f_n\to f\) uniformemente. Como o limite uniforme de funções contínuas é contínuo, \(f\in C(K)\).
O ponto essencial é a ordem dos quantificadores: \(\delta \) pode depender de \(x\) e de \(\varepsilon \), mas não da função \(f\). Uma família equicontínua varia de forma controlada por uma mesma escala local.
Fixe \(\varepsilon \gt 0\). Para cada \(x\in K\), pela equicontinuidade existe \(\eta _x\gt 0\) tal que
para toda \(f\in \mathcal F\). Os abertos \(B(x,\eta _x/2)\) cobrem \(K\). Escolha uma subcobertura finita
e ponha \(\delta =\frac12\min _i\eta _{x_i}\).
Se \(d(y,z)\lt \delta \), escolha \(i\) com \(y\in B(x_i,\eta _{x_i}/2)\). Então também \(z\in B(x_i,\eta _{x_i})\), e, para toda \(f\in \mathcal F\),
Suponha primeiro que \(\overline{\mathcal F}\) é compacta em \((C(K),\| \cdot \| _\infty )\). Para cada \(x\in K\), a aplicação de avaliação
é contínua, pois \(|E_x(f)-E_x(g)|\le \| f-g\| _\infty \). Portanto \(E_x(\overline{\mathcal F})\) é compacto em \(\mathbb {R}\), logo limitado. Isso mostra a limitação pontual.
Para provar equicontinuidade, fixe \(\varepsilon \gt 0\). Como \(\overline{\mathcal F}\) é compacta, ela é totalmente limitada; existem \(h_1,\ldots ,h_m\in C(K)\) tais que todo \(f\in \mathcal F\) satisfaz \(\| f-h_i\| _\infty \lt \varepsilon /3\) para algum \(i\). Cada \(h_i\) é uniformemente contínua em \(K\). Como há apenas um número finito delas, existe \(\delta \gt 0\) tal que
para todo \(i\). Escolhendo \(h_i\) a \(\varepsilon /3\) de \(f\), obtemos
Logo \(\mathcal F\) é equicontínua.
Reciprocamente, suponha que \(\mathcal F\) seja equicontínua e pontualmente limitada. Como \(K\) é compacto métrico, existe um conjunto enumerável denso \(D=\{ x_1,x_2,\ldots \} \subset K\): por exemplo, tome a união de uma rede finita de raio \(1/r\) para cada \(r\ge 1\).
Tome uma sequência \((f_n)\) em \(\mathcal F\). Pela limitação pontual, a sequência numérica \((f_n(x_1))\) é limitada e, portanto, possui uma subsequência convergente. Dessa subsequência extraímos outra que converge em \(x_2\), e assim sucessivamente. O argumento diagonal fornece uma subsequência, que ainda denotaremos por \((f_n)\), tal que \((f_n(x_j))\) converge para todo \(x_j\in D\).
Mostremos que essa subsequência é de Cauchy na norma uniforme. Fixe \(\varepsilon \gt 0\). Pela Proposição 11.23, existe \(\delta \gt 0\) tal que
para toda \(f\in \mathcal F\). As bolas de raio \(\delta \) centradas nos pontos de \(D\) cobrem \(K\). Pela compacidade, podemos escolher \(x_{j_1},\ldots ,x_{j_r}\in D\) tais que
A convergência nos pontos \(x_{j_\ell }\) implica que existe \(N\) tal que, para \(p,q\ge N\),
Dado \(x\in K\), escolha \(\ell \) com \(d(x,x_{j_\ell })\lt \delta \). Então
Logo \((f_n)\) é uniformemente de Cauchy. Como \(C(K)\) é completo na norma uniforme, ela converge uniformemente para alguma função contínua em \(K\).
Provamos que toda sequência em \(\mathcal F\) possui subsequência uniformemente convergente. Para passar de \(\mathcal F\) ao seu fecho, seja \((u_n)\subset \overline{\mathcal F}\) e escolha \(f_n\in \mathcal F\) com \(\| u_n-f_n\| _\infty \lt 1/n\). Uma subsequência \(f_{n_k}\) converge uniformemente para alguma \(f\in C(K)\), e então \(u_{n_k}\to f\) uniformemente também. Assim \(\overline{\mathcal F}\) é sequencialmente compacto; como estamos em um espaço métrico, ele é compacto.
11.7 Aproximação uniforme: Stone–Weierstrass
Arzelà–Ascoli responde quando uma família é compacta, ou quase compacta, na norma uniforme. A pergunta agora é diferente: dadas funções elementares, quantas funções contínuas podemos aproximar por elas? O exemplo fundamental é a álgebra dos polinômios, mas o mecanismo é muito mais geral.
Essa hipótese é necessária. Por exemplo, a álgebra das funções contínuas pares em \([-1,1]\) não separa \(x\) de \(-x\); por isso não pode aproximar uniformemente a função \(f(x)=x\).
Antes do teorema principal, precisamos de um pequeno fato sobre polinômios.
Defina polinômios em \([0,1]\) recursivamente por
Mostraremos que \(p_n\to \sqrt t\) uniformemente. Se \(0\le p_n(t)\le \sqrt t\), então
e
pois \(0\le p_n(t)\le \sqrt t\le 1\). Por indução,
Logo \(p_n(t)\) possui limite \(L(t)\). Passando ao limite na relação de recorrência, obtemos \(t-L(t)^2=0\), e portanto \(L(t)=\sqrt t\). Como a convergência é monótona e o limite é contínuo, o Teorema de Dini implica que a convergência é uniforme em \([0,1]\).
Finalmente, ponha
Então \(q_n\) é polinômio e
uniformemente em \([-1,1]\).
Seja \(\overline{\mathcal A}\) o fecho de \(\mathcal A\) na norma uniforme. Como soma, multiplicação e multiplicação por escalares são contínuas nessa norma, o fecho ainda é uma subálgebra; ele contém as constantes e separa pontos.
Primeiro mostraremos que \(\overline{\mathcal A}\) é fechada sob módulo. Seja \(g\in \overline{\mathcal A}\) e tome \(M=\max \{ 1,\| g\| _\infty \} \). Pelo Lema 11.31, existem polinômios \(q_n\) tais que \(q_n\to |\cdot |\) uniformemente em \([-1,1]\). Como \(g/M\in \overline{\mathcal A}\) e \(\overline{\mathcal A}\) é uma álgebra,
Além disso,
Logo \(|g|\in \overline{\mathcal A}\). Consequentemente, se \(g,h\in \overline{\mathcal A}\), também
e
pertencem a \(\overline{\mathcal A}\).
Agora fixe \(f\in C(K)\) e \(\varepsilon \gt 0\). Como \(\mathcal A\) separa pontos e contém as constantes, para quaisquer \(x,y\in K\), \(x\ne y\), existe \(h\in \mathcal A\) com \(h(x)\ne h(y)\). A transformação afim
pertence a \(\mathcal A\) e satisfaz \(g_{x,y}(x)=f(x)\) e \(g_{x,y}(y)=f(y)\). Para \(y=x\), tome simplesmente a função constante \(g_{x,x}=f(x)\).
Fixe agora \(x\in K\). Para cada \(y\in K\), o conjunto
é aberto e contém \(y\). Pela compacidade, existem \(y_1,\ldots ,y_r\) tais que os \(U_{x,y_j}\) cobrem \(K\). Defina
Então \(g_x\in \overline{\mathcal A}\),
e, como cada \(g_{x,y_j}(x)=f(x)\), temos \(g_x(x)=f(x)\).
Considere agora
Esse aberto contém \(x\), e os conjuntos \(V_x\), \(x\in K\), cobrem \(K\). Escolha \(x_1,\ldots ,x_m\) tais que \(K=V_{x_1}\cup \cdots \cup V_{x_m}\) e ponha
Como cada \(g_{x_i}\gt f-\varepsilon \), temos \(g\gt f-\varepsilon \). Por outro lado, dado \(z\in K\), existe \(i\) tal que \(z\in V_{x_i}\), e então
Logo
Portanto, para todo \(\varepsilon \gt 0\), existe \(g\in \overline{\mathcal A}\) com \(\| g-f\| _\infty \lt \varepsilon \). Como \(\overline{\mathcal A}\) é fechado, \(f\in \overline{\mathcal A}\). Como \(f\) era arbitrária, \(\overline{\mathcal A}=C(K)\).
As restrições dos polinômios a \([a,b]\) formam uma subálgebra de \(C([a,b])\), contêm as constantes e separam pontos, pois a própria função \(x\mapsto x\) pertence à álgebra. A conclusão segue do Teorema 11.32.
Os polinômios formam uma álgebra que contém as constantes. Se \(x\ne y\) em \(K\), alguma coordenada satisfaz \(x_j\ne y_j\); a função coordenada \(z\mapsto z_j\) é um polinômio e separa esses dois pontos. Basta aplicar Stone–Weierstrass.
Prove que, para todo \(x\in [0,1]\), Diferenciando a identidade binomial, ou usando identidades combinatórias, prove que Dado \(\varepsilon \gt 0\), use a continuidade uniforme de \(f\) para escolher \(\delta \gt 0\) tal que \(|f(u)-f(v)|\lt \varepsilon /2\) sempre que \(|u-v|\lt \delta \). Na diferença \(B_n(f)(x)-f(x)\), separe os índices em dois grupos: Use o item anterior, ponha \(M=\| f\| _\infty \) e use também no segundo grupo. A estimativa permite então obter uma cota independente de \(x\) e concluir que \(\| B_n(f)-f\| _\infty \to 0\). Finalmente, deduza o Teorema de Weierstrass em um intervalo arbitrário \([a,b]\) por uma mudança afim de variável.
As duas conclusões desta parte são complementares. Arzelà–Ascoli identifica quando uma família tem compacidade na norma uniforme; Stone–Weierstrass identifica quando uma álgebra de funções é densa nessa mesma norma. O primeiro resultado produz subsequências convergentes; o segundo permite aproximar uma função contínua arbitrária.
11.8 Séries de potências
Séries de potências são agora vistas no contexto correto: são séries de funções com estrutura algébrica suficiente para que a convergência possa ser estudada com enorme precisão. Dentro do raio de convergência, a convergência é uniforme em todo subintervalo fechado estritamente interior. É essa uniformidade que justifica continuidade, integração e diferenciação termo a termo.
Podemos analisar a convergência de uma série de potência por meio do teste da raiz. Considere a série
Aplicando o teste da raiz, temos:
onde definimos
Dessa forma, a série converge absolutamente se
e diverge se
Note que, se \(K = 0\), então para qualquer \(x \in \mathbb {R}\) temos \(K|x-c| \lt 1\), garantindo a convergência absoluta em todo o eixo real.
Por outro lado, se \(0 \lt K \lt \infty \), a condição de convergência absoluta pode ser reescrita como
Essa discussão motiva a seguinte definição
Observamos que quando \(R=0\), a série de potência \(\sum _{k=1}^{\infty }a_{k}(x-c)^{k}\) converge apenas para \(x=c\). Por outro lado, se \(R=\infty \), então a série de potência converge para todo \(x \in \mathbb {R}\).
Observação. Se \(a_{k} \neq 0\) para todo \(k\) e \(\lim \limits _{k \rightarrow \infty } |a_{k+1}|/|a_{k}|\) existe, então pelo Teorema 4.37 o raio de convergência de \(\sum _{k=1}^{\infty }a_{k} x^{k}\) também é dado por
converge absolutamente para todo \(x\) com \(|x-c| \lt R\);
diverge para todo \(x\) com \(|x-c| \gt R\);
além disso, se \(0 \lt \rho \lt R\), então a série converge uniformemente para todo \(x\) com \(|x-c| \leq \rho \).
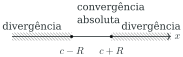
As afirmações 1. e 2. foram provadas na discussão que precede o teorema. Suponha \(0 \lt \rho \lt R\). Escolha \(\beta \) tal que \(\rho \lt \beta \lt R\). Como
existe \(n_{o} \in \mathbb {N}\) tal que
Assim, para \(k \geq n_{o}\) e \(|x-c| \leq \rho \),
Mas \(\left(\frac{\rho }{\beta }\right) \lt 1\) e, portanto, \(\displaystyle \sum _{k=1}^{\infty }\left(\frac{\rho }{\beta }\right)^{k} \lt \infty \). Assim, pelo teste \(M\) de Weierstrass, a série converge uniformemente em \(|x-c| \leq \rho \).
O teorema anterior não sugere o que acontece quando \(|x-c| = R\). Como os seguintes exemplos (com \(c=0\)) ilustram, a série pode tanto convergir como divergir quando \(|x|=R\). O que é notável é que, em todos os casos possíveis, o conjunto de números reais para os quais a série de potências converge é precisamente um intervalo, o que leva à seguinte definição.
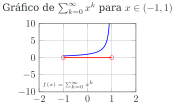
A série \(\sum _{k=0}^{\infty } x^{k}\) tem raio de convergência \(R=1\). Esta série diverge tanto em \(x=1\) quanto em \(x=-1\).
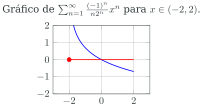
Seja \(\sum _{n=1}^{\infty } \frac{(-1)^n}{n 2^n} x^n\) a série de termo \(a_n=\frac{(-1)^n}{n 2^n} x^n\). Então,
\[ \left| \frac{a_{n+1}}{a_n} \right| = \frac{\frac{n}{n+1} \cdot \frac{1}{2} \cdot |x|}{1} \to \frac{1}{2} |x| \quad \text{quando } n \to \infty . \]Pelo teste da razão, a série de potências converge se \(\frac{|x|}{2} \lt 1\) e diverge se \(\frac{|x|}{2} \gt 1\). Portanto, o raio de convergência dessa série é \(2\).
Agora examinamos os extremos. Substituindo \(x = 2\) na série, obtemos
\[ \sum _{n=1}^\infty \frac{(-1)^n}{n}, \]que converge pelo teorema da série alternada. Por outro lado, substituindo \(x = -2\) na série de potências, obtemos
\[ \sum _{n=1}^\infty \frac{1}{n}, \]que diverge. Portanto, a série de potências converge em \((-2, 2]\).
A série \(\sum _{k=1}^{\infty } \frac{x^{k}}{k}\) também tem raio de convergência \(R=1\). Neste caso, quando \(x=1\) a série diverge; enquanto que, para \(x=-1\), a série é alternada e converge pelo Teorema 4.38.
Considere a série \(\sum _{k=1}^{\infty } \frac{x^{k}}{k^{2}}\). Novamente, o raio de convergência é \(R=1\). Neste exemplo, a série converge tanto em \(x=1\) quanto em \(x=-1\).
Considere a série \(\sum _{k=0}^{\infty } \frac{x^k}{k!}\). Nesse caso o raio de convergência é \(R=\infty \) e série converge em todos os reais. Mais adiante provaremos que a soma dessa série é \(e^x\).
Considere a série
\[ 1 + 2x + 3^{2}x^{2} + 2^{3}x^{3} + 3^{4}x^{4} + \cdots = \sum _{k=0}^{\infty } a_{k}x^{k}, \]onde
\[ a_{k} = \begin{cases} 3^{k}, & \text{se } k \text{ é par} \\ 2^{k}, & \text{se } k \text{ é ímpar}. \end{cases} \]Assim, \(\limsup \sqrt[k]{|a_{k}|} = 3\), e portanto \(R = \frac{1}{3}\). A série diverge tanto em \(x=\frac{1}{3}\) quanto em \(x=-\frac{1}{3}\).
Finalmente, considere a série \(\sum _{k=1}^{\infty }k! x^{k}\). Aqui, \(a_{k} = k!\), e
\[ \lim \limits _{k \rightarrow \infty } \frac{a_{k+1}}{a_{k}} = \lim \limits _{k \rightarrow \infty } (k+1) = \infty . \]Assim, pelo Teorema 4.37, \(\sqrt[k]{|a_{k}|} \rightarrow \infty \), e \(R=0\). Portanto, a série de potência converge apenas para \(x=0\).
Nos itens a seguir determine o raio de convergência das séries de potências fornecidas. Teste a convergência nos pontos de fronteira, caso o raio de convergência seja finito. \(\displaystyle \sum _{n=0}^\infty \frac{z^n}{2^n}. \) \(\displaystyle \sum _{n=0}^\infty \frac{z^n}{(n+1)2^n}. \) \(\displaystyle \sum _{n=0}^\infty \frac{(z+3)^n}{(n+1)2^n}. \) \(\displaystyle \sum _{n=1}^\infty \frac{(-1)^n n^2 2^n z^n}{2n}. \) \(\displaystyle \sum _{n=1}^\infty \big[1 - (-2)^n \big] z^n. \) \(\displaystyle \sum _{n=1}^\infty \frac{n! z^n}{n^n}. \) \(\displaystyle \sum _{n=0}^\infty \frac{(-1)^n (z+1)^n}{n^2+1}. \) \(\displaystyle \sum _{n=1}^\infty \frac{(n!)^2}{(2n)!} z^n. \) \(\displaystyle \sum _{n=1}^\infty \frac{\sqrt[3]{n} z^n}{n}. \) Suponha que a sequência \((a_n)\) seja limitada, mas que a série \(\sum _{n=1}^{\infty }a_n\) diverge. Prove que o raio de convergência da série de potências \(\sum _{n=1}^{\infty }a_n x^n\) é igual a 1. Se \(A \subseteq \mathbb {R}\), defina \(-A\) como sendo \(\{ -a : a \in A\} \). Seja \(A\) o intervalo de convergência da série \(\sum _{n=1}^{\infty }a_n x^n\). Prove que o intervalo de convergência da série \(\sum _{n=1}^{\infty }(-1)^n a_n x^n\) é \(-A\). Nos itens a seguir determine o raio de convergência das séries de potências fornecidas. \(\displaystyle \sum _{n=1}^\infty \left( 1 + \frac{1}{n} \right)^{n^2} z^n. \) \(\displaystyle \sum _{n=0}^\infty (\sin a n) z^n, \quad a \gt 0. \) \(\displaystyle \sum _{n=0}^\infty (\operatorname {senh} a n) z^n, \quad a \gt 0. \) \(\displaystyle \sum _{n=1}^\infty \frac{z^n}{a^n + b^n}, \quad a \gt 0, \, b \gt 0. \) Determine o raio de convergência e o intervalo de convergência em \(\mathbb {R}\) para as seguintes séries de potências: \( \displaystyle \sum _{j=0}^\infty j^{20} x^j. \) \( \displaystyle \sum _{j=0}^\infty \frac{x^j}{3^j j^4}. \) \( \displaystyle \sum _{j=1}^\infty j \, x^j. \) \( \displaystyle \sum _{j=1}^\infty \frac{(-1)^j}{5^j} x^j. \) \( \displaystyle \sum _{j=0}^\infty (-1)^j j^2 x^j. \) \( \displaystyle \sum _{j=1}^\infty \frac{1}{j} x^j. \) \( \displaystyle \sum _{j=0}^\infty \frac{2^{(2j)} j}{(j!)^2} x^j. \) \( \displaystyle \sum _{j=1}^\infty \ln (j) x^j. \) A função de Bessel de ordem \(p \in \mathbb {N}_0\) é definida pela série de potências: Prove que essa série de potências converge para todo \(x \in \mathbb {R}\).
11.9 Propriedades das séries de potências
Como a série representa \(f\) em \((c-r,c+r)\), seu raio de convergência é pelo menos \(r\). Portanto, a série converge absolutamente para todo \(x\) no intervalo aberto \((c - r,\, c + r)\) e converge uniformemente em qualquer subintervalo fechado \([c - \rho ,\, c + \rho ]\), onde \(0 \lt \rho \lt r\).
Cada termo da série de potências é uma função contínua em todo o eixo real. Aplicando o Teorema 11.15, que estabelece que a convergência uniforme de funções contínuas implica a continuidade da função soma, concluímos que a função \(f\), dada pela soma da série, é contínua em todo o subintervalo fechado \([c - \rho ,\, c + \rho ]\). Consequentemente, \(f\) é contínua no intervalo aberto \((c - r,\, c + r)\).
Além disso, o Teorema 11.17 afirma que, se uma série de funções converge uniformemente e cada termo é integrável, então é possível integrar a série termo a termo. Como a série de potências satisfaz essas condições no subintervalo \([c - \rho ,\, c + \rho ]\), podemos integrar a série termo a termo nesse intervalo obtendo
Portanto, reunindo esses resultados, concluímos que a função representada pela série de potências é contínua e integrável no intervalo de convergência, o que demonstra o teorema proposto.
O teorema anterior garante que o raio de convergência da série integrada é, no mínimo, igual ao da série original. A seguir, demonstraremos que, de fato, ambas as séries possuem o mesmo raio de convergência.
Suponha que a série de potência \(\sum _{k=0}^{\infty } a_{k}(x-c)^{k}\) tenha raio de convergência \(R\gt 0\). Se diferenciarmos a série termo a termo, obtemos a nova série de potência
A questão óbvia é: qual é o raio de convergência da série derivada? Além disso, se \(f\) é definida por \(f(x)=\sum _{k=0}^{\infty } a_{k}(x-c)^{k}\), \(|x-c|\lt R\), a série derivada converge para \(f^{\prime }(x)\)? As respostas para ambas as perguntas são dadas pelo teorema a seguir.
A série \(\sum _{k=1}^{\infty } k a_{k}(x-c)^{k-1}\) possui o mesmo raio de convergência \(R\).
A função \(f\) é diferenciável em todo intervalo \(|x-c|\lt R\), e sua derivada pode ser obtida derivando termo a termo:
\[ f^{\prime }(x) = \sum _{k=1}^{\infty } k a_{k}(x-c)^{k-1}. \]
Para conveniência, tomemos \(c=0\). Considere a série derivada \(\displaystyle \sum _{k=1}^{\infty }k a_{k} x^{k-1}\). Temos que \(\lim \limits _{k \rightarrow \infty } \sqrt[k]{k} = 1\), e para \(x \neq 0\),
Assim, o raio de convergência de \(\displaystyle \sum _{k=1}^{\infty } k a_{k} x^{k-1}\) também é \(R\).
Além disso, fixe \(0\lt \rho \lt R\) e considere as somas parciais \(S_N(x)=\sum _{k=0}^{N}a_kx^k\). Temos \(S_N\to f\) pontualmente em \((-\rho ,\rho )\), enquanto \(S_N'(x)=\sum _{k=1}^{N}k a_kx^{k-1}\) converge uniformemente nesse intervalo. Aplicando o Teorema 11.19 às somas parciais, concluímos que \(f\) é diferenciável em \((-\rho ,\rho )\) e que sua derivada é a soma da série derivada. Como \(\rho \lt R\) é arbitrário,
Como toda série de potências \( \sum _{n=1}^{\infty }a_n (x-c)^n \) pode ser obtida diferenciando sua série integrada \( \sum _{n=1}^{\infty }\frac{a_n (x-c)^{n+1}}{n+1} \), o Teorema 11.41 garante que ambas as séries compartilham o mesmo raio de convergência.
Como consequência do Corolário 11.43, se \(\sum _{k=1}^{\infty }a_{k}(x-c)^{k}\) tem raio de convergência \(R\gt 0\) e se \(f\) é definida por \(f(x)=\sum _{k=0}^{\infty } a_{k}(x-c)^{k}\) para \(|x-c|\lt R\), então a função \(f\) é infinitamente diferenciável em \((c-R, c+R)\) e sua \(n\)-ésima derivada é dada por 11.6.
O seguinte resultado de unicidade para séries de potência é outra consequência do Corolário 11.43.
A demonstração do Corolário será deixada como exercício ao leitor.
Seja \( f : \mathbb {R}\setminus \{ 1\} \to \mathbb {R}\) definida por \( f(x) = \frac{1}{1-x} \) para todo \( x \in \mathbb {R}\setminus \{ 1\} \). A série de potências \( \sum _{n=0}^\infty x^n \) tem intervalo de convergência \( (-1, 1) \), e que \( \sum _{n=0}^\infty x^n = \frac{1}{1-x} \) para todo \( x \in (-1, 1) \). Portanto, \( f \) é representada pela série de potências \( \sum _{n=0}^\infty x^n \), que é centrada em \(0\).
Essa representação em série de potências de \( f \) pode parecer pouco satisfatória, porque o intervalo de convergência da série de potências é apenas uma pequena parte do domínio da função \( f \), e o leitor pode se perguntar se existe alguma outra representação em série de potências de \( f \), centrada em 0, que tenha um intervalo de convergência maior do que \( (-1, 1) \). Infelizmente, não existe tal representação em série de potências, porque o Corolário 11.45 afirma que, se uma função tem uma representação em série de potências centrada em um número, essa representação é única.
Na verdade, não deveria ser tão surpreendente que a função \( f \) não possa ser representada por uma série de potências centrada em \(0\) que tenha um intervalo maior de convergência. A função \( f \) possui uma assíntota vertical em \( x = 1 \), e não há possibilidade de estender \( f \) para uma função contínua definida em toda \( \mathbb {R}\).
Em \(|x|\lt 1\), temos que
Assim, pelos resultados anteriores, temos que
e para qualquer \(n \in \mathbb {N}\),
Para todo \(x\) real, temos que \(\operatorname {arctg} x = \int _0^x \frac{dt}{1+t^2}\).
De acordo com o Teste M de Weierstrass, a série geométrica
converge uniformemente em qualquer intervalo fechado contido dentro do intervalo aberto \((-1, 1)\). Assim, podemos integrar essa série termo a termo, resultando, para \(|x| \lt 1\), na seguinte expressão:
Como veremos, na seção seguinte, este resultado fornece o desenvolvimento da função \(\operatorname {arctg} x\) em série de Taylor no intervalo \((-1, 1)\).
Para todo \(x\) real positivo, temos que \(\ln (1+x)=\int _0^x \frac{dt}{1+t}\). De acordo com o Teste M de Weierstrass, a série
converge uniformemente em qualquer intervalo fechado contido dentro do intervalo aberto \((-1, 1)\). Assim, podemos integrar essa série termo a termo, resultando, para \(|x| \lt 1\), na seguinte expressão:
sempre que \(x\) pertence ao intervalo aberto \(-1\lt x\lt 1\).
11.10 Série de Taylor
Até agora, mostramos que se uma função \(f\) é definida por uma série de potência, isto é,
com raio de convergência \(R\gt 0\), então pelo Corolário 11.43, \(f\) é infinitamente diferenciável em \((c-R, c+R)\) e os coeficientes \(a_{k}\) são dados por \(a_{k}=f^{(k)}(c) / k!\).
A questão inversa é mais delicada: dada uma função infinitamente diferenciável em um intervalo aberto \(I\) e \(c \in I\), quando sua série de Taylor representa \(f\) em uma vizinhança de \(c\)?
Na seção 11.13 mostraremos que nem sempre existe tal representação. Nesta seção obteremos condições suficientes para que essa representação exista.
Newton derivou a expansão em série de potências de muitas das funções elementares por técnicas algébricas ou integração termo a termo. Maclaurin e Taylor foram alguns dos primeiros matemáticos a usar o cálculo de Newton para determinar os coeficientes na expansão em série de potências de uma função.
Isso leva à seguinte definição:
Seja \( f \) uma função de valor real definida em um intervalo aberto \( I \), e seja \( c \in I \) e \( n \in \mathbb {N}\). Suponha que \( f^{(n)}(x) \) exista para todo \( x \in I \). O polinômio
é chamado de polinômio de Taylor de ordem \( n \) de \( f \) no ponto \( c \). Se \( f \) é infinitamente diferenciável em \( I \), a série
é chamada de série de Taylor de \( f \) em \( c \).
Para o caso especial em que \( c = 0 \), a série de Taylor de uma função \( f \) é frequentemente referida como a série de Maclaurin.
Toda função analítica é \(C^\infty \). A recíproca é falsa: possuir derivadas de todas as ordens não obriga uma função a coincidir com a série determinada por essas derivadas. O contraexemplo da Seção 11.13 tornará essa distinção explícita.
Os exemplos elementares ajudam a fixar a definição. Polinômios são analíticos em toda a reta; funções racionais são analíticas em cada ponto de seu domínio. Além disso, para todo \(c\in \mathbb {R}\),
de modo que a exponencial é analítica em \(\mathbb {R}\). Para o seno, as derivadas se repetem com período quatro e a expansão em torno de qualquer \(c\) é
e ambas as séries têm raio de convergência infinito. Portanto \(\operatorname {sen}\) também é analítica em toda a reta. Esses exemplos recuperam aqui, no capítulo de séries de potências, o material que não deve permanecer no capítulo de derivadas.
Os três primeiros polinômios de Taylor \( T_0, T_1, T_2 \) são dados especificamente por
No exercício 11.34 temos um exemplo no qual a série de Taylor de \(f(x)\) não converge para \( x \neq a \) e, pior ainda, se convergir, sua soma pode ou não ser igual a \( f(x) \) como mostra o Exemplo 11.63.
Uma condição necessária e suficiente para que as respostas a ambas as perguntas sejam afirmativas pode ser obtida por meio da fórmula de Taylor com resto:
Claramente a soma finita representa o polinômio de Taylor de grau \( n \) gerado por \( f \) em \( a \), e \( E_{n}(x) \) é o erro cometido na aproximação de \( f \) pelo seu polinômio de Taylor. Ao considerarmos \( n \to \infty \) na equação acima, observamos que a série de potências convergirá para \( f(x) \) se, e somente se, o resto tender para zero. A seguir, apresentaremos uma condição suficiente para que o resto tenda a \( 0 \) em qualquer intervalo ao redor do ponto \( a \).
Começamos observando que a integral pode ser expressa de uma maneira ligeiramente diferente e mais conveniente por meio de uma mudança de variável. Definamos
e notemos que \( u \) varia de \( 1 \) a \( 0 \) quando \( t \) varia de \( a \) a \( x \). Assim, a integral torna-se
Esta forma do erro permite-nos enunciar a seguinte condição suficiente de convergência da série de Taylor.
Substituindo a desigualdade 11.8 na fórmula integral 11.7 obtemos
onde \(B=A|x-a|\). Como \(B^n/n!\to 0\) para todo \(B\) fixo, concluímos que \(E_n(x)\to 0\) para todo \(x\in I\).
Série de potências das funções exponencial e trigonométricas
As funções seno e cosseno e todas as suas derivadas são limitadas por \(1\) em todo o eixo real. Portanto a desigualdade 11.8 é válida \(\operatorname {com} A=1 \operatorname {se} f(x)=\operatorname {sen} x\) ou se \(f(x)=\cos x\), e temos os desenvolvimentos em série
válidos para todo \(x\) real.
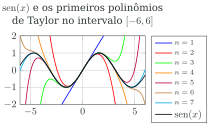
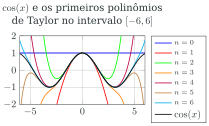
Para a função exponencial, \(f(x)=e^{x}\), temos \(f^{(n)}(x)=e^{x}\) qualquer que seja \(x\), pelo que em qualquer intervalo finito ( \(-r, r\) ) temos \(e^{x} \leq e^{r}\). Deste modo 11.8 verifica-se com \( A=e^{r}\). Uma vez que \(r\) é arbitrário, isto mostra que o seguinte desenvolvimento em série de potências é válido para todo o \(x\) real:
Série Binomial
Seja \( r \in \mathbb {R} \), e seja \( f : (-1, 1) \to \mathbb {R} \) definida por \( f(x) = (1 + x)^r \) para todo \( x \in (-1, 1) \).
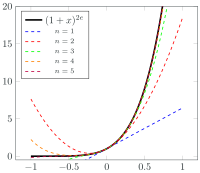
Calculamos a série de Maclaurin para \( f \). Temos , que \( f \) é infinitamente diferenciável e que, para \( x \in (-1, 1) \),
e logo
Para conveniência, usamos a seguinte notação padrão. Seja \( a \in \mathbb {R} \) e \( k \in \mathbb {N} \cup \{ 0\} \). O coeficiente binomial \( \binom {a}{k} \) é definido por
Observamos que, se \( a \in \mathbb {N} \cup \{ 0\} \) e \( k \in \{ 0, \dots , a\} \), então esta definição de \( \binom {a}{k} \) coincide com a definição padrão de \( \binom {a}{k} \).
Temos então que a série de Maclaurin de \( f \) é
Esta série de potências é chamada de série binomial para \( r \). Determinaremos o intervalo de convergência desta série. Se \( r \) for um número natural, o coeficiente binomial
é zero para \( n \gt r \), de modo que a série binomial é um polinômio de grau \( r \), que, pelo teorema binomial, é igual a \( (1+x)^r \). No que segue, assumimos que \( r \) não é um número natural.
Se \( a_n \) é o \( n \)-ésimo termo da série binomial, temos
de modo que o raio de convergência da série binomial é \( 1 \).
Nos casos em que o raio de convergência é \( 1 \), a convergência ou divergência da série binomial em \( x = 1 \) e \( x = -1 \) depende do valor de \( r \);
A função \( f \) é representada pela sua série de Maclaurin? A resposta é sim, e podemos provar esse fato agora. Seja \( q : (-1, 1) \to \mathbb {R} \) definida por
para todo \( x \in (-1, 1) \). Temos que \( q \) é diferenciável. É deixado para o leitor verificar que \( q'(x) = 0 \) para todo \( x \in (-1, 1) \). É direto verificar que \( q(0) = 1 \), e logo \( q(x) = 1 \) para todo \( x \in (-1, 1) \). Conclui-se que \( f(x) \) é igual à sua série de Maclaurin para todo \( x \in (-1, 1) \), e, portanto, \( f \) é representada pela sua série de Maclaurin.
Determinamos a série de Maclaurin para \(\arcsin x\) da seguinte maneira. Usando a série binomial, temos que
para todo \(x \in (-1, 1)\). Como
para todo \(x \in (-1, 1)\). Temos que
para todo \(x \in (-1, 1)\).
Finalmente como \(\sin \left(\frac{\pi }{6}\right) = \frac{1}{2}\), e, portanto, \(\frac{\pi }{6} = \arcsin \left(\frac{1}{2}\right)\). Assim, temos
Para cada uma das séries de potências nos itens a seguir determine o conjunto de todos os valores reais de \(x\) para os quais a série converge e calcule a soma da série. \(\displaystyle \sum _{n=0}^\infty (-1)^n x^{2n}. \) \(\displaystyle \sum _{n=0}^\infty \frac{x^n}{3^{n+1}}. \) \(\displaystyle \sum _{n=0}^\infty n x^n. \) \(\displaystyle \sum _{n=0}^\infty (-1)^n n x^n. \) \(\displaystyle \sum _{n=0}^\infty (-2)^n \frac{n+2}{n+1} x^n. \) \(\displaystyle \sum _{n=1}^\infty \frac{2^n x^n}{n}. \) \(\displaystyle \sum _{n=0}^\infty \frac{(-1)^n}{2n+1} \left(\frac{x}{2}\right)^{2n}. \) \(\displaystyle \sum _{n=0}^\infty \frac{(-1)^n x^{3n}}{n!}. \) \(\displaystyle \sum _{n=0}^\infty \frac{x^n}{(n+3)!}. \) \(\displaystyle \sum _{n=0}^\infty \frac{(x-1)^n}{(n+2)!}. \) Cada uma das funções nos itens a seguir admite uma representação em série de potências em termos de \(x\). Suponha a existência da expansão, verifique que os coeficientes têm a forma indicada e mostre que a série converge para os valores de \(x\) indicados. \(\displaystyle a^x = \sum _{n=0}^\infty \frac{(\log a)^n}{n!} x^n, \quad a \gt 0 \quad (\text{todo } x). \) Dica: \(a^x = e^{x \log a}\). \(\displaystyle \operatorname {senh} x = \sum _{n=0}^\infty \frac{x^{2n+1}}{(2n+1)!} \quad (\text{todo } x). \) \(\displaystyle \sin ^2 x = \sum _{n=1}^\infty (-1)^{n+1} \frac{2^{2n-1}}{(2n)!} x^{2n} \quad (\text{todo } x). \) Dica: \(\cos 2x = 1 - 2 \sin ^2 x\). \(\displaystyle \frac{1}{2-x} = \sum _{n=0}^\infty \frac{x^n}{2^{n+1}} \quad (|x| \lt 2). \) \(\displaystyle e^{-x^2} = \sum _{n=0}^\infty \frac{(-1)^n x^{2n}}{n!} \quad (\text{todo } x). \) Seja \(p : \mathbb {R}\to \mathbb {R}\) uma função polinomial. Qual é a série de Maclaurin de \(p\)? Seja \(f : \mathbb {R}\to \mathbb {R}\) uma função. Suponha que \(f\) seja representada por uma série de Maclaurin \(\sum _{n=0}^\infty c_n x^n\). Encontre uma condição na sequência \((c_n)_{n=1}^\infty \) que seja equivalente à condição \(f(-x) = f(x)\) para todo \(x \in \mathbb {R}\), e prove a equivalência. Uma função que satisfaz essa condição é chamada de função par. Seja \(A \subseteq \mathbb {R}\) um conjunto não vazio, \(a \in A\) e \(f : A \to \mathbb {R}\) uma função. Suponha que \(f\) seja representada por uma série de potências \(\sum _{n=0}^\infty c_n (x-c)^n\). Seja \(R\) o raio de convergência de \(\sum _{n=0}^\infty c_n (x-c)^n\). Encontre uma condição na sequência \((c_n)_{n=1}^\infty \) que seja equivalente a \(f\) ter um máximo local em \(a\), e prove a equivalência.
11.11 Calculando a série de Taylor
Se \(f\) possui uma série de Taylor em torno de \(a\), então a série é única. Se pudermos estabelecer por qualquer meio que uma série de potências da forma correta representa \(f\) em uma vizinhança de \(a\), então essa série de potências deve ser a série de Taylor. Muitas vezes, substituições simples, identidades algébricas, diferenciação ou integração podem ser usadas para facilitar o cálculo de uma série de Taylor. Os exemplos que seguem ilustram como isso é feito.
Encontre a série de Maclaurin para \(\cos x^{3}\).
Solução: Para cada \(w \in \mathbb {R}\), a definição de \(\cos w\) fornece
Seja \(w = x^{3}\). Então
Encontre a série de Taylor para \(\dfrac {1}{x}\) em torno de 3.
Solução: Para todo \(x \neq 0\), temos
Agora, para todo \(w\) tal que \(|w| \lt 1\),
Portanto, para todo \(x\) tal que
temos
Encontre a série de Taylor para \(e^{x}\) em torno de 1.
Solução: Para todo \(w \in \mathbb {R}\),
Seja \(w = x - 1\). Então
e, portanto,
Encontre a série de Maclaurin para
Solução: Para todo \(w\) tal que \(|w| \lt 1\), temos
e como as séries de potências podem ser diferenciadas termo a termo,
Seja \(w = -x\). Então
de modo que
Encontre a série de Maclaurin para
Solução: A série de Maclaurin pode ser obtida prontamente a partir da série de Maclaurin para \(\log (1 + w)\). Derivamos a série a partir da série geométrica para ilustrar o uso da integração.
A integração por substituição produz
e para cada \(x\) tal que \(|x| \lt 1\), uma simples substituição na série geométrica dá
de modo que
Sabemos que as séries de potências podem ser integradas termo a termo dentro do intervalo de convergência. Assim, temos
Encontre a série de Maclaurin para \(\cos ^{2} x\).
Solução: Sabemos a série de Maclaurin para \(\cos x\), mas é claro que simplesmente elevar ao quadrado essa série envolve uma multiplicação de séries infinitas que, por si só, pode ser complicada. Em vez disso, exploramos a identidade trigonométrica
A série de Maclaurin para \(\cos 2x\) pode ser derivada por uma simples substituição; portanto,
Assim, temos
\(\dfrac {1}{2 + x}, \quad a = -1\); \(\dfrac {1}{x(x + 1)}, \quad a = 1\); \(\arctan x, \quad a = 0\); \(\dfrac {1}{(2 + x)^{3}}, \quad a = 0\). \(\sin x \sin 2x, \quad a = 0\); \(\dfrac {1 - \cos x}{x}, \quad a = 0\); \(\cos x, \quad a = \dfrac {\pi }{2}\); \(\cos x \sin x, \quad a = 0\). Mostre que \(x^{1/3}\) é representável por uma série de Taylor em torno de 1 no intervalo \((0, 2)\). Mostre que \(\cos x\) é representável por uma série de Taylor em torno de qualquer número real. Seja \(f(x) = \dfrac {\sin x}{x}\) para todo \(x \neq 0\) e seja \(f(0) = 1\). Estime \(\int _{0}^{1} f\) usando cinco termos da série de Maclaurin para \(f\), e encontre um limite superior para o erro. \(\sin t^{2}\); \(e^{-t^{2}}\). Encontre as séries de Maclaurin para \(\operatorname {senh} x\) e \(\cosh x\) e dê os intervalos de convergência.
11.12 Funções trigonométricas
A diferenciabilidade termo a termo das séries de potências permite uma construção rigorosa das funções trigonométricas, sem recorrer à intuição geométrica. Vamos apresentar brevemente as funções seno e cosseno. As séries a seguir possuem raio de convergência infinito, o que significa que definem funções \( C^{\infty } \) em toda a reta. Para todo \( x \in \mathbb {R}\), definimos:
Estas são as funções que, na notação usual do Cálculo, denotamos por \(\cos \) e \(\operatorname {sen}\). Assim,
Nesta construção manteremos os símbolos \(\operatorname {co}\) e \(\operatorname {si}\) enquanto deduzimos suas propriedades diretamente das séries de potências.
Segue de imediato das definições que \( \operatorname {co}(0) = 1 \), \( \operatorname {si}(0) = 0 \), \( \operatorname {co}(-x) = \operatorname {co}(x) \) e \( \operatorname {si}(-x) = -\operatorname {si}(x) \).
\(\operatorname {si}^{2} (x) + \operatorname {co}^{2} (x)= 1\) para todo real \(x\).
\(|\operatorname {si}(x)| \leq 1\) e \(|\operatorname {co}(x)| \leq 1\).
\(\operatorname {si}(x + y) = \operatorname {si}(x)\operatorname {co}(y) + \operatorname {si}(y) \operatorname {co}(x)\) para todos os reais \(x, y\).
\(\operatorname {co}(x + y) = \operatorname {co}(x) \operatorname {co}(y) - \operatorname {si}(x)\operatorname {si}(y)\) para todos os reais \(x, y\).
1. Derivando termo a termo, obtemos: \( \operatorname {si}^{\prime }(x) = \operatorname {co}(x) \) e \( \operatorname {co}^{\prime }(x) = -\operatorname {si}(x) \). Com isso, podemos concluir que \( \operatorname {si}(x)^2 + \operatorname {co}(x)^2 = 1 \) para todo \( x \). De fato, a função \( f(x) = \operatorname {si}(x)^2 + \operatorname {co}(x)^2 \) possui derivada:
Como \( f(0) = 1 \), segue que \( f(x) = 1 \) para todo \( x \).
2. Observe que
Assim,
O mesmo argumento mostra que \(|\operatorname {co}(x)| \leq 1\).
3. e 4. Provamos as fórmulas de adição:
Para demonstrá-las, fixamos \( y \) e definimos as funções
Temos que \( f^{\prime }(x) = g(x) \) e \( g^{\prime }(x) = -f(x) \), o que implica que \( (f(x)^2 + g(x)^2)^{\prime } = 0 \). Como \( f(0) = g(0) = 0 \), concluímos que \( f(x) = g(x) = 0 \) para todo \( x \), provando as fórmulas de adição.
Precisaremos de dois passos para provar que \(\operatorname {co}(x) = 0\) possui uma menor solução positiva.
No primeiro passo, mostraremos que existe pelo menos uma solução positiva da equação \(\operatorname {co}(x) = 0\). O Teorema do Valor Médio afirma que se \(f\) é diferenciável em \((a, b)\) e contínua em \([a, b]\), existe \(c\) em \((a, b)\) tal que
Aplicamos o Teorema do Valor Médio à função seno. Existe um número \(c\) em \((0, 2)\) tal que
Logo,
Em particular,
Note que se \(|a| \leq \frac{1}{2}\), então \(a^{2} \leq \frac{1}{4}\). Portanto,
Agora mostramos que \(\operatorname {co}(2c) \lt 0\). Temos
Usando 11.9, temos
Assim, a função \(\operatorname {co}\) é estritamente negativa em \(2c\). Mas \(\operatorname {co}(0) = 1\). Logo pelo Teorema do Valor Intermediário temos que existe \(d\) em \((0, 2c)\) tal que \(\operatorname {co}d = 0\). Isso completa nosso primeiro passo.
No segundo passo, mostramos que o conjunto de soluções positivas da equação \(\operatorname {co}(x) = 0\) tem um menor elemento. Seja
Como \(\operatorname {co}(0)=1\) e \(\operatorname {co}\) é contínua, existe \(\delta \gt 0\) tal que \(\operatorname {co}(x)\gt 0\) para \(0\le x\lt \delta \). Logo \(A\) não possui elementos em \([0,\delta )\). Como \(A\) é não vazio pelo primeiro passo, seu ínfimo satisfaz \(p\ge \delta \gt 0\). Sabemos que existe uma sequência \(a_n\) em \(A\) que converge para \(p\). Pela nossa definição de continuidade,
já que a função \(\operatorname {co}\) é contínua em todo ponto. Mas \(\operatorname {co}a_n\) é \(0\) para todo \(n \geq 0\), então \(\operatorname {co}p= 0\) também. Ou seja, o ínfimo de \(A\) está em \(A\). Nenhuma solução positiva de \(\operatorname {co}(x) = 0\) pode ser menor que \(p\) (pela definição de \(p\)). Além disso, \(p\) é uma solução. Assim, encontramos um número \(p\) que é a menor solução positiva de \(\operatorname {co}(x) = 0\).
Como \(p=\pi /2\) é o primeiro zero positivo de \(\operatorname {co}\), temos \(\operatorname {co}(x)\gt 0\) para \(0\leq x\lt p\). Assim \(\operatorname {si}'=\operatorname {co}\gt 0\) em \((0,p)\), e \(\operatorname {si}(p)\gt 0\). Da identidade \(\operatorname {si}^2(p)+\operatorname {co}^2(p)=1\), segue \(\operatorname {si}(p)=1\). As fórmulas de adição dão então \(\operatorname {co}(\pi )=-1\), \(\operatorname {si}(\pi )=0\), \(\operatorname {co}(2\pi )=1\) e \(\operatorname {si}(2\pi )=0\). Aplicando novamente as fórmulas de adição, obtemos:
Ou seja, as funções \( \operatorname {si}(x) \) e \( \operatorname {co}(x) \) são periódicas, com período \( 2\pi \).
Os resultados apresentados devem ser suficientes para mostrar ao leitor como é possível desenvolver a teoria das funções trigonométricas a partir de séries de potências.
11.13 Exemplo de uma função não representável por série de potência
Nesta seção retornamos à questão inversa: dada uma função infinitamente diferenciável em um intervalo aberto \(I\) e um ponto \(c \in I\), pode \(f\) ser representada por uma série de potências em alguma vizinhança de \(c\)? Especificamente, existe um \(\varepsilon \gt 0\) tal que
para todos \(x\), \(|x-c|\lt \varepsilon \), com \(a_{k}=f^{(k)}(c) / k!\) para todos \(k=0,1,2, \ldots \)? O seguinte exemplo de Cauchy mostra que isso nem sempre é possível.
Seja \(f\) definida em \(\mathbb {R}\) por
Como \(\lim \limits _{x \rightarrow 0} e^{-1 / x^{2}}=\lim \limits _{t \rightarrow \infty } e^{-t^{2}}=0\), \(f\) é contínua em \(0\). Para \(x \neq 0\),
Quando \(x=0\), temos
Assim,
Por indução, segue como acima que para cada \(n \in \mathbb {N}\),
onde \(P\) é um polinômio de grau \(3n\). Esse detalhe é deixado como exercício ao leitor.
Assim, a função \(f\) é infinitamente diferenciável em \(\mathbb {R}\). Se existe \(R\gt 0\) tal que \(f(x)=\sum _{k=0}^{\infty } a_{k} x^{k}\) para \(|x|\lt R\), então \(a_{k}=0\) para todos \(k\). Como consequência, \(f\) não pode ser representada por uma série de potência que convirja para \(f\) em uma vizinhança de \(0\).
Fecho do capítulo
Há uma linha única por trás dos resultados deste capítulo. Convergência pontual é informação ponto a ponto; convergência uniforme transforma essa informação em controle global. Equicontinuidade impede oscilações cada vez mais rápidas e, com limitação, produz compacidade por Arzelà–Ascoli. Separação de pontos e estrutura algébrica, por outro lado, produzem densidade por Stone–Weierstrass. Séries de potências constituem o exemplo privilegiado em que essas ideias de convergência, aproximação e regularidade se encontram.
O capítulo termina, portanto, com uma distinção que será importante muitas vezes adiante: uma função pode ser extremamente regular e ainda assim não ser analítica. Ser \(C^\infty \) é uma afirmação sobre a existência de derivadas de todas as ordens; ser analítica é a afirmação muito mais rígida de que a função é recuperada por sua série de Taylor.