Variáveis aleatórias contínuas
No capítulo anterior, as probabilidades eram calculadas por somas de massas concentradas em pontos. Nos modelos contínuos aqui estudados, usados para representar grandezas como tempo, comprimento, massa e temperatura, os valores isolados têm probabilidade zero. A probabilidade de um intervalo é obtida integrando uma densidade:
Por isso, para variáveis contínuas, incluir ou não os extremos não altera a probabilidade.
O valor \(f_X(x)\) representa uma altura no gráfico da densidade, e não a probabilidade do ponto \(x\). As probabilidades correspondem a áreas sob esse gráfico. Uma densidade pode, portanto, ser maior que \(1\): se \(X\sim \operatorname {Unif}(0,1/2)\), então \(f_X=2\) no intervalo, mas
A escolha da distribuição depende das características do fenômeno. A uniforme representa a simetria entre subintervalos de mesmo comprimento; a exponencial é usada para tempos de espera com taxa constante; a normal, para grandezas formadas pela soma de muitos pequenos efeitos; e a gama, entre outras aplicações, para tempos até várias ocorrências sucessivas.
5.1 Distribuição Uniforme Contínua
Se todos os subintervalos de mesmo comprimento devem ter a mesma probabilidade, a densidade precisa ser constante. Dizemos que \(X\) tem distribuição uniforme no intervalo \([a,b]\), com \(a\lt b\), quando
Escrevemos \(X\sim \operatorname {Unif}(a,b)\). Se \(a\leq y\lt z\leq b\), então
Assim, a probabilidade é a razão entre o comprimento do intervalo favorável e o comprimento total.
A função de distribuição é
e a média e a variância são
A distribuição uniforme descreve valores em um intervalo limitado. Para muitos tempos de espera, porém, não há um limite máximo natural. Quando a taxa de ocorrência é constante, a distribuição exponencial fornece um modelo usual.
5.2 Distribuição Exponencial
Suponha que ocorrências se deem ao longo do tempo com taxa média constante \(\lambda \gt 0\), como chegadas a uma central ou falhas de certo tipo. O tempo \(X\) até a próxima ocorrência é frequentemente modelado pela distribuição exponencial, cuja densidade é
Nesse caso, escrevemos \(X\sim \operatorname {Exp}(\lambda )\). Para \(t\geq 0\),
e, portanto,
A média e a variância são
Logo, uma taxa maior corresponde a uma espera média menor.
A distribuição exponencial aparece também em confiabilidade, como modelo para a duração de componentes com taxa de falha constante, e em sistemas de filas, como modelo para tempos entre chegadas. A hipótese de taxa constante deve ser avaliada com cuidado: componentes sujeitos a envelhecimento, por exemplo, podem não se ajustar bem a esse modelo.
Usando a expressão da cauda,
No exemplo das chamadas, saber que já se passaram \(8\) minutos sem uma nova chamada não altera, sob o modelo exponencial, a distribuição da espera adicional. Essa propriedade é a versão contínua da propriedade sem memória da distribuição geométrica.
A distribuição exponencial admite outras aplicações além da descrição de esperas sem memória. Mínimos de tempos exponenciais modelam riscos concorrentes; quantis relacionam metas de confiabilidade e prazos; e a transformação de uma uniforme permite simular tempos exponenciais.
Uma máquina pode parar por dois mecanismos independentes. O tempo até uma falha do tipo 1 é
e o tempo até uma falha do tipo 2 é
com taxas medidas por dia. O tempo efetivo até a parada é
Para \(t\geq 0\),
Portanto,
Podemos também perguntar qual mecanismo provavelmente causará a primeira falha. Temos
Assim, embora o sistema pare em média após vinte dias, apenas \(40\% \) das paradas são atribuídas ao primeiro mecanismo. Em geral, para riscos exponenciais independentes com taxas \(\lambda _1,\ldots ,\lambda _m\), o tempo até a primeira ocorrência é exponencial com taxa \(\lambda _1+\cdots +\lambda _m\), e a probabilidade de o mecanismo \(i\) ser o primeiro é
O tempo de vida \(X\), em horas, de um componente é modelado por uma exponencial com média \(20\, 000\) horas. Em vez de perguntar a probabilidade de falha antes de um prazo dado, o fabricante deseja escolher um período de garantia \(w\) para que apenas \(5\% \) dos componentes falhem antes dele.
Como \(\lambda =1/20\, 000\), devemos resolver
Logo,
e portanto
O problema é o inverso dos exemplos usuais: a probabilidade desejada é dada e o valor da variável precisa ser determinado. Essa é a interpretação dos quantis de uma distribuição.
Geradores de números pseudoaleatórios produzem, em sua forma mais básica, valores aproximadamente uniformes em \((0,1)\). Como transformar esses valores em tempos exponenciais?
Seja \(U\sim \operatorname {Unif}(0,1)\) e defina
Para \(x\geq 0\),
Logo,
Essa identidade não serve apenas para reconhecer uma distribuição: ela fornece um algoritmo. Gerando \(U\) uniforme e calculando \(-\log U/\lambda \), obtemos uma observação exponencial. O mesmo princípio, aplicado à inversa da função de distribuição, é uma das técnicas fundamentais de simulação probabilística.
Esses exemplos mostram três leituras diferentes da mesma cauda exponencial: competição entre mecanismos, escolha de um nível de garantia e geração computacional de tempos aleatórios.
5.3 Distribuição Normal
A distribuição exponencial descreve esperas positivas e assimétricas. Em outros problemas, como os de erros de medição, os desvios podem ocorrer nos dois sentidos em torno de um valor central. A distribuição normal é um modelo usual nessas situações, especialmente para grandezas formadas pela soma de muitos pequenos efeitos.
Dizemos que \(X\) tem distribuição normal com média \(\mu \) e variância \(\sigma ^2\gt 0\), e escrevemos \(X\sim \mathcal{N}(\mu ,\sigma ^2)\), quando
O parâmetro \(\mu \) determina o centro da curva, e \(\sigma \) determina sua dispersão. Em particular,
Padronização
A integral da densidade normal não possui antiderivada elementar. Todos os cálculos podem, porém, ser reduzidos à normal padrão. Se \(X\sim \mathcal{N}(\mu ,\sigma ^2)\), então
Denotamos a função de distribuição de \(Z\) por
Consequentemente,
Para um intervalo, padronizamos os dois extremos. A simetria da curva fornece \(\Phi (-z)=1-\Phi (z)\).
A padronização também aparece quando a probabilidade desejada é uma restrição de projeto. No exemplo seguinte, o nível de falso alarme determina o limiar do sensor e, em seguida, esse mesmo limiar determina a probabilidade de detecção.
Um sensor produz a medida
Na ausência de sinal, \(\theta =0\). Um alarme é disparado quando \(Y\gt c\). O limiar deve ser escolhido de modo que a probabilidade de falso alarme seja apenas \(1\% \):
Se \(z_{0{,}99}\approx 2{,}326\) é o percentil \(99\% \) da normal padrão, então
Agora suponha que um sinal de intensidade \(\theta =6\) esteja presente. A probabilidade de detecção é
O mesmo limiar que controla falsos alarmes determina, portanto, a capacidade de detectar um sinal real. Esse é o embrião probabilístico dos problemas de detecção e testes de hipóteses.
Aproximação da binomial pela normal
Uma variável binomial é uma soma de variáveis que valem \(0\) ou \(1\). Quando o número de parcelas é grande e nenhuma das duas respostas é excessivamente rara, a forma de sua distribuição se aproxima da curva normal.
Esse resultado será retomado como consequência do Teorema Central do Limite no Capítulo 9.
Como regra prática, a aproximação costuma ser adequada quando \(np\geq 5\) e \(n(1-p)\geq 5\); quanto maiores forem essas duas quantidades, melhor tende a ser o resultado. Essa regra é apenas um diagnóstico inicial, não uma garantia de erro máximo.
Há ainda uma diferença de natureza entre os modelos: a binomial assume valores inteiros, enquanto a normal é contínua. Para compensá-la, usa-se a correção de continuidade. Se \(Y\sim \mathcal{N}(np,np(1-p))\), aproximamos, por exemplo,
A família gama amplia o modelo exponencial e permite descrever grandezas positivas com diferentes graus de assimetria. Uma de suas aplicações é o estudo do tempo até várias ocorrências sucessivas, como a terceira ou a quarta ocorrência de um processo de contagem.
5.4 Distribuição Gama
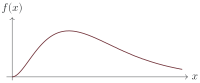
A distribuição gama é usada para modelar grandezas positivas. Quando o parâmetro de forma é maior que \(1\), sua densidade começa em zero, cresce até um máximo e depois decresce, o que é adequado para situações em que valores muito pequenos e muito grandes são pouco frequentes. Ela também descreve o tempo acumulado até várias ocorrências sucessivas de um processo com taxa constante.
Dizemos que \(X\) tem distribuição gama com parâmetro de forma \(\alpha \gt 0\) e parâmetro de taxa \(\beta \gt 0\) quando
onde
Escrevemos \(X\sim \operatorname {Gama}(\alpha ,\beta )\). Adotaremos em todo o livro a parametrização forma–taxa; nessa convenção,
Quando \(\alpha =1\), a densidade gama se reduz à densidade exponencial de taxa \(\beta \).
Se \(\alpha =m\) é um inteiro positivo, a distribuição pode ser interpretada como o tempo até a \(m\)-ésima ocorrência de um processo de Poisson de taxa \(\beta \). Nesse caso, para \(t\geq 0\), a probabilidade de ainda não terem ocorrido \(m\) eventos até o instante \(t\) é
A derivação seguinte explicita a relação com a Poisson e a origem da densidade gama quando o parâmetro de forma é inteiro.
O caso seguinte especializa essa identidade para \(k=3\) e a usa numericamente.
As distribuições uniforme, exponencial, normal e gama descrevem estruturas distintas. Os exemplos mostraram como o suporte, a simetria, os mecanismos de ocorrência e as transformações de variáveis ajudam a escolher uma distribuição. Essa escolha precede o cálculo das probabilidades por integração.
5.5 Exercícios