Probabilidade condicional e independência
2.1 Probabilidade condicional
A informação disponível pode alterar as probabilidades atribuídas aos eventos. Se sabemos que \(B\) ocorreu, os resultados fora de \(B\) deixam de ser possíveis, e as probabilidades devem ser recalculadas nesse conjunto.
Há duas exigências naturais. Primeiro, \(B\) deve passar a ter probabilidade \(1\). Segundo, as proporções internas devem ser preservadas: se, antes de condicionar, \(A\cap B\) era três vezes mais provável que \(C\cap B\), essa razão não deve mudar apenas porque sabemos que o resultado pertence a \(B\).
Essas exigências conduzem à probabilidade condicional. Para medir \(A\) depois de observar \(B\), consideramos a parte compatível, \(A\cap B\), e dividimos sua probabilidade pela probabilidade total de \(B\).
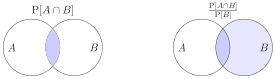
A definição satisfaz as duas exigências apresentadas acima.
\(\P (A|B)\) é proporcional a \(\P (A\cap B)\);
\(\P (B|B)=1\);
Para \( A, C \in \mathcal{F} \) com \( \P (C \cap B) \gt 0 \), vale
\[ \frac{\P (A \mid B)}{\P (C \mid B)} = \frac{\dfrac {\P (A \cap B)}{\P (B)}}{\dfrac {\P (C \cap B)}{\P (B)}} = \frac{\P (A \cap B)}{\P (C \cap B)}. \]
Podemos, assim, interpretar a probabilidade condicional como uma probabilidade no espaço amostral restrito ao evento \(B\).
Uma inspeção automática pode terminar antes do prazo ou, se a análise não for concluída antecipadamente, permanecer ativa até o tempo máximo de 40 minutos. Seja \(T\) sua duração. Suponha que
Sabendo que a inspeção ainda está em andamento após 30 minutos, qual é a probabilidade de ela permanecer ativa até os 40 minutos?
Sol Seja \(F\) o evento de a inspeção atingir o tempo máximo. Como
temos
Por outro lado, o evento de a inspeção ainda estar em andamento após 30 minutos é \(\{ T\geq 30\} \), cuja probabilidade é
Como \(F\subseteq \{ T\geq 30\} \), segue que
O ponto importante é que a distribuição de \(T\) possui uma parte contínua antes de 40 minutos e uma massa de probabilidade no próprio tempo máximo: toda análise que não termina antes fica acumulada em \(T=40\).
Suponha que, em uma determinada cidade, \(40\% \) da população seja composta por homens e \(60\% \) por mulheres. Suponha também que \(50\% \) dos homens sejam fumantes e que \(30\% \) das mulheres sejam fumantes.
Se uma pessoa é escolhida aleatoriamente e sabemos que ela é fumante, qual é a probabilidade de que essa pessoa seja homem?
Sol
Vamos denotar por \(H\) o evento “a pessoa escolhida é homem” e por \(F\) o evento “a pessoa escolhida é mulher”. Além disso, seja \(S\) o evento “a pessoa escolhida é fumante”.
As informações do enunciado podem ser escritas como
e
Queremos calcular
isto é, a probabilidade de que a pessoa seja homem, sabendo que ela é fumante.
Pela definição de probabilidade condicional,
Primeiro, calculamos a probabilidade de a pessoa escolhida ser homem e fumante:
Agora precisamos calcular \(\P (S)\), isto é, a probabilidade de que uma pessoa escolhida ao acaso seja fumante. Uma pessoa fumante pode ser homem ou mulher. Assim,
e essa união é disjunta. Portanto,
Já sabemos que
Além disso,
Logo,
Portanto,
Assim, sabendo que a pessoa escolhida é fumante, a probabilidade de que ela seja homem é aproximadamente
2.2 Probabilidade total e fórmula de Bayes
Em muitos problemas, conhecemos \(\P (B\mid A)\), mas precisamos calcular \(\P (A\mid B)\). A relação entre essas duas probabilidades condicionais é obtida escrevendo a probabilidade da mesma intersecção de dois modos:
Quando \(\P (B)\gt 0\), basta isolar \(\P (A\mid B)\).
Considere um teste para uma doença rara. Suponha que o teste tenha sensibilidade de \(98\% \), isto é, ele acusa resultado positivo em \(98\% \) das pessoas que realmente possuem a doença. Suponha também que sua especificidade seja de \(98\% \), isto é, ele acusa resultado negativo em \(98\% \) das pessoas saudáveis.
Além disso, suponha que apenas \(0{,}5\% \) da população possua a doença. Se uma pessoa escolhida aleatoriamente testa positivo, qual é a probabilidade de que ela realmente esteja doente?
Sol
Vamos denotar por \(D\) o evento “a pessoa está doente” e por \(+\) o evento “o teste deu positivo”. Queremos calcular
isto é, a probabilidade de a pessoa estar doente sabendo que o teste deu positivo.
Pelas informações do enunciado, temos
e também
Como a especificidade do teste é \(98\% \), a probabilidade de falso positivo é
Pelo Teorema de Bayes,
Substituindo os valores, obtemos
Portanto,
Assim, mesmo após um teste positivo, a probabilidade de que a pessoa esteja realmente doente é de aproximadamente
O resultado se explica pela baixa prevalência da doença. A população saudável é muito maior que a população doente; por isso, mesmo uma pequena taxa de falsos positivos pode produzir muitos resultados positivos entre pessoas saudáveis. A interpretação do teste depende, portanto, tanto de suas características quanto da prevalência da doença.
Para interpretar esses números, consideremos uma população de \(10\, 000\) pessoas. Como a prevalência da doença é de \(0{,}5\% \), esperamos que cerca de \(50\) pessoas estejam doentes. Dessas, aproximadamente
testariam positivo.
Por outro lado, haveria cerca de \(9\, 950\) pessoas saudáveis. Como a taxa de falso positivo é de \(2\% \), aproximadamente
pessoas saudáveis também testariam positivo.
Portanto, entre os resultados positivos, teríamos aproximadamente \(49\) pessoas realmente doentes e \(199\) pessoas saudáveis. Logo, a proporção de pessoas realmente doentes entre aquelas que testaram positivo seria
Isso mostra um ponto importante sobre testes de triagem para doenças raras: mesmo testes com alta sensibilidade e alta especificidade podem produzir muitos falsos positivos quando a prevalência da doença é baixa.
Como \(E=(E\cap F)\cup (E\cap F^c)\), com união disjunta, obtemos a forma mais simples da regra da probabilidade total.
De fato, \(E\) é a união disjunta dos eventos \(E\cap F_i\); basta somar suas probabilidades e usar \(\P (E\cap F_i)=\P (E\mid F_i)\P (F_i)\).
Considere três recipientes, cada um contendo 100 esferas:
O Recipiente 1 contém 75 esferas vermelhas e 25 azuis.
O Recipiente 2 contém 60 esferas vermelhas e 40 azuis.
O Recipiente 3 contém 45 esferas vermelhas e 55 azuis.
Um recipiente é selecionado aleatoriamente e, em seguida, uma esfera é escolhida do recipiente selecionado, também de forma aleatória. A tarefa é determinar a probabilidade de que a esfera escolhida seja vermelha.
Sol
Seja \( R \) o evento de que a esfera escolhida seja vermelha, e \( B_i \) o evento de que o Recipiente \( i \) foi escolhido. As probabilidades condicionais são conhecidas:
A partição dos recipientes é dada por \( B_1, B_2, B_3 \). É importante observar que essa partição é válida, pois os eventos \( B_i \) são mutuamente exclusivos (apenas um pode ocorrer) e a união deles abrange todo o espaço amostral, ou seja, \( \P \left(B_1 \cup B_2 \cup B_3\right) = 1 \).
Utilizando a lei da probabilidade total, a probabilidade de escolher uma esfera vermelha pode ser expressa como:
Assim, a probabilidade de que a esfera escolhida seja vermelha é de 60%.
A priori, cada porta tem probabilidade \(1/3\) de esconder o carro. A regra do apresentador, porém, fornece informação sem redistribuir igualmente essa probabilidade entre as duas portas fechadas.
Acontece, porém, que o apresentador do programa fornece-lhe informações adicionais e por isso importa! Sem perda de generalidade, podemos assumir que você selecionou a porta \(A\) como sua primeira escolha. Existem três possibilidades igualmente prováveis: o carro está atrás da porta \(A\), o carro está atrás da porta \(B\), ou o carro está atrás da porta \(C\). Vamos considerar cada um destas possibilidades separadamente.
Se o carro está atrás da porta \(A\), em seguida, o apresentador pode abrir qualquer uma das outros duas portas. E, neste caso, a resposta correta (em retrospectiva) é ficar com a porta inicial.
Se o carro está atrás da porta \(B\), em seguida, o apresentador vai abrir necessariamente a porta \(C\). Neste caso, a resposta correta é trocar de porta.
Da mesma forma, se o carro está atrás da porta \( C\), em seguida, o apresentador vai abrir a porta\( B\), e novamente a resposta correta é trocar de porta.
Assim, em dois dos três casos igualmente prováveis, a estratégia correta é mudar de porta. Isto significa que são mais propensos a ganhar os que alternam de porta.
Podemos formalizar a solução do problema de Monty Hall pelo Teorema de Bayes.
Como antes, vamos supor sem perda de generalidade que a porta que você selecionou é denominada porta \(A\). Além disso, vamos denominar a porta que o apresentador abre como \(B\). Assim temos:
Uma urna contém \(b\) bolas azuis e \(c\) bolas vermelhas. Uma bola é retirada ao acaso, sua cor é observada, e esta bola é devolvida para a urna juntamente com outras \(d\) bolas da mesma cor. Este procedimento é repetido indefinidamente. Qual é a probabilidade de que:
A segunda bola é tirada vermelha?
A primeira bola tirada é vermelha dado que a segunda bola tirada é vermelha?
a Denotaremos por \(V_n\) o evento que a bola retirada na \(n\)-ésima etapa é vermelha. Então
Assim dado que ocorreu \(V_1\), ou seja a primeira vola retirada é vermelha, sabemos que a urna contém \(c + d\) bolas vermelha para a segunda retirada e assim
De modo análogo, dado que ocorreu \(V_1^{\mathsf c}\), sabemos que a urna contém \(c\) bolas vermelha para a segunda retirada e assim
E assim
b
2.3 Independência
Um caso particular ocorre quando a informação de que \(B\) aconteceu não altera a probabilidade de \(A\). Nesse caso, o condicionamento não acrescenta informação sobre \(A\):
Essa igualdade expressa a ideia de independência. Para obter uma definição que inclua também eventos de probabilidade zero, usaremos uma forma equivalente.
No entanto, se \( \P (A|B) = \P (A) \gt 0 \), então podemos deduzir que
justificando assim a simetria da definição.
Mais importante ainda, para eventos com probabilidade positiva, temos que \( \P (A|B) = \P (A) \) se, e somente se, \( \frac{\P (A \cap B)}{\P (B)} = \P (A) \). Isso implica que
A igualdade à direita não exige \( \P (A) \gt 0 \) nem \( \P (B) \gt 0 \). Ela permite, portanto, formular uma definição de independência que inclua eventos de probabilidade zero.
Dado um espaço de probabilidade \( (\Omega ,\mathcal{F},\P ) \), dois eventos \( A \) e \( B \) são ditos independentes se
Os eventos \(E\) e \(F\) são independentes. Isso ocorre porque \(\P (E\cap F) = 2/52\), enquanto \(\P (E) = 4/52\) e \(\P (F) =1/2\).
Seja \( A_i\) o evento em que o componente \(i\) funciona. Então
Em resumo, as duas definições são equivalentes quando \( \P (A), \P (B) \gt 0 \), mas a segunda é preferível, pois abrange eventos para os quais \( \P (A) = 0 \) ou \( \P (B) = 0 \). Além disso, essa definição deixa claro que, se \( A \) é independente de \( B \), então \( B \) também é independente de \( A \).
Resolvendo essa equação do segundo grau em \( \P (A) \), concluímos que \( \P (A) = 0 \) ou \( \P (A) = 1 \).
Considere o experimento de rolar dois dados justos. O espaço amostral é dado por \( \Omega = \{ (i,j) : i,j \in \{ 1, 2, 3, 4, 5, 6\} \} \) e \( \P \) é a medida de probabilidade uniforme em \( (\Omega , 2^\Omega ) \), tal que
para todo \( (i,j) \in \Omega \).
Definimos os seguintes eventos:
Observe que \( \P (A) = \P (B) = \P (C) = \frac{1}{6} \). Além disso,
e, analogamente, \( \P (A \cap C) = \P (A) \P (C) \) e \( \P (B \cap C) = \P (B) \P (C) \).
Isso mostra que os eventos \( A \) e \( B \) são independentes, assim como os eventos \( A \) e \( C \) e os eventos \( B \) e \( C \).
Para mais de dois eventos, é necessário distinguir independência dois a dois de independência da família. No exemplo anterior, descrevemos três eventos, cada par dos quais é independente, mas o trio \( A, B, C \) não é independente. De fato, saber que o primeiro dado mostra 2 e o segundo 4 implica que a soma é 6, e portanto,
A independência entre pares é, portanto, necessária, mas não suficiente para a independência de uma família de eventos. O exercício seguinte explicita essa distinção.
A definição seguinte reúne as condições que caracterizam a independência de uma família de eventos.
Um conjunto finito de eventos \({A_i}\) é dito independente dois a dois se e somente se cada par de eventos é independente, isto é, se e somente se para todos os pares distintos dos índices m, k,
Um conjunto finito \(A_1,\ldots ,A_n\) é dito independente se, para todo subconjunto não vazio \(J\subseteq \{ 1,\ldots ,n\} \),
Deve-se realizar uma sequência infinita de tentativas independentes. Cada tentativa tem probabilidade de sucesso \(p\) e probabilidade de fracasso \(1 -p\). Qual é a probabilidade de que
pelo menos \(1\) sucesso ocorra nas primeiras \(n\) tentativas;
exatamente \(k\) sucessos ocorram nas primeiras \(n\) tentativas;
todas as tentativas resultem em sucessos?
Para determinar a probabilidade de pelo menos \(1\) sucesso nas primeiras \(n\) tentativas, notamos que é mais simples calcular primeiro a probabilidade do evento complementar: de que nenhum sucesso ocorra nas primeiras \(n\) tentativas. Se \(E\), representar o evento fracasso na \(i\)-ésima tentativa, então a probabilidade de não ocorrer sucessos é, por independência, \((1-p)^n\) Portanto, a resposta é \(1 - (1 -p)^n\).
considere qualquer sequência na qual dentre os primeiros \(n\) resultados ocorram \(k\) sucessos e \(n - k\) fracassos.
Cada uma dessas sequências, pela hipótese de independência das tentativas, irá ocorrer com probabilidade
\[ p^k(1-p)^{n-k}. \]Como existem \(\binom {n}{k}\) sequências como essa, a probabilidade desejada é
\[ \P (\text{exatamente k sucessos})= \binom {n}{k}p^k(1-p)^{n-k} \]Para responder ao item 3, notamos, pela letra 1, que a probabilidade de que as primeiras \(n\) tentativas resultem em sucesso é dada por
\[ \P \left(\bigcap _{i=1}^n E_i^c\right)=p^n \]Assim, usando a propriedade da continuidade das probabilidades, vemos que a probabilidade desejada é dada por
\[ \begin{aligned} \P \left(\bigcap _{i=1}^{\infty } E_i^c\right) & =\P \left(\lim _{n \rightarrow \infty } \bigcap _{i=1}^n E_i^c\right) \\ & =\lim _{n \rightarrow \infty } \P \left(\bigcap _{i=1}^n E_i^c\right) \\ & =\lim _n p^n=\left\{ \begin{array}{l} 0 \text{ se } p\lt 1 \\ 1 \text{ se } p=1 \end{array}\right. \end{aligned} \]
A probabilidade de ruína depende tanto do capital inicial \(x\) quanto do montante final desejado \(m\).
Seja \(p(x)\) a probabilidade de o jogador ir à ruína se ele começar com um capital de \(x\) dólares. Então, a probabilidade de ruína, uma vez que o jogador vence a primeira rodada, é \(p(x + 1)\), pois o capital do jogador passa a ser \(x + 1\) se ele vencer a primeira rodada. De forma similar, a probabilidade de ruína, dado que o jogador perde a primeira rodada, é \(p(x - 1)\), já que o capital do jogador se torna \(x - 1\) se ele perder a primeira rodada.
Em outras palavras, seja \(B_1\) o evento de que o jogador vence a primeira rodada, \(B_2\) o evento de que o jogador perde a primeira rodada, e \(R\) o evento de ruína.
Então temos:
Sabemos também que:
Pela fórmula da probabilidade total temos:
o que implica em:
e claramente
A equação de recorrência anterior tem como solução \(p(x) =c_1 + c_2 x\). As constantes podem ser determinadas pelas condições de fronteira.
E logo
2.4 Exercícios