Processos de Poisson
Uma central recebe chamadas em instantes irregulares. Podemos perguntar quanto tempo falta até a próxima chamada ou quantas chegarão durante uma hora. São duas maneiras de observar o mesmo fluxo: uma acompanha as esperas; a outra, as contagens.
Em um detector de partículas, cada registro também marca um instante, mas algumas partículas podem passar sem ser detectadas. Queremos saber como essa seleção altera o número de registros e a espera entre eles. Em duas lojas próximas, a questão pode ser outra: quantos clientes chegam à primeira enquanto a segunda ainda espera seu primeiro cliente? Reunir as chegadas, conservando a origem de cada uma, ajudará a responder.
Esses sistemas têm em comum eventos que se acumulam no tempo. Para construir um modelo, precisaremos explicitar as hipóteses sobre as esperas e sobre a relação entre contagens em intervalos diferentes.
Partiremos da falta de memória da exponencial e construiremos o processo de Poisson. Em seguida, veremos como somar quantidades aleatórias, separar, reunir e condicionar as chegadas. Na Seção 4.3, a aleatoriedade aparecia no número de descendentes; aqui, ela aparece também nos instantes em que os eventos ocorrem. A construção por relógios preparará o estudo das cadeias em tempo contínuo. O percurso principal termina com problemas de síntese e exercícios; a intensidade variável fica em uma seção opcional ao final do capítulo.
5.1 Distribuição exponencial
Comecemos pela espera até a próxima chegada. No modelo exponencial, uma taxa de \(2\) chegadas por minuto corresponde a uma espera média de meio minuto. A propriedade que distingue esse modelo é a falta de memória: saber quanto já esperamos não altera a distribuição da espera que ainda resta.
Distribuição exponencial Uma variável aleatória \(T\) tem distribuição exponencial com taxa \(\lambda \gt 0\), e escrevemos \(T\sim \operatorname {Exp}(\lambda )\), se
Equivalentemente, \(\mathbb {P}(T\gt t)=e^{-\lambda t}\) para \(t\geq 0\), e a densidade é
A taxa \(\lambda \) mede a frequência do fenômeno, não seu tempo médio. Quanto maior \(\lambda \), mais rapidamente a cauda \(\mathbb {P}(T\gt t)\) decai e menor é a espera típica. A proposição seguinte calcula a média e a variância.
Calculamos primeiro as integrais em um intervalo \([0,b]\) e depois fazemos \(b\to \infty \). Os termos de fronteira desaparecem porque \(b e^{-\lambda b}\to 0\) e \(b^2e^{-\lambda b}\to 0\): o decaimento exponencial domina essas potências. Integrando por partes,
Na integral do segundo momento, usamos ainda \(\int _0^\infty te^{-\lambda t}\, dt=ET/\lambda =1/\lambda ^2\). Portanto,
Também é possível enxergar a dependência em \(\lambda \) por mudança de escala. Se \(S\sim \operatorname {Exp}(1)\), então \(S/\lambda \sim \operatorname {Exp}(\lambda )\), pois
Portanto, média e desvio padrão são multiplicados por \(1/\lambda \), enquanto a variância é multiplicada por \(1/\lambda ^2\):
Propriedade de falta de memória Se \(T\sim \operatorname {Exp}(\lambda )\), então, para \(s,t\geq 0\),
Como \(\{ T\gt t+s\} \subseteq \{ T\gt t\} \) e \(\mathbb {P}(T\gt t)\gt 0\),
O quociente cancela o tempo já transcorrido.
5.2 Definição do processo de Poisson
Em vez da espera, registremos uma contagem. A distribuição de Poisson aparecerá tanto no número de chegadas de um intervalo quanto na soma de muitos eventos raros.
Distribuição de Poisson Dizemos que \(X\) tem distribuição de Poisson com parâmetro \(\lambda \gt 0\), e escrevemos \(X\sim \operatorname {Poisson}(\lambda )\), se
Admitimos também \(\lambda =0\), caso em que \(X=0\) quase certamente.
A distribuição de Poisson modela contagens, cujos valores possíveis são \(0,1,2,\ldots \), e não tempos de espera. Veremos que seu parâmetro \(\lambda \) é tanto a média quanto a variância. Para isso, calcularemos primeiro os momentos fatoriais.
Momentos fatoriais da Poisson Se \(X\sim \operatorname {Poisson}(\lambda )\), então, para qualquer inteiro \(k\geq 1\),
e, portanto, \(EX=\operatorname {Var}(X)=\lambda \).
Se \(\lambda =0\), a variável é zero quase certamente e todas as afirmações são imediatas. Para \(\lambda \gt 0\), o produto \(X(X-1)\cdots (X-k+1)\) é zero quando \(X\leq k-1\). Assim,
Na última soma, a mudança de índice \(r=j-k\) faz \(r\) percorrer \(0,1,\ldots \). Ela se torna \(\sum _{r\geq 0}e^{-\lambda }\lambda ^r/r!=1\), a massa total da Poisson. O caso \(k=1\) fornece \(EX=\lambda \); o caso \(k=2\) fornece \(E[X(X-1)]=\lambda ^2\). Usando
concluímos
Soma de variáveis de Poisson Se \(X_1,\ldots ,X_k\) são independentes e \(X_i\sim \operatorname {Poisson}(\lambda _i)\), então
Começamos com duas variáveis. Se \(\lambda _1+\lambda _2=0\), ambas são zero quase certamente, e o resultado é imediato. Se uma única taxa é zero, a respectiva variável também é zero e a afirmação se reduz à lei da outra parcela. Suponhamos, assim, \(\lambda _1,\lambda _2\gt 0\). Os eventos \(\{ X_1=m,X_2=n-m\} \), para \(m=0,\ldots ,n\), são disjuntos e reúnem todas as maneiras de a soma valer \(n\). A independência permite multiplicar as probabilidades:
Reunimos os fatores exponenciais e extraímos \((\lambda _1+\lambda _2)^n/n!\). Os fatores restantes formam uma soma binomial:
A soma vale 1: reúne as probabilidades de uma distribuição \(\operatorname {Binomial}(n,p)\) com \(p=\lambda _1/(\lambda _1+\lambda _2)\). O termo fora da soma é a probabilidade de Poisson desejada. Para passar de \(k-1\) a \(k\) parcelas, aplicamos o caso de duas variáveis à soma das primeiras \(k-1\) e à última. Essas duas variáveis são independentes porque a primeira depende apenas de \(X_1,\ldots ,X_{k-1}\). Isso completa a indução.
Estamos prontos para definir o processo. Pense, por exemplo, em \(N(t)\) como o número de requisições recebidas por um servidor no intervalo \([0,t]\).
Processo de Poisson homogêneo Retomando a Definição 1.3, pedimos aqui um pouco mais: com probabilidade um, as trajetórias são não decrescentes, assumem valores finitos em \(\mathbb N_0\), são contínuas à direita e têm saltos unitários. Em particular, há apenas um número finito de chegadas em cada intervalo limitado. O processo de contagem \(\{ N(t):t\geq 0\} \) é um processo de Poisson com taxa \(\lambda \gt 0\) se
\(N(0)=0\);
\(N(t+s)-N(s)\sim \operatorname {Poisson}(\lambda t)\) para \(s,t\geq 0\);
\(N(t)\) tem incrementos independentes: se \(0\leq t_{0}\lt t_{1}\lt \cdots \lt t_{n}\), então
\[ N\left(t_{1}\right)-N\left(t_{0}\right), \ldots , N\left(t_{n}\right)-N\left(t_{n-1}\right) \quad \text{são independentes.} \]
O segundo item diz que a distribuição da contagem depende apenas do comprimento do intervalo, não de sua posição no tempo. O terceiro afirma a independência das contagens em intervalos disjuntos. Pela convenção de continuidade à direita, \(N(s+t)-N(s)\) conta as chegadas em \((s,s+t]\): o extremo direito está incluído.
Saber apenas que \(N(t)\sim \operatorname {Poisson}(\lambda t)\) para cada \(t\) não determina a lei do processo: também precisamos saber como as contagens em instantes diferentes se relacionam. A independência dos incrementos é parte essencial do modelo. Aqui \(\lambda \) é a taxa de chegadas por unidade de tempo, enquanto \(\lambda t\) é o número médio de chegadas em um intervalo de duração \(t\).
Para motivar a definição, imagine \(n\) pessoas agindo de maneira independente. Cada uma produz um evento durante certo minuto com probabilidade \(\lambda /n\), tomando \(n\geq \lambda \) para que essa probabilidade esteja entre zero e um. O número \(X_n\) de eventos nesse minuto tem distribuição \(\operatorname {Binomial}(n,\lambda /n)\), isto é,
Mantendo a média \(\lambda \) fixa e fazendo \(n\) crescer, essa massa converge.
Se \(\lambda =0\), as variáveis \(X_n\) e a Poisson limite são iguais a zero quase certamente. Suponha \(\lambda \gt 0\). Para \(n\) suficientemente grande, \(n\geq k\) e \(\lambda /n\lt 1\). Com \(k\) fixo,
Como \(k\) é fixo, cada um dos seus fatores \(1-j/n\) tende a um; portanto, o produto finito tende a um. Quando \(k=0\), esse produto é vazio e vale um. O último fator também tende a um por continuidade. Para o fator que contém o expoente \(n\), usamos o limite elementar
Como \(\lambda /n\to 0\), segue que
Pela continuidade da exponencial, \((1-\lambda /n)^n\to e^{-\lambda }\). O fator \(\lambda ^k/k!\) não depende de \(n\); multiplicar esses limites fornece a massa de Poisson anunciada.
5.2.1 O erro da aproximação de Poisson
A aproximação binomial mostrou como surge a lei de Poisson a partir de muitas oportunidades raras. Para um número finito de oportunidades, qual é o erro dessa aproximação? E se as probabilidades individuais forem diferentes? A desigualdade seguinte dá uma cota nas duas situações. A prova compara primeiro uma variável de Bernoulli com uma Poisson de mesma média; depois, repete essa comparação em cada parcela.
Para acompanhar o cálculo, recordemos a distância de variação total introduzida na Definição 3.5. Para distribuições \(\mu \) e \(\nu \) em \(\mathbb N_0\),
A última igualdade decorre de que as diferenças somam zero: o total das diferenças positivas é igual ao módulo do total das negativas.
Para \(B\sim \operatorname {Bernoulli}(p)\) e \(Z_p\sim \operatorname {Poisson}(p)\), a massa de \(B\) é maior que a de \(Z_p\) apenas no ponto \(1\), pois \(e^{-p}\geq 1-p\). De fato, em zero a massa da Poisson é pelo menos \(1-p\); nos pontos \(2,3,\ldots \), a Bernoulli tem massa zero; apenas em \(1\) sua massa \(p\) excede \(pe^{-p}\). Usando a expressão da variação total pelas diferenças positivas, obtemos
Essa fórmula também vale em \(p=0\). Para leis discretas em \(\mathbb N_0\), estenda suas massas por zero aos inteiros negativos. A convolução \(\mu *\eta \) é a lei da soma de duas variáveis independentes com leis \(\mu \) e \(\eta \) e satisfaz \((\mu *\eta )(k)=\sum _j\mu (j)\eta (k-j)\). Convoluir duas leis com a mesma \(\eta \) não aumenta a distância: pela desigualdade triangular e por \(\sum _k\eta (k-j)=1\),
O reagrupamento envolve somente séries numéricas de termos não negativos, como recordado imediatamente antes da Proposição 2.9. Dividir por dois dá a contração em variação total.
Passamos agora à soma. Substituímos cada Bernoulli por uma Poisson de mesma média, uma parcela de cada vez, mantendo a independência. Em cada troca, a soma das parcelas que não mudaram fornece a lei comum \(\eta \); por isso, a distância entre as leis da soma antes e depois da troca é no máximo \(p_i^2\). Pela desigualdade triangular, o erro acumulado nas \(n\) substituições não excede \(\sum _i p_i^2\). A soma final tem lei de Poisson de média \(\theta \), pelo teorema de soma de Poisson.
5.2.2 Construção do processo de Poisson
Há duas maneiras de observar o mesmo fenômeno: podemos registrar os instantes em que os eventos ocorrem ou contar quantos já ocorreram. Uma imagem útil para a primeira descrição é a de um relógio aleatório. Depois de cada toque, acionamos um novo relógio exponencial de taxa \(\lambda \); quando ele toca, registramos uma chegada e recomeçamos a espera.
Precisamos verificar que o máximo da definição existe. Como cada \(\tau _n\gt 0\) com probabilidade um, as somas \(T_n\) são estritamente crescentes simultaneamente para todos os \(n\), fora de um evento de probabilidade zero. Falta mostrar que não se acumulam infinitas chegadas em tempo limitado.
Pela independência das esperas e pelos momentos da exponencial,
Fixe \(b\gt 0\). Se \(n\gt 2\lambda b\), então \(n/\lambda -b\gt n/(2\lambda )\). Pela desigualdade de Chebyshev,
Como \(T_n\) é crescente, os eventos \(\{ T_n\le b\} \) decrescem. A continuidade das probabilidades mostra que a chance de todos os \(T_n\) permanecerem abaixo de \(b\) é zero. Tomando \(b=1,2,\ldots \), concluímos que \(T_n\to \infty \) quase certamente. Assim, para todo \(t\ge 0\), o conjunto \(\{ n:T_n\le t\} \) contém \(0\) e é finito, e \(N(t)\) fica definido simultaneamente para todos os instantes. No evento excepcional de probabilidade zero, podemos definir \(N(t)=0\) para todo \(t\).
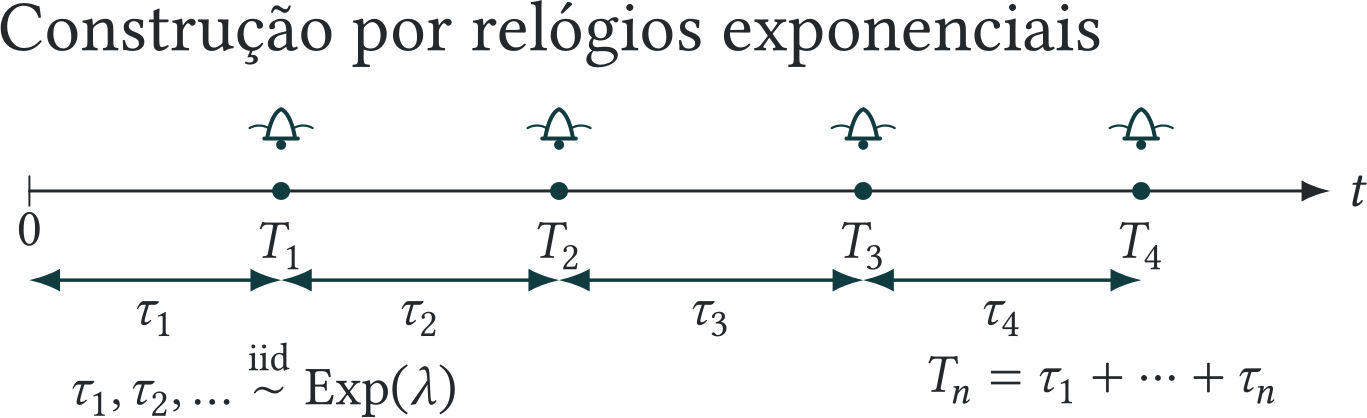
Fixadas as regras do modelo, quase toda realização de \(N\) é uma função em degraus que começa em zero e sobe uma unidade a cada chegada. Precisamente, \(N(t)=n\) em \([T_n,T_{n+1})\); portanto a trajetória é contínua à direita e tem saltos unitários. O formato é sempre o mesmo, mas os instantes dos saltos mudam de uma realização para outra.
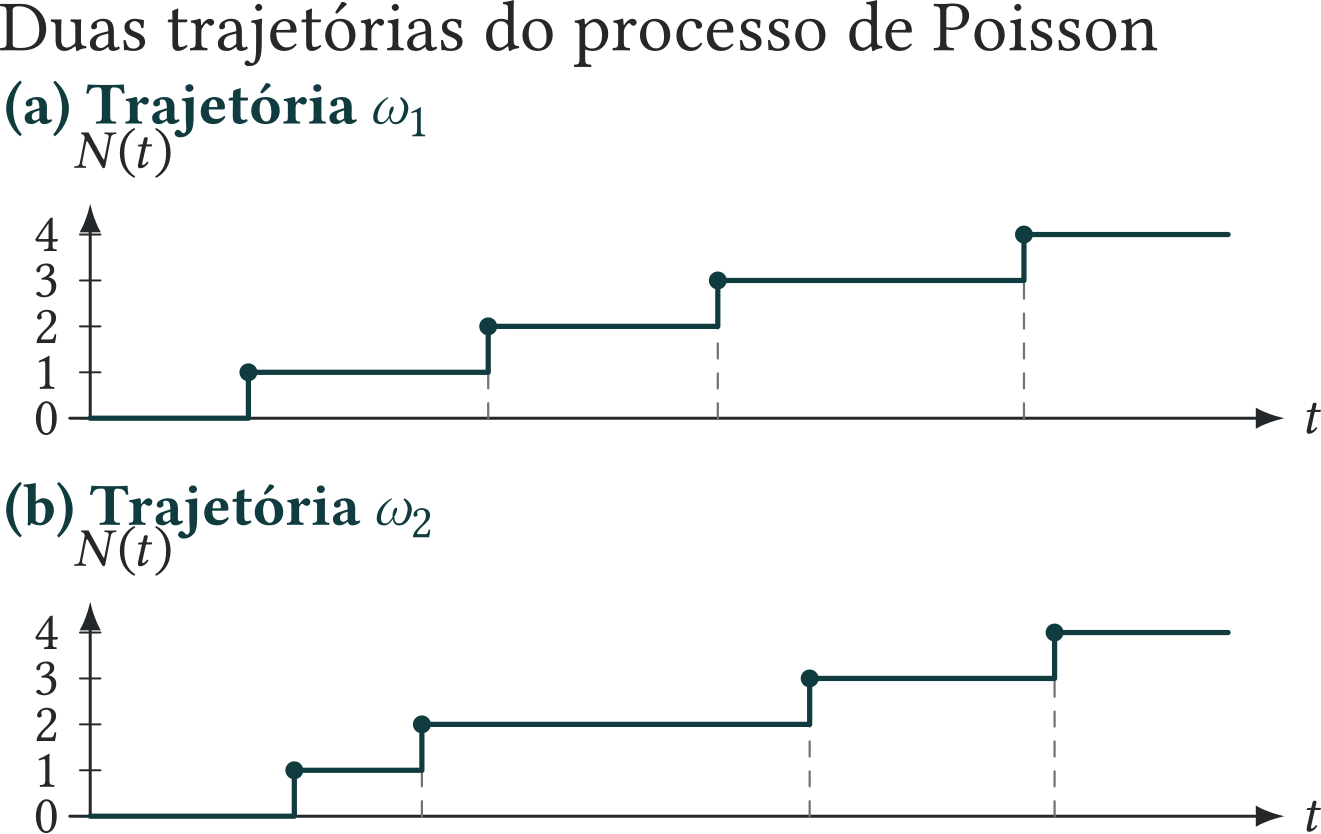
As duas descrições contêm a mesma informação. O \(n\)-ésimo toque ocorre até o instante \(t\) exatamente quando já foram registradas pelo menos \(n\) chegadas:
Construção exponencial do processo de Poisson O processo \(\{ N(t):t\geq 0\} \) construído acima é um processo de Poisson com taxa \(\lambda \).
Primeiro passo: a lei da contagem. Já verificamos as propriedades das trajetórias e, como \(\tau _1\gt 0\) quase certamente, temos \(N(0)=0\). Escreva \(p_n(t)=\mathbb P(N(t)=n)\). Não haver chegadas até \(t\) equivale a \(\tau _1\gt t\), de modo que
Para \(n\ge 1\), se a primeira chegada ocorreu no instante \(v\le t\), restam \(t-v\) unidades de tempo. As esperas \(\tau _2,\tau _3,\ldots \) são independentes de \(\tau _1\) e têm a mesma distribuição das esperas originais. Assim, a contagem restante tem a mesma lei de \(N(t-v)\). Pela densidade da primeira espera,
Não usamos aqui nenhuma propriedade do processo de Poisson: apenas a independência dos relógios da construção. Fazendo indução em \(n\), suponha que \(p_{n-1}(u)=e^{-\lambda u}(\lambda u)^{n-1}/(n-1)!\). Então
A última igualdade usa \(\int _0^t(t-v)^{n-1}\, dv=t^n/n\). Isso prova \(N(t)\sim \operatorname {Poisson}(\lambda t)\).
Segundo passo: o relógio restante em um instante fixo. A lei de \(N(t)\), sozinha, não garante incrementos independentes. Fixe \(s\ge 0\). No evento \(N(s)=k\), temos
Ou seja, observamos \(k\) chegadas até \(s\) e sabemos que o relógio \(\tau _{k+1}\) ainda não tocou.
Para ver que o passado não influencia a espera restante, considere um evento \(H\) que especifique as contagens em uma lista finita de instantes até \(s\). Fixe também \(N(s)=k\). Uma vez escolhidas as primeiras \(k\) esperas, com \(T_k=v\le s\), o evento \(H\) já está determinado por essas chegadas. A espera seguinte, independente das anteriores, deve satisfazer \(\tau _{k+1}\gt s-v\). A probabilidade de também ultrapassar \(s-v+u\) é
Para \(k\geq 1\), reunimos as escolhas das primeiras \(k\) esperas integrando sua densidade conjunta sobre a região compatível com \(H\) e \(T_k\leq s\). Em cada ponto dessa região, a condição \(N(s)=k\) acrescenta o fator \(\mathbb P(\tau _{k+1}\gt s-T_k)\). Exigir também \(R_s\gt u\) substitui esse fator por \(\mathbb P(\tau _{k+1}\gt s-T_k+u)\), multiplicando todo o integrando por \(e^{-\lambda u}\). Como esse fator não depende das esperas já escolhidas, ele pode sair da integral. Obtemos
Para \(k=0\) o argumento é o mesmo, com \(T_0=0\). Somar em \(k=0,1,\ldots \) fornece
Portanto \(R_s\) é exponencial de taxa \(\lambda \), independentemente das contagens observadas até \(s\). É a falta de memória aplicada ao relógio que estava em andamento no instante \(s\).
Terceiro passo: todas as esperas futuras. Ainda no evento \(N(s)=k\), as esperas \(\tau _{k+2},\tau _{k+3},\ldots \) são independentes das primeiras \(k+1\) esperas e também de \(H\). Consequentemente, o cálculo anterior pode ser repetido com qualquer número finito dessas esperas:
Somando em \(k\) e lembrando que probabilidades de intervalos podem ser obtidas por diferenças de probabilidades de cauda, concluímos que as esperas após \(s\) são exponenciais independentes de taxa \(\lambda \), e independentes das contagens anteriores.
Quarto passo: os incrementos. Denote essas novas esperas por \(W_1,W_2,\ldots \), com \(W_1=R_s\). Para \(r\ge 0\),
onde a soma vazia vale zero. O evento depende apenas das esperas futuras. Pelo primeiro passo, sua probabilidade é \(e^{-\lambda t}(\lambda t)^r/r!\) e não depende das contagens anteriores a \(s\).
Para \(0\le s_0\lt s_1\lt \cdots \lt s_m\), aplicamos essa independência sucessivamente ao incremento do último intervalo, depois ao do penúltimo e assim por diante. Obtemos, para \(n_j\ge 0\),
Os incrementos são, portanto, independentes, e sua distribuição depende apenas do comprimento do intervalo. Isso completa a prova.
Primeiro, a \(n\)-ésima chegada ocorre em tempo finito quase certamente. De fato, pelas propriedades das trajetórias,
Os eventos \(\{ T_n\gt t\} \) decrescem para \(\{ T_n=\infty \} \) quando \(t\) cresce, de modo que a continuidade das probabilidades dá \(\mathbb P(T_n=\infty )=0\). Isso vale simultaneamente para todos os inteiros \(n\geq 1\).
Compare \(N\) com o processo \(\widetilde N\) construído por esperas exponenciais no teorema anterior. Em uma lista finita de instantes determinísticos, ordenamos os valores distintos e incluímos o instante zero. Cada contagem é a soma dos incrementos nos intervalos assim formados. Nos dois processos, esses incrementos são independentes e têm os mesmos parâmetros de Poisson; portanto, as contagens têm a mesma distribuição conjunta. Além disso, para quaisquer \(t_1,\ldots ,t_m\geq 0\),
Portanto o vetor \((T_1,\ldots ,T_m)\) tem a mesma distribuição que o vetor dos primeiros \(m\) instantes de chegada de \(\widetilde N\). Tomar diferenças consecutivas mostra que \((T_1,T_2-T_1,\ldots ,T_m-T_{m-1})\) tem a distribuição de \(m\) exponenciais independentes de taxa \(\lambda \). Como \(m\) é arbitrário, a afirmação vale para toda a sequência.
5.2.3 Tempos de chegada e distribuição gama
Construímos o processo e mostramos a equivalência entre relógios e contagens. Podemos agora perguntar quanto tempo decorre até uma chegada de ordem fixada. A soma das esperas já definidas fornece esse instante; o resultado seguinte identifica sua distribuição.
Soma de exponenciais e distribuição gama Sejam \(\tau _1,\tau _2,\ldots \) variáveis independentes com distribuição \(\operatorname {Exp}(\lambda )\). Para cada inteiro \(n\geq 1\), a soma \(T_n=\tau _1+\cdots +\tau _n\), que representa o instante da \(n\)-ésima chegada, tem distribuição gama com parâmetro de forma \(n\) e taxa \(\lambda \). Sua densidade é
e vale \(0\) para \(t\lt 0\).
O instante da \(n\)-ésima chegada excede \(t\) exatamente quando ocorreram menos de \(n\) chegadas até \(t\). Pela lei da contagem, para \(t\ge 0\),
Logo, a função de distribuição de \(T_n\) é
Derivando, obtemos
Na segunda soma, fazemos a troca de índice \(i=j-1\): os termos de grau \(0\) até \(n-2\) se cancelam, restando apenas o último termo da primeira soma. Quando \(n=1\), a segunda soma é vazia e o resultado é a densidade exponencial. Para \(t\lt 0\), a densidade é zero, pois \(T_n\gt 0\) quase certamente.
Calcular a espera por contagens.
A equivalência \(\{ T_n\gt t\} =\{ N(t)\le n-1\} \), usada na prova, evita integrar a densidade gama a cada novo problema: basta somar as probabilidades de observar de zero a \(n-1\) eventos no intervalo.
5.2.4 Uma janela de tempo muito curta
Construímos o fluxo completo de chegadas. Podemos agora aproximá-lo em uma janela curta: a situação usual é não acontecer nada; uma chegada tem probabilidade proporcional à duração da janela; duas ou mais são ainda menos prováveis. A distinção entre essas ordens de grandeza será a base das taxas no capítulo de tempo contínuo.
O incremento \(D_h\) tem lei \(\operatorname {Poisson}(\lambda h)\) e é independente dos incrementos que descrevem o passado. Logo,
Para comparar as ordens, ponha \(x=\lambda h\). A expansão de Taylor da exponencial em zero fornece
Somando essas duas expressões, os termos lineares se cancelam:
Subtrair de um dá a terceira fórmula. As duas primeiras resultam diretamente das expansões anteriores. Como \(\lambda \) é fixa, \(O(x^j)=O(h^j)\) para cada inteiro \(j\). Em particular,
Isso é exatamente o significado de \(o(h)\). A independência dos incrementos prova a última afirmação.
Escrever \(O(h^2)\) significa que o erro absoluto é limitado por uma constante vezes \(h^2\), para \(h\) suficientemente pequeno. Escrever \(o(h)\) significa que o erro dividido por \(h\) tende a zero. Portanto, “chegadas uma de cada vez” não impede duas chegadas numa janela positiva: afirma que a chance de duas ou mais desaparece mais depressa que a duração da janela. A aproximação exige \(\lambda h\) pequeno, com taxa e duração expressas em unidades compatíveis.
5.3 Processos de Poisson compostos
Até aqui, cada chegada acrescentava uma unidade à contagem. Em muitas aplicações, porém, interessa também o que cada evento acrescenta: o valor da compra de um cliente, a duração de uma chamada ou o custo de um sinistro. Passaremos da contagem dos eventos à soma das quantidades associadas a eles.
O número \(N(t)\) diz quantas parcelas aparecem; as marcas \(Y_i\) dizem quanto vale cada parcela. Quando as marcas são não negativas, \(S(t)\) acumula quantidades e não diminui. Marcas negativas também são permitidas, por exemplo para representar ganhos e perdas. Em geral, \(S(t)\) registra valores, não o número de eventos: mesmo marcas positivas podem produzir saltos maiores que um ou não inteiros.
Média e variância de uma soma aleatória Se \(N\) é inteiro, não negativo e independente das variáveis i.i.d. \(Y_1,Y_2,\ldots \), então, se \(EN\lt \infty \) e \(E|Y_1|\lt \infty \),
e, se também \(EN^2\lt \infty \) e \(EY_1^2\lt \infty \),
Escreva \(S=\sum _{i=1}^NY_i\). A independência de \(N\) e das marcas assegura que, condicionado a \(N=n\), continuamos somando \(n\) variáveis independentes com a lei original de \(Y_1\). A desigualdade triangular dá
Multiplicar por \(\mathbb P(N=n)\) e somar em \(n\) fornece \(E|S|\leq EN\, E|Y_1|\lt \infty \), justificando a esperança de \(S\). A mesma decomposição, agora com a média condicional \(nEY_1\), dá
Sob as hipóteses de segundo momento, sua variância condicional é \(n\operatorname {Var}(Y_1)\) e
somar sobre os valores de \(N\) mostra que
Subtraindo \((ES)^2=(EN)^2(EY_1)^2\), obtemos diretamente
que é a segunda fórmula.
Para o processo composto, \(N(t)\sim \operatorname {Poisson}(\lambda t)\); logo,
A segunda identidade inclui duas fontes de variabilidade: o número aleatório de chegadas e o tamanho aleatório de cada marca.
5.4 Transformações
5.4.1 Afinamento
Podemos classificar cada chegada de um processo de Poisson: emergência ou chamada comum, compra ou simples visita, falha de um tipo ou de outro. Seja \(Y_i\) a classe atribuída à \(i\)-ésima chegada e seja \(N_j(t)\) o número de chegadas de classe \(j\) até o instante \(t\). O resultado central é que a separação preserva a estrutura de Poisson.
Escreva \(p_j=\mathbb {P}(Y_i=j)\) e fixe um intervalo de comprimento \(t\). Se \(X_j\) conta as chegadas da classe \(j\) nesse intervalo e \(k=k_1+\cdots +k_m\), o evento considerado exige exatamente \(k\) chegadas originais. Condicionado a esse total, as marcas independentes têm contagens multinomiais: há \(k!/(k_1!\cdots k_m!)\) maneiras de distribuir as classes na sequência das chegadas. Assim,
A fatoração usa \(\sum _jp_j=1\), de modo que \(e^{-\lambda t}=\prod _je^{-\lambda p_jt}\), e separa as potências e os fatoriais por classe. Se \(p_j=0\), a respectiva contagem é zero quase certamente; essa classe pode ser retirada do cálculo e reinserida ao final. A última linha é o produto das massas de variáveis \(\operatorname {Poisson}(\lambda p_jt)\); portanto, as contagens por classe são independentes nesse intervalo.
Para concluir a afirmação sobre os processos, considere agora qualquer família finita de intervalos disjuntos \(I_1,\ldots ,I_r\). As contagens originais nesses intervalos são independentes. Condicionado a seus valores, as classificações usam grupos disjuntos de marcas i.i.d., independentes das contagens. Por isso, o cálculo anterior se aplica a cada intervalo e a probabilidade conjunta de todas as contagens por intervalo e por classe se fatora no produto das massas de Poisson, com parâmetros \(\lambda p_j|I_\ell |\). Logo, cada subprocesso tem incrementos independentes e estacionários, e as famílias de contagens das diferentes classes são independentes. Contagens acumuladas em quaisquer instantes são somas desses incrementos, o que prova também a independência dos subprocessos completos.
Chamadas chegam a uma central de atendimento segundo um processo de Poisson com taxa \(20\) por hora. Cada chamada é classificada como emergência com probabilidade \(0{,}2\), independentemente das demais classificações e dos instantes de chegada.
Pelo teorema de afinamento, as chamadas de emergência formam um processo de Poisson com taxa \(20\cdot 0{,}2=4\) por hora; as demais formam um processo independente com taxa \(16\) por hora. Em particular, o tempo até a próxima emergência é \(\operatorname {Exp}(4)\), com média \(1/4\) de hora, e
Neste exemplo, adaptado de Durrett (2016), dois revisores leem um manuscrito de 300 páginas. O primeiro encontra 100 erros, o segundo encontra 120, e 80 aparecem nas duas listas. Suponha que os erros formem um processo de Poisson de taxa desconhecida \(\lambda \) por página e que cada erro seja encontrado pelos revisores com probabilidades \(p_1\) e \(p_2\). Essas probabilidades são as mesmas para todos os erros, e as detecções são independentes entre revisores, entre erros e dos locais onde os erros aparecem.
Seja \(X_0\) o número de erros não encontrados, \(X_1\) e \(X_2\) os encontrados apenas pelo primeiro ou apenas pelo segundo revisor, e \(X_3\) os encontrados por ambos. Escrevendo \(\mu =300\lambda \), o teorema de afinamento mostra que essas variáveis são Poisson independentes, com médias
Observamos \(X_1=20\), \(X_2=40\) e \(X_3=80\). Estimando as probabilidades pelas proporções observadas,
Além disso,
o que sugere \(\widehat X_0=20\cdot 40/80=10\) erros ainda não encontrados. Equivalentemente, \(\widehat\mu =80/(\widehat p_1\widehat p_2)=150\), ou \(\widehat\lambda =0{,}5\) erro por página.
O valor dez estima a média do número de erros não encontrados; não determina o total que de fato restou no manuscrito. A interpretação depende das hipóteses de detecção: erros com dificuldades muito diferentes ou revisores que compartilham suas descobertas podem produzir outra relação entre as listas.
Suponha que o número \(M\) de pessoas em um evento tenha distribuição \(\operatorname {Poisson}(2263)\) e que seus aniversários sejam independentes e uniformes nos \(365\) dias do ano, também independentemente de \(M\). Seja \(N_j\) o número de pessoas que fazem aniversário no dia \(j\).
Pelo afinamento em \(365\) classes, as variáveis \(N_1,\ldots ,N_{365}\) são independentes e cada uma tem distribuição \(\operatorname {Poisson}(2263/365)=\operatorname {Poisson}(6{,}2)\). Logo,
A ideia de poissonização é substituir um número fixo de objetos por um total de Poisson. Com um total fixo, as contagens das classes são dependentes; com um total de Poisson, o afinamento as torna independentes e o cálculo se fatora. O resultado calculado é exato para o total aleatório \(M\), de média \(2263\). Para um evento com exatamente \(2263\) pessoas, seria necessário condicionar em \(M=2263\); essa condição desfaz a independência das contagens, e o produto acima não fornece a probabilidade exata.
5.4.2 Superposição
Afinamento divide uma corrente de chegadas em subprocessos. A operação inversa é a superposição: reunimos as chegadas de processos independentes e ignoramos sua origem. O resultado continua sendo um processo de Poisson, agora com taxa igual à soma das taxas.
Superposição Se \(N_1(t),\ldots ,N_k(t)\) são processos de Poisson independentes com taxas \(\lambda _1,\ldots ,\lambda _k\), então
é um processo de Poisson com taxa \(\lambda _1+\cdots +\lambda _k\).
A soma começa em zero. Fixe intervalos disjuntos \(I_1,\ldots ,I_r\). Para cada processo, seus incrementos nesses intervalos são independentes; a independência dos processos garante também a independência entre incrementos de origens diferentes. Portanto, todos esses incrementos formam uma família independente. Somar por intervalo preserva a independência entre os totais resultantes. Em um intervalo de comprimento \(h\), a soma tem lei de Poisson de parâmetro \((\lambda _1+\cdots +\lambda _k)h\), pelo Teorema 5.4. Isso prova a lei e a independência dos incrementos, além de sua estacionariedade. Não há chegadas simultâneas de processos diferentes com probabilidade positiva: cada par de tempos de chegada independentes tem probabilidade zero de empate, pois cada instante da \(m\)-ésima chegada possui densidade gama, conforme a construção exponencial. Como os pares podem ser enumerados, a probabilidade de ocorrer algum empate também é zero. Assim, as trajetórias preservam os saltos unitários do processo de Poisson.
O diagrama reúne as duas operações:
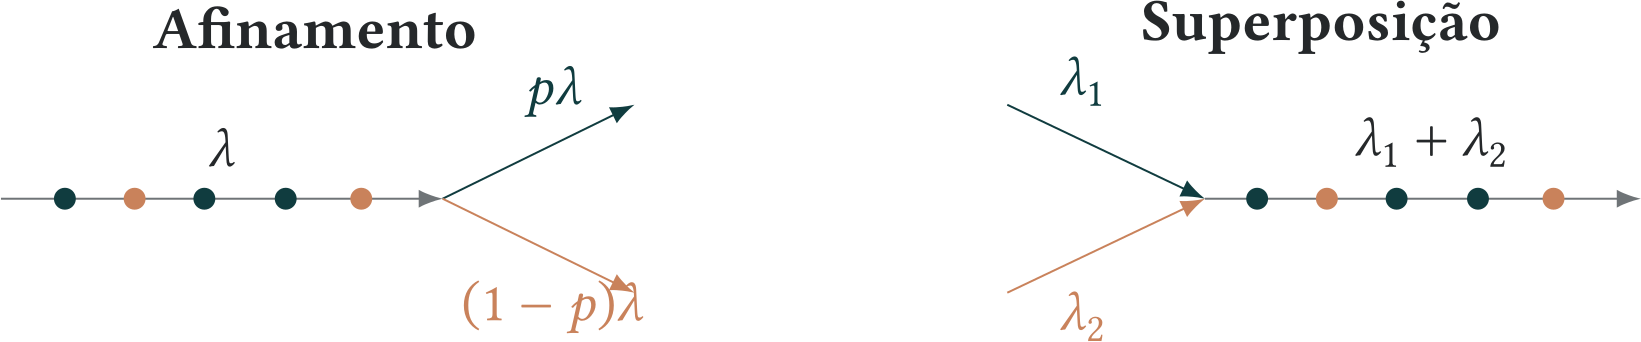
As ideias de superposição e afinamento também são úteis para simular cadeias de Markov em tempo contínuo. Por enquanto, vamos usá-las para resolver uma corrida entre dois processos de Poisson.
Na abertura do capítulo, duas lojas esperavam clientes. Suponha agora que suas chegadas formem processos de Poisson independentes \(N_A,N_B\), de taxas \(\lambda \gt 0\) e \(\mu \gt 0\). Seja \(T\) o instante da primeira chegada à loja B e \(K\) o número de chegadas à loja A anteriores a \(T\). Queremos a distribuição de \(K\); a duração da observação é aleatória.
Reunimos as chegadas num processo de taxa \(\lambda +\mu \). Podemos representar sua origem por marcas independentes: cada chegada recebe a marca A com probabilidade
e a marca B com probabilidade \(q=1-p=\mu /(\lambda +\mu )\). De fato, pelo afinamento independente, os dois processos marcados são Poisson independentes com as taxas originais. Assim, essa construção tem a mesma lei conjunta das chegadas às duas lojas.
O evento \(\{ K=k\} \) exige exatamente \(k\) marcas A antes da primeira marca B. As primeiras \(k\) marcas devem ser A e a seguinte deve ser B. Pela independência das marcas,
Não há outra restrição sobre os instantes. A soma das probabilidades é \(q\sum _{k\geq 0}p^k=q/(1-p)=1\), pois \(0\lt p\lt 1\). Essa é a distribuição geométrica no conjunto \(\mathbb N_0\): ela conta chegadas A antes da primeira B, admitindo o valor zero. Além disso, \(K\geq k\) equivale a as primeiras \(k\) marcas serem A, de modo que \(\mathbb P(K\geq k)=p^k\). Pela fórmula da cauda,
Por exemplo, se chegam dois clientes por hora à loja A e um por hora à B, então \(p=2/3\). Temos \(\mathbb P(K=0)=1/3\) e \(\mathbb P(K\geq 3)=(2/3)^3=8/27\), enquanto \(E(K)=2\). O valor médio dois não fixa a contagem de cada realização: a espera pela primeira chegada à loja B também varia.
Trocar “a primeira chegada B” por uma chegada B de ordem maior leva a contar várias sequências de marcas. O próximo exemplo combina esse mesmo raciocínio com uma condição sobre as duas cores.
Considere chegadas vermelhas segundo um processo de Poisson de taxa \(\lambda \) e chegadas verdes segundo um processo independente de taxa \(\mu \). Qual é a probabilidade de ocorrerem seis chegadas vermelhas antes da quarta chegada verde?
Na superposição dos dois processos, cada chegada é vermelha com probabilidade
e verde com probabilidade \(1-p\). Pelo argumento de marcação do Exemplo 5.9, as cores sucessivas são independentes. A Seção 6.1 retomará essa conclusão pela corrida de relógios e pelas esperas residuais.
A sexta vermelha ocorre antes da quarta verde exatamente quando, entre as nove primeiras chegadas, pelo menos seis são vermelhas. Portanto, a probabilidade de interesse é
Se \(\lambda =\mu \), então \(p=1/2\) e essa expressão se torna
5.4.3 Condicionamento
Até aqui, separamos ou reunimos fluxos de chegadas. Agora mudaremos a informação disponível sobre um mesmo fluxo. Saber que ocorreram exatamente \(n\) chegadas até o instante \(t\) altera as probabilidades das contagens intermediárias. Veremos como essas chegadas se repartem pelo intervalo e, em seguida, como se distribuem seus instantes.
Ou seja, condicionada à contagem total \(N(t)=n\), a contagem até \(s\) tem distribuição \(\operatorname {Binomial}(n,s/t)\). A taxa \(\lambda \) desaparece da resposta.
A contagem até \(t\) se divide em dois incrementos:
Portanto, para termos \(N(s)=m\) e \(N(t)=n\), devem ocorrer \(m\) chegadas em \([0,s]\) e \(n-m\) em \((s,t]\). A independência dos incrementos e a definição de probabilidade condicional fornecem
Cancelamos os fatores exponenciais e as potências de \(\lambda \). O mesmo cálculo inclui \(s=0\) e \(n=0\), interpretando uma potência de expoente zero como \(1\), inclusive quando a base é zero.
A fórmula binomial considera dois intervalos. Ao dividir \([0,t]\) em várias partes, obteremos uma distribuição multinomial, que também permite descrever os instantes individuais de chegada.
Sejam \(T_1,T_2,\ldots \) os instantes de chegada. Fixe \(t\gt 0\) e um inteiro \(n\ge 1\). Considere \(U_1,\ldots ,U_n\) independentes e uniformes em \([0,t]\); escreva \(V_1\lt \cdots \lt V_n\) para esses pontos colocados em ordem crescente.
Divida o intervalo em partes de comprimentos \(h_1,\ldots ,h_r\):
Seja \(C_i=N(u_i)-N(u_{i-1})\). Para inteiros não negativos \(n_1+\cdots +n_r=n\), a independência dos incrementos fornece
Usamos \(\sum _i h_i=t\) e \(\sum _i n_i=n\). A taxa desapareceu. Essa última linha é uma probabilidade multinomial: se sorteamos \(n\) pontos independentes uniformes em \([0,t]\), cada ponto cai na parte \(i\) com probabilidade \(h_i/t\). Portanto, para toda partição finita, as contagens dos pontos uniformes e as contagens de chegadas condicionadas a \(N(t)=n\) possuem a mesma distribuição conjunta.
Resta passar das contagens aos instantes. Sob o condicionamento \(N(t)=n\), todos os primeiros \(n\) instantes pertencem a \([0,t]\). Basta, portanto, comparar as condições com \(1\leq j\leq n\) e \(u\in [0,t]\). Para esses valores,
Analogamente, \(V_j\le u\) significa que pelo menos \(j\) pontos uniformes caíram até \(u\). Várias condições dessas, em instantes \(u\) diferentes, podem ser verificadas conjuntamente a partir das contagens na partição formada por esses instantes. Como as distribuições das contagens coincidem, as distribuições dos vetores ordenados também coincidem.
Conhecido apenas o total, não há uma parte do intervalo favorecida para as chegadas: seus instantes têm a lei de pontos uniformes colocados em ordem. Ela fornece uma segunda explicação para o teorema anterior: cada uniforme cai em \([0,s]\) com probabilidade \(s/t\), independentemente dos outros, de modo que a contagem é binomial.
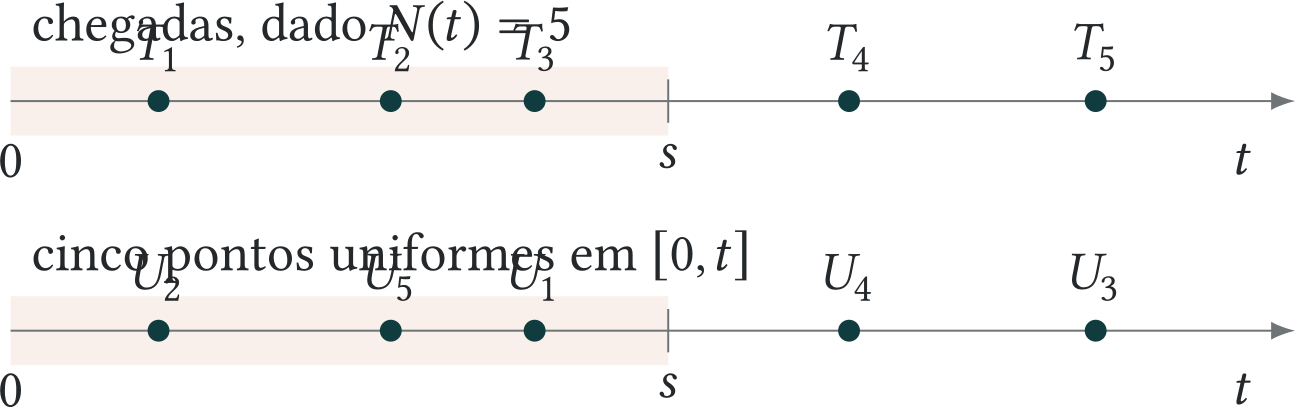
O mesmo vale para qualquer subintervalo \(I\subseteq [0,t]\): condicionado a \(N(t)=n\), o número de chegadas em \(I\) tem distribuição \(\operatorname {Binomial}(n,|I|/t)\).
5.5 Problemas de síntese
As ferramentas deste capítulo respondem a perguntas diferentes sobre um mesmo fluxo. O primeiro problema reúne afinamento, superposição, condicionamento e somas compostas. O segundo compara a espera pela primeira chegada antes e depois de conhecermos a contagem de um intervalo.
Em um modelo adaptado de Durrett (2016) para a rodovia US 421, suponha que caminhões e carros passem segundo processos de Poisson independentes, com taxas de 40 e 100 por hora. Cada caminhão toma uma determinada saída com probabilidade \(1/8\) e cada carro, com probabilidade \(1/10\), independentemente dos demais veículos e dos instantes de chegada. Todas as perguntas a seguir se referem aos veículos que tomam essa saída.
Qual é a probabilidade de chegarem exatamente seis caminhões em uma hora?
Dado que chegaram seis caminhões nessa hora, qual é a probabilidade de exatamente dois deles chegarem durante o terço central?
Qual é a probabilidade de quatro carros chegarem antes do segundo caminhão?
Cada caminhão leva um passageiro, e o número de passageiros de cada carro é 1, 2 ou 4, com probabilidades \(0{,}3\), \(0{,}5\) e \(0{,}2\). Suponha que esses números sejam i.i.d. e independentes dos processos de chegada. Determine a média e o desvio padrão do total de passageiros que chegam em uma hora.
Começamos pelo afinamento: na saída, as taxas são \(40/8=5\) caminhões e \(100/10=10\) carros por hora. Os dois processos continuam independentes. Essa redução do fluxo será usada em todos os itens.
(a) Contar em um intervalo fixo. O número de caminhões em uma hora tem distribuição de Poisson com média 5. Portanto,
(b) Distribuir um total conhecido no tempo. Agora não sorteamos mais a quantidade de caminhões: ela já está fixada em seis. Pelo Teorema 5.15, podemos representar seus instantes por seis pontos uniformes independentes na hora observada, antes de ordená-los. Cada ponto cai no terço central com probabilidade \(1/3\), de modo que a contagem nesse trecho é binomial. A resposta é
A taxa de cinco por hora já não aparece: condicionado ao total, importa apenas a proporção do intervalo ocupada pelo trecho escolhido.
(c) Comparar a ordem das chegadas. Reunimos os dois fluxos em um processo de taxa 15 por hora. As classes sucessivas são independentes, e cada chegada é um carro com probabilidade \(10/15=2/3\). O quarto carro precede o segundo caminhão exatamente quando pelo menos quatro das cinco primeiras chegadas são carros. Logo,
Aqui precisamos da ordem dos veículos, não dos tempos entre eles.
(d) Somar passageiros, não veículos. Se \(Y\) é o número de passageiros de um carro, então
O total \(S\) soma o número de caminhões a uma soma composta de Poisson correspondente aos carros. Pela independência entre as duas origens,
Assim, o desvio padrão é \(\sqrt{60}\approx 7{,}746\) passageiros. O segundo momento \(EY^2\), e não apenas a variância de \(Y\), aparece porque tanto o número de carros quanto sua ocupação são aleatórios.
Sem a informação adicional, \(T_1\) é exponencial de taxa 3. Logo,
Condicionado a \(N(2)=2\), os dois instantes têm a lei de dois pontos uniformes independentes em \([0,2]\), colocados em ordem. O primeiro excede \(u\) precisamente quando ambos os pontos caem em \((u,2]\). Assim, para \(0\leq u\leq 2\),
Em particular, a probabilidade de esperar mais de uma hora passa a ser \(1/4\). Derivando a função de distribuição, obtemos a densidade condicional \(f(u)=1-u/2\) em \((0,2)\); portanto,
A espera condicional não é exponencial. Isso não contraria a falta de memória: saber que nenhuma chegada ocorreu até certo instante é diferente de conhecer o total de um intervalo que inclui o futuro. A informação adicional muda a distribuição que devemos usar.
5.6 Exercícios
Os problemas começam pelos relógios, passam às contagens e terminam combinando afinamento com cadeias de Markov. Especifique a unidade de cada taxa e distinga independência de incrementos de independência entre contagens acumuladas.
Janelas curtas, marcas e durações aleatórias
Os problemas seguintes retomam os modelos resolvidos, mas mudam a informação observada ou o mecanismo de registro. Em cada caso, explique qual propriedade de Poisson está sendo usada.
5.7 Processos de Poisson não homogêneos*
Uma única taxa pode descrever acessos de madrugada e no horário de maior uso? Quando os logs mostram um padrão ao longo do dia, o primeiro ajuste é permitir que o relógio acelere ou desacelere de maneira determinística. A independência dos incrementos continua sendo uma hipótese separada.
A intensidade tem unidade de eventos por unidade de tempo. Nos pontos de continuidade de \(\lambda \), a probabilidade de uma chegada em \((t,t+h]\) é \(\lambda (t)h+o(h)\). Já \(\Lambda (t)-\Lambda (s)\) é uma quantidade acumulada, sem unidade de tempo: a área sob a intensidade no intervalo. Pela lei de Poisson,
As contagens em intervalos de mesmo comprimento podem ter leis diferentes; a localização do intervalo agora importa.
soleira definicao/.append style=unbreakable
O incremento entre \(s\) e \(t\) é o incremento de \(M\) no intervalo \((\Lambda (s),\Lambda (t)]\), cujo comprimento é \(\Lambda (t)-\Lambda (s)\). Ele tem a lei de Poisson exigida. Como \(\Lambda \) é não decrescente, intervalos de tempo disjuntos geram intervalos transformados sem sobreposição; a independência é herdada de \(M\). Além disso, \(\Lambda \) é contínua e finita em cada intervalo limitado. A mudança de relógio preserva, portanto, a continuidade à direita e os saltos unitários: ela pode prolongar a espera durante uma faixa de intensidade zero, mas não salta sobre vários instantes de chegada de \(M\). Como \(M(\Lambda (t))\) é finito para cada \(t\) finito, também não há infinitas chegadas em tempo limitado.
Registre os horários de cada acesso a um serviço em cinco dias comparáveis, com observação completa. A tabela contém contagens didáticas agregadas; as faixas horárias foram escolhidas antes do ajuste.
Para uma faixa com duração diária \(\Delta \) e contagens \(C_1,\ldots ,C_D\) em \(D\) dias, o modelo usa \(C_d\sim \operatorname {Poisson}(\lambda \Delta )\) independentes. Como a média de cada contagem é \(\lambda \Delta \), a média teórica do total é \(D\lambda \Delta \). Uma estimativa natural iguala essa média ao total observado:
A estimativa também dá taxa zero quando não houve acessos. Se há falhas de registro, o denominador deve contar apenas o tempo efetivamente observado, desde que a falta de registros não dependa dos eventos.
O modelo ajustado para um dia é
e supomos que esse perfil se repita a cada 24 horas. Entre 7h30 e 9h,
Sob o modelo ajustado, tratando as taxas estimadas como fixas, a contagem prevista tem média e variância \(4{,}5\); a probabilidade ajustada de nenhum acesso é \(e^{-4{,}5}\approx 0{,}0111\). Esses cálculos descrevem a variabilidade das chegadas para as taxas adotadas; não incluem a incerteza de estimar essas taxas a partir de apenas cinco dias.
O modelo homogêneo estimaria \(280/120=7/3\) acessos por hora. Ele prevê os mesmos \(56\) acessos no dia inteiro, mas apenas \((7/3)\cdot 1{,}5=3{,}5\) naquele intervalo. Acertar o total diário não garante acertar sua distribuição no tempo.
A transformação temporal também sugere uma verificação. Se \(\Lambda \) é estritamente crescente e tende a infinito, o processo \(\widetilde N(u)=N(\Lambda ^{-1}(u))\) é Poisson de taxa \(1\). Se \(T_k\) são os instantes das chegadas, com \(T_0=0\), os intervalos transformados
são i.i.d. exponenciais de taxa \(1\). Se a intensidade se anula em intervalos, a construção direta \(M(\Lambda (t))\) continua válida; a notação com inversa ordinária precisa ser substituída por uma inversa generalizada.
Com taxas estimadas, essas propriedades só podem ser verificadas aproximadamente. Uma comparação útil utiliza dias que não entraram no ajuste: as contagens médias de cada faixa podem ser confrontadas com as previsões, enquanto as contagens em intervalos disjuntos permitem investigar a hipótese de independência. Os intervalos transformados \(Z_k\), calculados com \(\widehat\Lambda \), devem apresentar comportamento próximo ao exponencial de taxa \(1\), sem dependência persistente entre esperas sucessivas.
Há também um cuidado com o fim da coleta. Se a observação termina antes da chegada seguinte, o último intervalo é apenas parcialmente conhecido: sabemos que a espera completa excede o trecho registrado, não qual seria sua duração. Tratar esse trecho como uma espera terminada introduziria uma distorção. Essas comparações ajudam a identificar limitações do modelo, mas não constituem, por si só, uma demonstração de sua adequação.
Por fim, se \(T_1\) é a primeira chegada,
pois \(\{ T_1\gt t\} =\{ N(t)=0\} \). Nos pontos de continuidade de \(\lambda \), derivar \(1-e^{-\Lambda (t)}\) fornece a densidade
A interpretação integral vale para todo \(0\leq a\lt b\):
Em particular, os valores atribuídos à densidade nos pontos isolados de mudança de faixa não alteram as probabilidades. Em geral, os intervalos entre eventos no tempo original não são i.i.d. exponenciais. Se \(\Lambda (\infty )\lt \infty \), há ainda massa \(e^{-\Lambda (\infty )}\) em \(T_1=\infty \). A apresentação de processos de Poisson em Kingman (1993) desenvolve essas duas descrições pelo relógio e pela contagem.
Deixar a intensidade variar com o horário corrige uma limitação importante do modelo homogêneo: a manhã e a madrugada já não precisam ter a mesma taxa de chegadas. Isso pode explicar parte da variabilidade observada quando reunimos horários diferentes, mas não elimina todas as dificuldades. Mesmo depois de levar a intensidade em conta, o modelo prevê variância igual à média em cada intervalo fixo e mantém a independência dos incrementos. Se uma chegada tende a provocar outras, por exemplo, podem surgir rajadas e dependência entre intervalos, exigindo um modelo autoexcitatório. Uma heterogeneidade que não tenha sido representada pela intensidade pode igualmente requerer uma distribuição de contagens mais flexível.
5.8 Exercícios complementares*
Os exercícios usam a Seção 5.7.