Distribuições estacionárias e comportamento limite
A descrição das transições e dos tempos de chegada permite investigar o comportamento da cadeia no longo prazo. Interessa saber se existe uma distribuição estacionária, quando ela é única e sob quais condições a lei e as médias temporais se aproximam dela. As urnas de Ehrenfest, o sapo e os modelos de mobilidade social e estoque reaparecem sob essa perspectiva.
Os resultados gerais são enunciados também para espaços enumeráveis quando suas hipóteses o permitem; no próximo capítulo veremos por que o infinito exige cuidados adicionais.
3.1 Distribuições estacionárias
Uma distribuição preservada pela dinâmica mantém a lei da cadeia inalterada em todos os instantes. Para estudar essa possibilidade, partimos da fórmula da probabilidade total:
Escrevendo \(\mu _0(i)=\mathbb {P}(X_0=i)\), a última equação toma a forma
Em notação matricial, a distribuição no instante \(n\) é \(\mu _n=\mu _0P^n\). Usamos vetores-linha: a coordenada \(j\) de \(\mu _0P^n\) é justamente a soma em (3.1).
Considere o canal de comunicação do Exemplo 2.7 com \(a=0{,}4\), \(b=0{,}2\) e distribuição inicial \(\mu _0(0)=0{,}3\), \(\mu _0(1)=0{,}7\). Então
Depois de mais um passo, a distribuição é \(\mu _0P^2=(0{,}328\quad 0{,}672)\). Para compreender o comportamento a longo prazo, não precisamos calcular todas as potências de \(P\). Basta acompanhar a probabilidade de um dos estados.
Seja \(u_n=(\mu _0P^n)(0)\) a probabilidade de estar no estado \(0\) no instante \(n\). A probabilidade de estar no estado \(1\) é, portanto, \(1-u_n\).
Para estar no estado \(0\) no instante seguinte, a cadeia pode permanecer em \(0\), com probabilidade de transição \(0{,}6\), ou passar de \(1\) para \(0\), com probabilidade \(0{,}2\). Assim,
Procuramos um valor que permaneça inalterado por essa atualização. Resolvendo \(u=0{,}2+0{,}4u\), encontramos \(u=1/3\). Subtraindo esse valor da recorrência, obtemos
Assim, a distância de \(u_n\) a \(1/3\) é multiplicada por \(0{,}4\) a cada passo e, portanto, tende a zero. Como a probabilidade do outro estado é \(1-u_n\), concluímos que
Se \(\mu _0P^n\) converge para uma distribuição \(\nu \) em uma cadeia finita, então
Logo, todo limite é estacionário, mas a existência de uma distribuição estacionária não garante que as distribuições sucessivas convirjam. O segundo exemplo também explica por que vale a pena considerar médias: elas podem convergir mesmo quando as distribuições oscilam. Essa será a ideia usada na demonstração seguinte.
Resta uma pergunta: sob quais condições as potências \(P^n\) convergem? Voltaremos a ela ao estudar o comportamento limite.
A cadeia pode ter várias classes fechadas, por isso a afirmação é de existência. Em um espaço infinito, a massa das distribuições pode escapar para estados cada vez mais distantes, e o argumento de compacidade abaixo deixa de valer.
Parta de uma distribuição qualquer \(\mu _0\). As distribuições nos instantes sucessivos são
e considere a média das \(n\) primeiras:
Cada \(a_n\) ainda é uma distribuição de probabilidade, pois é uma média de distribuições. Como o espaço de estados é finito, todas essas distribuições pertencem ao simplex
que é compacto. Logo existe uma subsequência \((a_{n_r})\) que converge para alguma distribuição \(\pi \).
Resta mostrar que esse limite é preservado por \(P\). Multiplicar a média por \(P\) apenas desloca a sequência em um passo:
Consequentemente, todos os termos intermediários se cancelam na diferença e
Ao longo da subsequência escolhida, \(a_{n_r}\to \pi \); como a multiplicação por \(P\) é contínua, \(a_{n_r}P\to \pi P\). A diferença entre esses dois limites é zero, portanto
Assim, \(\pi \) é uma distribuição estacionária.
Retomemos a cadeia de quatro estados do Exemplo 2.23. Suas classes fechadas são \(\{ 0\} \) e \(\{ 2,3\} \); o estado \(1\) é transiente. Busquemos todas as distribuições estacionárias \(\pi =(\pi _0,\pi _1,\pi _2,\pi _3)\).
Da equação \(\pi P=\pi \), a coordenada do estado \(1\) fornece
As equações dos estados \(2\) e \(3\) dão
Se \(\pi _0=t\), a normalização \(\pi _0+\pi _2+\pi _3=1\) determina
Cada valor de \(t\) fornece uma estacionária. O vetor \((2/5,3/5)\) é a estacionária da classe fechada \(\{ 2,3\} \), enquanto a massa \(t\) permanece no estado absorvente \(0\). O parâmetro livre reflete a possibilidade de repartir a massa entre duas classes que não se comunicam.
3.2 Cálculo de distribuições estacionárias
3.2.1 Cadeias com dois estados
Considere uma cadeia em \(S=\{ 1,2\} \). Escrever
torna visíveis as duas probabilidades de mudança: \(a\) para ir de \(1\) a \(2\) e \(b\) para voltar de \(2\) a \(1\). Se \(a+b\gt 0\), a distribuição estacionária é
Como primeira verificação, no canal de comunicação do Exemplo 2.7, cuja ordem dos estados é \((0,1)\), com \(a=0{,}4\) e \(b=0{,}2\), obtemos \((1/3,2/3)\). A fórmula também pode ser lida como uma igualdade de fluxos:
Assim, a massa enviada de 1 para 2 é igual à massa enviada de 2 para 1. Algebricamente,
A fórmula (3.2) vale sempre que \(a+b\gt 0\), inclusive quando um dos estados é absorvente. Se \(a=b=0\), ambos os estados são absorventes e toda distribuição em \(\{ 1,2\} \) é estacionária.
3.2.2 Um modelo de estoque
Retomemos a política de reposição do Exemplo 2.13, agora para determinar o estoque em equilíbrio e o resultado médio das vendas.
Uma loja vende um produto e acompanha o estoque \(X_n\in \{ 0,1,2,3\} \) no fim de cada dia. Antes das vendas do dia seguinte, se sobraram \(0\) ou \(1\) unidades, a loja repõe o estoque até \(3\); caso contrário não encomenda nada. Denote por \(B_n\) o estoque depois da eventual reposição:
A demanda diária independente vale \(0,1,2\) com probabilidades \(1/4,1/2,1/4\), respectivamente. Como \(B_n\geq 2\), todas as unidades demandadas são vendidas e \(X_{n+1}=B_n-D_{n+1}\).
Por exemplo, se \(X_n=2\), a demanda \(2\) leva a \(0\) com probabilidade \(1/4\), a demanda \(1\) leva a \(1\) com probabilidade \(1/2\) e a demanda \(0\) mantém \(2\) com probabilidade \(1/4\). Na ordem \((0,1,2,3)\),
Resolvendo \(\pi P=\pi \) e \(\sum _i\pi (i)=1\), obtemos
Para calcular custos e receitas em equilíbrio, suponha que cada unidade vendida renda \(5\), cada unidade encomendada custe \(2\) e cada unidade que sobra no fim do dia custe \(1\) para armazenar. Em equilíbrio, a demanda média é \(1\) unidade, e o número médio de unidades encomendadas por dia é
Essa igualdade não é coincidência: em equilíbrio, \(E_\pi X_{n+1}=E_\pi X_n\). Como o estoque do dia seguinte é o estoque atual mais a reposição e menos a demanda, a reposição média deve igualar \(ED=1\). O estoque médio ao fim do dia vale
Portanto, o lucro líquido médio por dia, sob essa política, é
Essa é a esperança do lucro de um dia em equilíbrio. Para interpretá-la como média temporal do lucro, usamos o teorema ergódico para o estoque e a reposição, que dependem de \(X_n\), e a lei forte para as demandas independentes; voltaremos a essas ferramentas na Subseção 3.4.3.
3.2.3 Cadeias duplamente estocásticas
Matriz duplamente estocástica Uma matriz de transição \(P\) é duplamente estocástica quando, além de cada linha somar \(1\), cada coluna também soma \(1\):
As somas das linhas já fazem parte da definição de matriz de transição; a condição nova é a das colunas.
Distribuição uniforme Em um espaço com \(N\) estados, a distribuição uniforme, \(\pi (x)=1/N\), é estacionária se e somente se \(P\) é duplamente estocástica.
Se \(P\) é duplamente estocástica, então, para cada estado \(y\),
Logo, \(\pi P=\pi \).
Reciprocamente, suponha que a distribuição uniforme seja estacionária. Então, para cada estado \(y\),
Multiplicando por \(N\), obtemos
Portanto, as colunas de \(P\) também somam \(1\), e \(P\) é duplamente estocástica.
O espaço de estados é \(\{ 0,1,\ldots ,L\} \), com \(L\geq 1\). Nos estados interiores, a cadeia vai para cada vizinho com probabilidade \(1/2\). Adotamos a seguinte reflexão nos extremos: uma tentativa de sair do intervalo é substituída por uma permanência. Assim, \(p(0,0)=p(0,1)=1/2\) e \(p(L,L-1)=p(L,L)=1/2\). Para \(L=4\), a matriz é
| 0 | 1 | 2 | 3 | 4 | |
|---|---|---|---|---|---|
| 0 | 0{,}5 | 0{,}5 | 0 | 0 | 0 |
| 1 | 0{,}5 | 0 | 0{,}5 | 0 | 0 |
| 2 | 0 | 0{,}5 | 0 | 0{,}5 | 0 |
| 3 | 0 | 0 | 0{,}5 | 0 | 0{,}5 |
| 4 | 0 | 0 | 0 | 0{,}5 | 0{,}5 |
Cada coluna soma \(1\), e o mesmo argumento vale para qualquer \(L\). Portanto, a distribuição estacionária é uniforme:
3.3 Reversibilidade e balanço detalhado
A estacionariedade equilibra o fluxo total que entra e sai de cada estado. O balanço detalhado impõe uma condição mais forte: o equilíbrio deve ocorrer separadamente em cada par de estados.
Balanço detalhado e reversibilidade Uma distribuição \(\pi \) satisfaz o balanço detalhado para \(P\) se
Quando existe tal distribuição, dizemos que a cadeia é reversível em relação a \(\pi \).
O produto \(\pi (x)p(x,y)\) é a probabilidade de observar a transição \(x\to y\) quando a cadeia começa com distribuição \(\pi \). A igualdade afirma que essa transição e a transição inversa têm a mesma probabilidade em equilíbrio.
Para verificar que o balanço detalhado implica estacionariedade, fixamos \(y\) e somamos em \(x\):
Na imagem da areia, o balanço detalhado diz que, para cada par \(x,y\), a massa enviada de \(x\) para \(y\) coincide com a massa enviada de \(y\) para \(x\). A estacionariedade permite compensações globais mais complexas; por isso, nem toda cadeia estacionária é reversível.
Considere a matriz duplamente estocástica
A distribuição uniforme é estacionária, mas não satisfaz balanço detalhado: para ela, \(\pi (1)p(1,3)=0\), enquanto \(\pi (3)p(3,1)=1/15\gt 0\).
Uma cadeia de nascimento e morte tem espaço de estados formado por inteiros consecutivos \(\ell ,\ell +1,\ldots ,r\), com \(r\) finito ou \(r=+\infty \), e só pode permanecer no lugar ou mover uma unidade:
Escrevemos
Adotamos \(q_\ell =0\) e, quando \(r\) é finito, \(p_r=0\). Supomos \(p_x,q_{x+1}\gt 0\) em cada aresta admissível e \(p_x+q_x\leq 1\). O balanço detalhado entre os vizinhos \(x\) e \(x+1\) exige
logo
Começando em \(\ell \) e aplicando a recursão repetidamente,
Depois, escolhemos \(\pi (\ell )\) para que a soma das probabilidades seja 1. Essa normalização só é possível, no caso infinito, quando a série dos pesos acima converge.
Neste modelo, o balanço detalhado também é necessário para a estacionariedade. De fato, suponha que \(\pi \) seja uma distribuição estacionária e fixe \(x\lt r\). O conjunto \(F=\{ \ell ,\ldots ,x\} \) é finito. Em um passo, a única saída de \(F\) ocorre pela transição \(x\to x+1\), e a única entrada ocorre pela transição inversa. Somando as equações de estacionariedade nos estados de \(F\), obtemos
Portanto, \(\pi (x)p_x=\pi (x+1)q_{x+1}\) para toda aresta admissível. Toda estacionária precisa, assim, ter os pesos calculados acima. Se a série desses pesos diverge, não existe distribuição estacionária; se converge, sua normalização fornece a única estacionária.
Considere primeiro o caso de três bolas. A matriz de transição é
Tomando \(\pi (0)=c\) e usando (3.3), obtemos
A soma é \(8c\), portanto \(c=1/8\) e
Os coeficientes \(1,3,3,1\) sugerem a resposta geral: para \(N\) bolas, a distribuição estacionária é binomial com parâmetros \(N\) e \(1/2\),
Para verificar o balanço detalhado,
Há também uma prova probabilística. Escolha inicialmente, de forma independente e equiprovável, a urna de cada bola. Todas as \(2^N\) configurações são igualmente prováveis. Trocar a urna de uma bola escolhida ao acaso apenas permuta essas configurações, de modo que a distribuição uniforme das configurações — e, portanto, a lei binomial de \(X_n\) — permanece inalterada.
Um vértice com mais vizinhos recebe mais massa no equilíbrio. A verificação não exige conectividade; esta será necessária para que uma única trajetória possa explorar todo o grafo.
Como \(A(u,v)=A(v,u)\), para qualquer constante \(c\gt 0\) os pesos \(cd(u)\) satisfazem
Cada aresta contribui duas unidades para a soma dos graus; logo \(\sum _ud(u)=2|E|\). Tomar \(c=1/(2|E|)\) normaliza os pesos e prova o balanço detalhado.
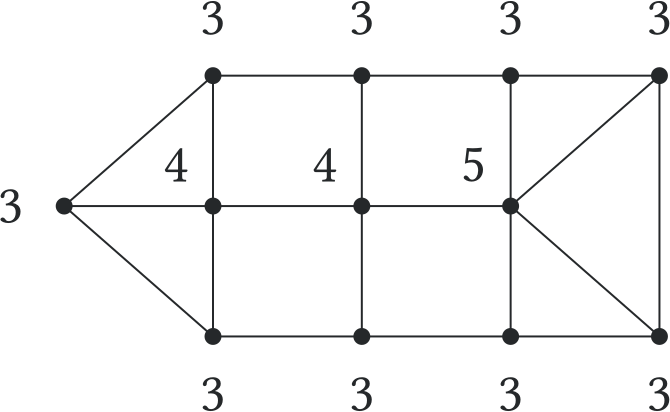
Os resultados das próximas seções mostrarão que, se o grafo for conexo, a cadeia é irredutível, a estacionária é única e suas massas são também as frequências temporais a partir de qualquer vértice. A convergência das distribuições exigirá ainda aperiodicidade.
3.3.1 Cadeia reversa
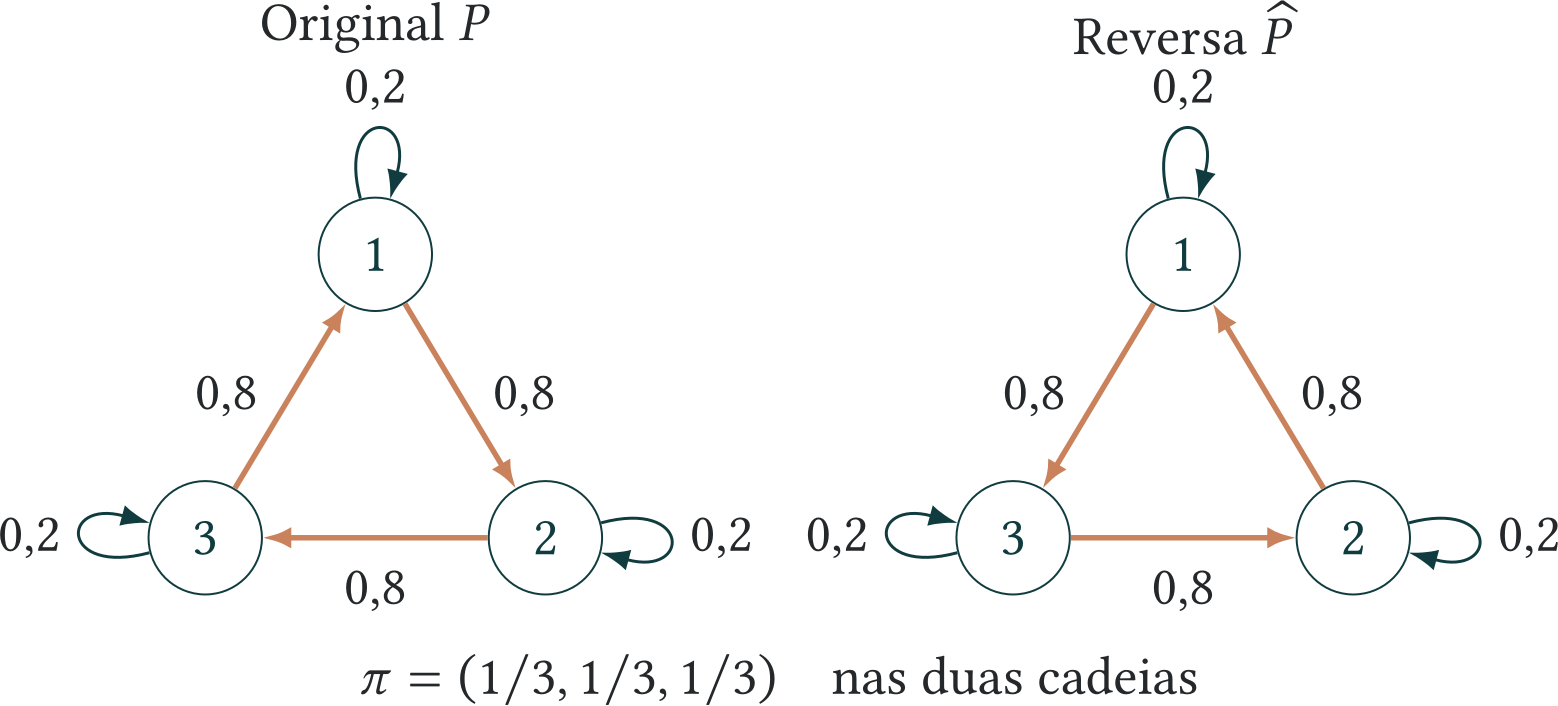
Suponha que a cadeia comece em equilíbrio, isto é, \(X_0\sim \pi \). Se gravarmos sua trajetória e exibirmos o filme ao contrário, obteremos novamente uma cadeia de Markov. A fórmula seguinte identifica suas probabilidades de transição.
Cadeia reversa Suponha que \(X_0\sim \pi \), onde \(\pi \) é estacionária, e fixe \(n\). O processo
é uma cadeia de Markov no suporte \(S_\pi =\{ i\in S:\pi (i)\gt 0\} \), cujas transições, para \(0\leq m\lt n\), são dadas pela matriz reversa
Primeiro, a cadeia em equilíbrio permanece no suporte \(S_\pi \). De fato, se \(j\notin S_\pi \), a estacionariedade implica
Como os termos são não negativos, \(p(i,j)=0\) para todo \(i\in S_\pi \). Portanto, partindo do suporte, a cadeia não pode sair dele.
Fixe \(0\leq m\lt n\) e escreva \(t=n-m\). Uma história da cadeia reversa com \(Y_m=i\), \(Y_{m-1}=a_1,\ldots ,Y_0=a_m\) corresponde, na cadeia original, a
A história considerada tem probabilidade positiva e, portanto, \(\pi (i)\gt 0\). Denote por
a probabilidade desse trecho futuro, com a convenção \(c_i=1\) quando \(m=0\). Pela propriedade de Markov, uma vez conhecido \(X_t=i\), a probabilidade desse futuro é \(c_i\), independentemente do estado ocupado em \(t-1\). Pela estacionariedade, \(\mathbb P(X_{t-1}=j,X_t=i)=\pi (j)p(j,i)\). Assim,
Dividindo a primeira probabilidade pela segunda, o fator correspondente ao futuro se cancela:
O resultado depende apenas de \(i\) e \(j\), não dos demais estados observados nem do instante \(m\). Isso prova a propriedade de Markov e a homogeneidade da cadeia reversa.
Por fim, a fórmula define uma matriz de transição em \(S_\pi \), pois, para \(i\in S_\pi \),
Os termos com \(j\notin S_\pi \) têm peso zero. Se quisermos estender \(\widehat P\) a todo \(S\), basta completar as linhas fora do suporte com distribuições de probabilidade arbitrárias; elas não afetam a cadeia em equilíbrio.
Se \(\pi \) satisfaz o balanço detalhado, então, para \(i,j\in S_\pi \),
Nesse caso, um filme da cadeia em equilíbrio tem a mesma lei quando exibido de trás para a frente. Essa é a razão para o nome reversível.
3.4 Comportamento limite
A existência de uma distribuição estacionária não assegura que a lei da cadeia convirja para ela. A recorrência e a periodicidade permitem distinguir as situações em que essa aproximação ocorre.
Se \(y\) é transiente, os Lemas 2.14 e 2.15 dão \(\sum _{n=1}^{\infty } P^{n}(x, y)\lt \infty \) para qualquer estado inicial \(x\) e, consequentemente,
Assim, a probabilidade de cada estado transiente fixado tende a zero. Em um espaço infinito, isso não impede que toda a massa permaneça no conjunto dos estados transientes, deslocando-se para estados cada vez mais distantes. Para entender a convergência, concentramos a atenção em classes irredutíveis recorrentes. A periodicidade, definida no capítulo anterior, ainda pode impedir que a lei convirja.
Esse comportamento já apareceu no Exemplo 3.2.
Há duas formas de observar o longo prazo: a distribuição em um instante distante e a média calculada ao longo de uma única trajetória.
3.4.1 Frequências e tempo médio de retorno
As médias ao longo de uma trajetória dispensam a aperiodicidade. Cada retorno ao mesmo estado encerra uma excursão e permite recomeçar com a mesma lei.
O inverso do intervalo médio entre visitas é a frequência de visitas. Se o intervalo tem média infinita, a cadeia ainda retorna infinitas vezes, mas os retornos ocupam uma fração assintótica nula do tempo.
Pela irredutibilidade e recorrência, \(H_y\lt \infty \) quase certamente, qualquer que seja o estado inicial. Ponha \(R_0=H_y\) e seja \(R_k\) o instante do \(k\)-ésimo retorno depois de \(R_0\). Pela propriedade forte de Markov, os intervalos \(L_k=R_k-R_{k-1}\), \(k\geq 1\), são independentes e identicamente distribuídos (i.i.d.), com a lei de \(T_y^+\) sob \(\mathbb {P}_y\).
Se \(a=E_yT_y^+\lt \infty \), a lei forte dos grandes números dá \(R_k/k\to a\). Para \(n\geq H_y\), denote por \(k(n)\) o maior inteiro \(k\geq 0\) tal que \(R_k\leq n\). Pela recorrência, \(k(n)\to \infty \) quase certamente. Para \(k(n)\geq 1\),
A lei forte vale também ao longo da subsequência \(k(n)\). Os dois extremos convergem a \(a\), logo \(n/k(n)\to a\) e \(k(n)/n\to 1/a\). A contagem \(N_n(y)\) difere de \(k(n)\) em no máximo uma visita, o que não altera o limite.
Se \(E_yT_y^+=\infty \), aplicamos a lei forte às variáveis limitadas \(L_k\wedge b\). Para cada inteiro \(b\geq 1\),
Podemos tomar essas desigualdades simultaneamente para todos os inteiros \(b\geq 1\): a união enumerável dos eventos excepcionais ainda tem probabilidade zero. Pela fórmula da cauda do Lema 2.13,
As esperanças truncadas são, portanto, as somas parciais de uma série divergente de termos não negativos. Dado qualquer número \(M\), podemos escolher \(b\) com \(E_y(T_y^+\wedge b)\gt M\); a desigualdade anterior dá \(\liminf _kR_k/k\gt M\). Como \(M\) é arbitrário, \(R_k/k\to \infty \). Usando o mesmo \(k(n)\), temos \(n/k(n)\geq R_{k(n)}/k(n)\to \infty \); portanto \(N_n(y)/n\to 0\) também nesse caso.
A estimativa seguinte permite passar às esperanças para variáveis limitadas, relacionando as frequências observadas nas trajetórias às probabilidades.
Fixe \(\varepsilon \gt 0\) e defina
Os eventos \(A_N\) decrescem com \(N\). Como \(Z_n\to c\) quase certamente, a probabilidade de sua interseção é zero: fora do evento excepcional, somente um número finito dos desvios pode superar \(\varepsilon \). Pela continuidade das probabilidades para eventos decrescentes, \(\mathbb P(A_N)\to 0\). Essa propriedade decorre da aditividade enumerável, como recordado na Proposição 2.9.
Para \(n\geq N\), temos \(|Z_n-c|\leq \varepsilon \) fora de \(A_N\) e \(|Z_n-c|\leq 1\) em \(A_N\). Logo,
Primeiro escolhemos \(N\) para tornar pequena a última probabilidade; depois usamos que \(\varepsilon \) pode ser arbitrariamente pequeno. Isso prova a afirmação.
Como exemplo, considere a cadeia de Ehrenfest. O espaço é finito e a cadeia é irredutível; o Lema 2.10 limita a esperança do retorno por uma série geométrica. Seus estados são, portanto, recorrentes positivos.
Um estado com maior massa estacionária reaparece mais cedo, em média. A finitude do espaço garante a existência de alguma estacionária; em um espaço enumerável, essa existência é uma hipótese adicional, que exclui tanto transiência quanto recorrência nula numa cadeia irredutível.
Primeiro, \(\pi (y)\gt 0\) para todo \(y\). De fato, escolha \(z\) com \(\pi (z)\gt 0\) e um caminho de \(z\) a \(y\) em \(r\) passos. Então \(\pi (y)=(\pi P^r)(y)\geq \pi (z)P^r(z,y)\gt 0\).
Pelo Lema 2.17, recorrência ou transiência é propriedade da classe. Se a classe fosse transiente, teríamos \(P^n(x,y)\to 0\) para todo \(x\). Fixe \(\varepsilon \gt 0\) e escolha um conjunto finito \(F\subseteq S\) com \(\sum _{x\notin F}\pi (x)\lt \varepsilon \). Pela estacionariedade e por \(P^n(x,y)\leq 1\),
A soma à direita é finita e tende a zero. Portanto \(\pi (y)\leq \varepsilon \); como \(\varepsilon \) é arbitrário, teríamos \(\pi (y)=0\), uma contradição. Logo a cadeia é recorrente.
Comece agora com \(X_0\sim \pi \). A estacionariedade dá \(E_\pi [N_n(y)/n]=\pi (y)\). O teorema de frequência vale para todo estado inicial e, portanto, também para essa mistura de leis: se \(\mathcal A\) é o evento de convergência, a probabilidade total dá \(\mathbb P_\pi (\mathcal A)=\sum _x\pi (x)\mathbb P_x(\mathcal A)=1\). Como \(0\leq N_n(y)/n\leq 1\), o Lema 3.5 fornece
O lado esquerdo é positivo, logo a esperança é finita. A fórmula determina cada coordenada de qualquer distribuição estacionária, provando a unicidade.
No passeio do cavalo do Exemplo 3.14, já calculamos \(\pi (d4)=1/42\) e \(\pi (a1)=1/168\). Portanto,
A casa central é visitada, em média, quatro vezes mais frequentemente que o canto. A periodicidade desse passeio não altera a fórmula do tempo médio de retorno.
Para o sapo do Exemplo 3.13,
A folha \(D\) tem um tempo médio de retorno três vezes maior que \(C\). Para a fila do Exemplo 3.10, a probabilidade estacionária de estar vazia é \(\pi (0)=1/3\); logo, o tempo médio entre visitas sucessivas à fila vazia é \(E_0T_0^+=3\) instantes.
Reciprocamente, um tempo médio de retorno finito permite construir uma distribuição estacionária a partir das visitas de uma excursão completa. As mesmas contagens serão usadas no estudo das recompensas.
Como \(E_aL\lt \infty \), o retorno ocorre em tempo finito quase certamente. Cada excursão é uma sequência finita
com comprimento \(r=r(\gamma )\geq 1\). O conjunto \(\Gamma \) dessas sequências é enumerável, pois \(S\) é finito ou enumerável. A probabilidade da excursão \(\gamma \) é
Se \(n_y(\gamma )=\sum _{m=0}^{r-1}\mathbf1_{\{ \gamma _m=y\} }\), a definição de esperança para essa distribuição enumerável dá
Em cada excursão, \(\sum _y n_y(\gamma )=r\). Reagrupando séries de termos não negativos, como explicado no capítulo anterior,
Também podemos reagrupar as visitas segundo o instante em que ocorrem, obtendo \(\nu (x)=\sum _{m\geq 0}\mathbb P_a(L\gt m,X_m=x)\). O evento \(\{ L\gt m\} \) é determinado pela trajetória até \(m\). Assim, a propriedade de Markov, aplicada em cada instante fixo, fornece
Todas as parcelas são não negativas; os reagrupamentos são os mesmos de séries numéricas usados acima. Em cada excursão finita, trocar a visita inicial pela final não muda a contagem, pois \(\gamma _0=\gamma _r=a\). A última expressão é, portanto, \(\nu (y)\). Concluímos que \(\nu P=\nu \). Como \(1\leq \ell \lt \infty \), dividir por \(\ell \) normaliza os pesos e produz uma distribuição estacionária.
Se existe uma distribuição estacionária, o Teorema 3.6 dá recorrência positiva de todos os estados e unicidade. Reciprocamente, se \(a\) é recorrente positivo, a Proposição 3.7 constrói uma estacionária a partir de suas excursões. Aplicando novamente o teorema do tempo médio de retorno, obtemos as demais afirmações.
3.4.2 Convergência das distribuições
A convergência das distribuições exige eliminar as oscilações periódicas. O próximo lema mostra como a aperiodicidade permite comparar trajetórias em um mesmo instante.
Podemos inserir voltas num caminho de \(x\) a \(y\). Quando os comprimentos das voltas não compartilham um divisor maior que um, essas inserções acabam preenchendo todos os tempos grandes.
Fixe um estado \(a\). Podemos escolher tempos possíveis de retorno \(r_1,\ldots ,r_j\) cujo máximo divisor comum seja \(1\). Concatenar caminhos de retorno mostra que toda soma positiva desses números com coeficientes inteiros não negativos também é um tempo possível de retorno.
Como o máximo divisor comum é \(1\), a identidade de Bézout permite escrever cada resíduo módulo \(r_1\) como uma combinação inteira de \(r_1,\ldots ,r_j\). Podemos tornar não negativos os coeficientes de \(r_2,\ldots ,r_j\) somando a eles múltiplos suficientemente grandes de \(r_1\); isso não muda o resíduo da combinação. O termo que multiplica \(r_1\) pode ser omitido. Assim, para cada resíduo \(b\), existe uma soma não negativa \(s_b\) dos tempos de retorno que tem esse resíduo.
Seja \(M\) o maior desses representantes. Todo inteiro \(n\gt M\) tem a forma \(s_b+qr_1\), com \(q\geq 0\), e portanto é um tempo possível de retorno a \(a\). Finalmente, concatene um caminho de \(x\) a \(a\), uma dessas voltas e um caminho de \(a\) a \(y\). Isso fornece a afirmação.
A irredutibilidade permite que duas trajetórias se encontrem; a aperiodicidade permite que o encontro ocorra no mesmo relógio. A existência de uma probabilidade estacionária impede que a massa escape para regiões cada vez mais distantes. A demonstração usa um acoplamento: uma construção conjunta de duas cadeias no mesmo espaço de probabilidade que preserva a lei de cada uma separadamente. Construiremos uma cópia iniciada em \(x\) e outra em equilíbrio; depois que elas se encontrarem, passarão a evoluir juntas.
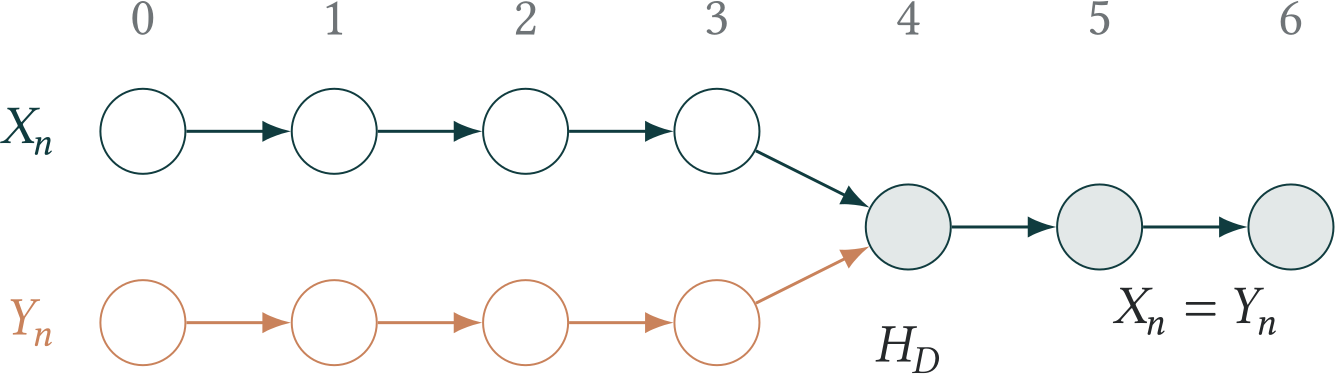
Comece com duas cadeias independentes de matriz \(P\). A cadeia dos pares tem transição
A aperiodicidade permite escolher um mesmo instante para as duas coordenadas. Pelo lema anterior, dados \((u,v)\) e \((u',v')\), existem \(n_1\) e \(n_2\) tais que
Escolhendo o mesmo \(n\geq \max \{ n_1,n_2\} \) para as duas coordenadas,
Portanto, a cadeia dos pares é irredutível. Além disso, se as duas coordenadas começam independentemente com lei \(\pi \) e usam transições independentes, ambas permanecem independentes e com lei \(\pi \). Assim, a distribuição produto, definida por \((\pi \otimes \pi )(u,v)=\pi (u)\pi (v)\), é estacionária para \(Q\). Pelo teorema do tempo médio de retorno, uma cadeia irredutível que possui essa probabilidade estacionária é recorrente positiva. Em particular, partindo de qualquer par, ela atinge qualquer par fixado, por exemplo \((a,a)\), quase certamente.
Agora tome \(X_0=x\) e \(Y_0\sim \pi \). Seja \(D=\{ (z,z):z\in S\} \) a diagonal e \(H_D=\inf \{ n\geq 0:X_n=Y_n\} \) o primeiro encontro. Antes do encontro, as coordenadas evoluem independentemente; a partir dele, usam a mesma transição sorteada.
Essa mudança altera apenas a dependência entre as coordenadas. Antes ou depois do encontro, dado o estado atual \(z\) de uma coordenada, o seu próximo estado continua sendo sorteado segundo \(p(z,\cdot )\). Assim, cada coordenada conserva sua lei de cadeia de Markov com matriz \(P\): \(X\) começa em \(x\) e \(Y\) permanece em equilíbrio. Até o encontro, a lei é a da cadeia dos pares; como ela chega a \((a,a)\) em tempo finito, \(H_D\lt \infty \) quase certamente.
Se \(X_n\ne Y_n\), o encontro ainda não ocorreu. Para qualquer conjunto \(A\subseteq S\),
Na primeira desigualdade usamos que \(|\mathbf1_{\{ X_n\in A\} }-\mathbf1_{\{ Y_n\in A\} }| \leq \mathbf1_{\{ X_n\ne Y_n\} }\). O último limite usa apenas a continuidade das probabilidades: os eventos \(\{ H_D\gt n\} \) decrescem para \(\{ H_D=\infty \} \), cuja probabilidade é zero. Como a cota vale para todo conjunto \(A\),
Essa é precisamente a cota de variação total que será formalizada adiante. Escolhendo \(A=\{ y\} \), obtemos o enunciado.
Retomemos também a cadeia redutível dos Exemplos 2.23 e 3.3. Começando no estado \(1\), a cadeia sai dele quase certamente, pois a chance de permanecer ali por \(n\) passos é \((1/4)^n\). A probabilidade de entrar primeiro em \(0\) é \(1/3\); a de entrar na classe \(\{ 2,3\} \) é \(2/3\). A classe \(\{ 2,3\} \) é irredutível e aperiódica, e sua lei converge para \((2/5,3/5)\). Aplicando o teorema depois da entrada nessa classe, obtemos
Esta é uma das distribuições estacionárias calculadas anteriormente, com \(t=1/3\). Em uma cadeia redutível, a distribuição limite pode depender do estado inicial: a dinâmica determina quanta massa alcança cada classe fechada.
O sapo. O grafo das folhas é conexo, logo a cadeia é irredutível. Há um retorno possível a \(A\) em dois saltos, \(A\to B\to A\), e outro em três, \(A\to B\to C\to A\). Como \(\gcd (2,3)=1\), a cadeia é aperiódica. Pelo teorema da convergência e pelo Exemplo 3.13,
A mobilidade social. Na matriz do Exemplo 2.5, todas as entradas são positivas. Portanto, qualquer classe alcança qualquer outra em um passo e há permanências positivas: a cadeia é irredutível e aperiódica. Sua distribuição de uma geração distante converge para a estacionária que calculamos:
A ruína do jogador. No jogo do Exemplo 2.2, com \(p=2/5\), barreiras \(0\) e \(5\) e fortuna inicial \(2\), os estados interiores são transientes e a cadeia é absorvida em uma das barreiras. A fórmula de ruína finita fornece
Assim,
A distribuição limite é uma mistura das massas absorventes, que depende da fortuna inicial. Os três exemplos mostram duas situações distintas: numa cadeia finita irredutível e aperiódica a lei converge para uma distribuição única; numa cadeia redutível com absorção, o limite registra qual classe fechada foi atingida.
3.4.3 Recompensas ao longo de uma trajetória
Contar visitas corresponde a atribuir recompensa um em um estado e zero nos demais. Custos e observações gerais exigem mais cuidado: num espaço infinito, não basta somar limites de frequências sem controlar a contribuição dos estados raros.
Aperiodicidade não é necessária: médias temporais incorporam ciclos completos. A condição de integrabilidade garante que a recompensa média de uma excursão seja finita. No caso finito, toda função real satisfaz essa condição; no enumerável, ela controla a contribuição dos estados raros à soma.
Fixe um estado \(a\) e ponha \(L=T_a^+\) para uma cadeia iniciada em \(a\). Pelo teorema do retorno, \(\ell =E_aL\lt \infty \).
1. Contagens de ocupação de uma excursão. Retome os pesos
A Proposição 3.7 já mostrou que \(\nu /\ell \) é estacionária. Pela unicidade da distribuição estacionária, concluímos que
Essa identidade relaciona a ocupação de um ciclo à média em equilíbrio.
2. Recompensa por ciclo e lei forte. Seja \(B=\sum _{m=0}^{L-1}f(X_m)\) a recompensa da excursão e \(C=\sum _{m=0}^{L-1}|f(X_m)|\) sua recompensa absoluta. Ambas são finitas em cada excursão, pois \(L\lt \infty \) e \(f\) assume valores reais. Para calcular suas esperanças, use o conjunto enumerável \(\Gamma \) de excursões, suas probabilidades \(q_\gamma \) e as contagens \(n_y(\gamma )\) da Proposição 3.7. Reagrupando uma série numérica de termos não negativos,
Como \(|B|\leq C\), a recompensa \(B\) tem esperança absoluta finita. O mesmo cálculo com \(f(y)\) no lugar de \(|f(y)|\) agora é permitido pela convergência absoluta da série e dá
Nos ciclos sucessivos, os pares comprimento–recompensa são i.i.d., pela propriedade forte de Markov. Se \(L_k\) e \(B_k\) correspondem ao \(k\)-ésimo ciclo, a lei forte fornece
Assim, a recompensa acumulada nos ciclos completos, dividida pelo tempo desses ciclos, converge para a média estacionária.
3. O ciclo incompleto. Resta controlar o pedaço da trajetória que pertence ao último ciclo, ainda não encerrado. Se \(C_k\) é a recompensa absoluta do \(k\)-ésimo ciclo, a integrabilidade implica, para cada \(\varepsilon \gt 0\),
De fato, os \(C_k\) têm a mesma lei que \(C\). Considere a variável inteira não negativa
Pela fórmula da cauda (Lema 2.13),
Não precisamos enumerar novamente as excursões: cada termo conta apenas quantos limiares \(\varepsilon k\) ficam abaixo de \(C\). Pelo primeiro lema de Borel–Cantelli, quando a soma das probabilidades é finita, apenas um número finito desses eventos ocorre, quase certamente. Aplicando isso a \(\varepsilon =1,1/2,1/3,\ldots \) e reunindo os eventos excepcionais, obtemos \(C_k/k\to 0\) quase certamente.
Seja \(K(n)\) o número de ciclos completos até \(n\). Pela inversão das contagens usada no Teorema 3.4, \(K(n)/n\to 1/\ell \). A recompensa ainda não contabilizada está contida no ciclo seguinte e seu módulo é limitado por \(C_{K(n)+1}\). Além disso,
O tempo dos ciclos completos, dividido por \(n\), também tende a um, pois
Combinando essa razão com o limite das recompensas dos ciclos completos e a estimativa do resto, provamos o limite para a média até um instante arbitrário.
Partindo de \(x\ne a\), a primeira chegada a \(a\) ocorre em tempo finito quase certamente. A soma anterior a essa chegada é uma soma finita de valores reais e, dividida por \(n\), desaparece; não precisamos que o tempo dessa primeira chegada tenha esperança finita. Mudar a soma de \(m=0,\ldots ,n-1\) para \(m=1,\ldots ,n\) tampouco altera o limite: \(f(X_0)/n\to 0\), e o termo \(|f(X_n)|/n\) é limitado pela recompensa absoluta, dividida por \(n\), do ciclo que contém o instante \(n\). A estimativa anterior mostra que ele também tende a zero.
Essa média equivale a observar a cadeia em um instante escolhido uniformemente entre \(1\) e \(n\), independentemente da trajetória. Ela suaviza as oscilações periódicas, sem assegurar a convergência da lei em cada instante.
Pelo teorema ergódico aplicado a \(f=\mathbf1_{\{ y\} }\), temos \(N_n(y)/n\to \pi (y)\) quase certamente sob \(\mathbb {P}_x\). Como essa razão está entre zero e um, o Lema 3.5 garante que suas esperanças convergem para \(\pi (y)\). A esperança é exatamente \(n^{-1}\sum _{m=1}^nP^m(x,y)\).
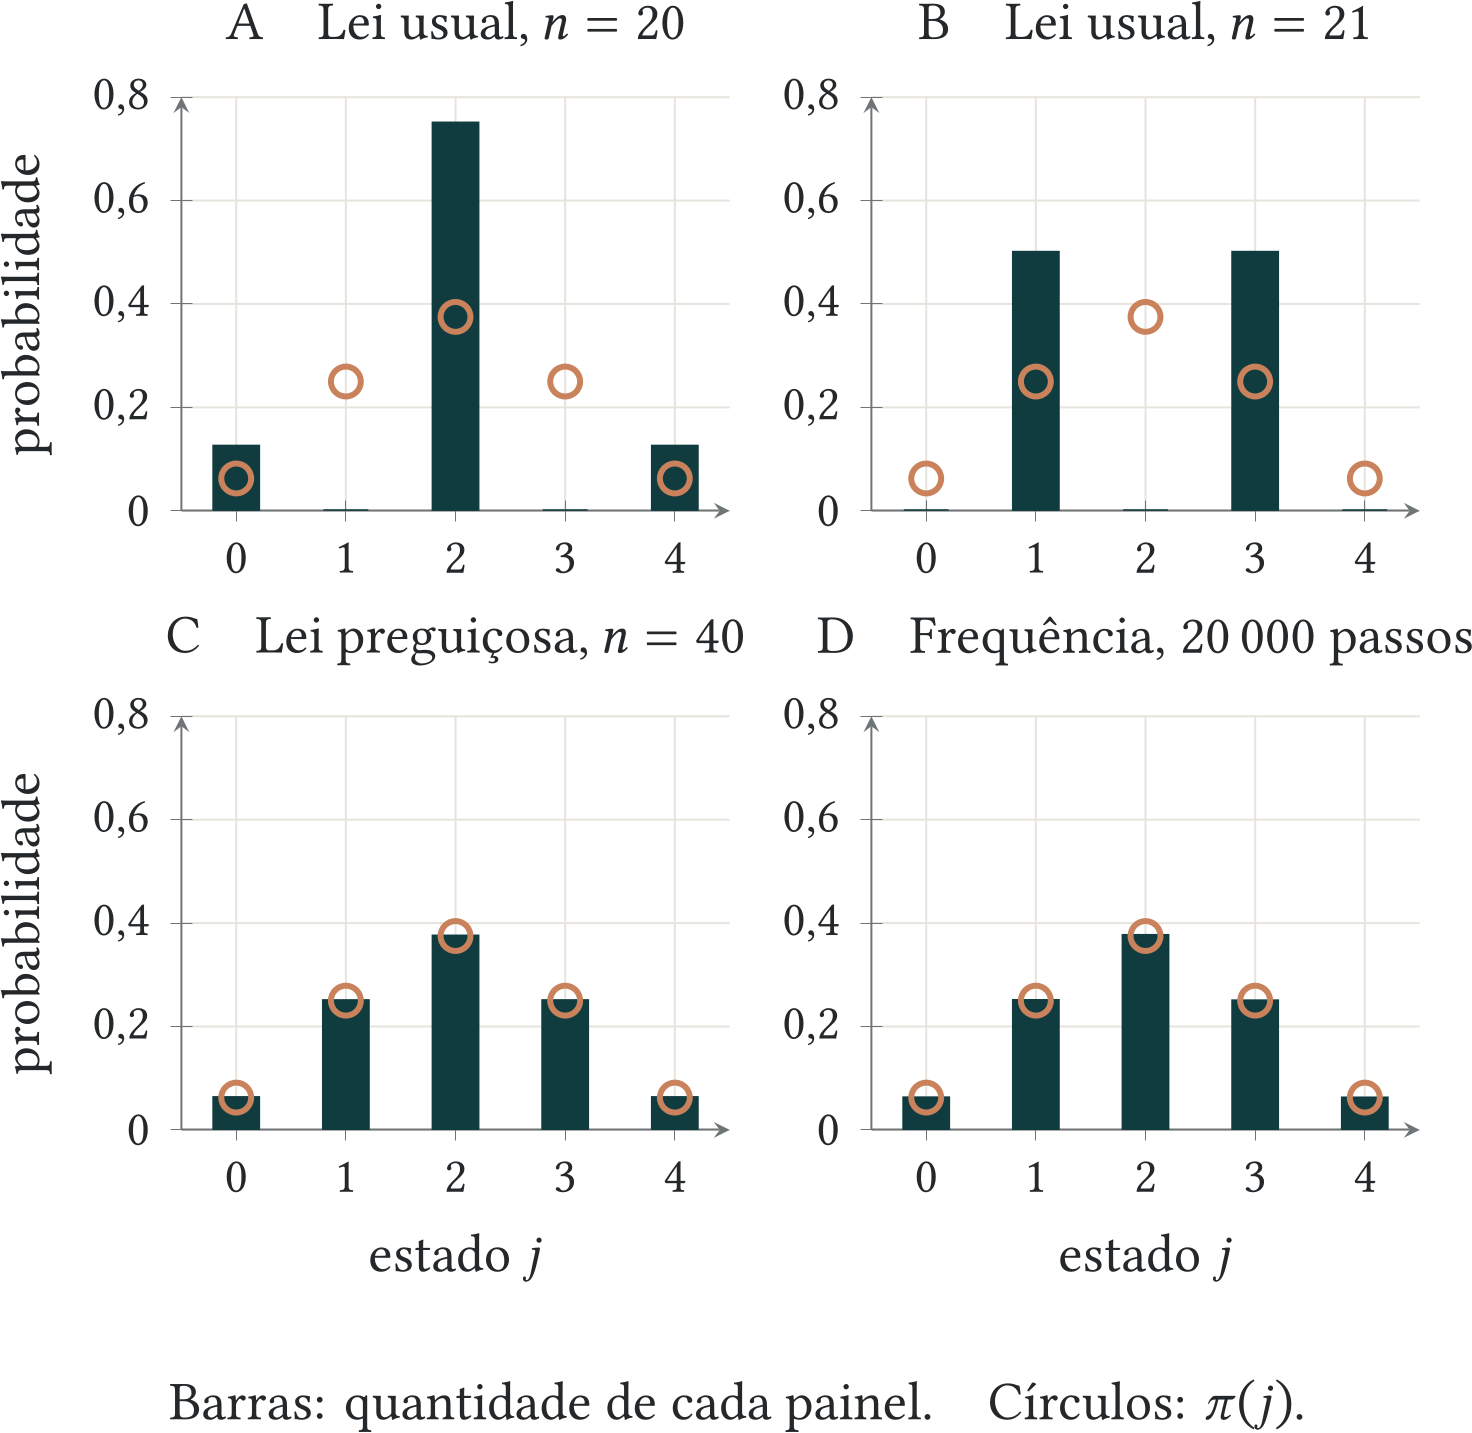
Para \(N\geq 1\), Ehrenfest tem distribuição estacionária \(\pi (j)=2^{-N}\binom Nj\) e período dois. Partindo de zero, \(X_n\) tem a mesma paridade de \(n\); logo a lei alterna entre estados pares e ímpares e não converge para \(\pi \).
Na versão preguiçosa, \(\widetilde P=(I+P)/2\): com probabilidade \(1/2\), nada muda; caso contrário, uma bola troca de urna. A mesma \(\pi \) é estacionária, e a permanência positiva torna a cadeia aperiódica. Assim, \(\widetilde P^n(x,j)\to \pi (j)\).
Nas duas versões, as frequências temporais e as médias de Cesàro convergem para \(\pi (j)\). O tempo médio de primeiro retorno também tem a mesma fórmula nas duas cadeias:
Na versão preguiçosa, permanecer em \(j\) no primeiro passo já conta como retorno; por isso não devemos simplesmente duplicar essa esperança. Com \(N=4\), os tempos médios de retorno a \(0\) e \(2\) são respectivamente \(16\) e \(8/3\) passos. A média temporal de \(X_n\) converge para \(N/2\) em ambas as versões, embora a lei de Ehrenfest usual continue oscilando.
3.5 Velocidade de convergência e espectro
Saber que uma cadeia converge não diz quanto devemos esperar. Duas dinâmicas podem ter a mesma distribuição estacionária e conservar a influência do estado inicial por tempos muito diferentes. Precisamos de uma distância entre distribuições e, depois, de uma forma de acompanhar sua redução.
O fator \(1/2\) evita contar duas vezes a massa que precisa ser redistribuída. Se \(A_+=\{ x:\mu (x)\geq \nu (x)\} \), a soma das diferenças positivas coincide com o módulo da soma das negativas. Portanto,
Assim, a distância é o maior erro na probabilidade de um mesmo evento. Aplicar uma transição comum não aumenta esse erro: a desigualdade triangular e \(\sum _y p(x,y)=1\) dão
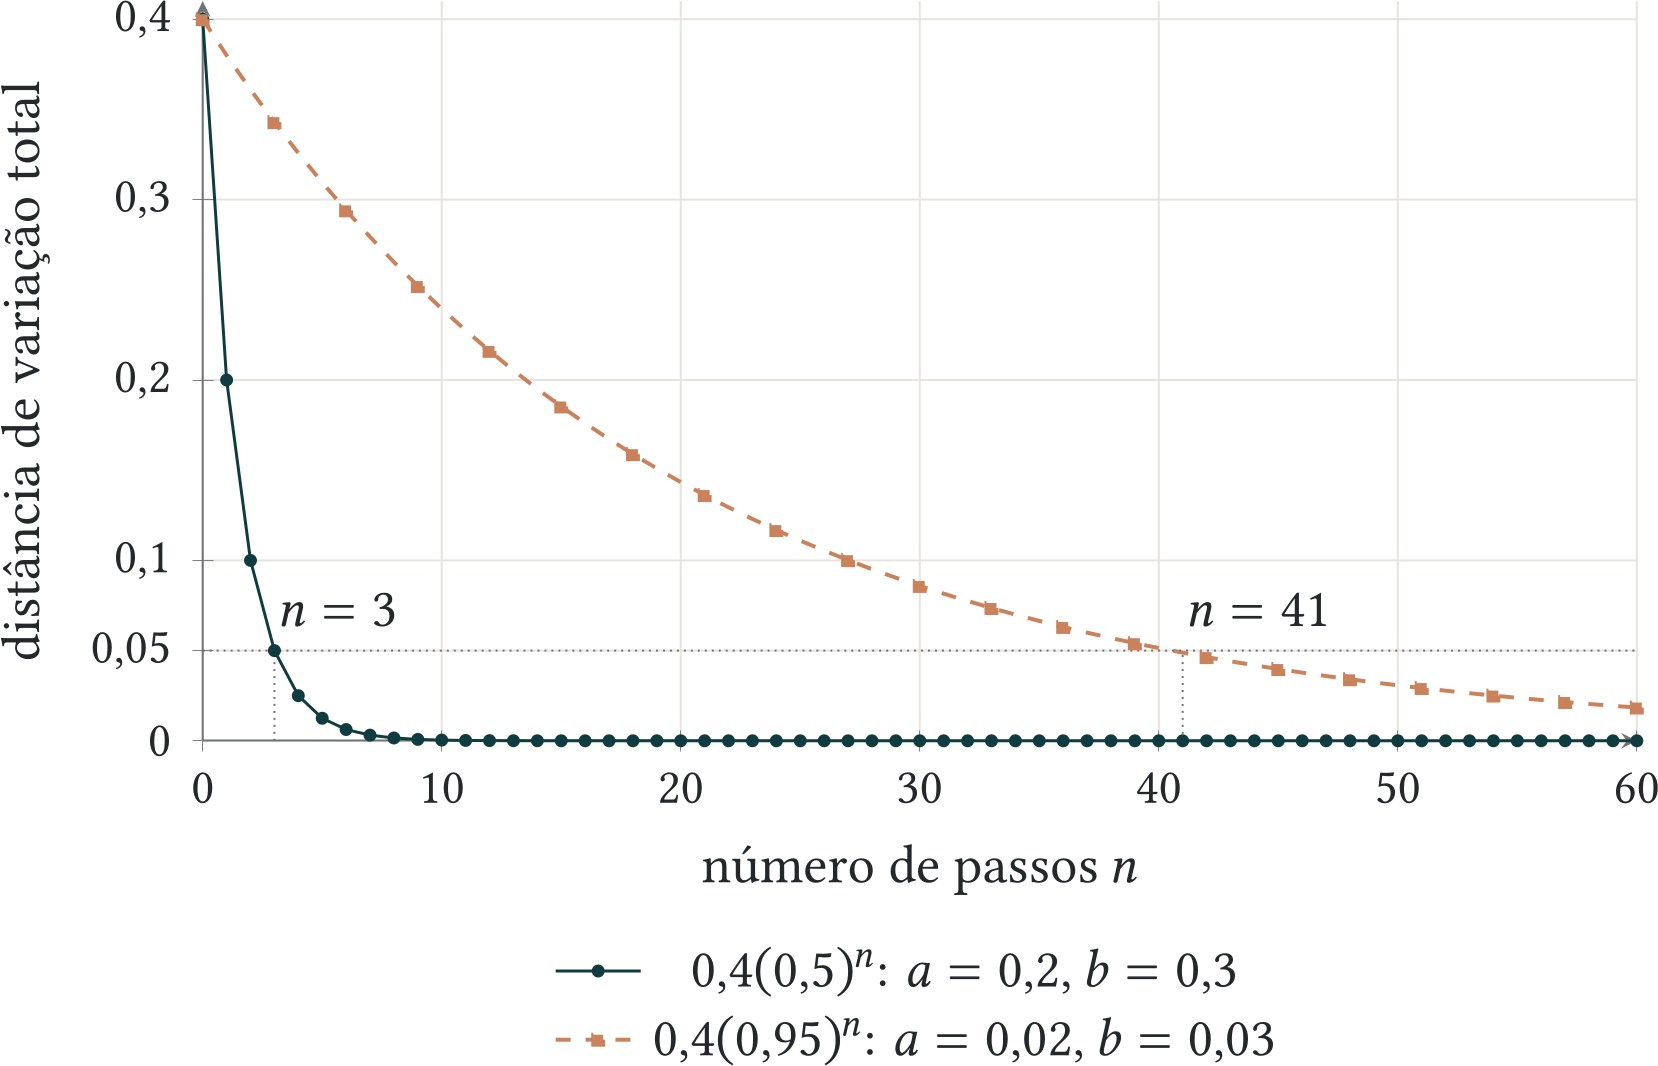
Em cadeias reversíveis, a álgebra linear torna esse mecanismo geral. Aqui restringimos a discussão a um espaço finito com pelo menos dois estados e \(\pi (x)\gt 0\) para todo \(x\). Essa positividade é essencial para que
seja um produto interno. A norma correspondente é
A matriz também atua sobre funções por \((Pf)(x)=\sum _y p(x,y)f(y)\); isso não muda a convenção de distribuições como vetores-linha.
Cada autovetor descreve uma forma de desequilíbrio, multiplicada pelo seu autovalor a cada passo. O modo constante permanece; os demais desaparecem geometricamente. Um autovalor próximo de \(-1\) também decai devagar, com alternância de sinal: importa o segundo maior módulo, não apenas o segundo maior valor.
Seja \(D\) a matriz diagonal com entradas \(\pi (x)\). Como \(\pi (x)p(x,y)=\pi (y)p(y,x)\), a matriz \(M=D^{1/2}PD^{-1/2}\) é simétrica: suas entradas satisfazem
Como \(P\mathbf1=\mathbf1\), o vetor
é um autovetor de \(M\) com autovalor \(1\). Ele tem norma euclidiana igual a \(1\), pois \(\sum _x\pi (x)=1\). Pelo teorema espectral, podemos completá-lo em uma base ortonormal \(u_1,\ldots ,u_{|S|}\) de autovetores reais de \(M\). Se \(Mu_k=\lambda _k u_k\), defina \(f_k=D^{-1/2}u_k\). Então
Portanto, os \(f_k\) formam uma base ortonormal para o produto interno ponderado por \(\pi \), e \(f_1=\mathbf1\). Para \(k\geq 2\), a ortogonalidade dá
Pelo teorema de convergência das cadeias finitas irredutíveis e aperiódicas, para cada estado \(x\),
Por outro lado, \(Pf_k=\lambda _k f_k\) implica \(P^n f_k=\lambda _k^n f_k\). Como \(f_k\) não é a função nula, isso só é possível se \(|\lambda _k|\lt 1\). Assim, os modos não constantes desaparecem geometricamente e o autovalor \(1\) é simples.
A densidade da massa inicial em \(x\), em relação a \(\pi \), é \(h_0(y)=\mathbf1_{\{ y=x\} }/\pi (x)\). Pela definição de \(P\) agindo sobre funções,
A última igualdade é o balanço detalhado em \(n\) passos. Com efeito,
e \(M^n\) também é simétrica, pois \(M\) é simétrica. Portanto, \(\pi (y)P^n(y,x)=\pi (x)P^n(x,y)\). Além disso, \(\langle h_0-1,\mathbf1\rangle _\pi =0\) e \(P\mathbf1=\mathbf1\). A expansão nessa base de autovetores fornece, então,
Finalmente, Cauchy–Schwarz dá
pois \(\sum _y\pi (y)=1\). Como \(\lVert P^n(x,\cdot )-\pi \rVert _{\mathrm{TV}}\) é metade dessa soma, obtemos a cota anunciada.
A existência de \(\pi \), a convergência para \(\pi \) e a velocidade dessa convergência respondem a três perguntas diferentes. A lacuna espectral absoluta, também chamada de gap espectral absoluto (absolute spectral gap), \(1-\lambda _*\), controla o decaimento do modo não constante mais lento no caso reversível. Uma distribuição inicial pode não ter componente nesse modo e convergir mais depressa. A versão preguiçosa \((I+P)/2\) transforma cada autovalor \(\lambda \) em \((1+\lambda )/2\) e elimina autovalores negativos, mas pode desacelerar modos positivos. No capítulo de MCMC, essa discussão reaparecerá como tempo de mistura e diagnóstico de simulações.
3.6 Problemas de síntese
As urnas de Ehrenfest, uma fila de atendimento e um ábaco probabilístico oferecem três leituras do equilíbrio: a reversibilidade do tempo, os fluxos de entrada e saída e a conservação de massa.
Voltemos à cadeia de Ehrenfest do Exemplo 2.3. Há \(N\) bolas distribuídas entre duas urnas e, a cada passo, uma delas troca de urna.
Se \(X_n=i\) bolas estão na primeira, então
Já encontramos a distribuição estacionária binomial \(\pi (i)=2^{-N}\binom Ni\). Seria possível assistir a um filme curto do sistema em equilíbrio e descobrir se ele foi exibido no sentido correto?
O balanço detalhado responde à pergunta. De fato,
Para qualquer sequência admissível \(x_0,x_1,\ldots ,x_m\), aplicar essa igualdade em todas as transições e cancelar os termos intermediários dá
Portanto, em equilíbrio, uma sequência e a sequência reversa têm exatamente a mesma probabilidade. Nenhum teste baseado apenas nesse filme pode distinguir estatisticamente os dois sentidos do tempo.
Isso não vale para toda cadeia estacionária: no triângulo do Exemplo 3.8, quando \(a\ne 1/2\), as circulações em sentidos opostos possuem probabilidades diferentes.
Retomemos a fila do Exemplo 3.10. A cada instante há uma chegada com probabilidade \(p=2/5\), ou uma oportunidade de atendimento com probabilidade \(q=3/5\); se a fila está vazia, essa última possibilidade não muda o estado.
Já calculamos sua distribuição estacionária,
e verificamos o balanço detalhado \(\pi (i)p=\pi (i+1)q\). Portanto, a fila é reversível. Daqui em diante, supomos \(X_0\sim \pi \), ou seja, observamos a fila em equilíbrio.
Imagine agora que ouvimos um bipe para cada chegada, um clique para cada atendimento efetivo e silêncio quando há oportunidade de atendimento com a fila vazia. Os bipes formam uma sequência de indicadores independentes Bernoulli com parâmetro \(p\), pela própria construção.
Para estudar os cliques, usamos a reversibilidade. Ao inverter um filme da fila em equilíbrio, cada salto para baixo se torna um salto para cima. Pela reversibilidade, a sequência de saltos para baixo lida para trás tem a mesma lei que a sequência de saltos para cima lida para a frente. Como uma sequência de variáveis independentes continua independente quando sua ordem é invertida, os indicadores dos atendimentos efetivos também são independentes Bernoulli com parâmetro \(p\). Assim, em equilíbrio,
e o tempo entre atendimentos consecutivos tem distribuição geométrica com esperança \(1/p=5/2\).
Quando há alguém na fila, a chance de atendimento no próximo passo é \(q=3/5\), enquanto a probabilidade de atendimento em equilíbrio é \(p=2/5\). A segunda leva em conta também os instantes em que a fila está vazia. Em tempo contínuo, o resultado correspondente é conhecido como teorema de Burke: numa fila M/M/1 estável e em equilíbrio, as saídas formam um processo de Poisson com a mesma taxa das chegadas.
Duas crianças possuem fichas. Em cada rodada, a primeira distribui metade de suas fichas para si e metade para a segunda; a segunda envia um quarto para a primeira e conserva três quartos.
A regra é dada pela matriz
Para todas as divisões produzirem números inteiros, antes de cada rodada a professora completa o estoque da primeira criança até o menor múltiplo de \(2\) maior ou igual à quantidade atual, e o da segunda até o menor múltiplo de \(4\) maior ou igual à sua quantidade. Em seguida, as duas crianças redistribuem simultaneamente as fichas, calculando suas transferências a partir dos estoques já repostos. Começando com \((3,1)\), a evolução é
Por exemplo, na primeira rodada, a criança 1 recebe \(2\) fichas de si mesma e \(1\) da outra, ficando com \(3\); a segunda recebe \(2+3=5\). Depois da segunda rodada, \((4,8)\) já é preservado:
Normalizando o número de fichas, obtemos
A redistribuição fornece a mesma proporção que o balanço detalhado, \(\pi (1)/2=\pi (2)/4\).
Esse procedimento é uma versão do ábaco probabilístico: a conservação e a redistribuição de massa permitem encontrar um vetor estacionário. Há algoritmos semelhantes para outras matrizes racionais, cuja terminação exige argumentos adicionais.
Filmes invertidos, atendimentos e fichas redistribuídas traduzem a preservação de massa expressa por \(\pi P=\pi \) em situações distintas.
3.7 PageRank e centralidade*
Os links que apontam para uma página permitem atribuir-lhe uma medida de importância. Representamos essas ligações por um grafo dirigido: escrevemos \(A_{ij}=1\) quando há um link da página \(i\) para a página \(j\), e \(A_{ij}=0\) caso contrário.
A centralidade por grau de entrada atribui a \(j\) o valor \(d_j^{\mathrm{in}}=\sum _i A_{ij}\). Essa contagem trata todos os links recebidos da mesma maneira: dez links de páginas pouco citadas valem tanto quanto dez links de páginas muito citadas.
A centralidade de autovetor procura pesos não negativos \(c_j\) tais que a importância de \(j\) seja proporcional à soma das importâncias de quem a cita:
Mesmo quando existe um vetor estritamente positivo, multiplicá-lo por uma constante positiva preserva a equação. A unicidade deve, portanto, ser entendida a menos desse fator ou depois de uma normalização, como \(\sum _jc_j=1\). Sua existência e unicidade dependem de condições sobre o grafo. Há ainda outra decisão: uma página deve transmitir sua importância inteira por cada link ou repartir um total entre todos os links que oferece?
O passeio aleatório adota a segunda opção. Se \(d_i^{\mathrm{out}}=\sum _j A_{ij}\gt 0\), faça
Um visitante escolhe uniformemente um dos links da página atual. Páginas sem saída deixam uma linha por definir; classes fechadas podem aprisionar o passeio e tornar o resultado dependente do ponto de partida.
Os dados observados são as páginas e seus links em uma coleta datada; a matriz é construída dessa coleta, enquanto \(\alpha \) e \(v\) são escolhas do modelo. Se o objetivo fosse descrever navegação real, poderíamos comparar frequências de visitas em sessões reservadas com as previstas, ou estimar as transições pelos cliques observados. Links e cliques são fontes de dados distintas. A formulação original é de Page et al. (1999).
O ranking depende de \(\alpha \), da personalização em \(v\) e de como tratamos as páginas sem saída. Essas escolhas importam, sobretudo quando a rede contém estruturas criadas para manipular os resultados, como fazendas de links: o teletransporte reduz certos efeitos, mas não impede a manipulação. Por isso, convém comparar os rankings obtidos com parâmetros próximos e com novas coletas. A centralidade descreve a posição de uma página na rede segundo um modelo; ela não é, por si só, uma medida universal de qualidade ou relevância.
3.8 Otimização por colônias de formigas*
Até aqui, as probabilidades de transição foram dadas de antemão. Nos algoritmos de colônias de formigas, as próprias trajetórias modificam as escolhas futuras por meio do reforço de feromônio. Esse mecanismo aproxima cadeias de Markov, urnas reforçadas e otimização. Acompanharemos a escolha do estado, o exemplo com dois caminhos, a cota produzida pela evaporação e a discussão sobre exploração. Sem evaporação, o reforço leva a resultados de convergência surpreendentes: serão enunciados aqui e demonstrados no capítulo de martingais, que dispõe das ferramentas necessárias. Ao final, voltaremos à ciência de dados com uma aplicação à seleção de variáveis.
Uma colônia de formigas pode encontrar um caminho curto entre o formigueiro e uma fonte de alimento sem que nenhuma formiga conheça o mapa completo. Cada indivíduo toma decisões locais, mas deixa no ambiente uma informação que altera as decisões dos indivíduos seguintes: o feromônio. Caminhos percorridos com frequência recebem novos depósitos; caminhos pouco usados perdem feromônio por evaporação. A combinação dessas duas regras produz uma forma simples de memória coletiva.
Os algoritmos de otimização por colônias de formigas abstraem esse mecanismo para procurar boas soluções de problemas combinatórios Dorigo et al. 1996; Dorigo e Stützle 2004. A estrutura probabilística do algoritmo é a seguinte: uma distribuição é usada para construir uma solução aleatória, a qualidade da solução modifica essa distribuição e o procedimento se repete. Assim, o algoritmo fornece um exemplo concreto de processo estocástico com realimentação.
3.8.1 Escolhas aleatórias guiadas pelo feromônio
Considere um grafo finito. A cada aresta \(e\) associamos duas quantidades positivas. O valor \(\tau _e(n)\) representa o feromônio presente na aresta no início da iteração \(n\), enquanto \(\eta _e\) mede sua atratividade definida pelo problema. Em uma aplicação de caminhos mínimos, é comum tomar \(\eta _e=1/\ell _e\), em que \(\ell _e\) é o comprimento da aresta.
Se uma formiga está em um vértice \(v\) e pode escolher uma aresta no conjunto \(A(v)\), a regra usual atribui a \(e\in A(v)\) a probabilidade
Aqui, \(\alpha \geq 0\) controla a influência do histórico acumulado no feromônio, e \(\beta \geq 0\) controla a influência da informação heurística. Valores grandes de \(\alpha \) tornam o algoritmo mais sensível às escolhas anteriores; valores grandes de \(\beta \) favorecem fortemente as arestas que já parecem vantajosas.
Depois que a formiga completa um caminho \(R_{n+1}\) de custo \(L(R_{n+1})\), uma regra simples de atualização é
em que \(Q\gt 0\). O fator \(1-\delta \) representa a evaporação, e o segundo termo reforça as arestas que participaram da solução construída. Como o depósito é inversamente proporcional ao custo total, soluções melhores deixam marcas mais fortes. Nas implementações com várias formigas por iteração, basta somar os depósitos produzidos por elas.
Reúna em \(U_{n+1}\) os números aleatórios usados na próxima iteração. Conhecidos \(X_n\) e \(U_{n+1}\), o procedimento determina os caminhos e a atualização dos feromônios. Podemos, portanto, escrever
com a mesma regra \(F\) em todas as iterações. Como os números em \(U_{n+1}\) são independentes do passado e têm sempre a mesma distribuição, conhecer os feromônios anteriores não acrescenta informação sobre \(X_{n+1}\) quando \(X_n\) já é conhecido. Essa é a propriedade de Markov.
Durante a construção de um caminho, a posição da formiga pode não ser um estado suficiente. No problema do caixeiro-viajante, por exemplo, também precisamos registrar as cidades já visitadas. A propriedade de Markov depende, portanto, da informação escolhida para formar o estado.
3.8.2 Um modelo com dois caminhos
Considere dois caminhos entre o formigueiro e o alimento, com comprimentos \(L_1\) e \(L_2\). Em cada iteração, uma formiga escolhe um dos caminhos por inteiro. Denotando essa escolha por \(J_{n+1}\in \{ 1,2\} \), escrevemos \(\mathcal H_n\) para o histórico da colônia até a iteração \(n\), incluindo os feromônios e as escolhas já realizadas. Estudaremos a regra
e a atualização
Esse é o caso \(\alpha =1\) e \(\beta =0\). A simplificação retira a preferência explícita pelo comprimento da regra de escolha. Mesmo assim, o comprimento entra no algoritmo por meio do reforço \(q_i\): uma passagem pelo caminho menor produz um depósito maior.
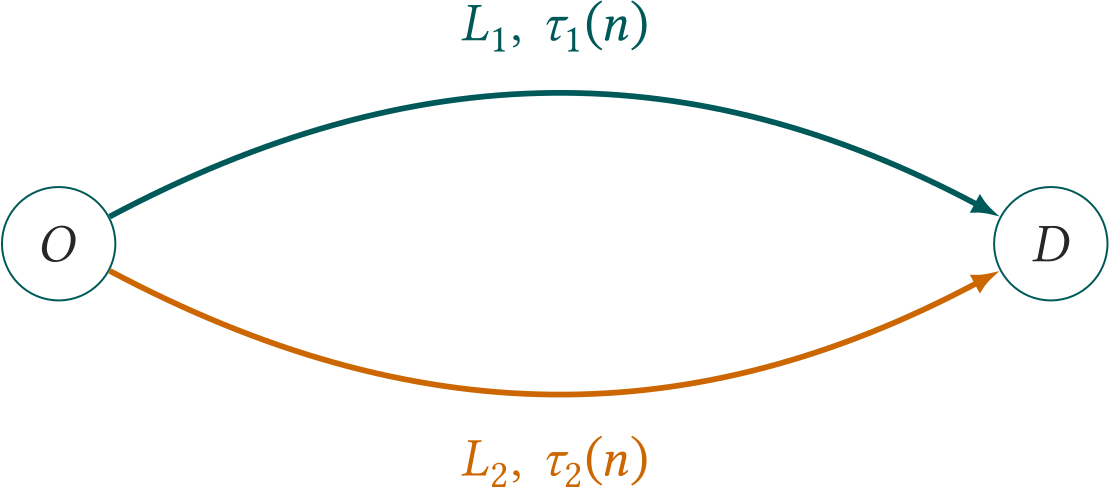
O próximo resultado mostra que a evaporação impede o crescimento ilimitado do feromônio.
Da regra de atualização e do fato de que o indicador é no máximo um,
Iterando essa desigualdade e somando a progressão geométrica, obtemos (3.8).
A fórmula também esclarece o papel de \(\delta \). Um depósito feito \(k\) iterações antes é multiplicado por \((1-\delta )^k\), aproximadamente \(e^{-\delta k}\) quando \(\delta \) é pequeno. Assim, \(1/\delta \) fornece uma escala aproximada para o alcance da memória do algoritmo.
3.8.3 Sem evaporação: reforço e seleção
Suponha inicialmente que os dois caminhos recebam o mesmo reforço \(q\gt 0\) e que não haja evaporação. A atualização torna-se
Dividindo os feromônios por \(q\), reconhecemos uma urna de Pólya: a escolha de uma cor aumenta sua chance de ser escolhida novamente. A proporção
converge quase certamente, mas não necessariamente para \(1/2\). Se \(\tau _1(0)=\tau _2(0)=q\), seu limite \(Z_\infty \) é uniforme em \([0,1]\). Em particular,
Mesmo com regras simétricas, as flutuações iniciais podem deixar uma preferência persistente. A demonstração e a lei Beta para feromônios iniciais gerais aparecerão no capítulo de martingais.
Voltemos agora a \(q_i=Q/L_i\). Se \(L_1\lt L_2\), cada passagem pelo primeiro caminho deposita mais feromônio do que uma passagem pelo segundo. No modelo sem evaporação, essa vantagem determina a preferência assintótica.
A demonstração, baseada na comparação de processos de nascimento em tempo contínuo, será apresentada no capítulo de martingais, juntamente com a análise da deriva de \(Z_n\). O contraste entre os modelos é o seguinte: reforços iguais produzem um limite aleatório, enquanto um reforço estritamente maior leva a uma preferência assintótica pelo caminho menor.
3.8.4 Exploração e concentração prematura
O teorema anterior favorece o caminho correto no modelo idealizado, mas também expõe um risco dos algoritmos reforçados. Se uma solução recebe muito feromônio por acaso nas primeiras iterações, sua probabilidade pode crescer antes que outras regiões tenham sido suficientemente exploradas. Além disso, a evaporação, sozinha, não garante exploração: o feromônio de um caminho nunca escolhido pode decair para valores próximos de zero.
Uma proteção comum consiste em restringir o feromônio a um intervalo \([\tau _{\min },\tau _{\max }]\), com \(0\lt \tau _{\min }\lt \tau _{\max }\lt \infty \). Depois de aplicar (3.5), valores abaixo ou acima desses limites são truncados.
Como o numerador é pelo menos \(\tau _{\min }\) e o denominador é no máximo \(2\tau _{\max }\), obtemos a cota uniforme. Condicionado a qualquer história, a probabilidade de evitar o caminho \(i\) durante as próximas \(r\) escolhas é no máximo \((1-\varepsilon )^r\). Fazendo \(r\to \infty \), concluímos que a probabilidade de nunca mais escolher esse caminho é zero. Como isso vale após qualquer instante, o caminho é escolhido infinitas vezes quase certamente.
Os limites fixos preservam a exploração, mas alteram o comportamento assintótico. Com eles,
de modo que o teorema de seleção do caminho menor, enunciado sem truncamento, não se aplica a essa nova regra. O caso sem evaporação torna a diferença particularmente clara: cada visita acrescenta \(q_i\gt 0\) até atingir \(\tau _{\max }\). Como cada caminho é visitado infinitas vezes, ambos os feromônios atingem esse teto em tempo finito quase certamente. A partir daí, as escolhas têm probabilidade \(1/2\), mesmo que os comprimentos sejam diferentes.
Com evaporação, o feromônio pode diminuir entre depósitos e deixar de ficar preso ao teto. Ainda assim, a proposição garante exploração, não seleção do ótimo. O reforço favorece as decisões recompensadas, enquanto os limites impedem que as demais sejam abandonadas. Essa tensão é uma versão do compromisso entre exploração e aproveitamento que aparece em aprendizado de máquina e em algoritmos sequenciais de decisão.
3.8.5 Uma aplicação em ciência de dados: seleção de variáveis
Suponha que desejemos ajustar um modelo preditivo usando apenas algumas das variáveis \(x_1,\ldots ,x_d\). Cada candidato é representado por \(z=(z_1,\ldots ,z_d)\in \{ 0,1\} ^d\): na etapa \(j\), a formiga decide incluir (\(z_j=1\)) ou excluir (\(z_j=0\)) a variável. Associamos feromônios \(\tau _{j,1}\) e \(\tau _{j,0}\) a essas duas decisões. A regra (3.4) torna-se
Podemos tomar \(\eta _{j,b}=1\) ou utilizar informação heurística calculada com os dados de treinamento.
O subconjunto selecionado é \(S(z)=\{ j:z_j=1\} \). Ajustamos o modelo usando essas variáveis e avaliamos, por exemplo, o custo
onde \(\widehat R_{\mathrm{val}}(S)\) é o erro de validação e \(\lambda \geq 0\) penaliza subconjuntos grandes. As decisões do caminho recebem depósitos proporcionais a \(Q/(\varepsilon +C(S))\), com \(\varepsilon \gt 0\), favorecendo candidatos de menor custo.
O erro usado para selecionar as variáveis não é uma avaliação independente da solução final: consultas repetidas podem ajustar a busca às particularidades da validação. Um conjunto de teste separado, consultado apenas ao final, permite avaliá-la.
O vetor dos \(2d\) feromônios é o estado de Markov entre iterações, desde que a avaliação seja fixa e novos sorteios independentes sejam utilizados em cada passo. Se todos os feromônios ficam entre limites uniformes positivos, as heurísticas são positivas e \(\alpha ,\beta \) são fixos, cada decisão tem probabilidade uniformemente positiva. Como cada candidato requer apenas \(d\) decisões, nenhum subconjunto é abandonado para sempre. Isso garante exploração, mas não assegura a seleção do melhor subconjunto.
O algoritmo admite diversas variantes: várias formigas por iteração, reforço apenas da melhor solução ou busca local. A escolha de um estado suficiente, a memória produzida pelo reforço e a distinção entre exploração e seleção do ótimo permanecem centrais nessas variantes.
3.9 Exercícios
Os exercícios retomam distribuições estacionárias, periodicidade, balanço detalhado, acoplamento e médias temporais.
Acoplar e acompanhar uma média Considere a cadeia nos estados \(\{ 0,1\} \) com
Determine sua distribuição estacionária. Se o custo de um passo é \(c(0)=1\) e \(c(1)=4\), calcule o limite quase certo da média temporal dos custos, qualquer que seja o estado inicial. Compare-o com \(E_0[c(X_1)]\).
Para quantificar o esquecimento da partida, construa duas cópias usando a mesma sequência de uniformes \(U_n\): do estado \(0\), o próximo estado é \(1\) se \(U_n\leq 1/4\); do estado \(1\), é \(1\) se \(U_n\leq 1/2\). Comece com \(X_0=0\) e \(Y_0\) distribuído segundo a estacionária, independentemente das uniformes. Se \(T\) é o primeiro encontro, mostre que
e obtenha uma cota para \(\| P^n(0,\cdot )-\pi \| _{\mathrm{TV}}\).
3.10 Exercícios complementares*